
Il mercato degli autobus negli Stati Uniti tra incertezze finanziarie e nuovi produttori: Mike Hynes di Catalyst Mobility parla di Buy America, la transizione verso veicoli a zero emissioni e la riforma delle procedure di acquisto
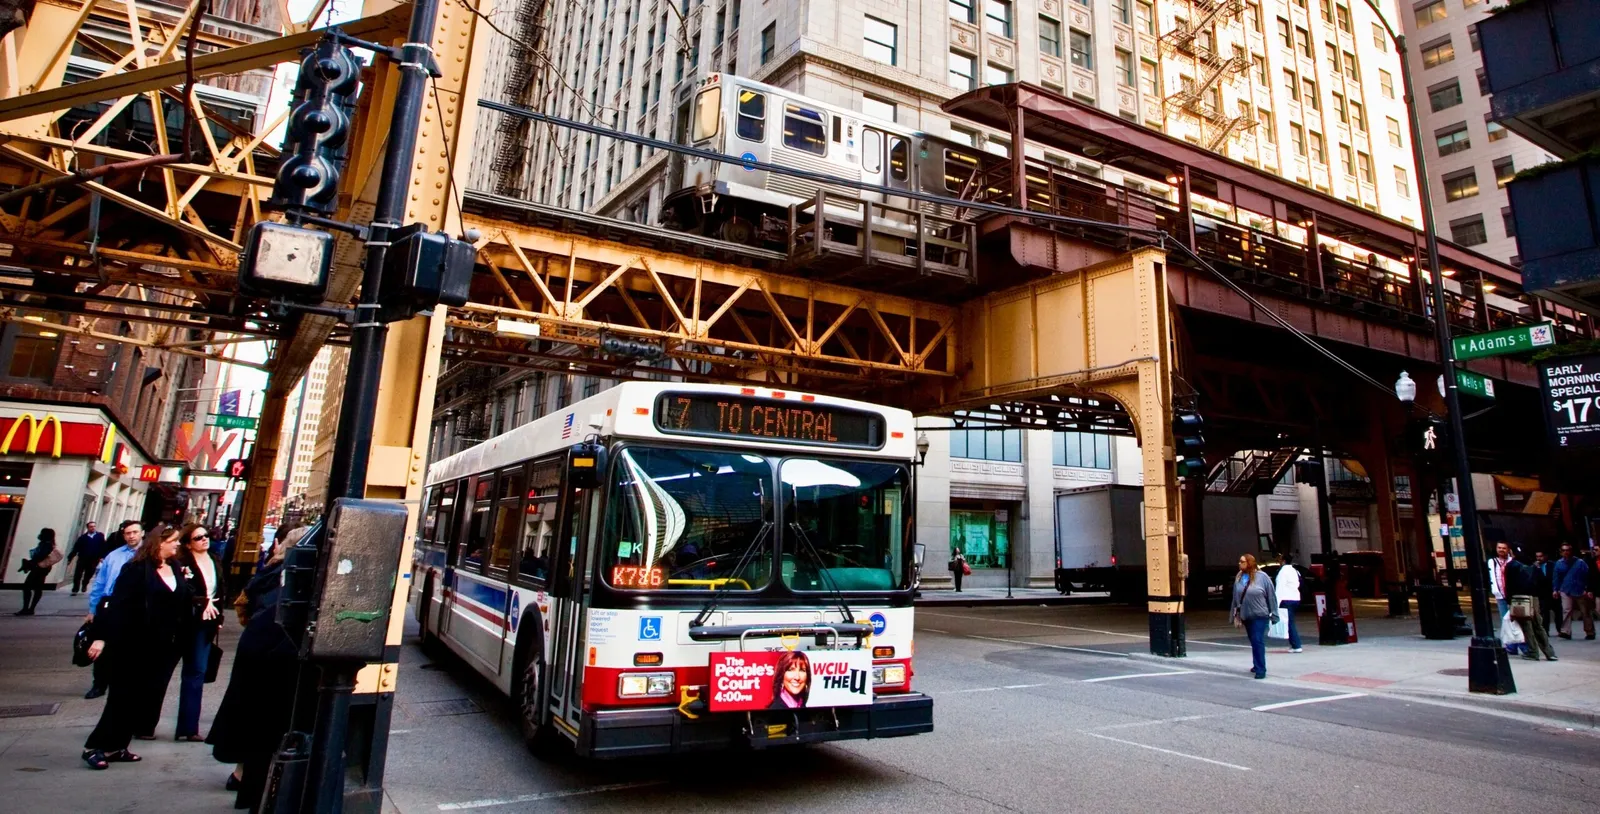
Il mercato degli autobus per il trasporto pubblico negli Stati Uniti deve fare i conti con incertezze finanziarie, modelli di acquisto in evoluzione e un panorama produttivo in cambiamento, mentre le agenzie di trasporto continuano a pianificare la transizione verso flotte a zero emissioni. All’APTA Expo 2026 a Chicago abbiamo discusso di questi sviluppi con Mike Hynes, vice direttore per il trasporto pubblico presso Catalyst Mobility, analizzando lo stato dell’industria automobilistica statunitense, il ruolo dei finanziamenti federali, l’ingresso di produttori internazionali e le opzioni tecnologiche disponibili per gli operatori dei trasporti pubblici.
L’intervista è stata realizzata poco dopo il ribattezzamento di CALSTART in Catalyst Mobility a settembre 2026, in vista della sua futura fusione con Forth all’inizio del 2027. Le due organizzazioni uniscono le loro attività nel campo dei veicoli a zero emissioni, nelle politiche correlate, nei finanziamenti, nelle infrastrutture di ricarica e nel supporto tecnico per la transizione delle flotte.
La discussione si è svolta anche sullo sfondo dell’APTA Expo 2026 a Chicago, dove i produttori di veicoli hanno presentato diversi approcci per il rinnovo delle flotte, dalle tecnologie a batteria elettrica a quelle a GNC e soluzioni ibride. Hynes affronta il rapporto tra disponibilità di finanziamenti e acquisto di veicoli, l’applicazione dei requisiti “Buy America” ai nuovi operatori di mercato, nonché l’attenzione crescente per gli acquisti congiunti e le infrastrutture a uso condiviso.
La conversazione riguarda inoltre lo sviluppo della forza lavoro, la coordinazione tra i servizi pubblici, la necessità di aggiornare i piani di elettrificazione delle flotte e il potenziale ruolo dell’idrogeno nelle applicazioni di trasporto. Secondo Hynes, la pianificazione delle infrastrutture e la prevedibilità dei finanziamenti rimangono questioni centrali per le agenzie che preparano investimenti in veicoli e tecnologie, insieme allo sviluppo di accordi di acquisto più flessibili.
CALSTART diventa Catalyst Mobility per una penetrazione globale
CALSTART è stato rinominato Catalyst Mobility a settembre 2026 e sarà unito a Forth, un’organizzazione no-profit statunitense dedicata all’elettrificazione dei trasporti, alle infrastrutture di ricarica e a un accesso equo alla mobilità pulita, all’inizio del 2027. Qual è la motivazione di questa transizione e cosa, se mai, cambierà nel vostro ruolo e nelle vostre attività nel settore dei trasporti pubblici?
CALSTART è nata in California, ma il nostro lavoro si è evoluto negli ultimi 30 anni, estendendosi negli Stati Uniti e a livello internazionale. Sebbene la California rimanga un’area centrale per le nostre attività, siamo un acceleratore globale per l’adozione di veicoli a zero emissioni. Insieme a Forth, Catalyst Mobility avrà l’opportunità di ampliare ulteriormente la nostra portata, le nostre competenze e il nostro impatto nel settore dei trasporti. Siamo davvero fortunati ad avere Forth al nostro fianco: ci colloca in una posizione eccellente sia dal punto di vista politico che finanziario, sfruttando l’esperienza di Forth e la nostra competenza tecnica.
Sappiamo che i passaggi verso tecnologie avanzate richiedono molto tempo e non seguono una linea retta. Pertanto continueremo a sfruttare la nostra esperienza per supportare le agenzie con ciò di cui hanno bisogno.
Esiste un consenso generale sul fatto che il programma “Buy America” abbia molto senso. Ciò che è oggetto di dibattito è il modo per raggiungerlo. Forse abbiamo bisogno di un percorso più graduale, una roadmap che permetta ai produttori stranieri di entrare nel mercato statunitense rispettando determinati requisiti e obiettivi. In cambio, gli Stati Uniti potrebbero sostenere i loro sforzi per avviare attività produttive qui, creare posti di lavoro americani e produrre veicoli localmente. Si tratta di fornire a queste aziende una strada chiara da seguire. Altrimenti, è davvero costoso venire negli Stati Uniti, trovare un terreno, costruire una fabbrica e formare il personale.
Mike Hynes, Vice Direttore, Transit, Catalyst Mobility
Ci sono ambiti specifici in cui si notano nuove opportunità?
Sostenere lo sviluppo della forza lavoro. C’è ancora molto lavoro da fare in questo campo, soprattutto per ampliare le soluzioni disponibili.
Al momento osserviamo molte agenzie che gestiscono programmi temporanei. Riteniamo che ci sia un’opportunità persa per ampliare le soluzioni efficaci e assicurare alle agenzie le risorse di cui hanno bisogno. Continuiamo il nostro lavoro sullo sviluppo della forza lavoro, insieme ai progetti di dimostrazione tecnologica in cui siamo coinvolti.
Mike Hynes sullo stato del mercato dei trasporti negli Stati Uniti
Come valuta lo stato attuale del mercato dei trasporti negli Stati Uniti? All’APTA Expo abbiamo notato una forte attenzione alla necessità di finanziamenti stabili. Ma al di là dei finanziamenti, e da una prospettiva tecnologica, come vede la salute di questo mercato?
Il mercato si trova in un periodo di transizione, poiché stiamo ancora uscendo dalla pandemia in termini di adattamenti da parte delle agenzie. I finanziamenti operativi aggiuntivi forniti alle agenzie le hanno sostenute durante e dopo la pandemia.
Il mercato dei veicoli è ancora in fase di maturazione. C’è stata una contrazione sul mercato statunitense, e ora osserviamo una ripresa. Ecco perché si tratta di un momento cruciale.
Continuiamo ad aggiungere veicoli a zero emissioni e veicoli dotati di tecnologie avanzate. Tuttavia, tutto ciò dipende fortemente dai finanziamenti. Se le agenzie non dispongono di fondi per le operazioni, non avranno risorse nemmeno per i veicoli o per i progetti di investimento che desiderano realizzare.
Questo è il problema principale che incombe sul mercato: come saranno strutturati i finanziamenti? Senza queste risposte, le agenzie non possono pianificare, sia per quanto riguarda i veicoli, le infrastrutture che le operazioni.
Parlando della transizione verso le emissioni zero, un tempo consideravamo le mostre luoghi in cui era possibile intravedere come sarebbe stato il mercato nei prossimi cinque anni. In Europa, abbiamo iniziato a vedere autobus elettrici alle mostre intorno al 2015, anche se in pratica non ce n’erano affatto sulle strade. Quello che ci ha sorpreso a Chicago è il fatto che, a quanto pare, non si è visto un approccio molto orientato al futuro da parte dei produttori. Come lo interpreta?
Credo che i produttori statunitensi stiano reagendo alla situazione attuale del mercato, in cui potenzialmente non ci saranno fondi per sostenere le tecnologie a zero emissioni. Ci sono ancora agenzie impegnate attivamente in progetti per le emissioni zero. Tuttavia, molte stanno ora considerando il GNC o i veicoli ibridi come alternative qualora i fondi non siano disponibili.
Quello che osserviamo riflette le diverse condizioni di mercato e le strategie dei produttori. I noti OEM negli Stati Uniti stanno reagendo a un mercato in cui le flotte miste probabilmente rimarranno una realtà per qualche tempo. La loro offerta di prodotti riflette le esigenze operative e le priorità di investimento dei loro clienti.
D’altra parte, i produttori che entrano nel mercato statunitense dall’Europa e da altre regioni danno maggiore importanza alle tecnologie a zero emissioni. Molti hanno già acquisito esperienza con queste soluzioni nei loro mercati di origine e ora cercano di portare tale competenza e tali prodotti in Nord America.
Non considererei necessariamente questo una differenza di ambizione, bensì due approcci plasmati da esperienze e aspettative di mercato diverse.
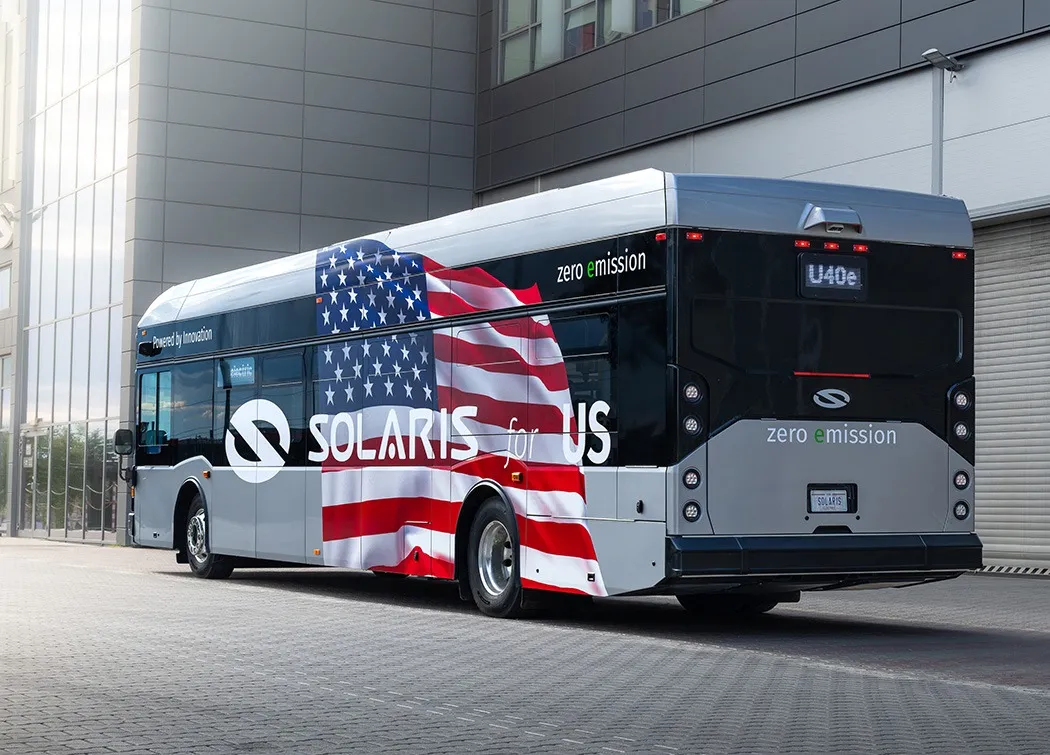
Il mercato dei bus per il trasporto pubblico negli Stati Uniti sta cambiando
Cosa ne pensa dell’APTA Expo 2026?
Credo che sarà interessante osservare come il mercato reagirà ai nuovi concorrenti negli Stati Uniti, indipendentemente dal fatto che costruiscano qui o meno. Come produce Solaris i suoi bus? Come progetterà VinFast i propri bus? Qual è la reazione del mercato e quali flotte sono interessate? Cosa stanno cercando?
“Buy America” è un pilastro fondamentale della politica industriale statunitense, con ampio sostegno politico. Ma non rallenta forse anche il ritmo dell’innovazione e mette una sorta di freno al mercato?
Esiste un consenso generale sul fatto che “Buy America” abbia molto senso. Ciò che è oggetto di dibattito è il modo per raggiungerlo.
Forse abbiamo bisogno di un percorso più graduale, una roadmap che permetta ai produttori all’estero di entrare nel mercato statunitense rispettando determinati requisiti e obiettivi. In cambio, gli Stati Uniti potrebbero sostenere i loro sforzi per avviare attività produttive qui, creare posti di lavoro americani e produrre veicoli localmente.
Si tratta di fornire a queste aziende una strada chiara da seguire. Altrimenti, è davvero costoso venire negli Stati Uniti, trovare un terreno, costruire una fabbrica e formare il personale.
Esistono agenzie che esaminano diversi modelli, inclusi partenariati pubblico-privati per specifici tipi di servizi. Osserviamo sempre più agenzie interessate a infrastrutture a uso condiviso, al fine di distribuire i costi o di sfruttare infrastrutture già in fase di sviluppo da parte di altri. Un esempio è un progetto su cui stiamo lavorando con la UCLA relativo a infrastrutture per la ricarica wireless. Ciò che è interessante è che tali infrastrutture potrebbero supportare diversi tipi di veicoli, tra cui autobus urbani e minibus, e potenzialmente essere utilizzate da più agenzie. Invece che ognuna sviluppi la propria infrastruttura, potrebbero esserci opportunità per condividere tali investimenti.
Mike Hynes, Vicedirettore, Transit, Catalyst Mobility
Il finanziamento pubblico rimane fondamentale per il rinnovo delle flotte negli Stati Uniti, ma anche i modelli di acquisto stanno evolvendo, con crescente attenzione al noleggio, alle procedure di acquisto congiunto e a accordi di acquisto più flessibili. Come valuta questi sviluppi e in che misura possono aiutare gli operatori a utilizzare al meglio le risorse disponibili?
Ristrutturare il modo in cui le agenzie possono utilizzare i fondi, concedendo loro maggiore flessibilità, è utile. Credo che questo processo dovrà continuare: non esiste una soluzione universale. Stiamo iniziando a notare una maggiore enfasi sulla riforma delle procedure di acquisto: acquisti congiunti, specifiche di base e contratti statali, sia a Washington, in Virginia che in California. Si tratta di fornire alle agenzie un modo per ottenere di più con i loro fondi, al contempo riducendo alcuni dei costi legati alla personalizzazione e agli ordini ritardati.
Esistono città, regioni o agenzie di trasporto negli Stati Uniti che stanno sperimentando nuovi modelli di business, forse meno dipendenti dai finanziamenti pubblici? Ad esempio, partnership pubblico-privato o un maggiore coinvolgimento da parte delle istituzioni finanziarie. Esistono alternative a questa forte dipendenza dai finanziamenti pubblici?
Ci sono agenzie che esplorano modelli diversi, inclusi partnership pubblico-privato per specifici tipi di servizi. Stiamo osservando sempre più agenzie che considerano infrastrutture a uso condiviso, al fine di distribuire i costi o di sfruttare infrastrutture già in fase di sviluppo da parte di altri soggetti.
Un esempio è un progetto su cui stiamo lavorando con l’UCLA riguardante un’infrastruttura per la ricarica wireless. Ciò che è interessante è che questa infrastruttura potrebbe supportare diversi tipi di veicoli, inclusi autobus urbani e minibus, e potenzialmente essere utilizzata da più enti. Invece che ognuno sviluppi la propria infrastruttura, potrebbero esserci opportunità per condividere tali investimenti.
Credo che il modello di utilizzo condiviso diventerà sempre più comune.
Uno dei vantaggi della transizione verso tecnologie a zero emissioni o avanzate è che gli enti iniziano a considerare le cose in modo diverso: analizzano i veicoli, le infrastrutture, gli immobili e i vari modelli di finanziamento.
Stiamo osservando un mercato dei veicoli ancora in fase di maturazione. C’è stata una contrazione sul mercato statunitense, e ora vediamo che sta riprendendo vigore. Ecco perché è un momento cruciale. Continuiamo ad aggiungere veicoli a zero emissioni e veicoli dotati di tecnologie avanzate. Tuttavia, tutto ciò dipende davvero dai finanziamenti. Se le agenzie non dispongono di fondi per le operazioni, non avranno risorse nemmeno per i veicoli o per i progetti di investimento che desiderano realizzare. Questo è il problema principale che incombe sul mercato: come saranno strutturati i finanziamenti? Senza queste risposte, le agenzie non possono pianificare, sia per quanto riguarda i veicoli, le infrastrutture che le operazioni.
Mike Hynes, Vice Direttore, Transit, Catalyst Mobility
E per il resto della catena di approvvigionamento? Penso ai fornitori di energia, ai produttori di attrezzature per la ricarica e ai fornitori di infrastrutture di ricarica. Tutti questi elementi sono già presenti negli Stati Uniti, o si tratta ancora di un ecosistema da creare?
L’infrastruttura è sempre stata una sfida. Ecco perché uno degli obiettivi principali di Catalyst è aiutare le agenzie di trasporto a gestire prima di tutto le esigenze infrastrutturali.
Questo significa collaborare con le compagnie energetiche e i regolatori statali, capire quali infrastrutture siano necessarie e pianificare di conseguenza. Il bus stesso, in realtà, è la parte più semplice.
La pianificazione della transizione delle flotte è particolarmente importante. Molte aziende hanno già elaborato piani di elettrificazione, a volte per richiedere finanziamenti o per soddisfare i requisiti statali. Tuttavia, tali piani rappresentano spesso una fotografia statica di una determinata fase, e alcuni non vengono aggiornati da diversi anni.
Esaminare questi piani aiuta le aziende a comprendere le proprie esigenze infrastrutturali attuali e fornisce alle aziende di servizio pubblico e ad altri stakeholder le informazioni necessarie per prepararsi.
Se le aziende di servizio pubblico sanno quante flotte intendono trasformare e quando, possono pianificare di conseguenza i propri investimenti e lo sviluppo delle infrastrutture. Ciò è anche importante per capire dove si dirigerà il mercato nei prossimi cinque anni.
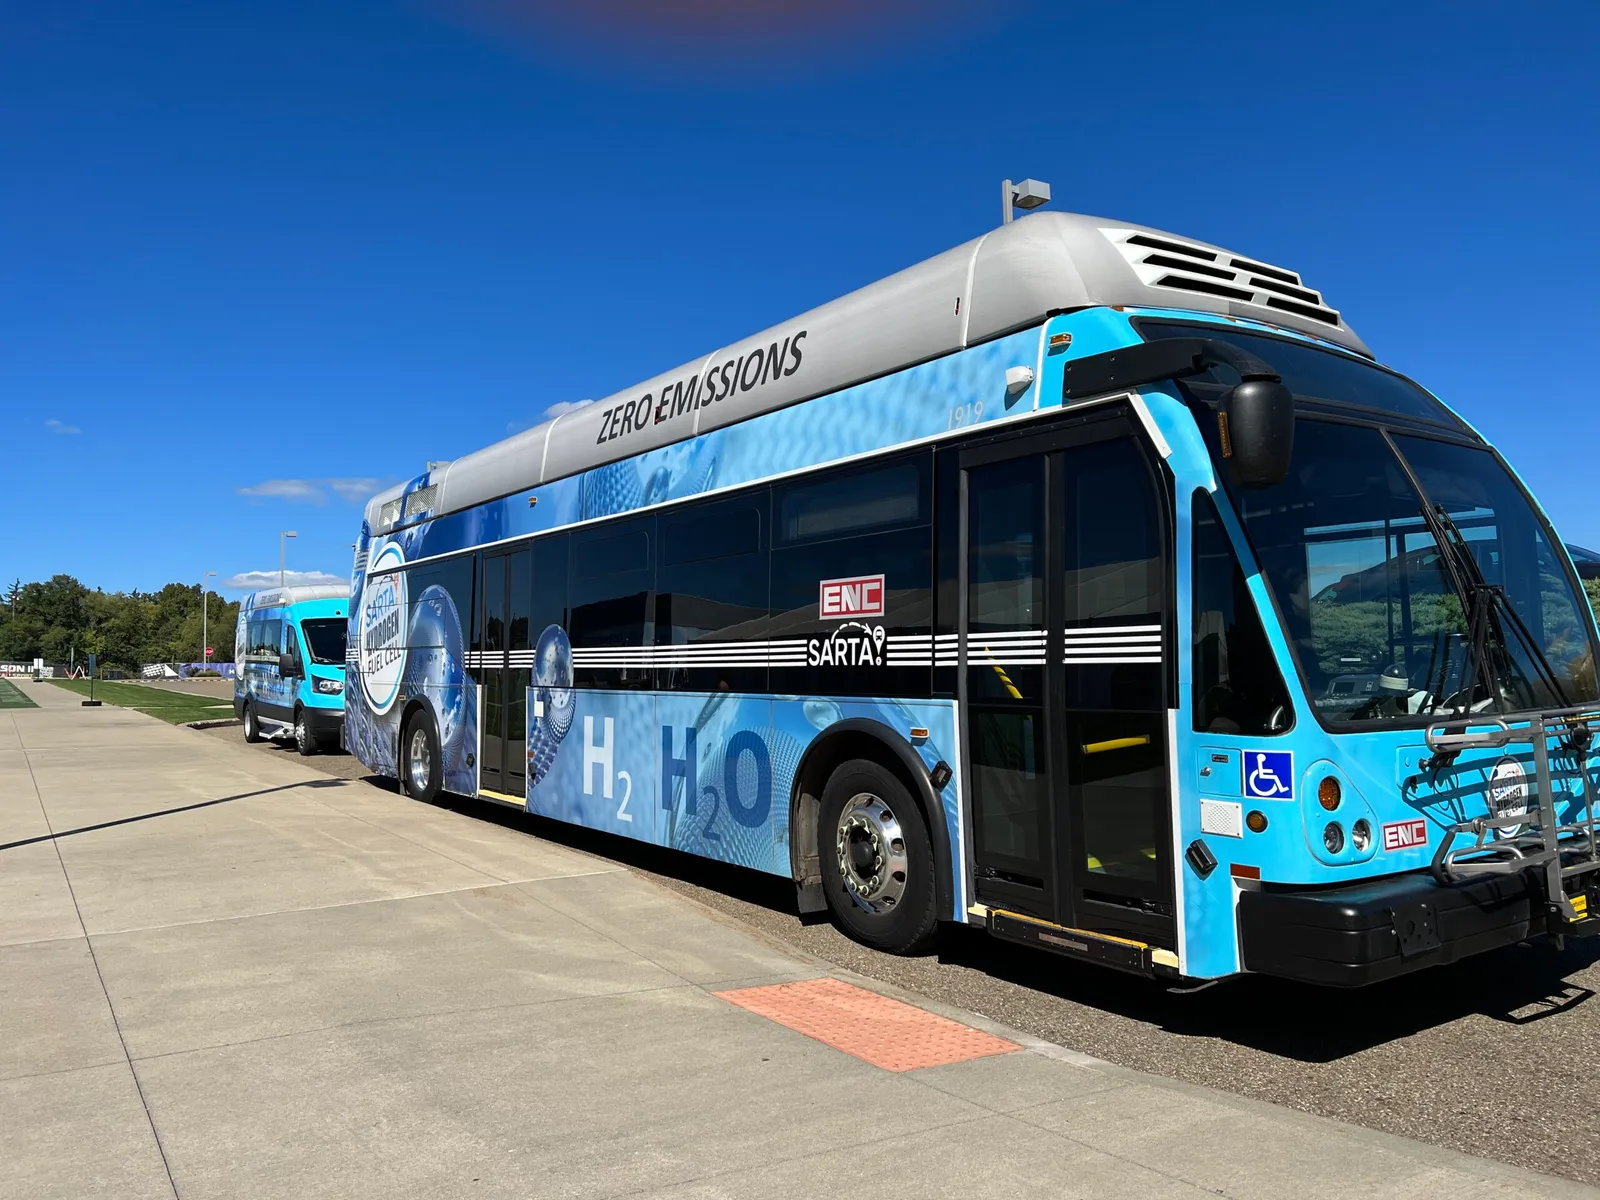
Catalyst è stata coinvolta anche in alcuni progetti interessanti legati all’idrogeno. Pensa che ci sia ancora spazio per l’idrogeno nel mercato statunitense?
Credo che l’idrogeno abbia un ruolo da svolgere. Tuttavia non credo che il suo sviluppo sia guidato esclusivamente dai trasporti, proprio come la tecnologia a batterie non è limitata ai trasporti. L’idrogeno richiederà infrastrutture per un uso condiviso. Non si può pretendere che le agenzie dei trasporti assumano tutta la responsabilità per la fornitura di idrogeno e la costruzione di stazioni di rifornimento. Abbiamo bisogno di infrastrutture in grado di servire diversi tipi di flotte, inclusi i progetti basati su corridoi specifici.
Stavamo facendo buoni progressi con il concetto dei hub per l’idrogeno. Tuttavia ci sono stati cambiamenti nella disponibilità dei finanziamenti e c’è stata una sorta di pausa, mentre tutti cercano di capire quale sarà il futuro.
Una cosa che sentiamo spesso dalle flotte è che l’idrogeno offre una maggiore autonomia. Tuttavia, comporta anche costi elevati. A volte le agenzie si concentrano quasi esclusivamente sul vantaggio legato all’autonomia, senza considerare tutto il resto. Da dove proviene l’idrogeno? Quanto costa? Quale infrastruttura è necessario costruire? E quale autonomia riescono effettivamente a ottenere?
In definitiva, l’idrogeno potrà essere la soluzione giusta per alcune flotte, ma queste hanno bisogno delle informazioni corrette per prendere tale decisione.
Non credo che il trasporto pubblico guidi necessariamente lo sviluppo dell’infrastruttura per l’idrogeno, soprattutto a causa dei costi coinvolti. Dobbiamo capire dove è possibile sviluppare infrastrutture condivise, se le aziende di trasporto su strada saranno coinvolte e se i progetti su specifici corridoi potranno supportare più utenti.