
O mercado de ônibus nos EUA entre incerteza de financiamento e novos fabricantes: Mike Hynes da Catalyst Mobility fala sobre a política Buy America, a transição para veículos zero emissões e a reforma nas compras governamentais
O mercado de ônibus de transporte público nos EUA enfrenta incertezas quanto ao financiamento, modelos de aquisição em evolução e uma paisagem industrial em mudança, enquanto as agências de transporte continuam planejando sua transição para frotas com zero emissões. Na APTA Expo 2026, em Chicago, discutimos esses desenvolvimentos com Mike Hynes, vice-diretor de Transporte da Catalyst Mobility, abordando a situação da indústria de ônibus nos EUA, o papel do financiamento federal, a entrada de fabricantes internacionais e as opções tecnológicas disponíveis para os operadores de transporte público.
A entrevista ocorre pouco depois da rebranding da CALSTART como Catalyst Mobility em setembro de 2026, antes de sua fusão planejada com a Forth no início de 2027. As duas organizações unem esforços nas áreas de implementação de veículos de zero emissões, políticas públicas, financiamento, infraestrutura de carregamento e suporte técnico para a transição das frotas.
A discussão também ocorreu no contexto da APTA Expo 2026 em Chicago, onde os fabricantes de veículos apresentaram diferentes abordagens para a renovação de frotas, desde tecnologias elétricas a bateria até soluções a GNV e híbridas. Hynes aborda a relação entre a disponibilidade de financiamento e a aquisição de veículos, a aplicação das exigências do programa Buy America aos novos participantes do mercado, e a crescente atenção dada às compras conjuntas e às infraestruturas de uso compartilhado.
A conversa também abrange o desenvolvimento da força de trabalho, a coordenação entre serviços públicos, a necessidade de atualizar os planos de eletrificação de frotas e o papel potencial do hidrogênio em aplicações de transporte. Segundo Hynes, o planejamento de infraestrutura e a previsibilidade dos financiamentos continuam sendo questões centrais para as agências que preparam investimentos em veículos e tecnologias, juntamente com o desenvolvimento de arranjos de aquisição mais flexíveis.
CALSTART se torna Catalyst Mobility para penetração global
CALSTART foi renomeada para Catalyst Mobility em setembro de 2026 e deve se unir à Forth, uma organização sem fins lucrativos dos EUA focada na eletrificação dos transportes, na infraestrutura de carregamento e no acesso equitativo à mobilidade limpa, no início de 2027. Qual é a razão por trás dessa transição, e o que, se algo, mudará em seu papel e atividades no setor de transporte público?
CALSTART surgiu na Califórnia, mas nosso trabalho evoluiu nos últimos 30 anos e se estende pelos EUA e internacionalmente. Embora a Califórnia continue sendo uma área central para nossas atividades, somos um acelerador global para a adoção de veículos de zero emissões. Juntamente com a Forth, a Catalyst Mobility terá a oportunidade de expandir ainda mais nosso alcance, expertise e impacto no setor de transportes. Temos muita sorte de ter a Forth conosco. Isso nos coloca em uma posição muito vantajosa tanto no aspecto político quanto no financeiro, aproveitando a experiência da Forth e nossa expertise técnica.
Sabemos que as transições para tecnologias avançadas levam muito tempo. Não é um processo linear. Por isso, continuaremos a utilizar nossa experiência e a apoiar as agências com o que elas precisam.
Existe um entendimento geral de que o programa “Buy America” faz muito sentido. O que está em debate é como chegarmos a isso. Talvez precisemos de um caminho mais gradual, um roteiro que permita que fabricantes estrangeiros entrem no mercado americano ao atender a determinados requisitos e marcos. Em troca, os EUA poderiam apoiar seus esforços para estabelecer operações de fabricação aqui, criar empregos americanos e produzir veículos localmente. Trata-se de oferecer a essas empresas um caminho claro para o futuro. Caso contrário, é realmente caro vir aos EUA, encontrar terreno, construir uma fábrica e treinar pessoas.
Mike Hynes, Diretor Adjunto de Trânsito, Catalyst Mobility
Existem áreas específicas onde você está vendo novas oportunidades?
Apoiar o desenvolvimento da força de trabalho. Ainda há muito trabalho a ser feito nessa área, especialmente no que diz respeito à ampliação das soluções existentes.
No momento, observamos muitas agências realizando programas pontuais. Acreditamos que há uma oportunidade perdida de escalar as soluções que funcionam e garantir que as agências tenham os recursos de que precisam. Continuamos nosso trabalho no desenvolvimento da força de trabalho, além dos projetos de demonstração tecnológica nos quais estamos envolvidos.
Mike Hynes sobre a situação do mercado de transporte dos EUA
Como você avalia a situação atual do mercado de transporte dos EUA? Na APTA Expo, vimos uma forte ênfase na necessidade de financiamento estável. Mas, além do financiamento, e do ponto de vista tecnológico, como você vê a saúde do mercado?
O mercado está em um período de transição, pois ainda estamos superando os efeitos da COVID em termos de como as agências se adaptam. O financiamento operacional adicional fornecido às agências as ajudou durante a COVID e além.
Observamos que o mercado de veículos ainda está amadurecendo. Houve uma contração no mercado dos EUA, e agora vemos que ele está se recuperando. É por isso que este é um momento crítico.
Continuamos a adicionar veículos de zero emissão e veículos com tecnologia avançada. Mas isso depende realmente de financiamento. Se as agências não tiverem recursos para as operações, elas também não terão financiamento para veículos ou para os projetos de infraestrutura que desejam realizar.
Esse é o maior problema que paira sobre o mercado: qual será a forma de financiamento? Sem essas respostas, as agências não conseguem planejar, seja em relação a veículos, infraestrutura ou operações.
Falando sobre a transição para emissões zero, costumávamos ver as exposições como locais onde era possível ter uma ideia de como seria o mercado nos próximos cinco anos. Na Europa, começamos a ver ônibus elétricos em exposições por volta de 2015, mesmo quando praticamente não havia nenhum deles nas estradas. O que nos surpreendeu em Chicago foi o fato de aparentemente não termos visto uma abordagem voltada para o futuro do lado da fabricação. Como você interpreta isso?
Acho que os fabricantes americanos estão reagindo à situação atual do mercado, na qual o financiamento provavelmente não estará disponível para apoiar veículos de emissões zero. Ainda existem agências ativamente envolvidas em projetos de emissões zero. Mas muitas agora estão considerando GNV ou híbridos como alternativas caso o financiamento não esteja disponível.
O que observamos reflete as diferentes condições de mercado e estratégias dos fabricantes. Os OEMs estabelecidos nos EUA estão reagindo a um mercado no qual frotas mistas provavelmente continuarão sendo uma realidade por algum tempo. Suas ofertas de produtos refletem as necessidades operacionais e as prioridades de investimento de seus clientes.
Por outro lado, os fabricantes que entram no mercado dos EUA vindo da Europa e de outras regiões dão maior ênfase às tecnologias de zero emissões. Muitos já adquiriram experiência com essas soluções em seus mercados domésticos e agora buscam levar esse conhecimento e esses produtos para a América do Norte.
Eu não consideraria isso necessariamente uma diferença de ambição, mas sim duas abordagens moldadas por experiências e expectativas de mercado distintas.
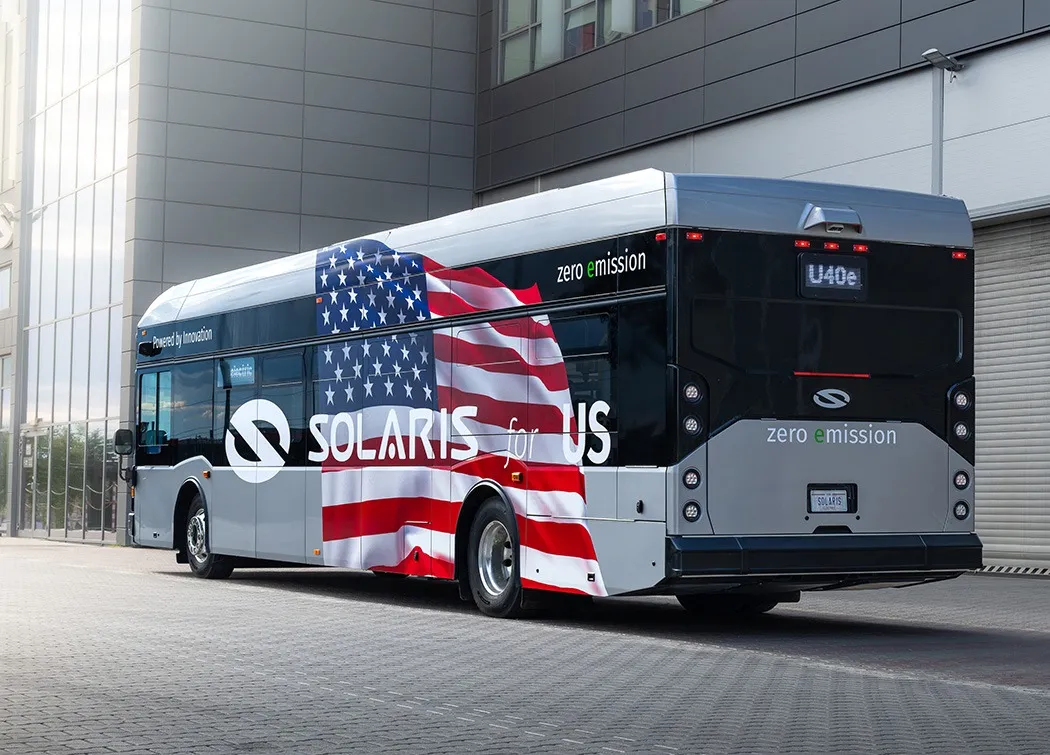
O mercado de ônibus de transporte dos EUA está mudando
Qual é a sua opinião sobre a APTA Expo 2026?
Acho que será interessante observar como o mercado reagirá aos novos concorrentes nos EUA, independentemente de eles construírem aqui ou não. Como a Solaris produz seus ônibus? Como a VinFast planeja projetar seus ônibus? Qual é a reação do mercado e quais frotas estão interessadas? O que elas estão procurando?
O programa “Buy America” é um pilar importante da política industrial dos EUA, contando com amplo apoio político. Mas isso não acaba também desacelerando o ritmo da inovação e impondo certos limites ao mercado?
Existe um consenso geral de que o “Buy America” faz muito sentido. O que está em debate é a maneira como chegaremos a isso.
Talvez precisemos de um caminho mais gradual, um roteiro que permita aos fabricantes estrangeiros entrar no mercado dos EUA ao atender a determinados requisitos e marcos. Em troca, os EUA poderiam apoiar seus esforços para estabelecer operações de fabricação aqui, criar empregos americanos e produzir veículos localmente.
Trata-se de oferecer a essas empresas um caminho claro para o futuro. Caso contrário, é muito caro vir aos EUA, encontrar terreno, construir uma fábrica e treinar funcionários.
Há agências analisando diferentes modelos, incluindo parcerias público-privadas para tipos específicos de serviços. Observamos cada vez mais agências interessadas em infraestruturas de uso compartilhado, com o objetivo de distribuir os custos ou utilizar infraestruturas que já estão sendo desenvolvidas por outros. Um exemplo é um projeto no qual estamos trabalhando com a UCLA envolvendo infraestrutura de carregamento sem fio. O interessante é que essa infraestrutura pode suportar diferentes tipos de veículos, incluindo ônibus de transporte coletivo e shuttles menores, e potencialmente ser utilizada por várias agências. Em vez de cada uma desenvolver sua própria infraestrutura, podem surgir oportunidades para compartilhar esses investimentos.
Mike Hynes, Diretor Adjunto de Transporte, Catalyst Mobility
O financiamento público continua sendo fundamental para a renovação da frota nos EUA, mas os modelos de aquisição também estão evoluindo, com crescente atenção ao arrendamento, às aquisições conjuntas e a arranjos de compra mais flexíveis. Como você avalia esses desenvolvimentos, e até que ponto eles podem ajudar as operadoras a utilizar melhor os recursos disponíveis?
Reestruturar a forma como as agências podem usar os fundos, dando-lhes mais flexibilidade, é útil. E acho que isso precisará continuar. Não existe uma solução que sirva para todos. Estamos começando a ver uma ênfase crescente na reforma das aquisições: aquisições conjuntas, especificações básicas e contratos estaduais, seja em Washington, Virgínia ou Califórnia. Trata-se de fornecer às agências uma maneira de obter mais valor pelo seu dinheiro, ao mesmo tempo em que se aborda alguns dos custos associados à personalização e aos pedidos atrasados.
Existem cidades, regiões ou agências de transporte nos EUA que estão experimentando novos modelos de negócios, talvez menos dependentes de financiamento público? Por exemplo, parcerias público-privadas ou maior envolvimento de instituições financeiras. Existem alternativas a essa forte dependência de financiamento público?
Há agências que analisam diferentes modelos, incluindo parcerias público-privadas para tipos específicos de serviços. Estamos vendo mais agências interessadas em infraestruturas de uso compartilhado, que podem distribuir os custos ou utilizar infraestruturas que já estão sendo desenvolvidas por outros.
Um exemplo é um projeto no qual estamos trabalhando com a UCLA envolvendo infraestrutura de carregamento sem fio. O interessante é que essa infraestrutura pode suportar diferentes tipos de veículos, incluindo ônibus de transporte público e shuttles menores, e potencialmente ser utilizada por várias agências. Em vez de cada uma desenvolver sua própria infraestrutura, podem surgir oportunidades de compartilhar esses investimentos.
Acho que o modelo de uso compartilhado vai se tornar cada vez mais comum.
Uma das vantagens da transição para tecnologias de zero emissão ou avançadas é que as agências passam a enxergar as coisas de maneira diferente. Elas analisam veículos, infraestrutura, imóveis e diferentes modelos de financiamento.
Observamos que o mercado de veículos ainda está amadurecendo. Houve uma contração no mercado dos EUA, e agora vemos que ele está se recuperando. É por isso que este é um momento crítico. Continuamos a adicionar veículos de zero emissão e veículos com tecnologia avançada. Mas isso depende realmente de financiamento. Se as agências não tiverem recursos para suas operações, elas não terão financiamento para veículos ou para os projetos de infraestrutura que desejam realizar. Esse é o maior problema que paira sobre o mercado: qual será a forma de financiamento? Sem essas respostas, as agências não conseguem planejar, seja em relação a veículos, infraestrutura ou operações.
Mike Hynes, Diretor Adjunto de Transporte, Catalyst Mobility
E quanto ao resto da cadeia de suprimentos? Estou pensando em fornecedores de energia, fabricantes de equipamentos de carregamento e fornecedores de infraestrutura de carregamento. Todos esses elementos já existem nos EUA, ou ainda se trata de um ecossistema que precisa ser construído?
A infraestrutura sempre foi um desafio. É por isso que uma das coisas em que nos concentramos na Catalyst é ajudar as agências de transporte a atender às necessidades de infraestrutura antes de qualquer outra coisa.
Isso significa interagir com empresas de serviços públicos e órgãos reguladores estaduais, entender quais infraestruturas são necessárias e planejar adequadamente. O próprio ônibus é, na verdade, a parte mais fácil.
O planejamento da transição das frotas é particularmente importante. Muitas agências já desenvolveram planos de eletrificação, às vezes para solicitar financiamento ou atender a requisitos estatais. No entanto, esses planos costumam representar apenas um momento específico, e alguns não foram atualizados há vários anos.
A revisão desses planos ajuda as agências a entenderem suas necessidades atuais de infraestrutura e fornece às empresas de serviços públicos e a outros interessados as informações necessárias para se prepararem.
Se as empresas de serviços públicos souberem quantas frotas pretendem fazer a transição e quando, poderão planejar seus investimentos e o desenvolvimento de sua infraestrutura de acordo. Isso também é importante para entender para onde o mercado está se direcionando nos próximos cinco anos.
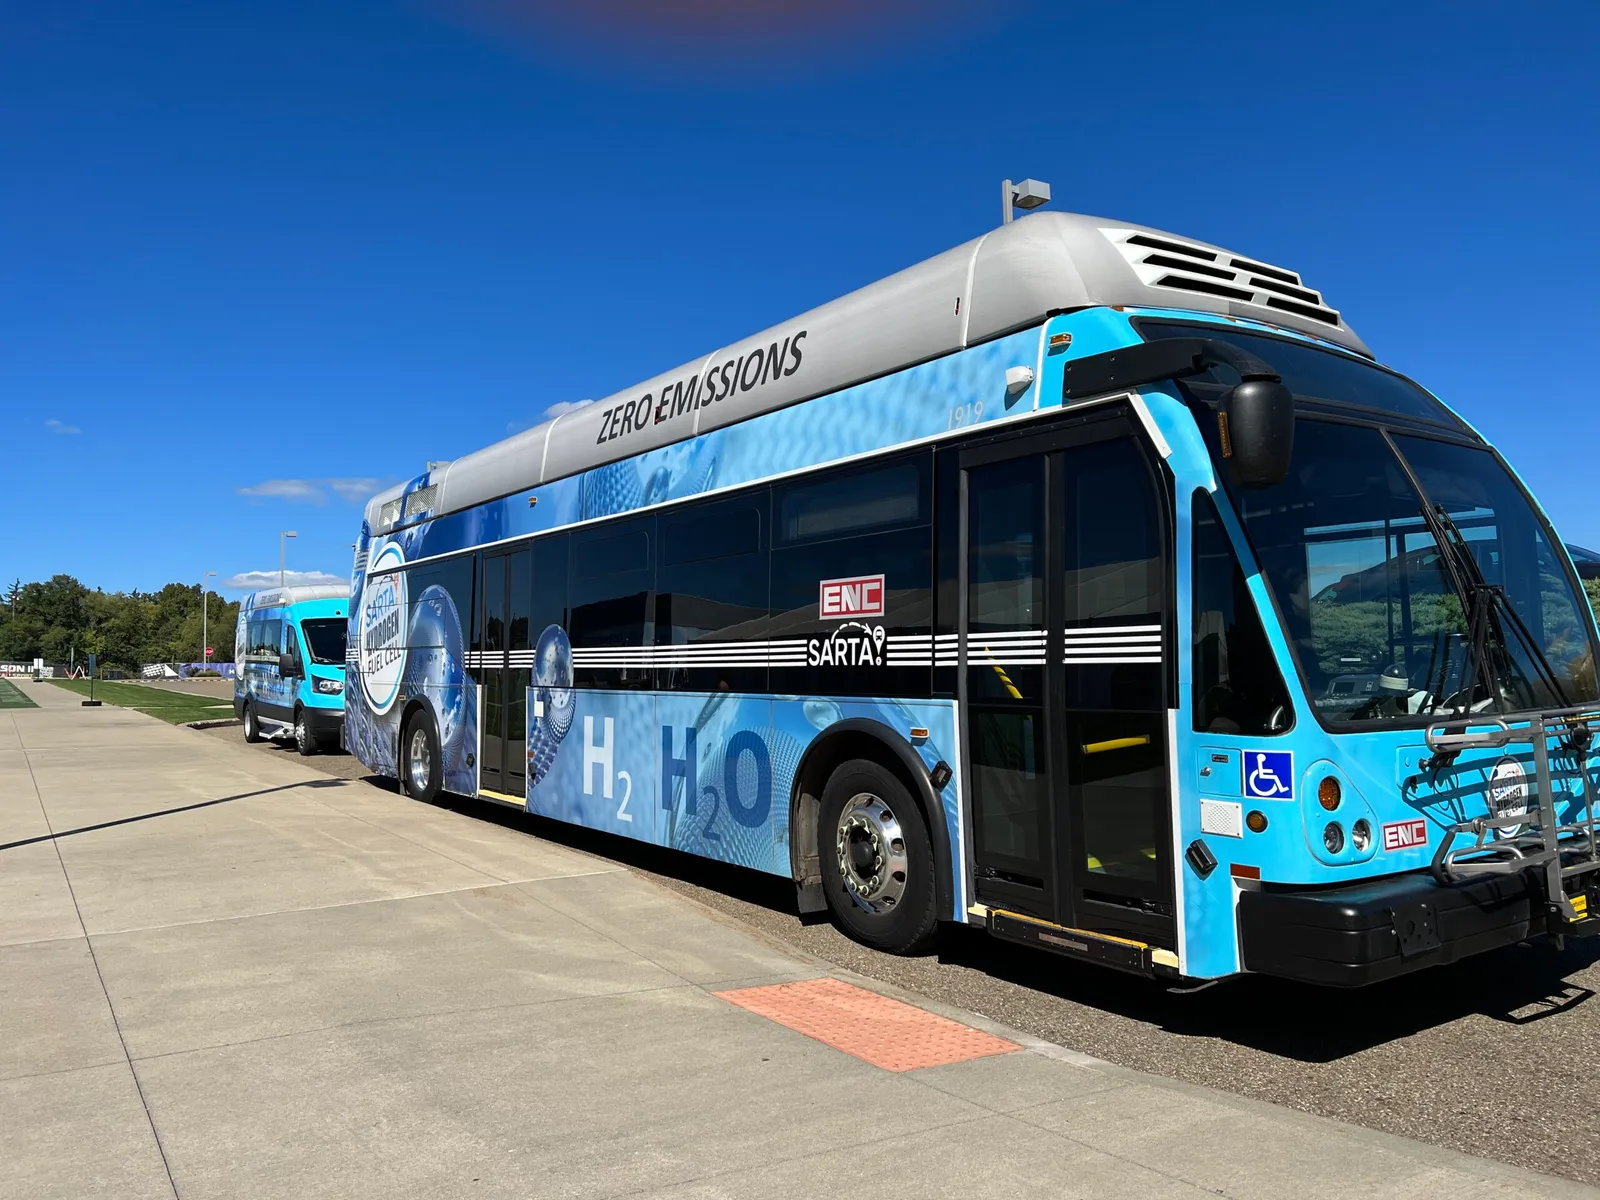
A Catalyst também esteve envolvida em alguns projetos interessantes relacionados ao hidrogênio. Você acha que ainda há espaço para o hidrogênio no mercado dos EUA?
Acho que o hidrogênio tem um papel a desempenhar. Mas não acredito que seu desenvolvimento seja impulsionado apenas pelo transporte público, assim como a tecnologia elétrica a bateria não se limita ao transporte público. O hidrogênio exigirá infraestrutura de uso compartilhado. Não se pode esperar que as agências de transporte assumam toda a responsabilidade pela obtenção do hidrogênio e pela construção de postos de abastecimento. Precisamos de infraestrutura capaz de atender a diferentes tipos de frotas, incluindo projetos baseados em corredores de transporte.
Estávamos fazendo bons progressos com o conceito de hubs de hidrogênio. Mas houve mudanças na disponibilidade de financiamento, e houve uma espécie de pausa enquanto todos tentam entender como será o futuro.
Uma coisa que ouvimos frequentemente das frotas é que o hidrogênio oferece maior autonomia. Mas isso também vem com um custo significativo. Às vezes, as empresas se concentram quase exclusivamente na vantagem da autonomia, sem considerar tudo o mais. De onde vem o hidrogênio? Quanto custa? Que infraestrutura precisa ser construída? E qual autonomia elas realmente conseguem alcançar?
Em última análise, o hidrogênio será a solução adequada para algumas frotas, mas elas precisam das informações certas para tomar essa decisão.
Acho que o transporte público não necessariamente liderará o desenvolvimento da infraestrutura de hidrogênio, principalmente devido aos custos envolvidos. Precisamos entender onde é possível desenvolver infraestruturas compartilhadas, se as empresas de transporte de caminhões estarão envolvidas e se os projetos de corredores poderão atender a vários usuários.