
Rynek autobusów w USA pomiędzy niepewnościami finansowymi a nowymi producentami: Mike Hynes z Catalyst Mobility o programie Buy America, przejściu na pojazdy zeroemisyjne oraz reformie procesów zakupowych
Rynek autobusów komunikacyjnych w Stanach Zjednoczonych boryka się z niepewnościami finansowymi, zmieniającymi się modelami zamówień oraz dynamicznie rozwijającym się otoczeniem przemysłowym, podczas gdy agencje transportowe nadal planują przejście na floty o zerowych emisjach. Na wystawie APTA Expo 2026 w Chicago omawialiśmy te kwestie z Mike’em Hynesem, zastępcą dyrektora ds. transportu w Catalyst Mobility, rozmawiając o stanie amerykańskiego przemysłu autobusowego, roli finansowania federalnego, wejściu na rynek producentów międzynarodowych oraz dostępnych opcjach technologicznych dla operatorów transportu publicznego.
Wywiad ten został przeprowadzony wkrótce po przemianowaniu CALSTART na Catalyst Mobility we wrześniu 2026 roku, przed planowanym połączeniem z Forth na początku 2027 roku. Obie organizacje łączą w sobie działania związane z wdrażaniem pojazdów o zerowych emisjach, tworzeniem polityk, pozyskiwaniem funduszy, budową infrastruktury do ładowania oraz udzielaniem wsparcia technicznego przy przejściu na nowe floty.
Dyskusja odbyła się również na tle APTA Expo 2026 w Chicago, gdzie producenci pojazdów prezentowali różne podejścia do odnowy floty – od technologii elektrycznych z bateriami po rozwiązania na bazie CNG i hybrydowe. Hynes omawia związek pomiędzy dostępnością finansowania a zakupem pojazdów, zastosowanie wymogów „Buy America” wobec nowych graczy na rynku oraz rosnące zainteresowanie wspólnymi zakupami i infrastrukturą wspólnego użytku.
Rozmowa dotyczy również rozwoju zasobów ludzkich, koordynacji usług, konieczności aktualizacji planów elektryfikacji floty oraz potencjalnej roli wodoru w zastosowaniach transportowych. Według Hynesa planowanie infrastruktury i przewidywalność finansowania pozostają kluczowymi kwestiami dla agencji przygotowujących inwestycje w pojazdy i technologie, obok tworzenia bardziej elastycznych mechanizmów zakupowych.
CALSTART staje się Catalyst Mobility w celu globalnego rozprzestrzeniania się
CALSTART został przemianowany na Catalyst Mobility we wrześniu 2026 roku i ma połączyć się z Forth, amerykańską organizacją non-profit zajmującą się elektryfikacją transportu, infrastrukturą ładowania oraz równym dostępem do czystego transportu, na początku 2027 roku. Jaka jest motywacja tego przejścia i co, jeśli w ogóle, zmieni się w twojej roli i działaniach w sektorze transportu publicznego?
CALSTART powstał w Kalifornii, ale nasza działalność rozwinęła się w ciągu ostatnich 30 lat i obejmuje tereny całych Stanów Zjednoczonych oraz kraje na całym świecie. Chociaż Kalifornia pozostaje kluczowym obszarem naszych działań, jesteśmy globalnym akceleratorem wdrażania pojazdów o zerowych emisjach. Wraz z Forth, Catalyst Mobility będzie miało możliwość dalszego rozszerzania swojej obecności, wiedzy i wpływu w sektorze transportu publicznego. Jesteśmy naprawdę szczęśliwi, że mamy przy sobie Forth – to umieszcza nas w doskonałej pozycji zarówno pod względem polityki, jak i finansowania, dzięki doświadczeniu Forth oraz naszej wiedzy technicznej.
Znamy fakt, że przejście na zaawansowane technologie zajmuje dużo czasu i nie przebiega liniowo. Dlatego będziemy nadal wykorzystywać nasze doświadczenie oraz wspierać instytucje w dostarczaniu im niezbędnej pomocy.
Panuje powszechne przekonanie, że program „Buy America” ma dużo sensu. Dyskusyjne jest natomiast to, jak do niego dojść. Być może potrzebna jest bardziej stopniowa ścieżka, plan działania, który umożliwiłby producentom za granicą wejście na rynek amerykański poprzez spełnienie określonych wymagań i osiągnięcie określonych celów. W zamian Stany Zjednoczone mogłyby wspierać ich wysiłki w zakresie zakładania tu zakładów produkcyjnych, tworzenia miejsc pracy dla Amerykanów oraz budowy pojazdów lokalnie. Chodzi o to, by dać tym firmom jasną drogę naprzód. W przeciwnym razie przyjazd do USA, znalezienie terenu, fabryki oraz szkolenie pracowników jest naprawdę drogi.
Mike Hynes, zastępca dyrektora, Transit, Catalyst Mobility
Czy są jakieś konkretne obszary, w których dostrzega pan nowe możliwości?
Wsparcie rozwoju siły roboczej. W tym obszarze wciąż jest wiele do zrobienia, szczególnie jeśli chodzi o skalowanie rozwiązań.
Obecnie widzimy wiele agencji realizujących jednorazowe programy. Uważamy, że umyka nam szansa na skalowanie tych rozwiązań, które się sprawdzają, oraz na zapewnienie agencjom niezbędnych zasobów. Kontynuujemy pracę nad rozwojem zasobów ludzkich, równolegle z projektami demonstracyjnymi w dziedzinie technologii, w których bierzemy udział.
Mike Hynes o stanie amerykańskiego rynku transportu publicznego
Jak ocenia Pan obecny stan amerykańskiego rynku transportu publicznego? Na APTA Expo zauważyliśmy duży nacisk na konieczność stabilnego finansowania. Ale poza finansowaniem, z technologicznego punktu widzenia, jak ocenia Pan kondycję tego rynku?
Rynek znajduje się w okresie transformacji, ponieważ agencje wciąż dostosowują się do skutków COVID-19. Dodatkowe środki operacyjne przyznane agencjom pomogły im przetrwać okres pandemii i czas po niej.
Widzimy, że rynek pojazdów wciąż się rozwija. Na rynku amerykańskim nastąpił spadek, a teraz obserwujemy jego odbudowę. Dlatego to kluczowy moment.
Kontynuujemy wprowadzanie pojazdów zeroemisyjnych oraz tych wyposażonych w zaawansowaną technologię. Ale to naprawdę zależy od finansowania. Jeśli agencje nie mają środków na działalność, nie będą miały też funduszy na pojazdy ani na projekty inwestycyjne, które chcą realizować.
To największy problem dla rynku: jak będzie wyglądać finansowanie? Bez tych odpowiedzi agencje nie mogą planować, czy to w zakresie pojazdów, infrastruktury, czy działalności operacyjnej.
Mówiąc o przejściu na zero emisji, kiedyś postrzegaliśmy wystawy jako miejsca, gdzie można było rzucić okiem na to, jak będzie wyglądał rynek w ciągu najbliższych pięciu lat. W Europie około 2015 roku zaczęliśmy widzieć na wystawach autobusy elektryczne, mimo że na drogach praktycznie ich nie było. To, co zaskoczyło nas w Chicago, to fakt, że najwyraźniej nie dostrzegliśmy zbyt wielu przedsięwzięć o charakterze przyszłościowym ze strony producentów. Jak to interpretujesz?
Myślę, że amerykańscy producenci reagują na obecną sytuację rynkową, w której finansowanie projektów związanych z zerowymi emisjami może nie być dostępne. Nadal istnieją agencje aktywnie angażujące się w takie projekty. Jednak wiele z nich rozważa teraz gaz ziemny lub pojazdy hybrydowe jako alternatywy, jeśli finansowanie nie jest dostępne.
To, co obserwujemy, odzwierciedla różne warunki rynkowe oraz strategie producentów. Ugruntowane firmy OEM w USA reagują na rynek, na którym zmešane floty prawdopodobnie będą rzeczywistością przez jakiś czas. Ich oferta produktów odpowiada potrzebom operacyjnym oraz priorytetom inwestycyjnym ich klientów.
Z drugiej strony producenci wchodzący na rynek amerykański z Europy i innych regionów kładą większy nacisk na technologie zeroemisyjne. Wielu z nich zdobyło już doświadczenie w korzystaniu z tych rozwiązań na swoich rynkach krajowych i teraz chce przenieść tę wiedzę oraz produkty do Ameryki Północnej.
Nie postrzegałbym tego koniecznie jako różnicy w ambicjach, lecz raczej jako dwie różne podejścia kształtowane przez odmienne doświadczenia i oczekiwania rynkowe.
Rynek autobusów komunikacyjnych w USA się zmienia
Jaka jest pańska opinia po APTA Expo 2026?
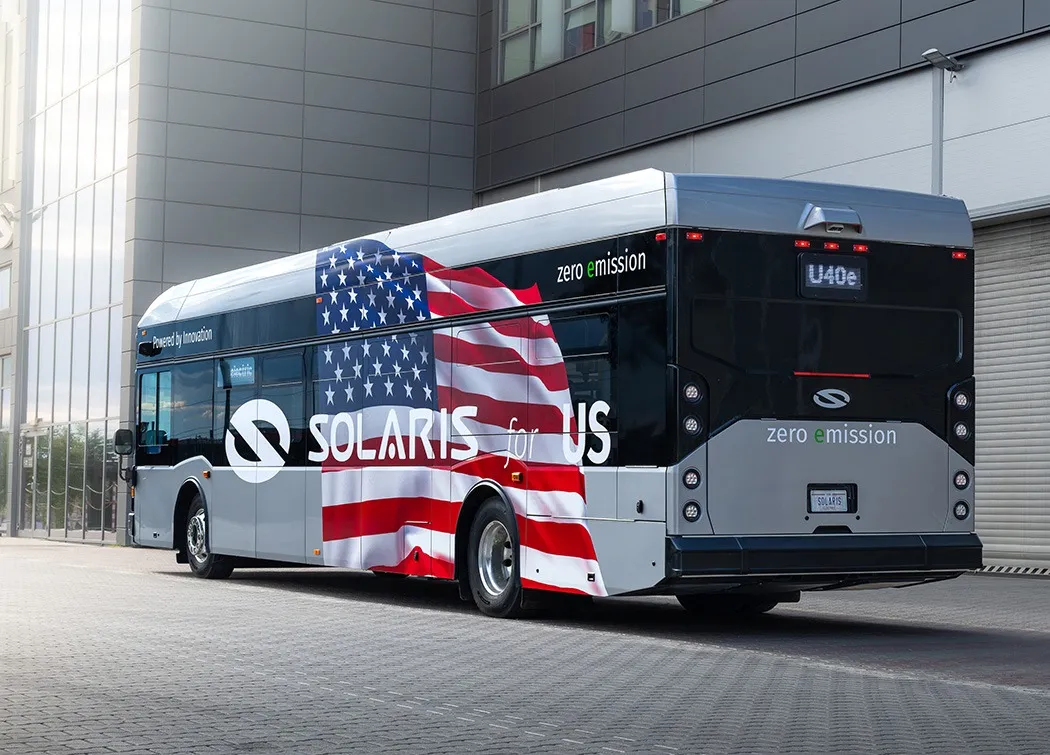
Myślę, że będzie ciekawe zobaczyć, jak rynek zareaguje na nowych graczy na amerykańskim rynku, niezależnie od tego, czy będą tu budować, czy nie. Jak Solaris produkuje swoje autobusy? Jak VinFast zaprojektuje swoje autobusy? Jaka jest reakcja rynku i które floty są zainteresowane? Czego szukają?
Buy America jest kluczowym elementem amerykańskiej polityki przemysłowej i cieszy się szerokim poparciem politycznym. Czy nie spowalnia on jednak tempa innowacji i nie stanowi pewnego hamulca dla rynku?
Panuje powszechne uznanie, że Buy America ma dużo sensu. Dyskusja dotyczy raczej sposobu osiągnięcia tego celu.
Być może potrzebujemy bardziej stopniowego podejścia, planu działania, który umożliwiłby producentom za granicą wejście na rynek amerykański poprzez spełnienie określonych wymagań i osiągnięcie określonych etapów. W zamian Stany Zjednoczone mogłyby wspierać ich wysiłki w zakresie utworzenia tu zakładów produkcyjnych, stworzenia miejsc pracy dla Amerykanów oraz produkcji pojazdów lokalnie.
Chodzi o to, by dać tym firmom jasną drogę do przodu. W przeciwnym razie przyjazd do Stanów Zjednoczonych, znalezienie ziemi, fabryki oraz przeszkolenie pracowników jest naprawdę drogie.
Istnieją agencje, które biorą pod uwagę różne modele, w tym partnerstwa publiczno-prywatne w zakresie określonych rodzajów usług. Widzimy, że coraz więcej agencji rozważa infrastrukturę wspólnego użytku, która mogłaby rozproszyć koszty lub wykorzystać infrastrukturę już rozwijaną przez kogoś innego. Przykładem jest projekt, nad którym pracujemy z UCLA, dotyczący infrastruktury do bezprzewodowego ładowania. Interesujące jest to, że taka infrastruktura może obsługiwać różne typy pojazdów, w tym autobusy komunikacji publicznej i mniejsze autobusy szkolne, i może być wykorzystywana przez kilka agencji. Zamiast aby każda organizacja rozwijała własną infrastrukturę, mogą pojawić się możliwości wspólnego finansowania tych inwestycji.
Mike Hynes, zastępca dyrektora ds. transportu, Catalyst Mobility
Finansowanie publiczne pozostaje kluczowe dla odnowy floty w Stanach Zjednoczonych, ale modele zamówień również się rozwijają, przy czym coraz większą uwagę poświęca się leasingowi, wspólnym zamówieniom oraz bardziej elastycznym rozwiązaniom zakupowym. Jak ocenia Pan te zmiany i w jakim stopniu mogą one pomóc operatorom lepiej wykorzystać dostępne zasoby?
Przebudowa sposobu, w jaki agencje mogą wykorzystywać te środki, zapewniając im większą elastyczność, jest pomocna. Uważam, że to musi trwać dalej – nie jest to rozwiązanie uniwersalne. Zaczynamy obserwować rosnące znaczenie reformy procesów zamawiania: wspólne zamówienia, standardowe specyfikacje oraz umowy z władzami stanowymi, zarówno w Waszyngtonie, Wirginii, jak i Kalifornii. Chodzi o to, by dać agencjom możliwość uzyskania większych korzyści przy tym samym nakładzie środków, jednocześnie radząc sobie z kosztami związanymi z indywidualnymi dostosowaniami i opóźnionymi zamówieniami.
Czy w Stanach Zjednoczonych istnieją miasta, regiony lub agencje transportowe, które eksperymentują z nowymi modelami biznesowymi, być może mniej zależnymi od finansowania publicznego? Na przykład partnerstwa publiczno-prywatne lub większe zaangażowanie instytucji finansowych. Czy istnieją alternatywy dla tak silnej zależności od finansowania publicznego?
Istnieją agencje, które badają różne modele, w tym partnerstwa publiczno-prywatne w zakresie określonych rodzajów usług. Widzimy, że coraz więcej agencji rozważa infrastrukturę wspólnego użytku, która może pomóc w rozłożeniu kosztów, lub wykorzystuje infrastrukturę, którą już rozwija ktoś inny.
Jednym przykładem jest projekt, nad którym pracujemy z UCLA i który dotyczy infrastruktury do bezprzewodowego ładowania. Interesujące jest to, że ta infrastruktura może obsługiwać różne typy pojazdów, w tym autobusy komunikacyjne i mniejsze autobusy szkolne, i może być wykorzystywana przez wiele instytucji. Zamiast aby każda z nich rozwijała własną infrastrukturę, mogą pojawić się możliwości wspólnego wykorzystania tych inwestycji.
Uważam, że model wspólnego wykorzystania będzie stawał się coraz bardziej powszechny.
Jedną z zalet przejścia na technologie o zerowych emisjach lub zaawansowane rozwiązania jest to, że instytucje zaczynają patrzeć na rzeczy inaczej. Biorą pod uwagę pojazdy, infrastrukturę, nieruchomości oraz różne modele finansowania.
Widzimy, że rynek pojazdów wciąż się rozwija. Na rynku amerykańskim nastąpił spadek, a teraz obserwujemy jego odbudowę. Dlatego to kluczowy moment. Nadal wprowadzamy pojazdy bez emisji oraz pojazdy wyposażone w zaawansowaną technologię. Ale to naprawdę zależy od finansowania. Jeśli agencje nie mają środków na działalność, nie będą miały też funduszy na pojazdy ani na projekty inwestycyjne, które chcą realizować. To największy problem dla rynku: jak będzie wyglądać finansowanie? Bez tych odpowiedzi agencje nie mogą planować, czy to w zakresie pojazdów, infrastruktury, czy działalności.
Mike Hynes, zastępca dyrektora, Transit, Catalyst Mobility
A co z resztą łańcucha dostaw? Myślę o dostawcach energii, producentach sprzętu do ładowania oraz dostawcach infrastruktury do ładowania. Czy wszystkie te elementy już istnieją w USA, czy to nadal ekosystem, który trzeba stworzyć?
Infrastruktura zawsze stanowiła wyzwanie. Dlatego jednym z naszych priorytetów w Catalyst jest pomoc agencjom transportowym w rozwiązaniu problemów związanych z infrastrukturą przed wszystkim innym.
Oznacza to współpracę z przedsiębiorstwami energetycznymi i organami regulacyjnymi na poziomie stanowym, zrozumienie, jakiej infrastruktury jest potrzeba, oraz planowanie odpowiednio. Sam autobus jest w rzeczywistości najłatwiejszą częścią.
Planowanie transformacji flot jest szczególnie ważne. Wiele instytucji opracowało już plany elektryfikacji, czasami w celu ubiegania się o finansowanie lub spełnienia wymogów państwowych. Jednak te plany często stanowią jedynie obraz sytuacji w określonym momencie, a niektóre nie były aktualizowane od kilku lat.
Przeglądanie tych planów pomaga instytucjom zrozumieć ich aktualne potrzeby infrastrukturalne oraz dostarcza przedsiębiorstwom energetycznym i innym zainteresowanym stronom informacji niezbędnych do przygotowań.
Jeśli przedsiębiorstwa energetyczne wiedzą, ile flot planuje przeprowadzić transformację i kiedy, mogą odpowiednio planować swoje inwestycje i rozwój infrastruktury. Jest to również ważne, aby zrozumieć, w jakim kierunku będzie rozwijał się rynek w ciągu najbliższych pięciu lat.
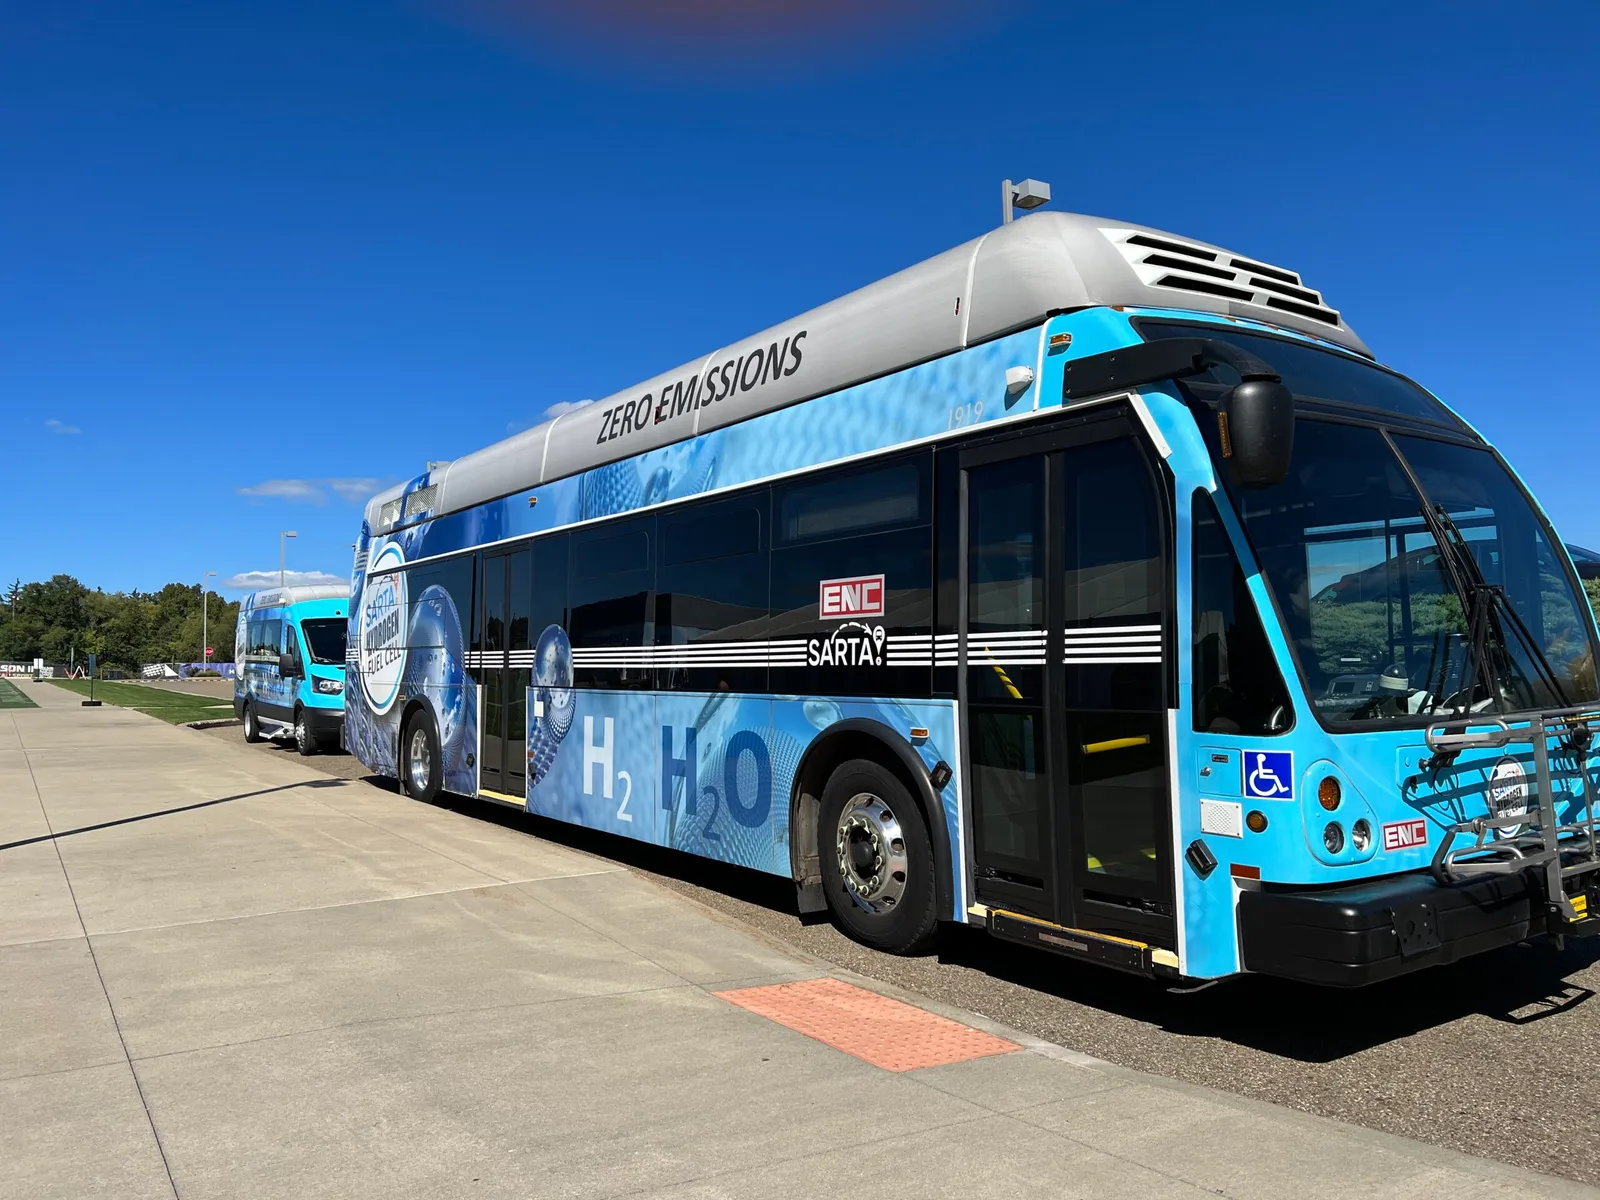
Catalyst brał również udział w kilku interesujących projektach związanych z wodorem. Czy uważa pan, że na rynku amerykańskim nadal istnieje miejsce dla wodoru?
Uważam, że wodór może odgrywać ważną rolę. Jednak nie sądzę, by jego rozwój był napędzany wyłącznie przez transport publiczny, tak samo jak technologia elektryczna oparta na bateriach nie jest ograniczona tylko do transportu publicznego. Wodór będzie wymagał infrastruktury do wspólnego użytku. Nie można oczekiwać, że agencje transportowe wezmą na siebie pełną odpowiedzialność za pozyskiwanie wodoru i budowę stacji tankowania. Potrzebujemy infrastruktury, która może służyć różnym typom flot, w tym projektom realizowanym wzdłuż określonych tras.
Robiliśmy dobre postępy w realizacji koncepcji centrów wodorowych. Jednak doszło do zmian w dostępności finansowania, a prace zostały na chwilę wstrzymane, ponieważ wszyscy starają się zrozumieć, jak będzie wyglądać przyszłość.
Często słyszymy od flot, że wodór zapewnia większy zasięg. Jednak wiąże się to również z znacznymi kosztami. Czasami firmy koncentrują się niemal wyłącznie na tej zaletie, nie biorąc pod uwagę wszystkich innych czynników. Skąd pochodzi wodór? Ile kosztuje? Jaką infrastrukturę trzeba zbudować? I jaki rzeczywiście zasięg osiągają?
Ostatecznie wodór będzie odpowiednim rozwiązaniem dla niektórych flot, ale potrzebują one właściwych informacji, aby podjąć tę decyzję.
Nie sądzę, że transport publiczny koniecznie będzie pionierem w rozwoju infrastruktury wodorowej, głównie ze względu na związane z tym koszty. Musimy zrozumieć, gdzie można rozwijać wspólną infrastrukturę, czy zaangażowane będą firmy transportowe oraz czy projekty korytarzowe mogą obsłużyć wielu użytkowników.