
美国巴士市场面临资金不确定性与新汽车制造商的挑战:Catalyst Mobility的Mike Hynes谈“买美国货”政策、零排放转型及采购改革
美国公交市场正面临资金不确定性、采购模式变革以及制造业格局变动的挑战,与此同时各公交机构仍在规划向零排放车队的转型。在2026年于芝加哥举办的APTA展览会上,我们与Catalyst Mobility公司公交业务副主任迈克·海因斯探讨了这些发展动态,分析了美国公交行业的现状、联邦资金的作用、国际制造商的进入以及公共交通运营商可用的技术选择。
此次采访发生在2026年9月CALSTART更名为Catalyst Mobility之后不久,而该公司还计划在2027年初与Forth合并。这两家机构在零排放车辆推广、政策制定、资金支持、充电基础设施以及车队转型技术支持等方面开展协作。
此次讨论是在2026年芝加哥APTA展览会的背景下进行的,各汽车制造商在会上展示了多种车队更新方案,从纯电动技术到压缩天然气及混合动力解决方案应有尽有。海因斯探讨了资金可用性与车辆采购之间的关系、美国本土采购要求对新市场进入者的影响,以及人们对联合采购和共享基础设施的日益关注。
讨论内容还涵盖了劳动力发展、各部门间的协调、更新车队电气化计划的必要性,以及氢能在公共交通领域可能发挥的作用。据海因斯称,对于那些准备在车辆和技术方面进行投资的机构而言,基础设施规划与资金可预测性仍是核心问题,同时还需要建立更加灵活的采购机制。
CALSTART更名为Catalyst Mobility以拓展全球业务
CALSTART于2026年9月更名为Catalyst Mobility,并计划于2027年初与专注于交通电气化、充电基础设施以及公平获取清洁出行方式的美国非营利组织Forth合并。此次更名背后的原因是什么?在公共交通领域,您的职责和业务又会发生哪些变化?
CALSTART起源于加利福尼亚州,但在过去的30年里,我们的业务范围已扩展到全美乃至全球。虽然加利福尼亚仍是我们的核心业务区域,但我们实际上是一家推动零排放车辆普及的全球性机构。通过与Forth的合作,Catalyst Mobility将有机会进一步拓展在交通领域的业务范围、专业能力及影响力。能有Forth与我们携手,我们感到无比幸运,这让我们在政策制定和资金筹措方面都处于有利地位,同时也能充分利用Forth的经验与我们的技术专长。
我们深知向先进技术过渡需要很长时间,且并非一帆风顺。因此,我们将继续凭借自身经验,为相关机构提供所需的支持。
人们普遍认为“购买美国产品”这一理念很有道理。值得讨论的是如何实现这一目标。或许我们需要一条更为渐进的道路,制定一份路线图,让海外制造商通过满足特定要求和阶段性目标进入美国市场。作为回报,美国可以支持他们在当地建立制造设施、创造美国就业机会并本地生产汽车。关键是要为这些公司指明明确的未来发展方向。否则,来到美国、寻找土地、建立工厂并培训员工的成本实在太高。
Catalyst Mobility交通部门副主任迈克·海因斯
您是否看到某些特定领域存在新的机遇?
在支持劳动力发展方面还有许多工作要做,尤其是在扩大解决方案规模方面。
目前,我们看到许多机构都在开展一次性项目。我们认为,这错失了扩大有效解决方案规模、确保机构获得所需资源的机遇。在推进技术示范项目的同时,我们也在持续致力于劳动力发展工作。
Mike Hynes谈美国公共交通市场的现状
您如何评估美国公共交通市场的当前状况?在APTA展会上,我们明显感受到人们对稳定资金的强烈需求。但除了资金问题之外,从技术层面来看,您如何看待市场的健康状况?
市场正处于转型期,因为各机构仍在适应新冠疫情后的新环境。政府为这些机构提供的额外运营资金帮助它们度过了新冠疫情时期以及之后的挑战。
我们看到汽车市场仍在成熟发展中。美国市场曾出现萎缩,现在又开始复苏。正因如此,当前是个至关重要的时期。
我们持续推出零排放车辆和具备先进技术的车辆,但这实际上依赖于资金支持。如果相关机构没有运营资金,他们就无从获得用于购买车辆或开展所需资本项目的资金。
这是笼罩在汽车市场头上的最大问题:资金状况将会如何?如果没有答案,这些机构就无法规划车辆、基础设施或运营相关的事务。
说到向零排放的转型,过去我们总认为展览会是可以让人预览未来五年市场状况的场所。在欧洲,大约在2015年时,展会上就已经出现了电动公交车,尽管当时道路上几乎还没有这类车辆。而在芝加哥让我们惊讶的是,制造业方面似乎缺乏前瞻性思维。您如何看待这一点?
我认为美国制造商是在应对当前的市场环境——很可能没有足够的资金来支持零排放技术的发展。虽然仍有一些机构在积极推进零排放项目,但许多制造商在资金不足的情况下,开始将CNG或混合动力作为替代方案。
我们所看到的情况反映了不同市场环境以及制造商的不同策略。美国的传统OEM厂商正在应对这样一个市场:混合动力车辆在一段时间内仍可能普遍存在。他们的产品阵容体现了客户在运营需求及投资优先级方面的考量。
另一方面,从欧洲及其他地区进入美国市场的制造商则更注重零排放技术。许多企业已在自身市场积累了相关技术应用经验,现在希望将这些专长和产品引入北美市场。
我并不认为这是目标上的差异,而更多是不同市场经历与预期所形成的两种发展路径。
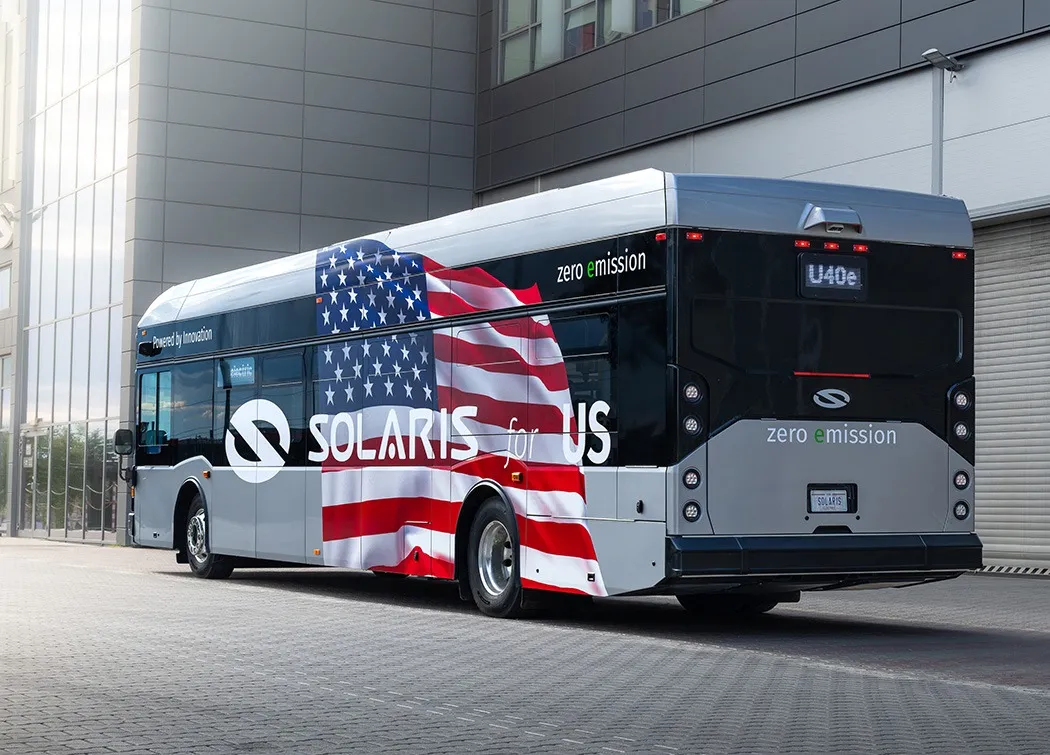
美国公共交通巴士市场正在发生变化
您对2026年APTA展览有何看法?
我认为很有意思的是观察市场会如何应对那些进入美国的新竞争者,无论他们是否在此地建厂。Solaris是如何生产其巴士的?VinFast又会如何设计巴士?市场的反应如何?哪些车队对此感兴趣?他们又在寻求什么?
“购买美国产品”是美国工业政策的重要支柱,也得到了广泛的政治支持。但这难道不会减缓创新速度,给市场带来一定制约吗?
人们普遍认为“购买美国产品”很有道理,但争议点在于我们应该如何实现这一目标。
或许我们需要一条更为渐进的道路,即制定一份路线图,让海外制造商通过满足特定要求和阶段性目标进入美国市场。作为回报,美国可以支持他们在当地建立制造设施、创造美国就业机会并本地生产汽车。
关键是要为这些公司指明明确的未来发展方向。否则,来到美国、寻找土地、建造工厂以及培训员工的成本实在太高。
有一些机构正在研究不同的模式,包括针对特定服务类型的公私合作模式。我们看到越来越多的机构开始考虑共享基础设施,以此分摊成本,或利用他人正在开发的基础设施。一个例子就是我们与加州大学洛杉矶分校合作的无线充电基础设施项目。有趣的是,该基础设施能够支持多种类型的车辆,包括公共巴士和小型穿梭车,并且可能被多个机构使用。这样一来,各方无需各自建设基础设施,就有机会共享这些投资。
Catalyst Mobility 公共交通部门副主任 Mike Hynes
在美国,公共资金依然是车辆更新的核心,但采购模式也在不断演变,人们越来越重视租赁、联合采购以及更为灵活的采购方式。您如何看待这些发展?它们在多大程度上能帮助运营商更有效地利用现有资源?
让各机构能以更灵活的方式使用资金,这种改革很有帮助。而且我认为这种趋势还会持续下去。这并非适用于所有情况的解决方案。我们已经开始看到对采购改革越来越重视:无论是华盛顿、弗吉尼亚还是加利福尼亚,都在推行联合采购、统一技术标准以及州级合同制度。其目的在于让各机构在花钱的同时获得更多价值,同时解决因定制化需求和订单延迟所带来的成本问题。
美国是否有城市、地区或交通机构正在尝试新的商业模式,以减少对公共资金的依赖?例如,采用公私合作模式或让金融机构更多参与。对于这种对公共资金的过度依赖,是否存在替代方案?
确实有一些机构正在研究不同的模式,包括针对特定服务类型开展公私合作。我们看到越来越多的机构开始考虑共享基础设施,以此分摊成本,或利用他人正在建设的基础设施。
一个例子是我们与加州大学洛杉矶分校合作开展的无线充电基础设施项目。有趣的是,该基础设施能够支持不同类型的车辆,包括公共巴士和小型穿梭车,而且可能被多个机构使用。这样一来,各方无需各自建设基础设施,就有机会共享这些投资。
我认为这种共享使用模式将会越来越普遍。
向零排放或先进技术转型的好处之一在于,相关机构开始以不同的视角看待问题。他们开始关注车辆、基础设施、房地产以及各种不同的融资模式。
我们看到汽车市场仍在成熟发展中。美国市场曾出现萎缩,现在又开始复苏。正因如此,当前是个至关重要的时期。我们持续推出零排放车辆和具备先进技术的车辆,但这实际上依赖于资金支持。如果相关机构没有运营资金,他们就无从获得用于车辆购置或推进计划中的资本项目的资金。这是笼罩在汽车市场头上的最大问题:资金状况将会如何?没有这些答案,各机构就无法规划车辆发展、基础设施建设或日常运营。
Catalyst Mobility交通部门副主任迈克·海因斯
那么供应链的其他部分呢?我想到的是能源供应商、充电设备制造商以及充电基础设施提供商。这些要素在美国都已经存在了吗,还是说这仍然是一个需要构建的生态系统?
基础设施问题一直是个挑战。正因如此,Catalyst致力于帮助公共交通机构首先解决基础设施需求。
这意味着要与公用事业公司和州级监管机构沟通,明确需要哪些基础设施,并据此制定计划。实际上,公交车本身才是最容易解决的部分。
车队转型规划尤为重要。许多机构早已制定了电气化计划,有时是为了申请资金或满足州政府的要求。但这些计划往往只是某一时刻的现状反映,有些甚至已有数年未更新。
审查这些计划有助于各机构了解自身的基础设施需求,同时也能为公用事业公司及其他相关方提供必要的准备信息。
如果公用事业公司能够知道有多少车队计划进行转型以及具体时间,就能据此规划投资和基础设施建设。这对于把握未来五年的市场走向也同样重要。
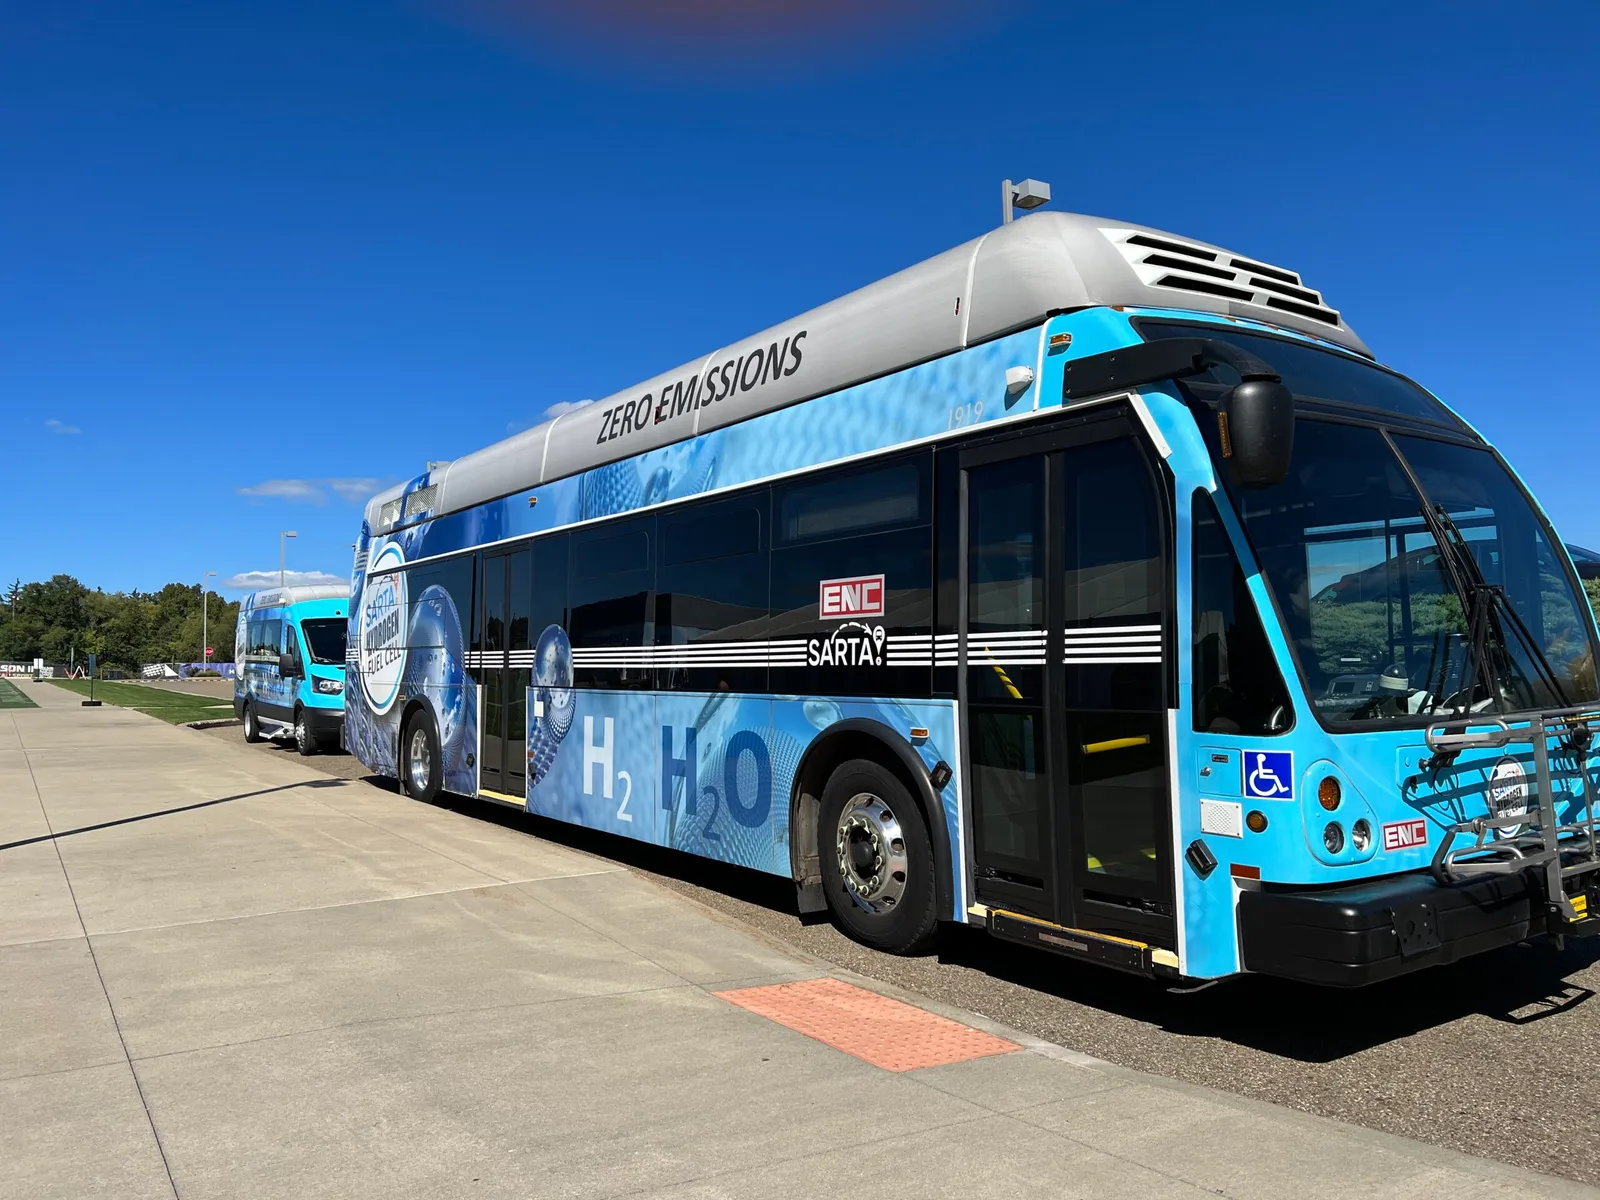
Catalyst也参与了一些有趣的氢能项目。您认为美国市场还有氢能发展的空间吗?
我确实认为氢能有其应用价值。但我不认为其发展会仅由公共交通领域推动,就像电池电动汽车技术也不仅限于公共交通一样。氢能需要共享型基础设施。不能指望公共交通机构承担起获取氢气及建设加氢站的全部责任。我们需要能够服务于不同类型车队的基础设施,包括那些沿交通干线布局的项目。
我们在氢能枢纽概念方面取得了良好进展。但由于资金供应情况发生变化,且大家都在试图了解未来发展趋势,项目进展暂时停滞了。
我们经常从各车队那里听到这样的说法:氢燃料能提供更长的行驶里程。但这也意味着极高的成本。有时相关机构几乎只关注里程优势,而忽视其他所有因素。氢燃料从哪里来?成本是多少?需要建设哪些基础设施?它们实际能达到的行驶里程又是多少?
归根结底,氢燃料对某些车队来说确实是合适的解决方案,但他们需要准确的信息才能做出这一决定。
我认为公共交通领域未必会引领氢燃料基础设施的发展,主要是因为相关成本过高。我们需要弄清楚可以在哪些地方建设共享基础设施,货运公司是否会参与其中,以及走廊项目是否能够满足多个用户的需求。