
Ринок автобусів у США між невизначеністю у фінансуванні та новими виробниками: Майк Хайнс з Catalyst Mobility про програму «Купуй американське», перехід на електромобілі та реформу закупівель
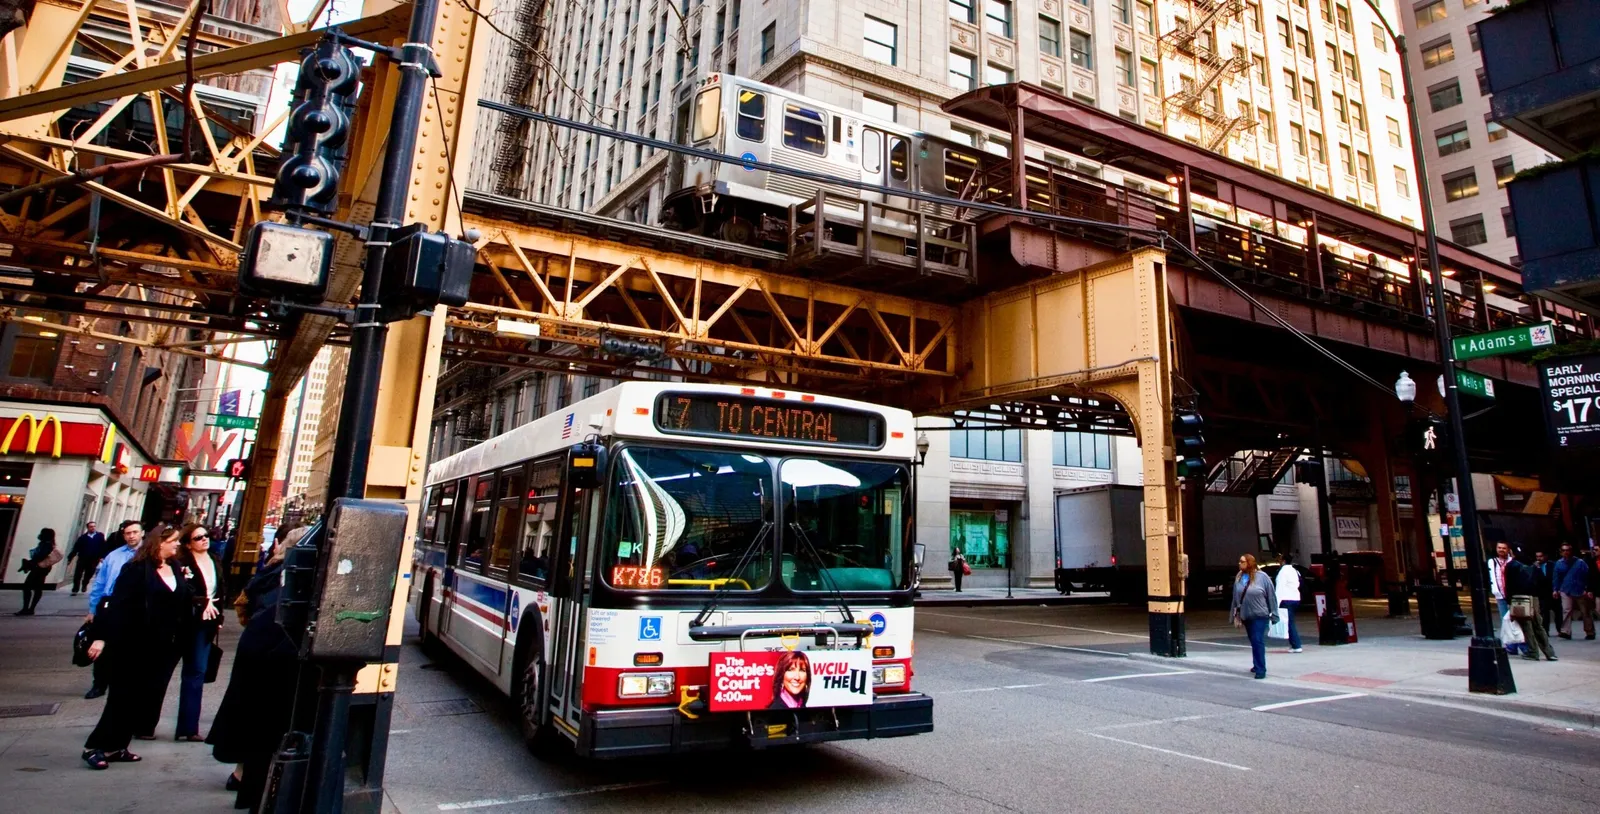
Ринок громадських автобусів у США стикається з невизначеністю у фінансуванні, змінами у моделях закупівель та змінюваною ситуацією у виробництві, тоді як організації громадського транспорту продовжують планувати перехід на автопарки з нульовими викидами. На виставці APTA Expo 2026 у Чикаго ми обговорили ці зміни з Майком Хайнсом, заступником директора з питань громадського транспорту в Catalyst Mobility, розглянувши стан автобусної промисловості США, роль федерального фінансування, вихід на ринок міжнародних виробників та технологічні можливості, доступні операторам громадського транспорту.
Інтерв’ю відбулося невдовзі після того, як у вересні 2026 року CALSTART змінила свою назву на Catalyst Mobility, ще до запланованого об’єднання з Forth на початку 2027 року. Ці дві організації об’єднують зусилля у сферах впровадження транспортних засобів з нульовими викидами, розробки політики, забезпечення фінансуванням, створення інфраструктури для зарядки та надання технічної підтримки під час переходу на нові автопарки.
Обговорення також відбувалося на тлі виставки APTA Expo 2026 у Чикаго, де виробники транспортних засобів представили різні підходи до оновлення автопарку — від технологій з акумуляторними електромоторами до рішень на основі природного газу та гібридних систем. Хайнс розглядає зв’язок між наявністю фінансування та закупівлею транспортних засобів, застосування вимог „Купуйте американське“ до нових учасників ринку, а також зростаючу увагу до спільних закупівель та інфраструктури спільного використання.
У розмові також йдеться про розвиток кадрів, координацію послуг, необхідність оновлення планів електрифікації автопарку та потенційну роль водню у транспортних застосуваннях. За словами Хайнса, планування інфраструктури та передбачуваність фінансування залишаються ключовими проблемами для агентств, які готують інвестиції в транспортні засоби та технології, поряд із розробкою більш гнучких механізмів закупівель.
CALSTART стає Catalyst Mobility для глобального поширення
У вересні 2026 року CALSTART змінив свою назву на Catalyst Mobility, і на початку 2027 року планується його об’єднання з Forth – американською некомерційною організацією, яка займається електрифікацією транспорту, створенням інфраструктури для зарядки та забезпеченням справедливого доступу до чистих транспортних засобів. У чому причина цієї зміни, і що, якщо взагалі щось, зміниться у вашій ролі та діяльності в секторі громадського транспорту?
CALSTART виник у Каліфорнії, але за останні 30 років наша діяльність розвинулась та поширилась по всіх США та за кордоном. Хоча Каліфорнія залишається ключовим регіоном для нашої роботи, ми є глобальним акселератором впровадження транспортних засобів з нульовими викидами. Разом із Forth компанія Catalyst Mobility матиме можливість ще більше розширити свій охоплення, експертизу та вплив у сфері громадського транспорту. Нам дуже пощастило мати Forth поруч – це ставить нас у дуже вигідне положення як з точки зору політики, так і фінансування, дозволяючи використовувати досвід Forth та нашу технічну експертизу.
Ми знаємо, що перехід на сучасні технології займає багато часу та не є прямолінійним процесом. Тому ми й надалі будемо використовувати свій досвід та підтримувати установи у тому, що їм потрібно.
Існує загальне розуміння того, що програма «Купуйте американське» є цілком доцільною. Питання полягає у тому, як до неї дістатися. Можливо, нам потрібен більш поступовий підхід, план дій, який дозволить закордонним виробникам вийти на ринок США, виконавши певні вимоги та досягнувши певних цілей. У відповідь США могли б підтримати їхні зусилля щодо створення виробництва тут, створення робочих місць у США та виробництва автомобілів на місці. Йдеться про те, щоб надати цим компаніям чіткий шлях у майбутнє. Інакше приїхати до США, знайти землю, фабрику та навчити персонал — це дуже дорого.
Майк Хайнс, заступник директора з питань транспорту, Catalyst Mobility
Чи є якісь конкретні сфери, де ви бачите нові можливості?
Підтримка розвитку робочої сили. Тут ще багато роботи, особливо щодо масштабування рішень.
Наразі ми бачимо, що багато агентств реалізують одноразові програми. Ми вважаємо, що існує упущена можливість для масштабування ефективних рішень та забезпечення агентств необхідними ресурсами. Ми продовжуємо працювати над розвитком кадрів, паралельно з проектами демонстрації технологій, у яких брали участь.
Майк Хайнс про стан ринку громадського транспорту у США
Як ви оцінюєте поточний стан ринку громадського транспорту у США? На виставці APTA Expo ми бачили сильний акцент на необхідності стабільного фінансування. Але окрім фінансування, з технологічної точки зору, як ви бачите стан ринку?
Ринок знаходиться у періоді транзиції, адже агентства все ще пристосовуються після пандемії COVID. Додаткове операційне фінансування, надане агентствам, допомогло їм пережити період COVID та подальший час.
Ми бачимо, що ринок транспортних засобів все ще розвивається. На ринку США спостерігалося скорочення, а тепер ми бачимо його відновлення. Саме тому зараз критичний момент.
Ми продовжуємо додавати транспортні засоби з нульовими викидами та ті, що використовують сучасні технології. Але це значною мірою залежить від фінансування. Якщо у агентств немає коштів на операційну діяльність, у них не буде коштів ні на транспортні засоби, ні на капітальні проекти, які вони хочуть реалізувати.
Ось найбільша проблема, яка турбує ринок: яким буде фінансування? Без цих відповідей агентства не можуть планувати ні щодо транспортних засобів, ні щодо інфраструктури, ні щодо операційної діяльності.
Що стосується переходу до нульових викидів, раніше ми сприймали виставки як місця, де можна було побачити, яким буде ринок протягом наступних п’яти років. У Європі ми почали бачити електричні автобуси на виставках приблизно у 2015 році, хоча на дорогах їх практично не було. Те, що нас здивувало в Чикаго, — це те, що, схоже, з боку виробників не було значного орієнтування на майбутнє. Як ви це тлумачите?
Я думаю, що американські виробники реагують на поточну ситуацію на ринку, де фінансування для підтримки технологій з нульовими викидами, ймовірно, не буде доступне. Існують установи, які активно працюють над проектами з нульовими викидами. Але багато хто тепер розглядає природний газ чи гібридні системи як альтернативи, якщо фінансування недоступне.
Те, що ми бачимо, відображає різні умови ринку та стратегії виробників. Усталені виробники OEM у США реагують на ринок, де змішані флоти, ймовірно, залишатимуться реальністю ще деякий час. Їхня пропозиція продукції відображає операційні потреби та пріоритети інвестицій їхніх клієнтів.
З іншого боку, виробники, які входять на ринок США з Європи та інших регіонів, надають більше уваги технологіям з нульовими викидами. Багато з них вже набули досвіду роботи з цими рішеннями на своїх ринках походження, і тепер прагнуть перенести ці знання та продукти до Північної Америки.
Я б не назвав це різницею в амбіціях, а радше двома підходами, сформованими під впливом різного досвіду та очікувань на ринку.
Ринок громадського транспорту США змінюється
Яка ваша думка після виставки APTA Expo 2026?
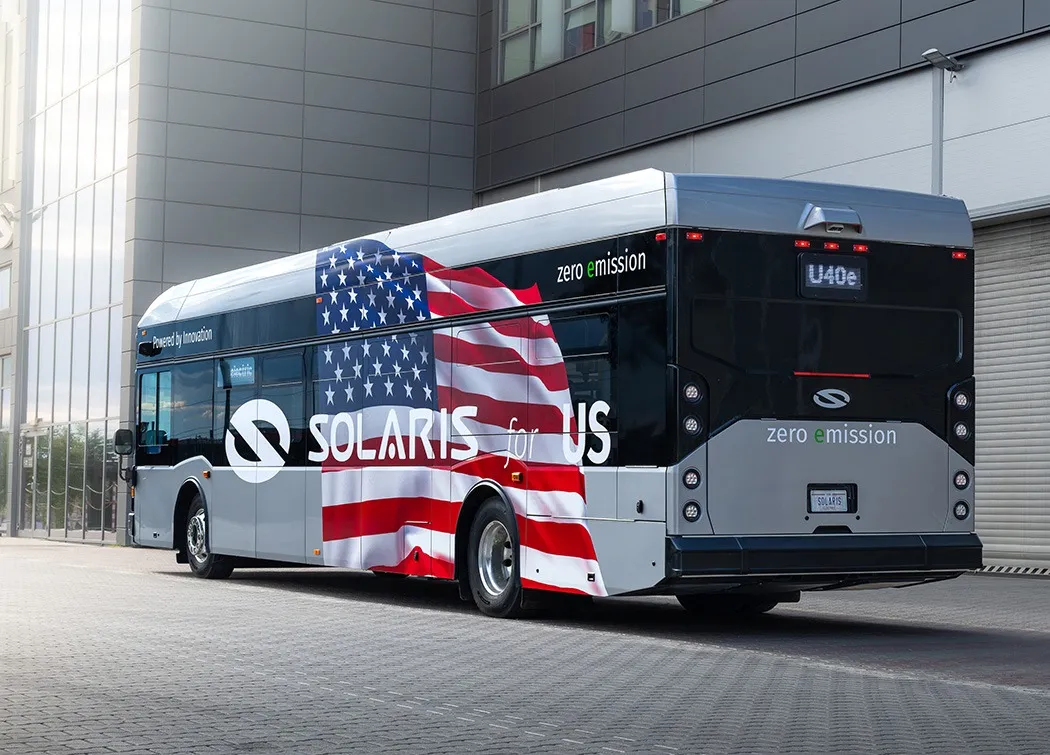
Я вважаю, буде цікаво подивитися, як ринок відреагує на нових учасників на ринку США, незалежно від того, будують вони тут чи ні. Як Solaris виробляє свої автобуси? Як VinFast планує проектувати свої автобуси? Яка реакція ринку та які автопарки проявляють інтерес? Чого вони шукають?
Принцип «Купуйте американське» є основним елементом промислової політики США та користується широкою політичною підтримкою. Але чи не сповільнює він також темпи інновацій та не створює певних перешкод для ринку?
Існує загальне розуміння того, що принцип «Купуйте американське» має великий сенс. Під дискусію ставиться лише спосіб досягнення цієї мети.
Можливо, нам потрібен більш поступовий підхід — дорожня карта, яка дозволить іноземним виробникам вийти на ринок США, дотримуючись певних вимог та досягаючи певних цілей. У відповідь США могли б підтримати їхні зусилля щодо створення виробничих потужностей тут, створення робочих місць у США та виробництва автомобілів на місці.
Йдеться про те, щоб надати цим компаніям чіткий шлях розвитку. Інакше приїхати до США, знайти землю, фабрику та навчити персонал дуже дорого.
Існують агентства, які розглядають різні моделі, зокрема партнерства між державним та приватним секторами для певних типів послуг. Ми бачимо, що все більше агентств цікавляться інфраструктурою спільного використання, що дозволяє розподілити витрати чи скористатися інфраструктурою, яку вже розробляє хтось інший. Одним із прикладів є проект, над яким ми працюємо разом із UCLA, що стосується інфраструктури бездротового заряджання. Цікаво те, що така інфраструктура може підтримувати різні типи транспортних засобів, включаючи громадські автобуси та менші шатли, і потенційно використовуватися кількома агентствами. Замість того, щоб кожен розробляв власну інфраструктуру, можуть з’явитися можливості для спільного фінансування цих проектів.
Майк Хайнс, заступник директора з питань громадського транспорту, Catalyst Mobility
Державне фінансування залишається ключовим елементом оновлення флоту у США, проте моделі закупівель також еволюціонують – все більше уваги приділяється оренді, спільним закупівлям та більш гнучким формам придбання. Як ви оцінюєте ці зміни, і наскільки вони можуть допомогти операторам краще використовувати наявні ресурси?
Реструктуризація способів використання коштів агентствами, надання їм більшої гнучкості, є корисною. Я вважаю, що це має тривати. Це не універсальне рішення. Ми починаємо бачити зростаючу увагу до реформи закупівель: спільні закупівлі, базові специфікації та державні контракти, чи то у Вашингтоні, Вірджинії чи Каліфорнії. Мета полягає у тому, щоб надати агентствам можливість отримати більше за свої гроші, водночас зменшуючи деякі витрати, пов’язані з індивідуальною налаштуваністю та затримками у замовленнях.
Чи існують у США міста, регіони чи транспортні агентства, які експериментують із новими бізнес-моделями, можливо, менш залежними від державного фінансування? Наприклад, партнерства між державою та приватним сектором чи більша участь фінансових установ. Чи існують альтернативи такій сильній залежності від державного фінансування?
Існують агентства, які досліджують різні моделі, включаючи партнерства між державою та приватним сектором для певних типів послуг. Ми бачимо, що все більше агентств розглядають інфраструктуру спільного використання, що може допомогти розподілити витрати чи скористатися інфраструктурою, яку вже розробляє хтось інший.
Одним із прикладів є проект, над яким ми працюємо разом із UCLA, що стосується інфраструктури бездротової зарядки. Цікаво те, що така інфраструктура може підтримувати різні типи транспортних засобів, включаючи громадські автобуси та менші шатли, і потенційно використовуватися кількома установами. Замість того, щоб кожен розробляв власну інфраструктуру, можуть з’явитися можливості для спільного використання цих інвестицій.
Я вважаю, що модель спільного використання стане все більш поширеною.
Однією з переваг переходу на технології з нульовими викидами чи сучасніші технології є те, що установи починають дивитися на речі по-іншому. Вони розглядають транспортні засоби, інфраструктуру, нерухомість та різні моделі фінансування.
Ми бачимо, що ринок транспортних засобів все ще розвивається. На ринку США спостерігалося скорочення, а тепер ми бачимо його відновлення. Саме тому зараз критичний момент. Ми продовжуємо додавати транспортні засоби з нульовими викидами та ті, що оснащені сучасними технологіями. Але це справді залежить від фінансування. Якщо у агентств немає коштів на операційну діяльність, у них не буде коштів ні на транспортні засоби, ні на капітальні проекти, які вони хочуть реалізувати. Ось найбільша проблема, яка турбує ринок: яким буде фінансування? Без цих відповідей агентства не можуть планувати ні щодо транспортних засобів, ні щодо інфраструктури, ні щодо операційних процесів.
Майк Хайнс, заступник директора з питань громадського транспорту, Catalyst Mobility
А як щодо решти ланцюга постачання? Я думаю про постачальників енергії, виробників обладнання для зарядки та постачальників інфраструктури для зарядки. Чи є всі ці елементи вже у США, чи це все ще екосистема, яку потрібно створити?
Інфраструктура завжди була проблемою. Саме тому однією з наших пріоритетних задач у Catalyst є допомога транспортним організаціям у вирішенні проблем інфраструктури перед усім іншим.
Це означає співпрацю з комунальними службами та державними регуляторами, з’ясування того, яка інфраструктура потрібна, та планування відповідно. Сам автобус насправді є найпростішою частиною.
Планування переходу флотів є особливо важливим. Багато установ вже розробили плани електрифікації, іноді для отримання фінансування чи для дотримання державних вимог. Однак ці плани часто є лише моментальним знімком ситуації, і деякі з них не оновлювалися протягом кількох років.
Перегляд цих планів допомагає установам зрозуміти їхні поточні потреби в інфраструктурі та надає комунальним службам та іншим зацікавленим сторонам необхідну інформацію для підготовки.
Якщо комунальні служби знають, скільки флотів планують перейти на електротранспорт та коли, вони можуть відповідним чином планувати свої інвестиції та розвиток інфраструктури. Це також важливо для розуміння того, куди рухатиметься ринок протягом наступних п’яти років.
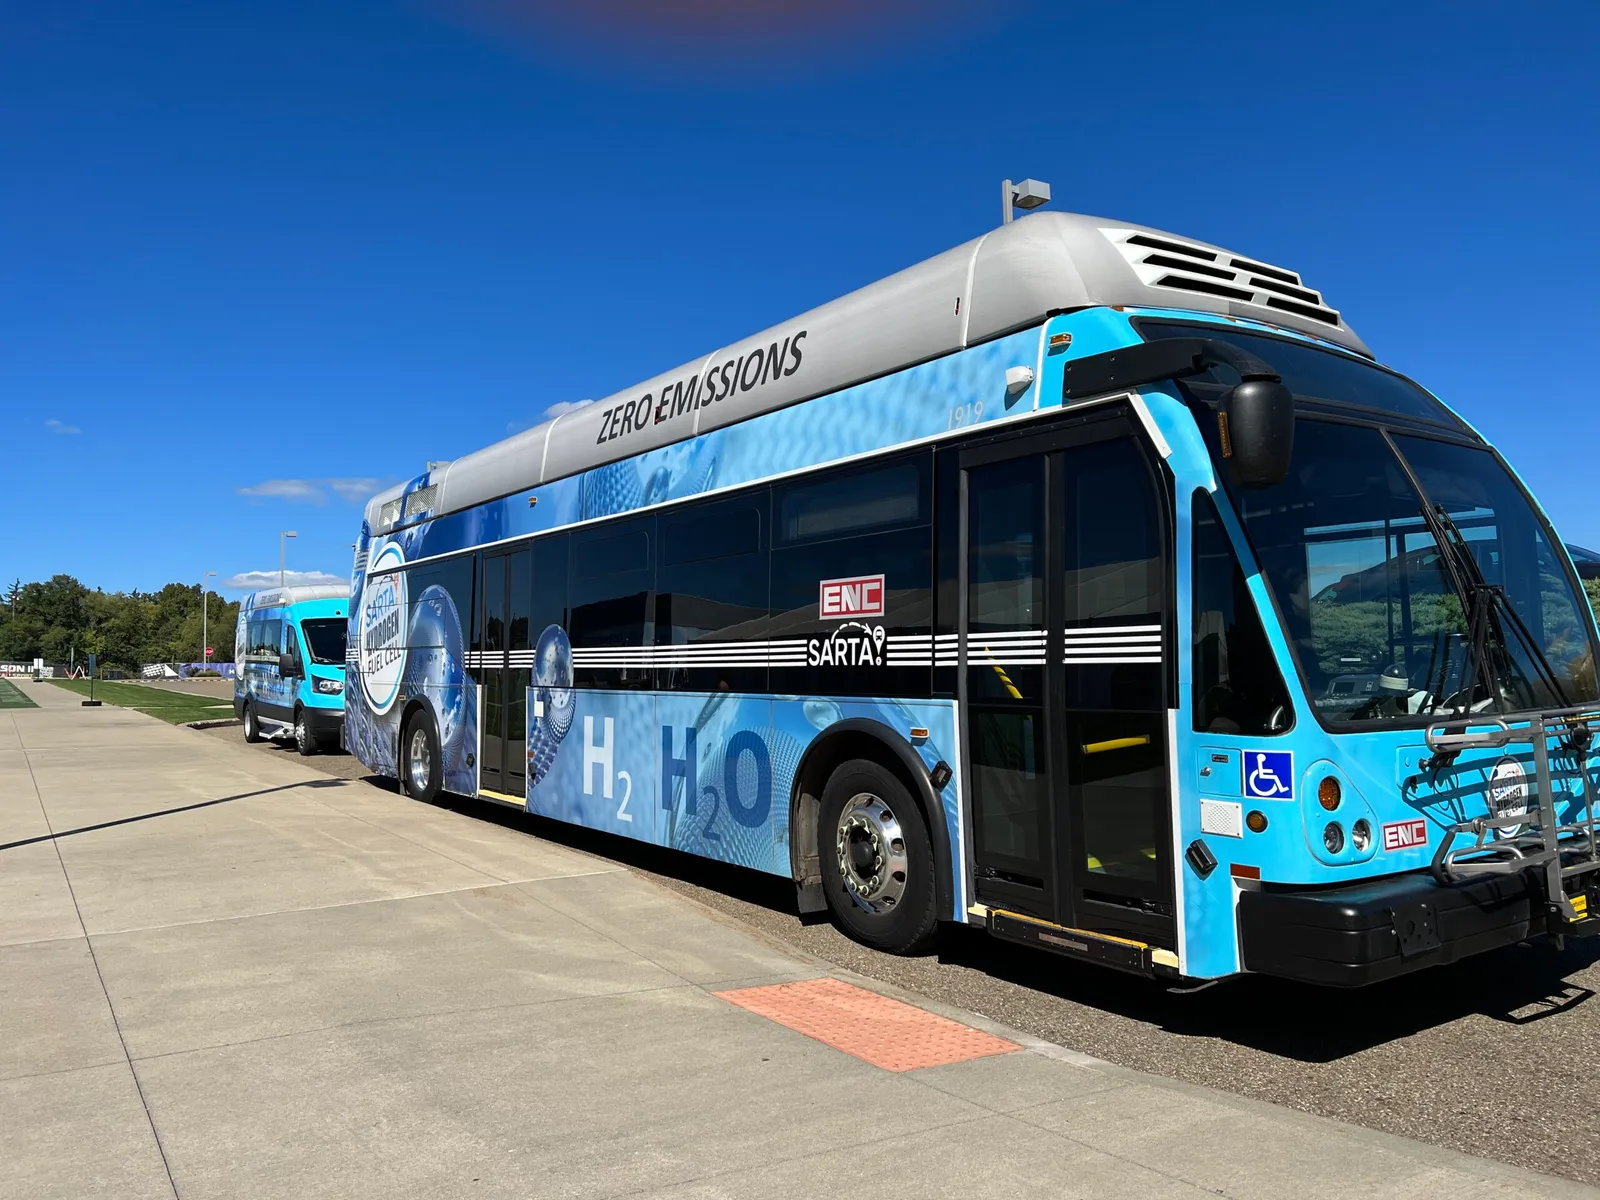
Catalyst також брала участь у деяких цікавих проектах з використання водню. Як ви гадаєте, чи ще є місце для водню на ринку США?
Я вважаю, що для водню є своя роль. Але я не думаю, що його розвиток буде спрямовуватися лише транспортом, так само як технології з акумуляторними електромобілями не обмежуються лише транспортом. Для водню знадобиться інфраструктура спільного використання. Не можна очікувати, що транспортні організації будуть нести повну відповідальність за постачання водню та будівництво заправних станцій. Нам потрібна інфраструктура, яка зможе обслуговувати різні типи флотів, включаючи проекти, засновані на транспортних коридорах.
Ми досягали хороших успіхів у реалізації концепції хабів з воднем. Але виникли зміни у наявності фінансування, і настала певна пауза, поки всі намагаються зрозуміти, яким буде майбутнє.
Одне з того, що ми часто чуємо від автопарків, — це те, що водень забезпечує більшу дальність поїздки. Але це також супроводжується значними витратами. Іноді компанії зосереджуються майже виключно на перевагі дальності, не враховуючи все інше. Звідки береться водень? Скільки він коштує? Яку інфраструктуру потрібно побудувати? І яку дальність насправді досягається?
У кінцевому підсумку водень стане правильним рішенням для деяких автопарків, але їм потрібна правильна інформація, щоб прийняти це рішення.
Я не думаю, що громадський транспорт обов’язково буде лідером у розвитку інфраструктури для водню, переважно через пов’язані з цим витрати. Нам потрібно зрозуміти, де можна створити спільну інфраструктуру, чи будуть залучені компанії з перевезень вантажів, та чи зможуть проекти коридорів підтримувати кількох користувачів.