
El mercado de autobuses en EE. UU. entre la incertidumbre en la financiación y los nuevos fabricantes originales: Mike Hynes de Catalyst Mobility habla sobre la política Buy America, la transición hacia vehículos eléctricos y la reforma de los procesos de adquisición
El mercado de autobuses de transporte público en Estados Unidos enfrenta incertidumbres en la financiación, modelos de adquisición en evolución y un panorama manufacturero en cambio constante, mientras que las agencias de transporte continúan planificando su transición hacia flotas sin emisiones. En la APTA Expo 2026 en Chicago, discutimos estos avances con Mike Hynes, subdirector de Transporte en Catalyst Mobility, abordando la situación de la industria de autobuses en EE. UU., el papel de la financiación federal, la entrada de fabricantes internacionales y las opciones tecnológicas disponibles para los operadores de transporte público.
La entrevista tiene lugar poco después de que CALSTART cambiara su nombre a Catalyst Mobility en septiembre de 2026, antes de su combinación prevista con Forth a principios de 2027. Estas dos organizaciones unen sus actividades en materia de despliegue de vehículos sin emisiones, políticas, financiación, infraestructura de carga y soporte técnico para la transición de flotas.
La discusión también tuvo lugar en el marco de la APTA Expo 2026 en Chicago, donde los fabricantes de vehículos presentaron diferentes enfoques para la renovación de flotas, desde tecnologías eléctricas de batería hasta soluciones de GNC e híbridas. Hynes aborda la relación entre la disponibilidad de fondos y la adquisición de vehículos, la aplicación de los requisitos de “Buy America” a los nuevos participantes en el mercado, y la creciente atención hacia las adquisiciones conjuntas e infraestructuras de uso compartido.
La conversación también trata sobre el desarrollo de la fuerza laboral, la coordinación entre servicios públicos, la necesidad de actualizar los planes de electrificación de flotas y el posible papel del hidrógeno en las aplicaciones de transporte. Según Hynes, la planificación de infraestructuras y la previsibilidad de la financiación siguen siendo cuestiones centrales para las agencias que preparan inversiones en vehículos y tecnología, junto con el desarrollo de acuerdos de adquisición más flexibles.
CALSTART pasa a llamarse Catalyst Mobility para una expansión global
CALSTART fue rebautizado como Catalyst Mobility en septiembre de 2026 y está previsto que se una a Forth, una organización sin fines de lucro estadounidense dedicada a la electrificación del transporte, la infraestructura de carga y el acceso equitativo a la movilidad limpia, a principios de 2027. ¿Cuál es la razón detrás de esta transición, y qué, si es que algo, cambiará en su rol y actividades dentro del sector del transporte público?
CALSTART nació en California, pero nuestro trabajo ha evolucionado en los últimos 30 años y abarca todo Estados Unidos e internacionalmente. Aunque California sigue siendo una zona clave para nuestra actividad, somos un acelerador global para la adopción de vehículos de cero emisiones. Junto con Forth, Catalyst Mobility tendrá la oportunidad de ampliar aún más nuestro alcance, experiencia e impacto en el sector de los transportes. Somos realmente afortunados de contar con Forth a nuestro lado; esto nos coloca en una posición muy favorable tanto en lo referente a las políticas como a la financiación, aprovechando la experiencia de Forth y nuestra pericia técnica.
Sabemos que las transiciones a tecnologías avanzadas llevan mucho tiempo y no son un proceso lineal. Por eso seguiremos aprovechando nuestra experiencia y brindando a las agencias el apoyo que necesitan.
Existe un entendimiento general de que la política “Compra América” tiene mucho sentido. Lo que está sujeto a debate es cómo llegar a ella. Quizás necesitemos un camino más gradual, una hoja de ruta que permita a los fabricantes extranjeros ingresar al mercado estadounidense al cumplir ciertos requisitos y hitos. A cambio, Estados Unidos podría apoyar sus esfuerzos por establecer operaciones de fabricación aquí, crear empleos estadounidenses y producir vehículos localmente. Se trata de ofrecer a estas empresas un camino claro hacia el futuro. De lo contrario, es realmente costoso venir a Estados Unidos, encontrar terreno, construir una fábrica y capacitar al personal.
Mike Hynes, Subdirector de Transporte, Catalyst Mobility
¿Existen áreas específicas donde esté observando nuevas oportunidades?
El apoyo al desarrollo de la fuerza laboral. Todavía hay mucho trabajo por hacer en este ámbito, especialmente en la expansión de las soluciones existentes.
En este momento, observamos que muchas agencias llevan a cabo programas puntuales. Creemos que existe una oportunidad perdida para escalar las soluciones que funcionan y asegurar que las agencias cuenten con los recursos que necesitan. Continuamos trabajando en el desarrollo de la fuerza laboral, además de los proyectos de demostración tecnológica en los que hemos participado.
Mike Hynes sobre la situación del mercado de transporte público en EE. UU.
¿Cómo evalúa usted la situación actual del mercado de transporte público en EE. UU.? En la APTA Expo, hemos visto un fuerte énfasis en la necesidad de financiación estable. Pero más allá de la financiación, y desde una perspectiva tecnológica, ¿cómo ve usted la salud del mercado?
El mercado se encuentra en un período de transición, ya que todavía estamos saliendo de la pandemia en cuanto a cómo se están adaptando las agencias. La financiación operativa adicional proporcionada a las agencias las ayudó a superar la pandemia y los períodos posteriores.
Observamos que el mercado de vehículos sigue madurando. Hubo una contracción en el mercado estadounidense, y ahora vemos que está recuperándose. Por eso es un momento crítico.
Seguimos incorporando vehículos sin emisiones y vehículos con tecnología avanzada. Pero eso depende realmente de la financiación. Si las agencias no cuentan con fondos para sus operaciones, no tendrán recursos para los vehículos ni para los proyectos de inversión que desean llevar a cabo.
Ese es el mayor problema que afecta al mercado: ¿cómo será la financiación? Sin esas respuestas, las agencias no pueden planificar, ya sea en lo que respecta a vehículos, infraestructura u operaciones.
Hablando de la transición hacia cero emisiones, antes considerábamos las exposiciones como lugares donde se podía echar un vistazo a cómo sería el mercado en los próximos cinco años. En Europa, comenzamos a ver autobuses eléctricos en exposiciones alrededor de 2015, incluso cuando prácticamente no había ninguno en las carreteras. Lo que nos sorprendió en Chicago fue que, aparentemente, no se observaba un enfoque orientado al futuro por parte de los fabricantes. ¿Cómo interpreta usted eso?
Creo que los fabricantes estadounidenses están respondiendo al panorama actual del mercado, donde es posible que no haya financiación suficiente para apoyar las tecnologías de cero emisiones. Todavía existen agencias que trabajan activamente en proyectos de este tipo. Pero muchos ahora consideran el GNC o los vehículos híbridos como alternativas si no hay financiación disponible.
Lo que observamos refleja las diferentes condiciones del mercado y las estrategias de los fabricantes. Los OEM establecidos en EE. UU. están respondiendo a un mercado en el que es probable que las flotas mixtas sigan siendo una realidad durante algún tiempo. Su oferta de productos refleja las necesidades operativas y las prioridades de inversión de sus clientes.
Por otro lado, los fabricantes que ingresan al mercado estadounidense desde Europa y otras regiones ponen un énfasis mayor en las tecnologías de cero emisiones. Muchos ya han adquirido experiencia con estas soluciones en sus mercados locales, y ahora buscan llevar esa expertise y esos productos a Norteamérica.
No lo vería necesariamente como una diferencia de ambición, sino más bien como dos enfoques moldeados por experiencias y expectativas de mercado distintas.
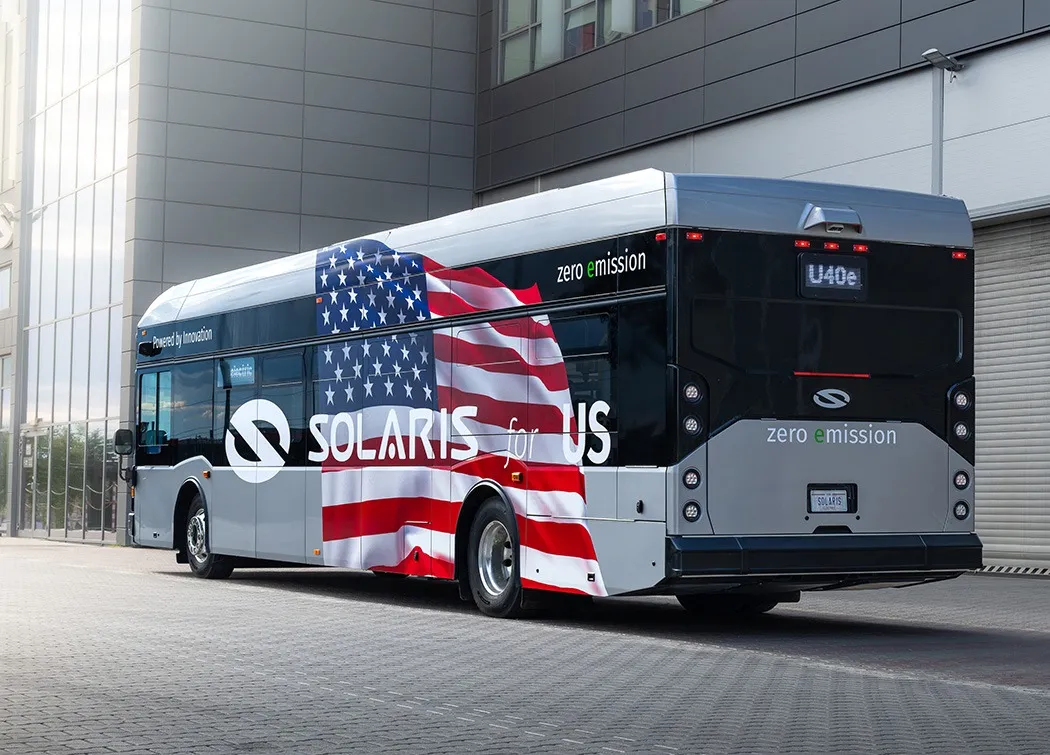
El mercado de autobuses de transporte público en EE. UU. está cambiando
¿Cuál es su opinión sobre la APTA Expo 2026?
Creo que será interesante observar cómo reaccionará el mercado a los nuevos participantes en EE. UU., independientemente de si construyen aquí o no. ¿Cómo fabrica Solaris sus autobuses? ¿Cómo diseñará VinFast los suyos? ¿Cuál es la reacción del mercado y qué flotas están interesadas? ¿Qué buscan?
“Comprar en Estados Unidos” es un pilar fundamental de la política industrial estadounidense, con amplio apoyo político. Pero, ¿no está también ralentizando el ritmo de la innovación y poniendo un freno al mercado?
Existe un consenso general de que “Comprar en Estados Unidos” tiene mucho sentido. Lo que está abierto a debate es cómo lograrlo.
Tal vez necesitemos un camino más gradual, una hoja de ruta que permita a los fabricantes extranjeros ingresar al mercado estadounidense al cumplir ciertos requisitos y hitos. A cambio, Estados Unidos podría apoyar sus esfuerzos por establecer operaciones de fabricación aquí, crear empleos estadounidenses y producir vehículos localmente.
Se trata de ofrecer a estas empresas un camino claro hacia el futuro. De lo contrario, es realmente costoso venir a Estados Unidos, encontrar terreno, construir una fábrica y capacitar al personal.
Existen agencias que estudian diferentes modelos, incluidas asociaciones público-privadas para tipos específicos de servicios. Vemos cada vez más agencias interesadas en infraestructuras de uso compartido, con el objetivo de distribuir los costos o aprovechar infraestructuras que ya está desarrollando otra entidad. Un ejemplo es un proyecto en el que estamos trabajando con la UCLA relacionado con infraestructura de carga inalámbrica. Lo interesante es que dicha infraestructura podría soportar diferentes tipos de vehículos, incluidos autobuses de transporte público y lanzaderas más pequeñas, y potencialmente ser utilizada por múltiples agencias. En lugar de que cada una desarrolle su propia infraestructura, podrían existir oportunidades para compartir esas inversiones.
Mike Hynes, Subdirector de Transporte, Catalyst Mobility
La financiación pública sigue siendo fundamental para la renovación de las flotas en Estados Unidos, pero los modelos de adquisición también están evolucionando, con una creciente atención hacia el arrendamiento, las adquisiciones conjuntas y acuerdos de compra más flexibles. ¿Cómo evalúa usted estos avances, y hasta qué punto pueden ayudar a los operadores a utilizar mejor los recursos disponibles?
Reestructurar la forma en que las agencias pueden utilizar los fondos, brindándoles más flexibilidad, es útil. Y creo que esto tendrá que continuar. No se trata de una solución única para todos. Estamos comenzando a ver un mayor énfasis en la reforma de los procesos de adquisición: adquisiciones conjuntas, especificaciones básicas y contratos estatales, ya sea en Washington, Virginia o California. Se trata de proporcionar a las agencias una forma de obtener más beneficios con su dinero, al mismo tiempo que se abordan algunos de los costos que surgen debido a la personalización y los pedidos retrasados.
¿Existen ciudades, regiones o agencias de transporte en Estados Unidos que estén experimentando con nuevos modelos de negocio, quizás menos dependientes de la financiación pública? Por ejemplo, asociaciones público-privadas o una mayor participación de las instituciones financieras. ¿Existen alternativas a esta fuerte dependencia de la financiación pública?
Hay agencias que analizan diferentes modelos, incluidas asociaciones público-privadas para tipos específicos de servicios. Observamos que cada vez más agencias consideran infraestructuras de uso compartido, con el objetivo de distribuir los costos o aprovechar infraestructuras que ya está desarrollando otra entidad.
Un ejemplo es un proyecto en el que estamos trabajando con la UCLA relacionado con infraestructura de carga inalámbrica. Lo interesante es que dicha infraestructura podría dar soporte a diferentes tipos de vehículos, incluidos autobuses de transporte público y lanzaderas más pequeñas, y potencialmente ser utilizada por múltiples agencias. En lugar de que cada uno desarrolle su propia infraestructura, podrían existir oportunidades para compartir esas inversiones.
Creo que el modelo de uso compartido se volverá más común.
Una de las ventajas de la transición a tecnologías de cero emisiones o avanzadas es que las agencias comienzan a ver las cosas de manera diferente. Están analizando los vehículos, la infraestructura, los bienes inmuebles y diferentes modelos de financiación.
Observamos que el mercado de vehículos sigue en proceso de maduración. Hubo una contracción en el mercado estadounidense, y ahora vemos que está recuperándose. Por eso es un momento crítico. Seguimos incorporando vehículos sin emisiones y vehículos con tecnología avanzada. Pero eso realmente depende de la financiación. Si las agencias no cuentan con fondos para sus operaciones, no tendrán recursos para los vehículos ni para los proyectos de inversión que desean llevar a cabo. Ese es el mayor problema que afecta al mercado: ¿cómo será la financiación? Sin esas respuestas, las agencias no pueden planificar, ya sea en lo que respecta a vehículos, infraestructura u operaciones.
Mike Hynes, Subdirector de Transporte, Catalyst Mobility
¿Y qué hay del resto de la cadena de suministro? Estoy pensando en los proveedores de energía, los fabricantes de equipos de carga y los proveedores de infraestructura de carga. ¿Están ya presentes todos estos elementos en Estados Unidos, o se trata aún de un ecosistema que necesita ser creado?
La infraestructura siempre ha sido un desafío. Por eso, una de las cosas en las que nos centramos en Catalyst es ayudar a las agencias de transporte a abordar primero las necesidades de infraestructura.
Esto implica colaborar con las compañías de servicios públicos y los reguladores estatales, comprender qué tipo de infraestructura se necesita y planificar en consecuencia. El autobús en sí es, de hecho, la parte más sencilla.
La planificación de la transición de las flotas es particularmente importante. Muchas agencias ya han elaborado planes de electrificación, a veces para solicitar financiación o cumplir con requisitos estatales. Pero esos planes suelen representar solo una imagen momentánea de la situación, y algunos no se han actualizado en varios años.
Revisar estos planes ayuda a las agencias a comprender sus necesidades actuales en materia de infraestructura y proporciona a las empresas de servicios públicos y a otros interesados la información necesaria para prepararse.
Si las empresas de servicios públicos saben cuántas flotas tienen previsto hacer la transición y cuándo, pueden planificar sus inversiones y el desarrollo de su infraestructura en consecuencia. Esto también es importante para entender hacia dónde se dirigirá el mercado en los próximos cinco años.
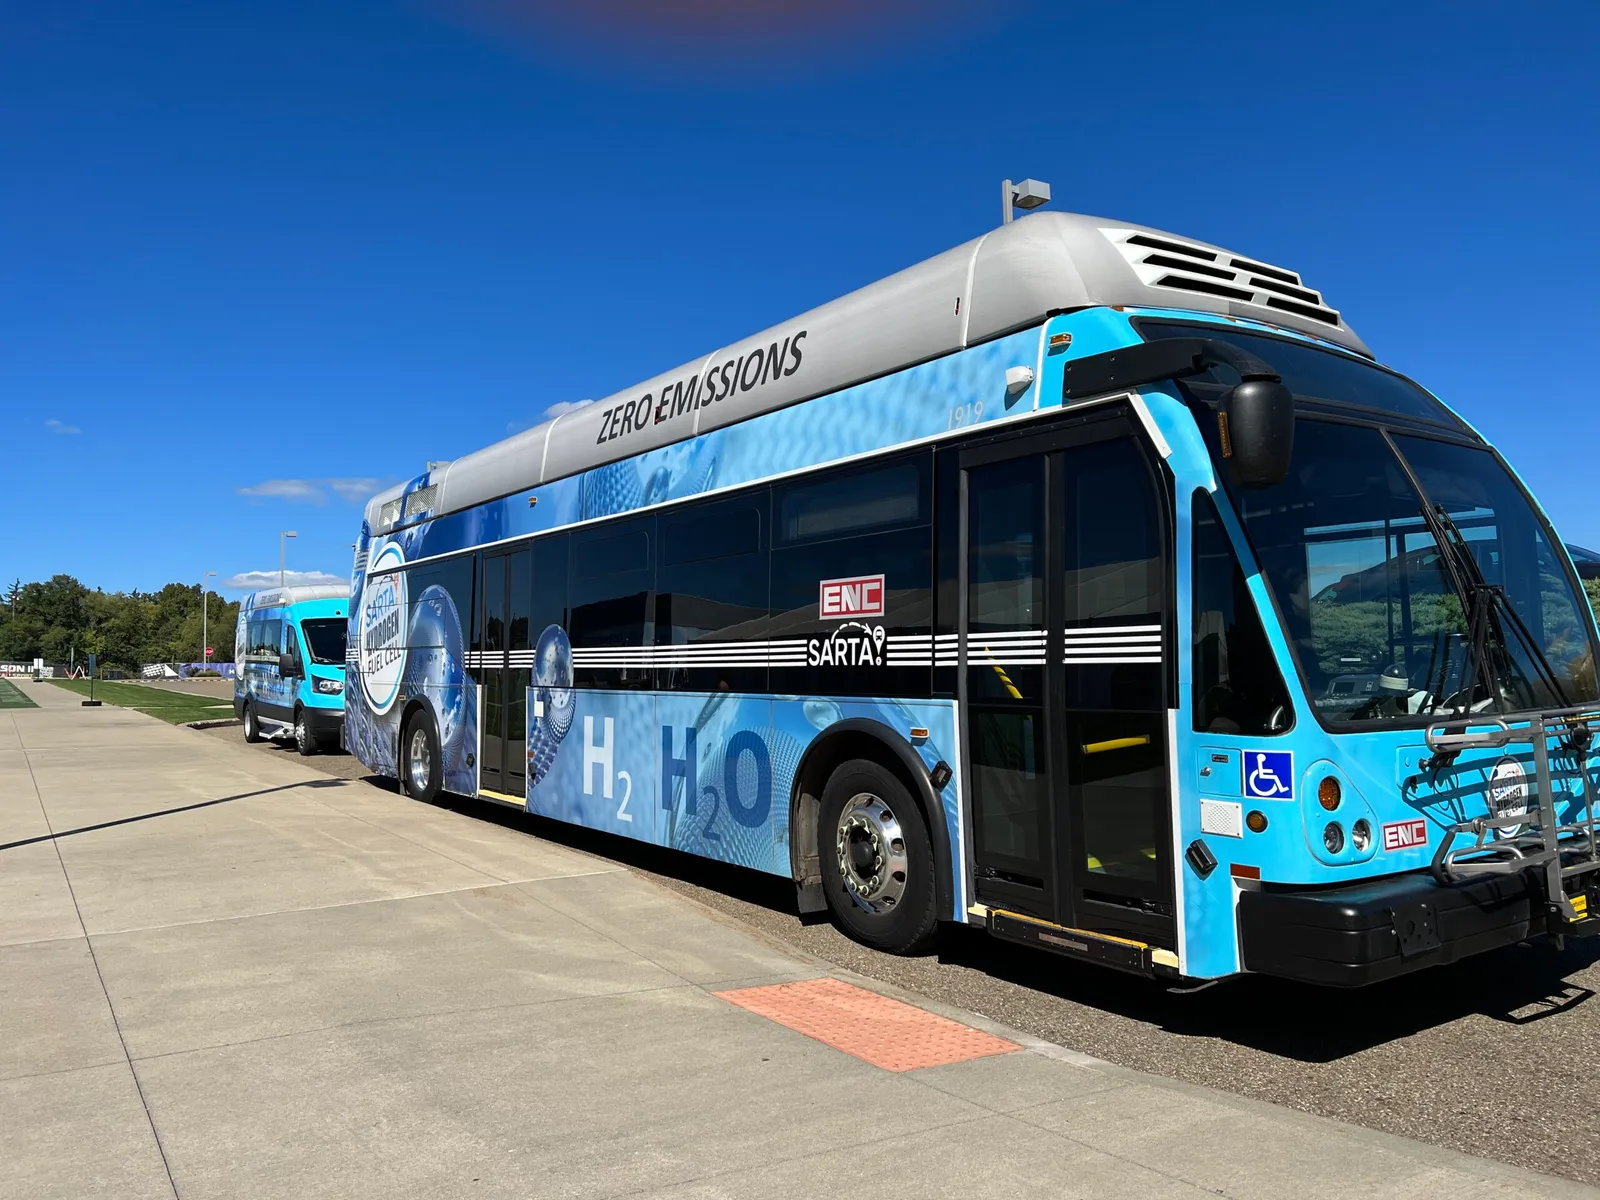
Catalyst también ha participado en algunos proyectos interesantes relacionados con el hidrógeno. ¿Cree que todavía hay espacio para el hidrógeno en el mercado estadounidense?
Creo que el hidrógeno puede desempeñar un papel importante. Pero no creo que su desarrollo esté impulsado únicamente por el transporte, al igual que la tecnología de vehículos eléctricos a baterías no se limita al transporte. El hidrógeno requerirá infraestructura de uso compartido. No se puede esperar que las agencias de transporte asuman toda la responsabilidad de obtener el hidrógeno y construir estaciones de carga. Necesitamos infraestructura que pueda servir a diferentes tipos de flotas, incluidos los proyectos basados en corredores de transporte.
Habíamos avanzado bien con el concepto de centros de hidrógeno. Pero ha habido cambios en la disponibilidad de financiación, y se ha producido una especie de pausa mientras todos intentan comprender cómo será el futuro.
Una cosa que escuchamos con frecuencia de las flotas es que el hidrógeno ofrece una mayor autonomía. Pero también conlleva un costo significativo. A veces, las agencias se centran casi exclusivamente en la ventaja de la autonomía sin considerar todo lo demás. ¿De dónde proviene el hidrógeno? ¿Cuánto cuesta? ¿Qué infraestructura se necesita construir? ¿Y qué autonomía logran realmente?
En última instancia, el hidrógeno será la solución adecuada para algunas flotas, pero necesitan la información correcta para tomar esa decisión.
No creo que el transporte público sea necesariamente el impulsor del desarrollo de la infraestructura de hidrógeno, sobre todo debido a los costos involucrados. Debemos entender dónde se puede desarrollar infraestructura compartida, si participan empresas de transporte de camiones y si los proyectos de corredores podrían dar soporte a múltiples usuarios.