
Gli ibridi sono stati soltanto una tappa intermedia, e la loro storia viene spesso fraintesa
Nel gennaio 2024 il presidente di Toyota, Akio Toyoda, ha suggerito che i veicoli elettrici a batteria avrebbero raggiunto al massimo una quota di mercato del 30%, con il resto destinato a ibridi, veicoli a idrogeno e auto a combustione interna. Quell’anno i veicoli elettrici a batteria in Norvegia occupavano già circa l’89% del mercato dei nuovi veicoli nel paese.
I veicoli ibridi plug-in sono veicoli di transizione condizionale. Il loro vantaggio ambientale deriva dai chilometri percorsi in modalità elettrica verificabili, non dalla presenza di una presa di carica.
I mercati maturi offrono informazioni più significative. Una volta che i veicoli elettrici a batteria propongono una scelta sufficiente, sicurezza nelle operazioni di carica e vantaggi economici competitivi, gli ibridi non riescono a mantenere una quota di mercato permanente. Gli ibridi possono guidare all’inizio, raggiungere il picco e poi ritirarsi.
—
I veicoli ibridi hanno ottenuto una quota di mercato significativa nel 2015, mentre i modelli ibridi ricaricabili iniziavano ad arrivare in grandi quantità. Nel 2017, i veicoli ibridi plug-in rappresentavano circa il 18% delle nuove immatricolazioni. La crescita dei veicoli elettrici puri si è temporaneamente fermata, mentre gli ibridi hanno tratto vantaggio da fabbriche già esistenti, catene di approvvigionamento consolidate e aspettative dei consumatori familiari.
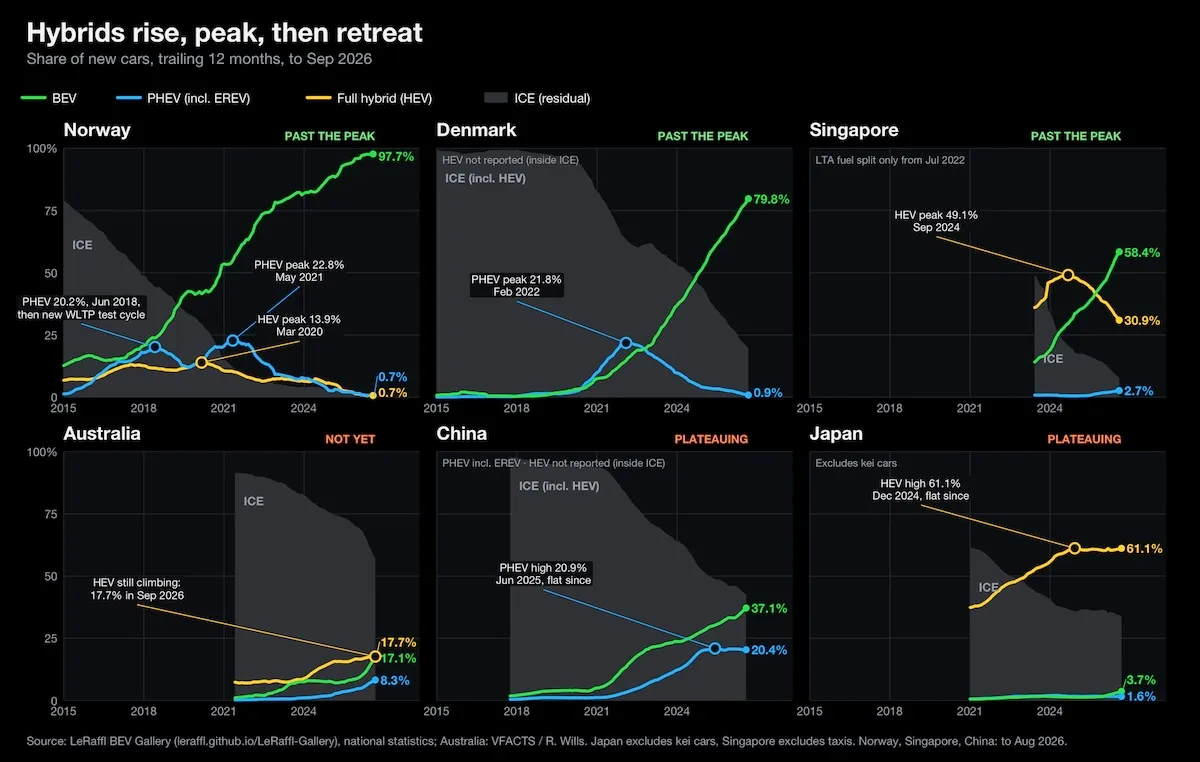
Dopo un altro aumento dei veicoli ibridi plug-in nel 2020 e 2021, la tendenza è cambiata. Entro il 2026 sia gli ibridi tradizionali che quelli plug-in erano diventati marginali nel mercato dei nuovi veicoli in Norvegia: i veicoli ibridi plug-in sono passati da un picco del 23% delle nuove immatricolazioni nel 2021 a meno dell’1%, mentre gli ibridi completi hanno raggiunto un picco per poi scendere al di sotto dell’1%.
Sarebbe facile considerare la Norvegia un caso particolare: un mercato piccolo, benestante e sostenuto da sovvenzioni.
Poi basta guardare Singapore.
Singapore dispone di un sistema di proprietà dei veicoli particolare, basato su Certificati di Diritto di Possesso, costi elevati di proprietà e una tassazione strettamente controllata. Tuttavia, il modello di mercato è riconoscibile: la quota dei veicoli ibridi totali è salita a poco più del 49% delle nuove immatricolazioni a settembre 2024, per poi scendere al 25% ad agosto 2026.
La Danimarca offre un altro esempio. Il suo mercato dei privati sta progredendo rapidamente verso una soluzione prevalentemente basata su veicoli elettrici a batteria. La quota dei PHEV ha raggiunto il picco del 22% nel 2021 e si è abbassata al di sotto dell’1% ad agosto 2026, mentre i VEI rappresentavano l’88,6% di tutti gli automobilisti danesi e il 97,3% nel sottoinsieme delle immatricolazioni private.
Questi tre mercati non sono identici, né le loro politiche possono essere scambiate tra loro. Tuttavia mostrano uno schema ricorrente: nei mercati più avanzati in termini di elettrificazione, la quota dei veicoli ibridi non si è stabilizzata su un livello costante, ma è aumentata, raggiunto un picco per poi diminuire.
Ecco a cosa assomiglia un punto di riferimento.
Per anni la Norvegia è stata considerata un’eccezione: piccola, ricca, fortemente sostenuta da sovvenzioni e non rappresentativa. Tuttavia, il suo modello di mercato di base sta ora emergendo ovunque l’elettrificazione abbia fatto notevoli progressi.
Rotte diverse, stessa direzione
Una volta che questo modello diventa visibile in diversi paesi non correlati, sorge la domanda se si stia diffondendo su scala più ampia, anche nei mercati ancora in una fase iniziale della transizione.
I dati di registrazione degli ultimi dodici mesi nei mercati selezionati mostrano non un mondo diviso tra “paesi a veicoli elettrici” e “paesi ibridi”, bensì mercati in fasi diverse di elettrificazione che seguono rotte differenti.
Alcuni passano relativamente direttamente dai veicoli a combustione ai VEI. Altri attraversano prima una fase ibrida più avanzata, poi una fase di PHEV, prima che i VEI diventino dominanti. In Cina, i PHEV e i veicoli elettrici con autonomia estesa hanno guadagnato terreno insieme ai VEI, grazie a cicli di produzione rapidi, intensa concorrenza nazionale, reti di ricarica in espansione, normative specifiche e produttori locali forti.
Questo non significa che gli ibridi abbiano già raggiunto il loro apice ovunque. Nell’Unione Europea, nei primi otto mesi del 2026 i veicoli ibridi rappresentavano ancora il 36,6% delle nuove immatricolazioni, mentre i PHEV il 10%: un segno di una transizione che rimane disomogenea tra i diversi paesi, tipologie di acquirenti e segmenti di veicoli.
Il percorso è diverso. Il punto di partenza è diverso. Il ritmo è diverso. L’immagine che ne emerge non è “alcuni paesi preferiscono i veicoli elettrici, altri quelli ibridi”. La direzione di fondo rimane sempre la stessa: man mano che i veicoli elettrici soddisfano maggiori esigenze dei consumatori nei mercati in cui i prezzi di acquisto, l’elettricità e le condizioni di ricarica ne fanno un’opzione competitiva, il mercato destinato agli ibridi a combustione si restringe inevitabilmente.
Ciò ha implicazioni pratiche per gli acquirenti. Un ibrido acquistato oggi in un mercato che non ha ancora raggiunto il suo punto di svolta potrebbe incorrere in un maggiore rischio legato al valore residuo quando arriverà sul mercato delle auto usate. Se la domanda di automobili nuove si sposta rapidamente verso i veicoli elettrici, mentre l’offerta di usate riflette ancora le vendite attuali concentrate sugli ibridi, i valori di rivendita potrebbero subire pressioni negative.
I prezzi del carburante, le imposte, l’offerta di veicoli elettrici usati, l’accesso alle colonne di ricarica e i mercati di esportazione influenzeranno la situazione, ma si tratta di rischi che acquirenti, flotte e finanziatori dovrebbero prendere in considerazione.
Perché questa questione viene spesso fraintesa
Se questo andamento è evidente nei dati, perché le discussioni pubbliche presentano così spesso gli ibridi come un elemento permanente del futuro mercato automobilistico?
Un motivo è che la transizione avviene in modo disomogeneo: il futuro è già qui, semplicemente non è ancora equamente distribuito. In molti paesi le persone hanno visto soltanto la fase di crescita della curva degli ibridi; il picco e il declino non sono ancora arrivati. È facile confondere “in crescita” con “permanente”.
Un altro motivo è che i produttori che hanno investito per decenni in piattaforme a combustione interna e ibride hanno motivazioni commerciali per prolungare la vita di tali sistemi. Questo comportamento sembra razionale: le piattaforme ibride preservano i motori già noti, i fornitori, il servizio dei rivenditori e gli investimenti fatti in fabbrica.
Tuttavia, questa logica commerciale non costituisce una prova che la domanda di veicoli ibridi rimarrà elevata non appena i VEICOLI ELETTRICI POTRANNO svolgere lo stesso compito in modo più efficace. Come per ogni cosa, il costo maggiore potrebbe non derivare dall’andare troppo veloci, ma dall’andare troppo lentamente.
È anche importante non esagerare nei difetti dei PHEV: un PHEV collegato regolarmente alla rete elettrica può coprire gran parte del percorso giornaliero del proprietario grazie all’elettricità. Il problema è che molti di questi PHEV non vengono utilizzati in questo modo.
I dati della Commissione Europea relativi a 320.000 veicoli PHEV registrati per la prima volta nel 2021 mostrano che le emissioni di CO₂ in condizioni reali sono in media 3,5 volte superiori ai valori ufficiali di homologazione. La Commissione ha concluso che questi veicoli non vengono caricati e utilizzati in modalità elettrica con la frequenza prevista nei test di laboratorio.
I veicoli aziendali rappresentano un problema specifico: la benzina può essere pagata dall’azienda, è immediatamente disponibile e semplice da utilizzare, mentre la ricarica a casa è a carico del dipendente, non esiste la possibilità di ricaricare sul posto di lavoro e i rimborsi sono complicati. In tali condizioni, il motore a benzina diventa la soluzione predefinita.
Un ruolo in declino
I dati di registrazione non indicano che ogni acquirente di veicoli ibridi abbia preso una decisione sbagliata. Alcune famiglie e flotte hanno ancora bisogno di un’opzione transitoria. Alcuni utilizzi legati a aree regionali, traino, zone remote o per lunghe distanze rimangono difficili da gestire con i modelli di veicoli elettrici attuali e le reti di ricarica.
Tuttavia si tratta di casi specifici che non rappresentano il mercato di massa e quindi non costituiscono un motivo per mantenere i sistemi a combustione per tutti.
Gli ibridi convenzionali riducono il consumo di benzina, soprattutto nelle condizioni di guida urbana con partenze e fermate frequenti, ma ogni chilometro richiede comunque carburante. I veicoli PHEV possono sostituire una parte significativa della benzina con elettricità, ma solo se vengono ricaricati regolarmente, hanno una sufficiente autonomia elettrica in condizioni reali e non fanno funzionare il motore in modo innecessario.
I veicoli a batteria eliminano l’uso abituale della benzina ed rappresentano l’opzione più efficiente dal punto di vista energetico per quelle famiglie e flotte il cui stile di guida e le condizioni di ricarica si adattano a loro.
Il ruolo delle politiche pubbliche non è quello di fingere che tutti gli automobilisti siano identici. È piuttosto quello di semplificare la guida elettrica: fornire una ricarica affidabile a casa, negli appartamenti, nei luoghi di lavoro e lungo le strade regionali; rendere il rimborso dell’elettricità altrettanto semplice quanto quello del carburante; e registrare nel mondo reale il consumo di benzina e i chilometri percorsi con energia elettrica nelle flotte di veicoli ibridi.
È improbabile che il mercato passi dai veicoli a combustione ai veicoli a batteria esattamente nello stesso modo in ogni luogo. Tuttavia, man mano che i veicoli elettrici a batteria diventano più economici, più performanti e più facili da ricaricare, il mercato destinatosi agli ibridi si restringe.
Gli ibridi possono aiutare gli automobilisti a passare dall’era dei veicoli a combustione a quella dei veicoli elettrici a batteria.
Ma questo è tutto ciò che sono: un punto di riferimento verso un futuro elettrico.