
Se renouveler ou mourir : l’Allemagne fait face à 200 000 licenciements dans l’industrie automobile
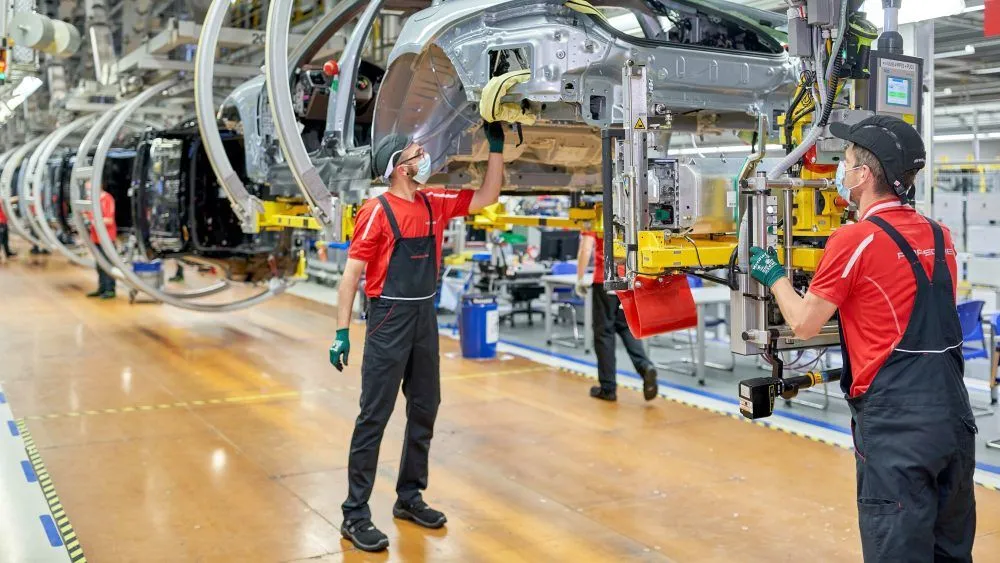
L’industrie automobile allemande traverse l’un des moments les plus délicats de son histoire récente. Les constructeurs et leurs fournisseurs font face à un marché de plus en plus concurrentiel, caractérisé par des coûts élevés et une capacité de production qui ne correspond plus à la demande actuelle. Une situation qui oblige à reconsidérer le modèle industriel d’un pays qui a été pendant des décennies l’une des grandes références mondiales dans ce secteur.
Le problème est d’une telle ampleur que, même si les entreprises prennent désormais les décisions appropriées, et selon un rapport du cabinet de conseil Roland Berger, l’Allemagne pourrait perdre au moins 200 000 emplois dans l’industrie automobile d’ici 2030. Telle est la principale conclusion d’une nouvelle étude du cabinet Roland Berger, qui souligne la nécessité de procéder à des changements profonds afin de retrouver sa compétitivité et d’éviter un ajustement encore plus important.
D’après les estimations du rapport, le nombre d’employés dans les fabricants et les fournisseurs passerait d’environ 692 000 en 2025 à environ 490 000 en 2030. Parmi les emplois qui disparaîtraient, près de 90 000 seraient des emplois directs, 95 000 correspondraient à des fonctions indirectes et environ 15 000 affecteraient les postes de direction. La consultance met en garde contre le fait que, si les entreprises retardent les décisions nécessaires, les conséquences pourraient être encore plus graves.
L’Allemagne a trop d’usines et produit des voitures plus chères
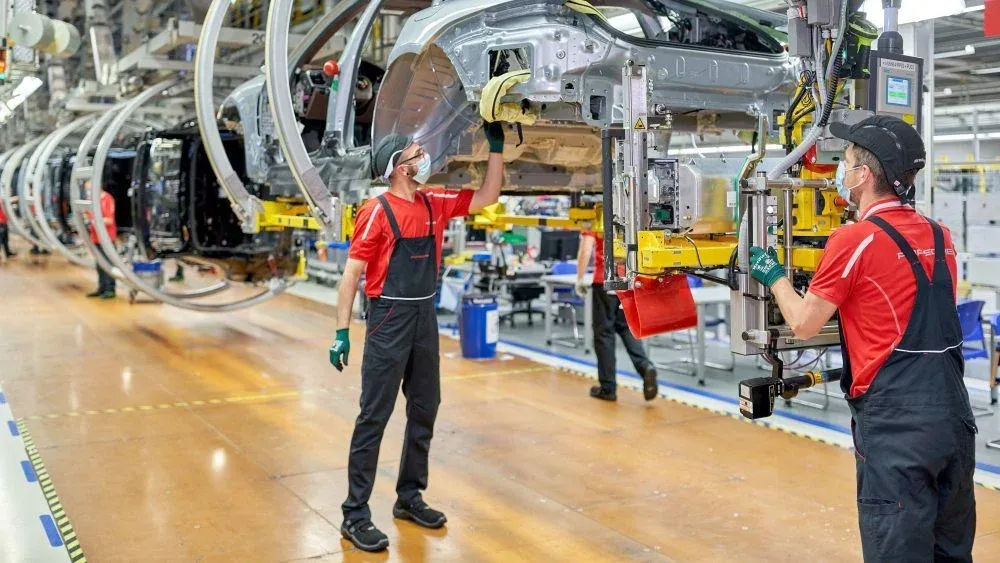
L’un des grands problèmes de l’industrie allemande est le surcapacité de production. Les usines doivent maintenir un niveau d’activité élevé afin de répartir leurs coûts sur un nombre suffisant de véhicules, mais de nombreux centres de production sont loin d’atteindre cet objectif. La situation s’est aggravée en raison de la baisse de la production au cours des dernières années et des difficultés à retrouver les volumes antérieurs.
Felix Mogge, associé chez Roland Berger, souligne qu’une usine doit fonctionner à environ 75-80 % de sa capacité pour produire de manière rentable. Cependant, l’Allemagne dispose d’installations capables de fabriquer plus de six millions de véhicules par an, alors que sa production ne dépasse guère les quatre millions. Selon cet expert, le pays a la capacité de fonctionner avec au moins cinq usines en moins que celles dont il a besoin compte tenu des volumes actuels.
Les chiffres aident à comprendre l’ampleur du problème. En 2015, les usines allemandes ont produit environ 5,9 millions de véhicules, tandis que ce chiffre était tombé à environ 4,2 millions en 2025. Malgré cette baisse, la capacité industrielle installée reste d’environ 6,4 millions d’unités par an. Roland Berger estime que le volume actuel de production représente la nouvelle réalité du marché et qu’il n’est pas possible de compter sur un retour automatique aux niveaux d’il y a une décennie.
À la surcapacité s’ajoute un autre obstacle majeur : fabriquer une voiture en Allemagne coûte considérablement plus cher que de le faire en Chine. Selon cette étude, les constructeurs chinois bénéficient d’un avantage coûtsier d’environ 30 % dans des domaines tels que les batteries et les systèmes de propulsion électrique, les matériaux ainsi que la main-d’œuvre de fabrication. Une différence qui complique particulièrement la concurrence sur le marché des voitures électriques, où le prix joue un rôle déterminant dans la décision d’achat.
La consultante reconnaît que les constructeurs allemands ont réussi à maintenir le niveau technologique nécessaire pour concurrencer les leaders mondiaux. Le problème, c’est que cette capacité ne suffit plus à compenser l’écart de coûts. Felix Mogge estime que la force d’une marque, à elle seule, ne peut pas neutraliser un écart de prix d’une telle ampleur. Pour des entreprises comme Volkswagen, BMW et Mercedes-Benz, le défi consiste à conserver leur positionnement sans perdre de terrain face à des concurrents capables de développer et de fabriquer des véhicules avec des structures de coûts plus maîtrisées.
Véhicules neufs en moins de temps et une transformation qui ne peut attendre
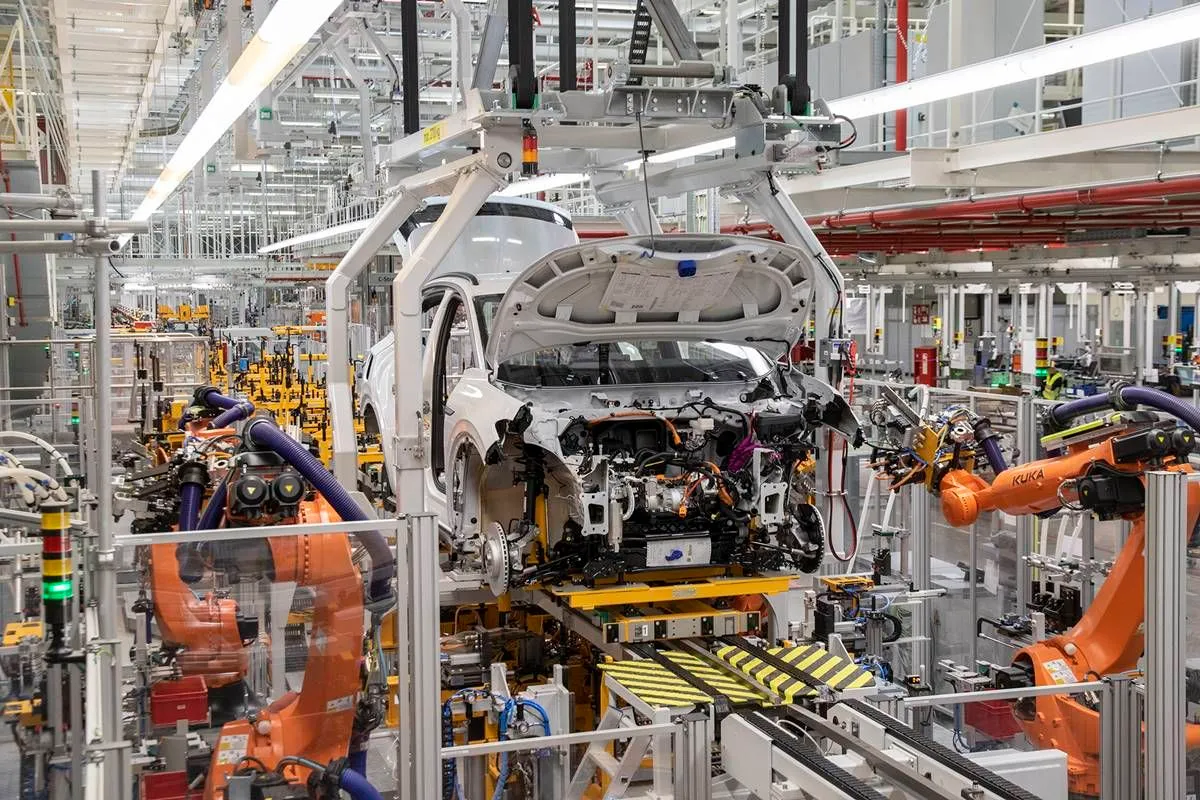
D’après Roland Berger, la solution réside dans la modification à la fois de la manière de travailler des fabricants et des conditions dans lesquelles évolue l’industrie. Les entreprises doivent raccourcir les délais de développement, simplifier les processus et renforcer la coopération avec leurs fournisseurs. Parallèlement, les administrations publiques doivent faciliter l’adaptation des installations industrielles et aider les travailleurs à acquérir les compétences nécessaires aux nouveaux emplois.
L’un des exemples les plus évidents concerne les délais de développement. Alors que certains fabricants chinois parviennent à développer un nouveau véhicule en environ 24 mois, les entreprises allemandes ont généralement besoin de 48 mois ou même plus. Le rapport souligne qu’une réduction de cette période à entre 30 et 36 mois constituerait un objectif réaliste pour retrouver de l’agilité et répondre plus rapidement aux changements du marché.
La vitesse de développement sera particulièrement importante dans des domaines tels que le logiciel, dont la part dans les coûts de développement pourrait doubler largement d’ici 2030. C’est pourquoi le cabinet de conseil propose que les fabricants et les fournisseurs collaborent plus étroitement dans ce domaine, plutôt que de mener séparément des investissements et des projets ayant des besoins technologiques communs.
Cet étude met également en garde contre le fait que la pression sur les coûts ne doit pas conduire à abandonner les investissements dans les technologies de demain. L’industrie devra continuer à progresser dans des domaines tels que les batteries, la propulsion électrique, la robotique et l’intelligence artificielle si elle veut conserver sa position internationale. Le défi consiste à financer cette transformation tout en corrigeant les excès de capacité et en adaptant la structure des entreprises à un marché qui ne offre plus les mêmes opportunités qu’il y a dix ans.
La politique jouera également un rôle important. Roland Berger propose d’accélérer l’obtention des autorisations nécessaires pour réorganiser les usines, de faciliter la collaboration entre les différents acteurs du secteur et de mettre en place des programmes de formation pour les employés affectés par ces changements. Parmi les mesures envisagées figure une initiative de qualification destinée à plus de 50 000 travailleurs dans des domaines tels que le logiciel, les batteries, la robotique et l’intelligence artificielle.
Sebastian Gundermann, associé chez Roland Berger, estime que les entreprises et les administrations doivent assumer leurs responsabilités respectives afin de limiter l’impact de cette transformation. Les constructeurs doivent développer et produire leurs véhicules plus rapidement, tandis que les institutions doivent soutenir ce processus par des mesures favorisant l’innovation et facilitant l’adaptation professionnelle des travailleurs.
Le message principal est clair : l’industrie allemande ne peut pas espérer retrouver sa position d’autrefois sans changer sa façon de travailler et de penser. La concurrence chinoise ne se limite plus à proposer des alternatives moins coûteuses, mais exerce également une pression sur les délais de développement et l’efficacité industrielle. Pour Volkswagen, BMW, Mercedes-Benz et leurs fournisseurs, le défi des prochaines années consistera à réduire les coûts, à adapter leurs usines et à accélérer l’innovation sans renoncer aux capacités technologiques qui ont soutenu leur succès pendant des décennies.