
La crise de l’automobile européenne est structurelle. Les composants italiens sont en danger
La crise de l’industrie automobile européenne dépasse de loin les fluctuations du marché : il s’agit d’une transformation structurelle qui présente des risques graves, en particulier pour la filière italienne. Selon une analyse d’Allianz Research, la concurrence des constructeurs chinois, le retard dans l’électrification ainsi que le déplacement de la valeur vers les batteries, l’électronique et le logiciel modifient les équilibres du secteur. En Italie, les conséquences se ressentent surtout dans le domaine des composants, avec une baisse des exportations, des marges réduites et des difficultés croissantes de trésorerie.
L’avancée chinoise met sous pression les constructeurs
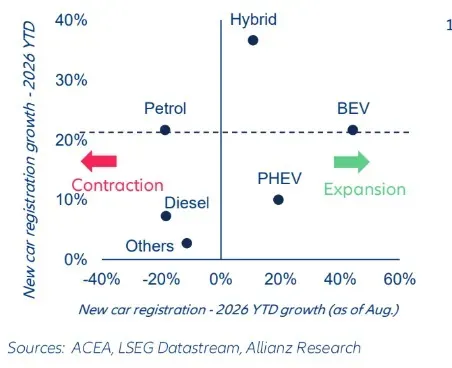
D’après les données citées par Allianz Research, la croissance du marché automobile européen, qui atteint 5 % depuis le début de l’année jusqu’en août, ne suffit pas à refléter la santé réelle de l’industrie. En effet, derrière cette reprise des immatriculations se joue une transformation compétitive qui concerne directement les segments à forte composante technologique.
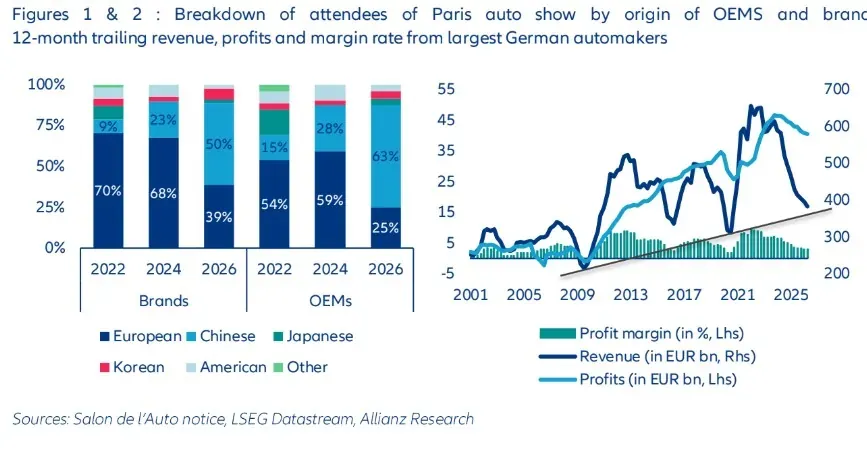
Lors du Salon de l’automobile de Paris en 2026, les marques chinoises représenteront 50 % des exposants, contre 23 % lors de l’édition 2024. Leur part de marché en Europe se situe autour de 10 % des immatriculations totales, avec une présence particulièrement marquée dans le secteur des voitures électriques et hybrides rechargeables.
Pour les fabricants européens, le problème ne concerne pas seulement la concurrence sur les prix. Selon cette étude, défendre pendant longtemps les technologies traditionnelles sans accélérer suffisamment la transformation électrique et numérique risque d’affaiblir la position des marques continentales justement dans les secteurs destinés à redéfinir l’industrie.
Les batteries et le logiciel valent plus que la mécanique
Ce changement concerne également la répartition de la valeur industrielle au sein de l’automobile. Dans les modèles traditionnels, le moteur et la carrosserie représentaient jusqu’à 45 % de la valeur du véhicule. Dans les voitures électriques, en revanche, les batteries et le logiciel peuvent représenter entre 50 % et 60 % de la valeur totale, selon Allianz Research.
C’est un élément qui concerne directement la compétitivité européenne. La capacité à développer des batteries, de l’électronique haute puissance, des semi-conducteurs et du logiciel devient tout aussi déterminante que l’efficacité des processus de production et la qualité mécanique.
L’étude indique que les principaux constructeurs allemands ont perdu des parts de marché en Europe et en Chine depuis 2021. Sur le marché européen, la valeur ajoutée par véhicule aurait diminué de 30 % à 45 %. Si cette tendance se poursuivait jusqu’en 2030, l’érosion supplémentaire estimée serait d’environ 3 milliards d’euros de valeur ajoutée, ce qui équivaudrait à quatre points de pourcentage de marge EBITDA.
Pour l’industrie européenne, donc, le défi n’est pas simplement de retrouver des volumes de production : il s’agit de conserver une part significative des technologies et des compétences qui déterminent la valeur des nouvelles voitures.
L’Italie : son secteur industriel au bord d’une révolution
La situation est particulièrement délicate pour le secteur italien, composé de plus de 2 100 entreprises, d’environ 168 000 employés et d’un chiffre d’affaires de plus de 55 milliards d’euros. Ce secteur est étroitement lié aux marchés automobiles européens : plus de 80 % des exportations de composants sont destinées au continent, l’Allemagne, la France et l’Espagne étant parmi les principaux marchés d’exportation.
La faiblesse de l’industrie allemande se transmet donc également aux fournisseurs italiens, par le biais d’une réduction des commandes et d’un ralentissement de la production de pièces et d’accessoires. À cela s’ajoute le remplacement progressif des composants mécaniques traditionnels par des systèmes électroniques et des solutions logicielles.
Plus de stocks et recettes lentes : la liquidité est le problème
La transformation technologique s’accompagne d’une pression financière croissante. Selon Allianz Research, au cours des trois dernières années, le nombre moyen de jours de stockage des composants est passé de 63 à 78, tandis que le délai moyen de recouvrement a augmenté de 85 à 89 jours.
Le résultat est une détérioration du cycle de conversion des liquidités, qui est passé de 41 à 50 jours. En pratique, une part plus importante des ressources financières des entreprises reste immobilisée dans les activités opérationnelles, ce qui réduit la disponibilité de liquidités pour les investissements et la gestion courante.
Les stocks plus élevés indiquent également une rotation moins rapide des produits et une demande moins dynamique le long de la chaîne d’approvisionnement. Parallèlement, les constructeurs accordent plus d’attention à la génération de trésorerie et à la rentabilité, transférant une partie de la pression sur les fournisseurs par le biais des prix, des conditions commerciales et des exigences en matière d’investissement.
La transition électrique divise de plus en plus les fournisseurs
Ainsi, la chaîne d’approvisionnement se polarise. Les entreprises déjà actives dans l’électrification, l’électronique et le logiciel disposent de compétences adaptées à la transformation en cours. Les fournisseurs plus liés aux technologies traditionnelles, quant à eux, doivent affronter un parcours de reconversion industrielle et financière plus difficile.
Ce qui rend la situation italienne encore plus complexe, c’est la répartition inégale des voitures électriques en Europe. Selon les données présentées dans l’étude, les véhicules électriques à batterie représentent 30 % des nouvelles immatriculations en France et 26 % en Allemagne, tandis qu’en Italie leur part reste inférieure à 10 %.
Cette différence limite la vitesse à laquelle la demande peut soutenir la transformation industrielle dans les différents pays. Pour l’industrie italienne des composants, la question centrale devient donc double : développer des compétences dans les technologies électriques et numériques, tout en conservant une liquidité suffisante pour financer les investissements. La résilience de la chaîne de valeur dépendra non seulement de la capacité de production, mais aussi de celle de saisir la nouvelle valeur de l’automobile.
Lisez aussi : « Cardinaux (UNRAE) : la voiture électrique italienne recule. Il faut un réveil » et regardez la VIDÉO