
Les hybrides n’étaient qu’un étape intermédiaire, et leur histoire est souvent mal comprise
En janvier 2024, le président de Toyota, Akio Toyoda, a suggéré que les véhicules électriques à batterie ne représenteraient au maximum que 30 % du marché, le reste étant occupé par les hybrides, les véhicules à hydrogène et ceux fonctionnant à combustion interne. Cette même année, les véhicules électriques à batterie représentaient déjà environ 89 % du marché des voitures neuves en Norvège.
Les véhicules hybrides rechargeables sont des véhicules de transition conditionnels. Leur avantage environnemental provient des kilomètres parcourus en mode électrique, vérifiés, et non de la présence d’une prise de charge.
Les marchés matures offrent un tableau plus révélateur. Lorsque les véhicules électriques à batterie proposent suffisamment de choix, une fiabilité en matière de recharge et des conditions économiques compétitives, les hybrides ne parviennent pas à s’imposer de manière permanente sur le marché. Ils peuvent mener temporairement, atteindre leur apogée, puis reculer.
—
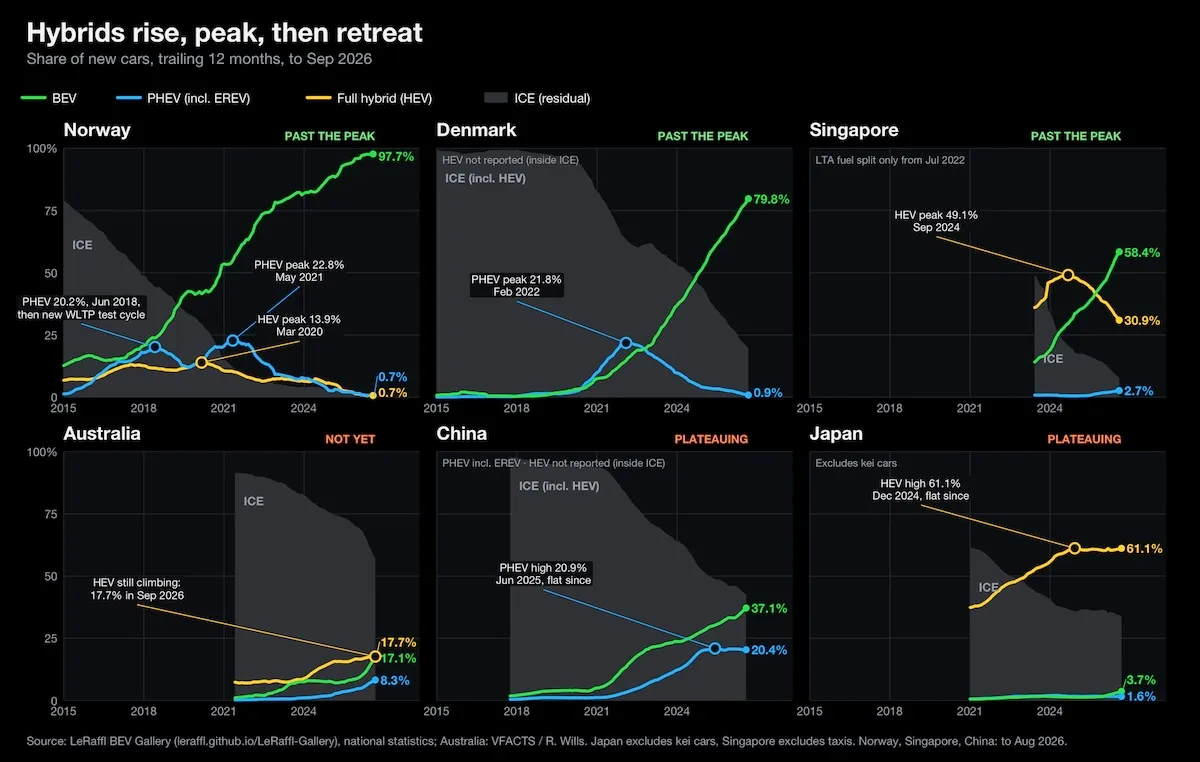
Prenons l’exemple de la Norvège. En 2015, les véhicules hybrides avaient gagné une part significative du marché et les hybrides rechargeables commençaient à arriver en grande quantité. En 2017, les PHEV représentaient environ 18 % des nouvelles immatriculations. La croissance des véhicules électriques purs a temporairement ralenti, tandis que les hybrides bénéficiaient d’usines existantes, de chaînes d’approvisionnement connues et des attentes habituelles des consommateurs.
Après une nouvelle hausse des PHEV en 2020 et 2021, la tendance a changé. D’ici 2026, tant les hybrides classiques que les PHEV étaient devenus marginaux sur le marché des voitures neuves en Norvège : les PHEV étaient passés d’un pic d’environ 23 % des nouvelles immatriculations en 2021 à moins de 1 %, tandis que les hybrides complets avaient atteint leur apogée avant de chuter en dessous de 1 %.
Il serait facile de considérer la Norvège comme un cas particulier : un marché petit, prospère et soutenu par des subventions.
Puis regardez Singapour.
Singapour dispose d’un système de propriété des véhicules particulier, basé sur des Certificats d’Attribution, des coûts élevés de possession et une fiscalité strictement contrôlée. Néanmoins, le schéma du marché reste reconnaissable : la part des véhicules hybrides pleins a atteint un peu plus de 49 % des nouvelles immatriculations en septembre 2024, avant de chuter à 25 % en août 2026.
Le Danemark offre un autre exemple. Son marché des acheteurs particuliers évolue rapidement vers une domination des véhicules électriques à batterie. La part des VHEV a atteint un pic de 22 % en 2021 pour descendre sous 1 % en août 2026, tandis que les VE ont représenté 88,6 % de tous les véhicules danois et 97,3 % parmi ceux immatriculés en tant que véhicules privés.
Ces trois marchés ne sont pas identiques, et leurs politiques ne peuvent être interchangeables. Cependant, ils présentent un schéma récurrent : dans les marchés leaders en matière d’électrification, la part des véhicules hybrides n’a pas atteint un plateau stable ; elle a d’abord augmenté, atteint un pic avant de diminuer.
C’est à cela qu’un point de repère ressemble.
Pendant des années, la Norvège a été considérée comme l’exception : un pays petit, riche, fortement subventionné et peu représentatif. Mais son modèle de marché de base apparaît désormais partout où l’électrification a suffisamment progressé.
Des routes différentes, la même direction
Lorsque ce modèle devient visible dans plusieurs pays sans lien entre eux, la question se pose de savoir s’il se répand davantage, y compris dans des marchés encore en phase initiale de transition.
Les données d’enregistrement sur une période de douze mois provenant des marchés sélectionnés montrent qu’il n’existe pas un monde divisé entre les « pays aux véhicules électriques » et les « pays aux véhicules hybrides », mais plutôt des marchés à différents stades d’électrification suivant des voies distinctes.
Certains passent relativement directement des véhicules à combustion aux VÉE. D’autres traversent d’abord une phase hybride plus poussée, suivie d’une phase de VPEH, avant que les VÉE ne deviennent dominants. En Chine, les VPEH et les véhicules électriques à autonomie étendue gagnent en importance aux côtés des VÉE, grâce à des cycles de production rapides, une concurrence intérieure féroce, l’expansion des réseaux de recharge, des réglementations adaptées et des fabricants nationaux puissants.
Cela ne signifie pas pour autant que les véhicules hybrides ont déjà atteint leur apogée partout. Dans l’Union européenne, les véhicules hybrides représentaient encore 36,6 % des nouvelles immatriculations et les VPEH 10 % au cours des huit premiers mois de 2026 – ce qui montre que la transition reste inégale selon les pays, les types d’acheteurs et les segments de véhicules.
Le parcours est différent. Le point de départ diffère. Le rythme diffère. L’image qui en ressort n’est pas « certains pays préfèrent les véhicules électriques, d’autres les hybrides ». La direction générale reste toujours la même : à mesure que les véhicules électriques répondent mieux aux besoins des consommateurs dans les marchés où leur prix d’achat, le coût de l’électricité et les conditions de recharge en font des concurrents compétitifs, le marché destiné aux hybrides à combustion diminue inévitablement.
Cela a des conséquences pratiques pour les acheteurs. Un hybride acheté aujourd’hui dans un marché qui n’a pas encore atteint son point de basculement peut faire face à un risque plus élevé en termes de valeur résiduelle lorsqu’il arrive sur le marché d’occasion. Si la demande de voitures neuves se tourne rapidement vers les véhicules électriques, tandis que l’offre d’occasion reflète encore les ventes actuelles dominées par les hybrides, leurs valeurs de revente pourraient être mises à mal.
Les prix de l’essence, les règles fiscales, l’offre de véhicules électriques d’occasion, l’accès aux bornes de recharge et les marchés d’exportation auront un impact, mais il s’agit d’un risque que les acheteurs, les flottes et les financiers doivent prendre en compte.
Pourquoi cette histoire est souvent mal comprise
Si ce schéma se dégage des données, pourquoi la discussion publique présente-t-elle si souvent les véhicules hybrides comme un pilier permanent du marché des véhicules de demain ?
L’une des raisons est que la transition est inégale – l’avenir est déjà là, il n’est simplement pas encore bien réparti. Dans de nombreux pays, les gens n’ont vu que la partie en hausse de la courbe des véhicules hybrides. Le pic et le déclin ne sont pas encore arrivés. Il est facile de confondre « en croissance continue » avec « destiné à persister ».
Un autre facteur est que les constructeurs ayant investi des décennies dans les systèmes à combustion et les plateformes hybrides ont des raisons commerciales de prolonger la durée de vie de ces systèmes. Ce comportement semble rationnel : les plateformes hybrides permettent de conserver des moteurs familiers, des fournisseurs existants, un réseau de réparateurs et les investissements effectués en usine.
Cependant, cette logique commerciale ne prouve pas que la demande pour les véhicules hybrides persistera une fois que les véhicules électriques purs pourront accomplir la même tâche de manière plus efficace. Comme pour tout, le coût le plus élevé ne provient pas nécessairement d’aller trop vite, mais plutôt d’aller trop lentement.
Il est également important de ne pas exagérer les inconvénients des véhicules PHEV. Un PHEV branché régulièrement peut couvrir une grande partie des déplacements quotidiens de son propriétaire à l’aide de l’électricité. Le problème, c’est que beaucoup de ces véhicules ne sont pas utilisés de cette façon.
D’après des données de la Commission européenne concernant 320 000 véhicules hybrides rechargeables enregistrés pour la première fois en 2021, les émissions de CO₂ dans des conditions réelles étaient en moyenne 3,5 fois supérieures à leurs valeurs officielles d’homologation. La Commission a conclu que ces véhicules n’étaient pas rechargés et ne fonctionnaient électriquement aussi fréquemment que ce qui avait été supposé lors des essais en laboratoire.
Les véhicules professionnels posent un problème particulier. L’essence peut être payée par l’employeur, son utilisation est immédiate et simple, tandis que la recharge à domicile est à la charge de l’employé, la recharge sur le lieu de travail n’est pas disponible et les remboursements sont compliqués. Dans de telles conditions, le moteur à essence devient la solution par défaut.
Un rôle en déclin
Les données d’enregistrement ne montrent pas que tous les acheteurs de véhicules hybrides ont pris la mauvaise décision. Certaines familles et flottes ont encore besoin d’une option de transition. Certains usages régionaux, de remorquage, en zones éloignées ou sur de longues distances restent difficiles à assurer avec les modèles de véhicules électriques actuels et leurs réseaux de charge.
Cependant, il s’agit de cas d’usage spécifiques qui ne représentent pas le marché de masse et ne constituent donc pas une raison de conserver des systèmes à combustion pour tout le monde.
Les hybrides classiques réduisent la consommation de carburant, en particulier lors des déplacements urbains avec arrêts fréquents, mais chaque kilomètre reste tributaire du carburant. Les véhicules hybrides rechargeables peuvent remplacer une part importante de l’essence par de l’électricité, mais uniquement s’ils sont régulièrement rechargés, disposent d’une autonomie électrique suffisante dans la réalité et ne font pas fonctionner inutilement leur moteur.
Les véhicules électriques à batterie éliminent l’utilisation habituelle de l’essence et constituent l’option la plus économe en énergie pour les ménages et les flottes dont les conditions de conduite et de recharge s’y prêtent.
Le rôle des politiques publiques n’est pas de prétendre que tous les conducteurs sont identiques. Il s’agit plutôt de faciliter la conduite électrique : une recharge fiable à domicile, dans les appartements, sur le lieu de travail et sur les routes régionales ; un remboursement de l’électricité aussi simple que celui du carburant ; ainsi qu’un suivi réel de la consommation d’essence et des kilomètres parcourus en mode électrique au sein des flottes de véhicules hybrides rechargeables.
Il est peu probable que le marché passe des véhicules à combustion aux véhicules électriques à batterie de la même manière partout. Cependant, à mesure que les véhicules électriques à batterie deviennent moins chers, plus performants et plus faciles à recharger, le marché cible des véhicules hybrides se réduit.
Les véhicules hybrides peuvent aider les conducteurs à faire la transition de l’ère des moteurs à combustion à l’ère des véhicules électriques à batterie.
Mais c’est tout ce qu’ils sont : un point de repère vers un avenir électrique.