
L’Europe découvre trop tard pourquoi la Chine fabrique des voitures électriques moins chères.
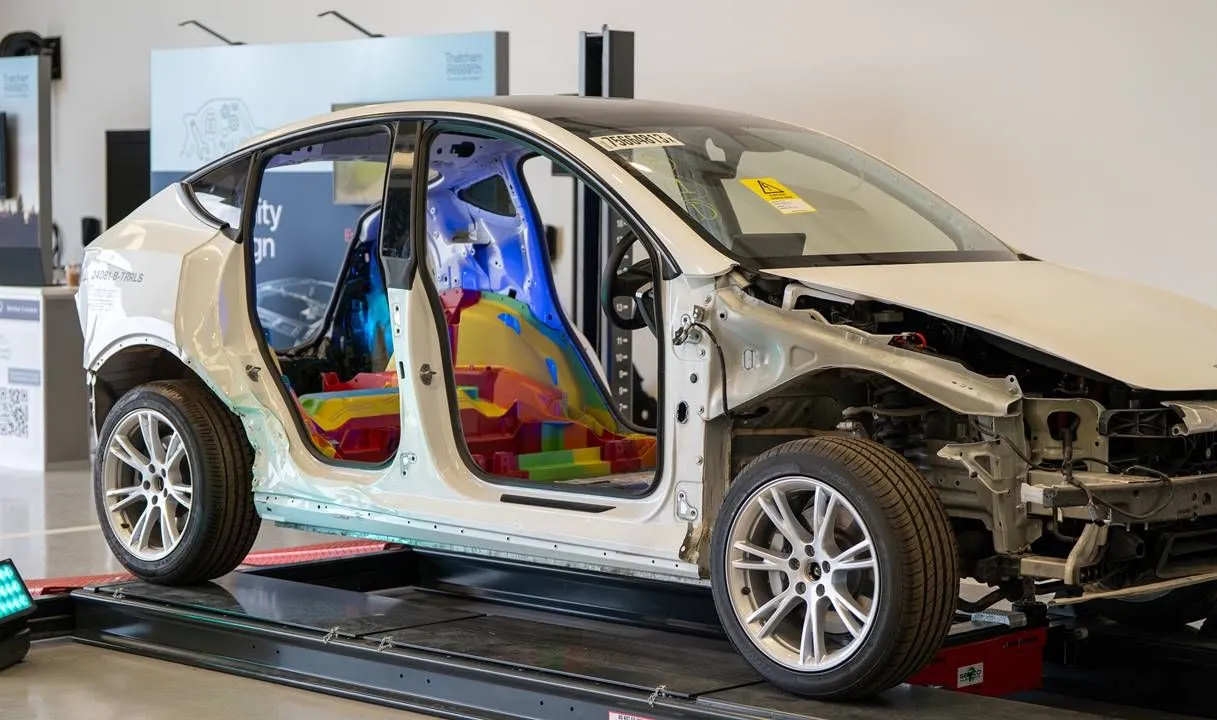
Pendant des années, lorsque l’on parlait de l’avantage des constructeurs chinois par rapport aux grands groupes européens, l’explication semblait simple : des coûts de main-d’œuvre plus bas, une chaîne d’approvisionnement plus proche et un accès privilégié aux matières premières. Mais cette explication commence à s’avérer insuffisante. La véritable différence réside de plus en plus dans la manière même de construire la voiture, et c’est là que la Chine progresse depuis plusieurs années, tandis qu’une grande partie de l’industrie européenne continue d’essayer de défendre un modèle de fabrication conçu pour une autre époque.
Le problème des constructeurs tels que Volkswagen, BMW ou Mercedes ne résiderait pas seulement dans des salaires élevés ou dans la bureaucratie européenne, mais plutôt dans le fait qu’ils ont retardé l’adoption de technologies de fabrication capables de réduire radicalement le nombre de pièces et d’opérations nécessaires pour construire une voiture.
Deux concepts expliquent une grande partie de cette révolution : l’intégration Cell-to-Chassis et le Gigacasting. Ce ne sont pas des technologies particulièrement remarquables lorsqu’on les observe depuis l’extérieur de la voiture, mais elles ont quelque chose de bien plus important pour un constructeur : elles permettent de réduire les coûts, de simplifier les usines et de fabriquer des véhicules avec moins de composants.
Ici se pose une question que l’Europe commence à comprendre : concurrencer la Chine ne consiste pas seulement à fabriquer la même voiture en versant des salaires plus bas. Il faut produire différemment. Et dans cette course, l’Espagne s’est imposée comme un acteur inattendu.
Moins de pièces, moins de soudures et une batterie intégrée à la voiture
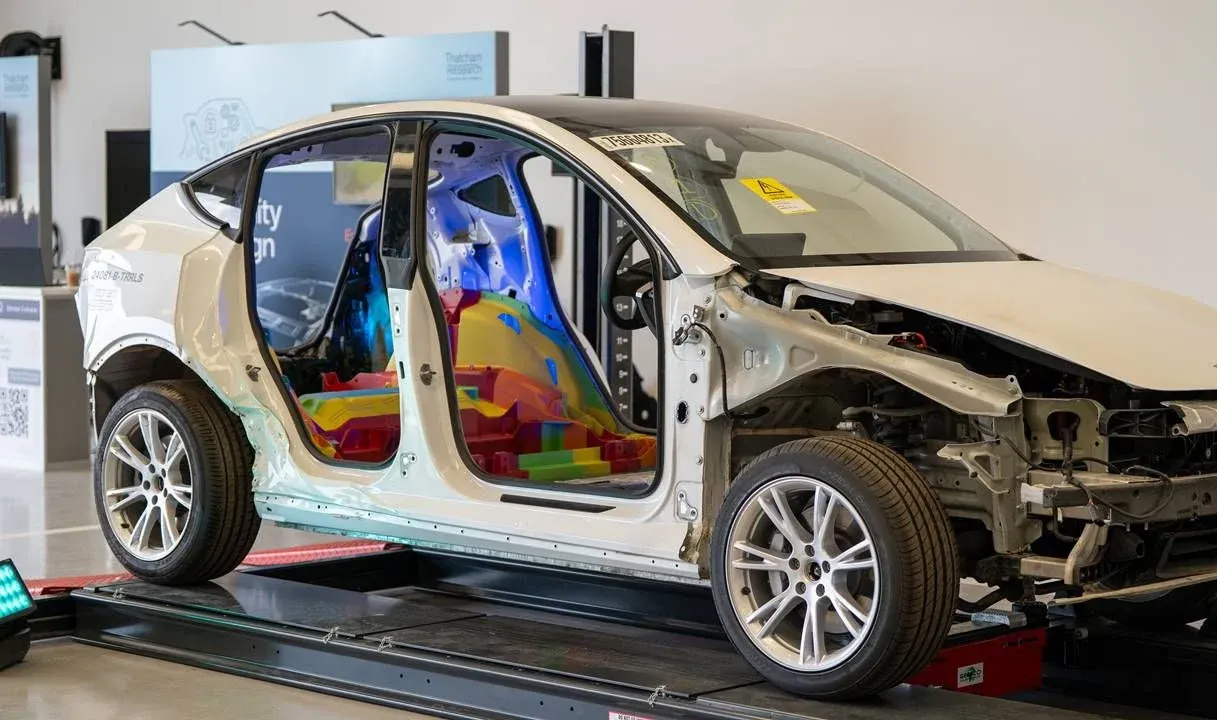
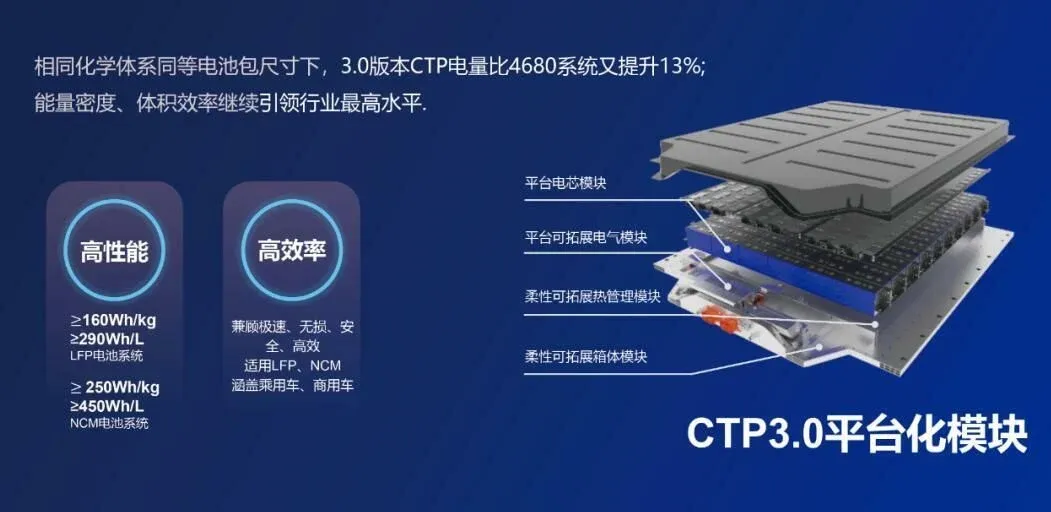
La philosophie Cell-to-Chassis représente un changement profond par rapport à l’architecture traditionnelle d’une voiture électrique. Au lieu d’installer la batterie en tant qu’élément indépendant sous l’habitacle, l’ensemble de la batterie fait désormais partie intégrante de la structure du véhicule. Le plancher traditionnel disparaît et la structure du pack assume une fonction structurale.
Le résultat est une construction plus intégrée et, potentiellement, beaucoup plus simple. Leapmotor travaille depuis des années à ce type de solution, et l’entreprise affirme que sa technologie CTC intègre la batterie, le châssis et la carrosserie afin de réduire le nombre de composants et d’améliorer l’utilisation de l’espace.
D’après les estimations de différents experts, ce seul changement pourrait permettre d’économiser entre 1 200 et 1 800 dollars par voiture, en plus de permettre une meilleure utilisation de l’espace disponible pour les cellules et de réduire le poids. L’économie ne provient pas d’un stratagème particulier, mais de l’élimination de pièces et d’opérations qui étaient auparavant nécessaires.
Le deuxième grand progrès concerne la carrosserie. Le Gigacasting utilise d’énormes machines de coulée sous pression pour fabriquer en une seule pièce de grandes sections qui, traditionnellement, nécessitaient de nombreux éléments individuels. Au lieu de souder des dizaines ou même des centaines de pièces, une seule pièce en aluminium peut assumer une grande partie de ce travail.
Les machines actuelles atteignent déjà des forces de fermeture de plusieurs milliers de tonnes. Bühler, l’un des principaux fabricants européens de ces équipements, dispose par exemple de systèmes capables de 9 000 tonnes, aptes à former de grandes pièces structurelles en aluminium.
La conséquence industrielle est évidente : moins de pièces, moins de soudures, moins de robots et moins d’opérations. Diverses analyses indiquent des réductions allant de 30 % à 50 % dans certains coûts liés à la fabrication de la carrosserie, tandis que pour Tesla on estime un économie d’environ 1 500 dollars par véhicule.
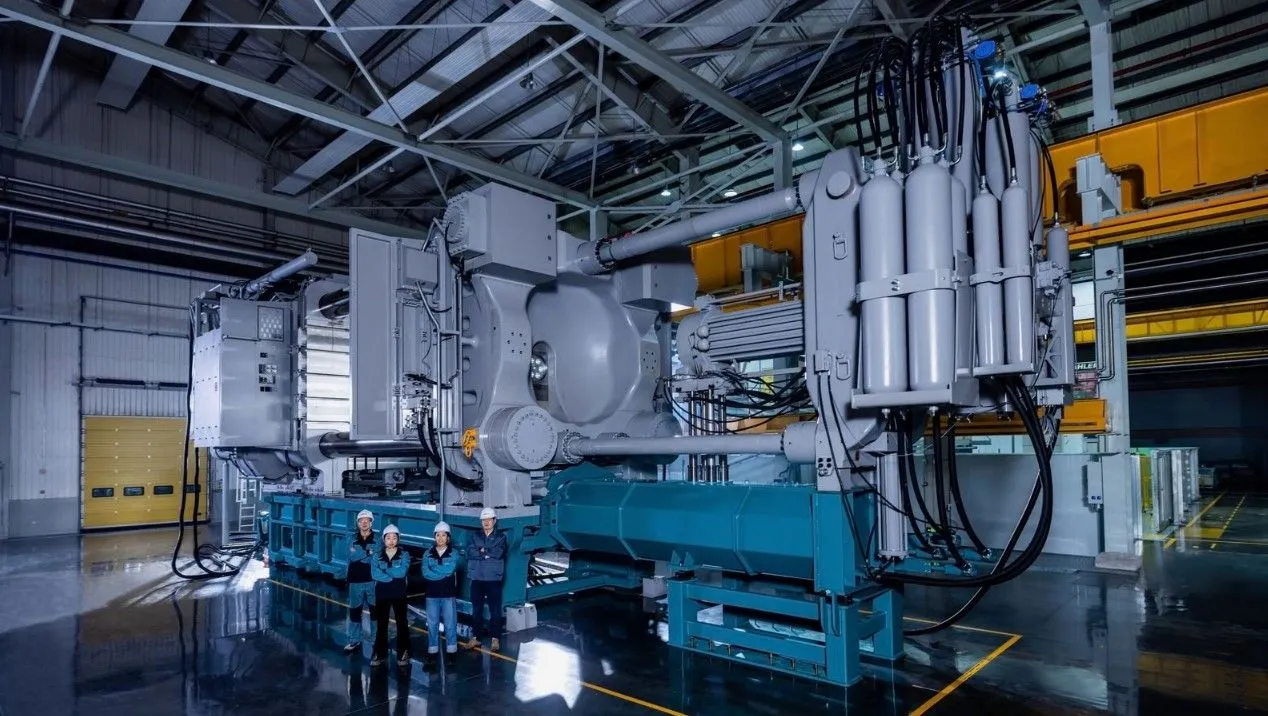
Et voici l’un des détails les plus frappants de toute cette histoire. Les machines qui rendent possible cette révolution ne sont pas nécessairement chinoises. Certains des principaux fabricants de presses de ce type sont européens. Le problème n’était donc pas le manque de technologie disponible, mais la décision de ne pas l’adopter suffisamment rapidement.
Pendant des années, certains fabricants européens ont même remis en question l’utilité des presses de très grand tonnage. Pendant ce temps, BYD, Chery, Xiaomi, Xpeng, Nio ou Leapmotor ont intégré ces solutions dans leurs processus de production. Geely les introduit également dans ses marques, dont Volvo. Le Volvo EX60, par exemple, représente la nouvelle génération de produits électriques de l’entreprise et est déjà en production pour l’Europe.
Il existe également un débat important concernant la réparabilité. Une batterie intégrée structurellement peut susciter des doutes lorsqu’on envisage une réparation après un accident, mais le problème ne réside pas nécessairement dans l’architecture Cell-to-Chassis en soi. La possibilité de réparer une batterie dépend de sa conception interne et des éléments qui peuvent être remplacés.
Cela signifie que Cell-to-Chassis ne veut pas dire pour autant qu’une voiture soit destinée à être jetée après un choc. Il existe des batteries conventionnelles dont la réparation n’est pas non plus possible lorsque les cellules sont collées, encapsulées ou intégrées d’une certaine manière. L’architecture structurelle modifie le véhicule, mais elle ne détermine pas à elle seule la réparabilité de tous ses composants.
Il en va de même pour le Gigacasting. Une grande pièce structurelle en aluminium endommagée peut ne pas être réparable économiquement après un accident grave. Mais une carrosserie conventionnelle n’évite pas non plus nécessairement le sinistre total lorsque des éléments structurels essentiels sont déformés. Le débat est donc bien plus complexe que de dire simplement qu’une technologie est réparable et l’autre non.
Cependant, la direction que prend l’industrie semble assez claire. Volkswagen a déjà pris des mesures pour intégrer de grandes presse à coulée dans sa stratégie industrielle, tandis que les fabricants chinois les utilisent depuis longtemps dans leur production. Et le plus important, c’est que l’Europe n’a pas besoin d’inventer ces technologies : elle doit apprendre à les utiliser à grande échelle.
Et c’est ici que l’Espagne peut avoir une opportunité que l’Allemagne ne devrait pas ignorer
La transformation ne se produit pas uniquement en Chine. Elle commence à s’étendre en Europe, et l’Espagne occupe une place particulièrement intéressante dans ce processus. Le meilleur exemple se trouve à Saragosse, où Stellantis et Leapmotor ont annoncé le renforcement de leur collaboration visant à fabriquer le Leapmotor B10 ainsi qu’un nouveau SUV électrique d’Opel à Figueruelas. Le futur modèle d’Opel utilisera en outre des composants provenant de l’écosystème industriel de Leapmotor afin de réduire les coûts.
Ce n’est pas une question secondaire. L’Espagne ne se contente pas de devenir un marché pour les voitures chinoises : elle commence à faire partie de leur chaîne industrielle européenne.
En juin 2026, Leapmotor International a également ouvert un atelier de batteries à Mallén, près de Saragosse, spécialisé dans l’assemblage de modules et les processus liés à la production de voitures électriques. Quelques mois plus tard à peine, Fagor Ederlan et la chinoise Duoli Technology ont commencé à produire à Borja des composants destinés initialement aux modèles de Leapmotor, qui seront ensuite assemblés à Figueruelas. L’usine dispose de 138 robots et d’une capacité initiale de 40 000 châssis par an.
C’est précisément ici que le changement dans l’industrie peut jouer en faveur de l’Espagne. Le pays dispose déjà d’une immense tradition industrielle, de fournisseurs, d’usines, de travailleurs qualifiés et d’une position logistique privilégiée au sein de l’Europe. Si à cette infrastructure s’ajoutent la technologie chinoise, des investissements et de nouvelles méthodes de fabrication, le résultat n’a pas nécessairement pour effet de remplacer l’industrie espagnole, mais plutôt de la transformer.
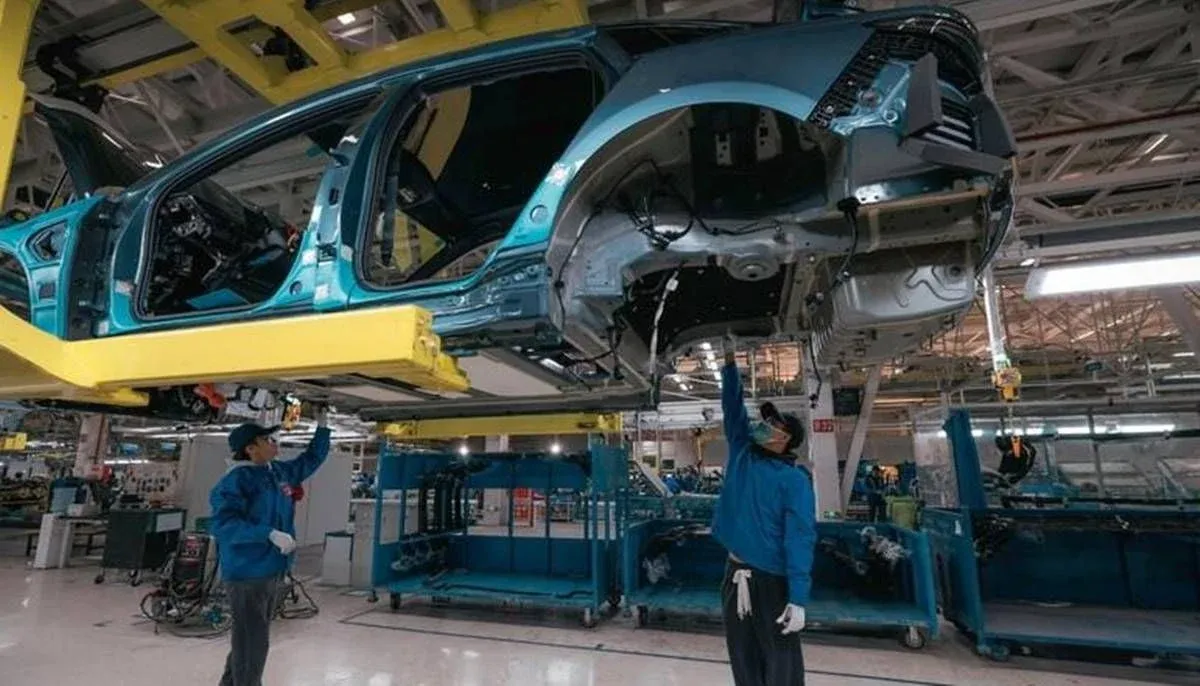
Le mouvement touche également Madrid. Stellantis a annoncé son intention d’affecter les futurs produits de Leapmotor à l’usine de Villaverde, plusieurs modèles étant destinés aux marchés européen et mondial selon des critères de fabrication européens.
Et le contexte commercial commence à renforcer cette tendance. Les marques chinoises représentent déjà une part très importante des immatriculations de voitures électrifiées en Espagne. De janvier à septembre 2026, elles ont représenté 37,9 % des ventes de ce segment, soit 82 405 unités, un chiffre qui montre à quel point le marché espagnol évolue rapidement.
L’Espagne peut donc bénéficier d’une situation apparemment paradoxale. Les fabricants chinois obligent l’Europe à changer, mais une partie de ce changement peut finir par générer des investissements, des emplois et une production justement sur le territoire espagnol.
La comparaison du nouveau BMW iX3 s’avère révélatrice. BMW vend en Allemagne l’iX3 50 xDrive à partir de 70.900 euros, tandis que en Chine le nouveau iX3 débute à 269.900 yuans, soit environ 34.500 euros. Il ne s’agit pas de voitures identiques et il existe d’importantes différences entre les versions, ce qui rend une comparaison directe peu pertinente. Cependant, pour le prix de l’européen, on pourrait en acheter deux en Chine, un pour la semaine et un pour les week-ends.
Cette pression ne disparaîtra pas simplement parce que l’Europe augmentera les droits de douane ou que les constructeurs tenteront de réduire les salaires. Le véritable défi se trouve à l’intérieur des usines. Si un constructeur a besoin de milliers de soudures supplémentaires, de centaines de pièces en plus et de processus plus longs pour fabriquer une voiture équivalente, il part avec un désavantage industriel avant même de commencer à la vendre.
La bonne nouvelle pour l’Espagne, c’est que la transformation est déjà en cours. Saragosse intègre des technologies et des fournisseurs chinois, Madrid pourra recevoir de nouveaux modèles de Leapmotor, et d’autres usines espagnoles s’inscrivent dans de nouvelles chaînes d’approvisionnement liées aux voitures électriques.
Ce pourrait être l’une des grandes ironies de cette transition : tandis que l’Allemagne débat de la manière de retrouver sa compétitivité et que certains de ses grands constructeurs réalisent qu’ils ont pris certaines décisions technologiques trop tard, l’Espagne peut devenir l’un des lieux en Europe où la nouvelle façon de fabriquer des voitures sera testée à grande échelle.
La Chine ne gagne pas seulement parce qu’elle produit à moindre coût. Elle gagne parce qu’elle redéfinit depuis des années l’ensemble du processus de production. Et si l’Espagne parvient à tirer parti de cette transformation sans se limiter à être un simple lieu d’assemblage, le changement dans l’industrie pourrait finir par représenter une opportunité bien plus grande que ce qu’il semble.
