
En Amérique latine, un nouveau marché énergétique s’ouvre : les systèmes de stockage à batterie vont se multiplier par 13 au cours des 10 prochaines années.
L’Amérique latine entre dans une nouvelle phase en matière de stockage d’énergie. La capacité totale des systèmes de stockage d’énergie par batteries (BESS) passera d’environ 2,5 GW en 2025 à 34 GW en 2035, ce qui représente une multiplication par 13,6 en à peine une décennie. Cette croissance correspond à un taux annuel composé proche de 30 %. Le déploiement à grande échelle des batteries cesse d’être une technologie complémentaire pour devenir un élément essentiel à l’intégration d’une plus grande quantité d’énergie solaire et éolienne.
L’augmentation des productions d’électricité renouvelable, la congestion des réseaux et des infrastructures de transmission qui nécessitent une modernisation accélèrent la demande en stockage. Cependant, cette croissance ne sera pas uniforme. Le Chili, le Mexique, le Brésil, l’Argentine et la République dominicaine développent des marchés aux caractéristiques très différentes et seront parmi les principaux acteurs de cette expansion.
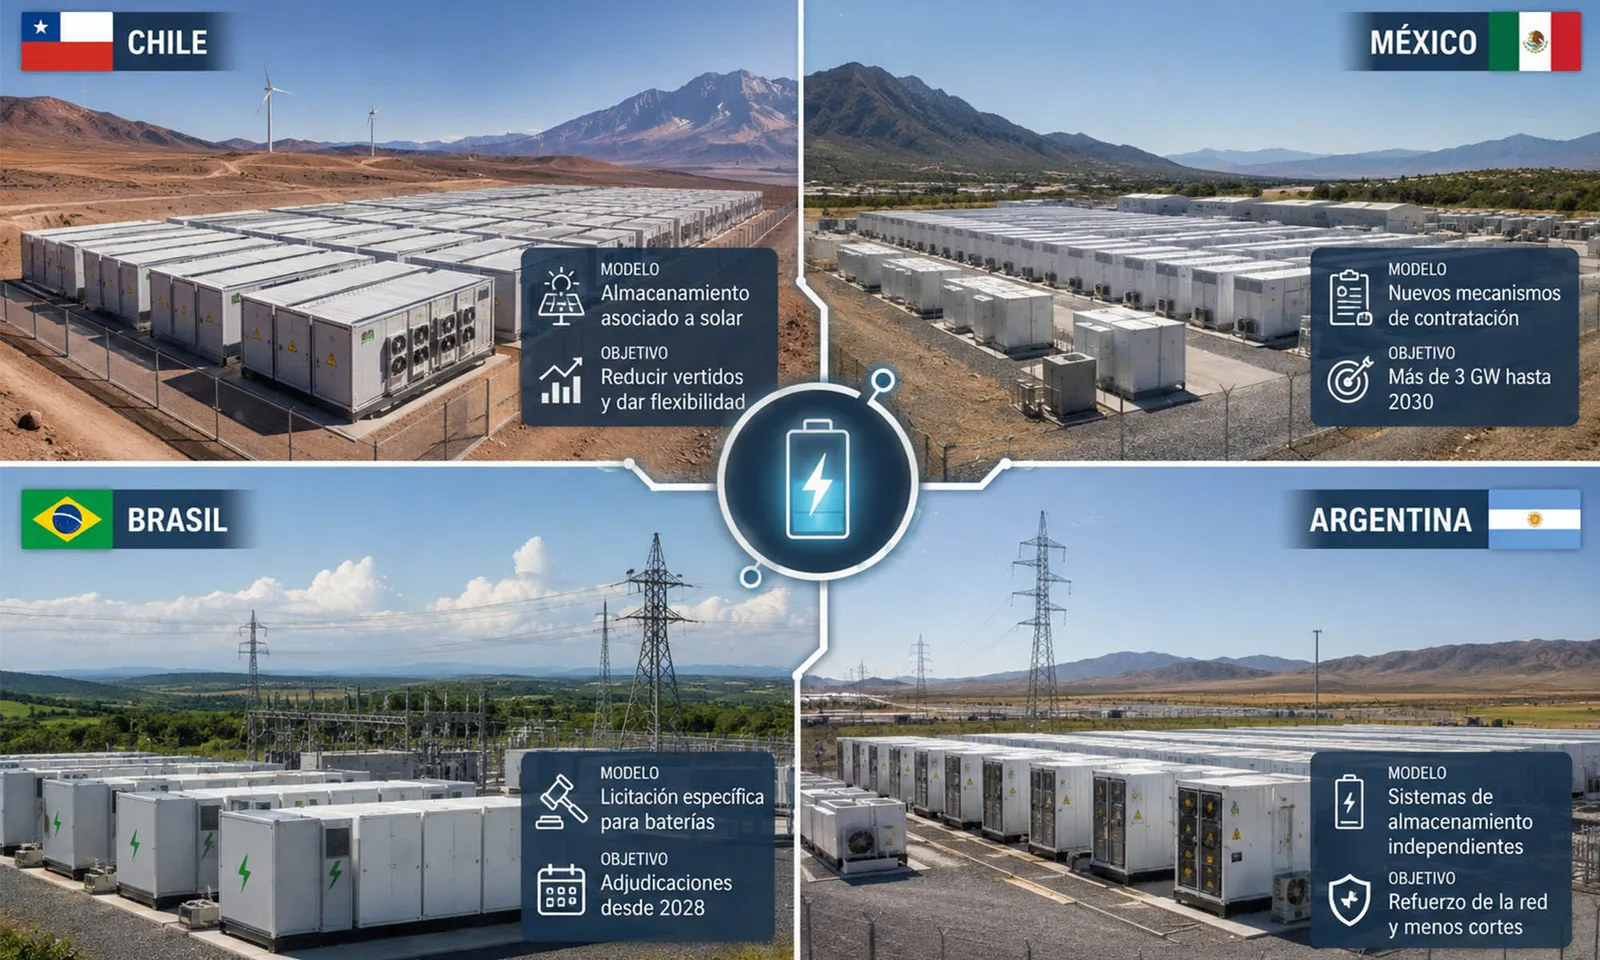
Le Chili mène le marché latino-américain des batteries
Le Chili occupe actuellement la première place en matière de stockage énergétique en Amérique latine et abrite certains des plus grands projets BESS en fonctionnement dans la région.
L’expansion massive de l’énergie solaire dans le nord du pays crée un problème de plus en plus évident : à certaines heures, il y a plus d’électricité renouvelable disponible que le réseau ne peut absorber. Les batteries permettent de stocker ces excédents et de restituer de l’électricité au système lorsque la production solaire disparaît.
Ce besoin favorise également l’utilisation de systèmes de stockage à plus longue durée. Cependant, la croissance même du marché commence à engendrer de nouveaux défis. L’arrivée de davantage de batteries peut réduire progressivement les revenus obtenus grâce à l’arbitrage énergétique, phénomène connu sous le nom de cannibalisation des prix.
Le Mexique peut accélérer le déploiement avant 2030
Le Mexique se trouve à un tournant réglementaire. Les nouveaux mécanismes de passation de marchés et de développement de projets, qui prévoient un stockage obligatoire, pourraient permettre l’attribution de plus de 3 GW de capacité d’ici 2030.
L’évolution du marché mexicain dépendra dans une large mesure de la capacité des batteries à générer des revenus prévisibles grâce à leur intégration dans le système électrique. Le stockage peut fournir de l’énergie en période de forte demande, des services d’équilibrage et d’autres services auxiliaires, mais les investisseurs ont besoin de règles claires pour transformer ces fonctions techniques en revenus stables.
Le Brésil se prépare à entrer en force
Le Brésil dispose de l’un des plus grands systèmes électriques d’Amérique latine et possède un énorme potentiel renouvelable, en particulier solaire et éolien. Cependant, le marché de l’accumulation nécessite encore des mécanismes réglementaires permettant de rendre les batteries rentables.
Le pays prévoit pour décembre 2026 une consultation spécifique concernant les systèmes d’accumulation à base de batteries. Les adjudications pourraient donner naissance à de nouvelles installations à partir de 2028.
L’obstacle principal reste économique : en l’absence d’un système clair pour rémunérer des services tels que l’arbitrage énergétique ou les services auxiliaires, il devient plus difficile de financer des projets BESS de grande envergure.
L’Argentine mise sur des batteries indépendantes
L’Argentine développe un modèle différent. Le pays a recours à des procédures d’appel d’offres pour promouvoir des systèmes de stockage indépendants, c’est-à-dire des installations qui n’ont pas nécessairement à être directement liées à une centrale renouvelable.
Les dernières phases d’appel d’offres ont attribué ensemble environ 1,3 GW de capacité de stockage. Ces projets devraient commencer à fonctionner en 2027 et leur rôle consistera principalement à renforcer le réseau de transport et à réduire les risques de perturbations d’alimentation.
Ce modèle peut s’avérer particulièrement pertinent dans les marchés où les limites du réseau électrique constituent l’un des principaux obstacles à l’augmentation de la production renouvelable.
République dominicaine : batteries obligatoires avec l’énergie solaire
Dans les Caraïbes, la République dominicaine se distingue par l’un des cadres réglementaires les plus structurés en matière de stockage d’énergie dans la région.
Le pays exige une capacité de stockage équivalente à 50 % de la puissance solaire dans certains projets. L’objectif du gouvernement est d’atteindre 500 MW de capacité de stockage d’ici 2030.
Cette formule illustre l’une des approches utilisées par les pays latino-américains pour accélérer le déploiement des batteries : lier directement l’expansion du stockage au développement de nouvelles installations photovoltaïques.
Le grand défi et l’opportunité : financer les batteries et le développement des énergies renouvelables
La croissance prévue ne garantit pas en soi que ces 34 GW seront effectivement construits. L’obstacle majeur pour le stockage d’énergie en Amérique latine reste l’absence de mécanismes de revenus suffisamment prévisibles.
Dans de nombreux marchés, il n’est pas encore clairement défini combien les batteries peuvent être payées pour des services auxiliaires, de la capacité, de la régulation de fréquence ou de l’arbitrage énergétique. À cela s’ajoutent les difficultés à obtenir des financements, les retards administratifs et une disponibilité limitée de acheteurs d’énergie capables de signer des contrats à long terme.
Le défi de la prochaine décennie sera donc de passer de l’annonce de projets à leur construction et à leur viabilité économique.
Le passage de 2,5 GW à 34 GW ferait de l’Amérique latine l’un des marchés émergents les plus importants pour les systèmes BESS au cours de la prochaine décennie. L’expansion de l’énergie solaire et éolienne crée un besoin que les batteries peuvent répondre : stocker de l’électricité lorsqu’il y en a en excès et la restituer au réseau lorsque c’est nécessaire.
Le Chili part avec un avantage, tandis que le Mexique, le Brésil, l’Argentine et la République dominicaine créent les conditions pour accélérer le développement de leurs marchés respectifs. La différence entre eux réside moins dans le potentiel technologique que dans la capacité à mettre en place des réglementations, un financement et des revenus suffisants pour que les batteries passent de projets sur papier à des installations opérationnelles.