
L’« éléphant dans la pièce » lié aux voitures électriques à l’échelle mondiale grandit : sans solution, il sera impossible de résoudre le problème.
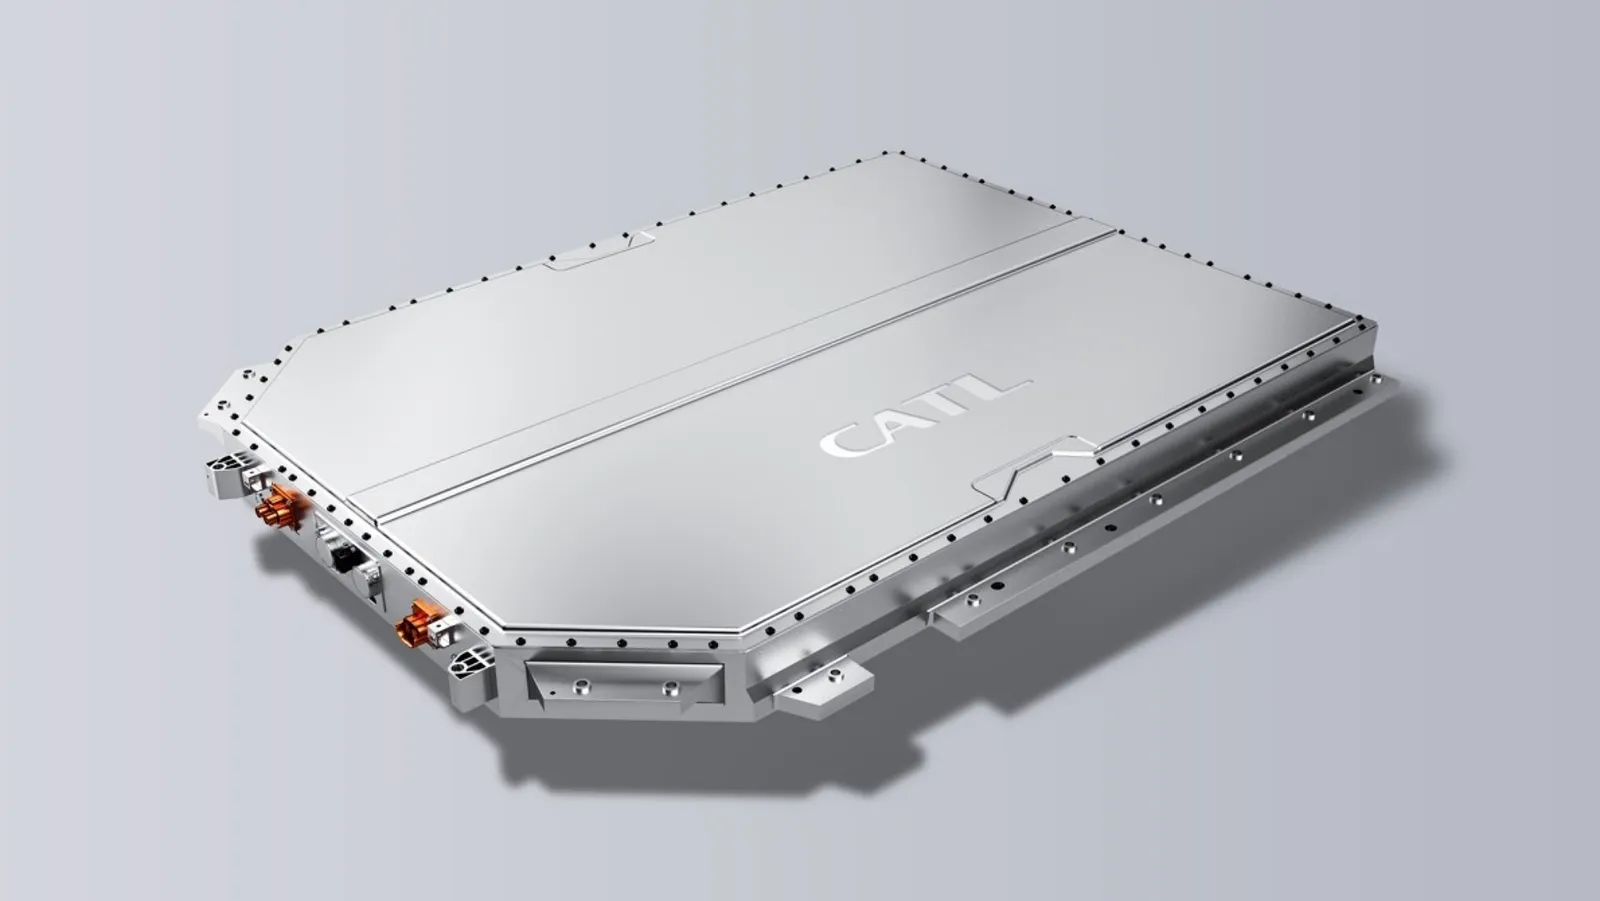
La course à la maîtrise de la voiture électrique ne se joue pas uniquement dans les usines automobiles. L’un des composants les plus coûteux et stratégiques de tout véhicule électrifié, la batterie, est de plus en plus concentré entre les mains de fabricants chinois, au point que sa part sur le marché mondial a de nouveau fortement augmenté en 2026.
Les données recueillies par SNE Research de janvier à août montrent que sept entreprises chinoises figurent déjà parmi les dix plus grands fournisseurs du monde et représentent ensemble 73,3 % du marché, soit 3,6 points de pourcentage de plus qu’il y a un an. La différence est encore plus évidente dans le haut du classement, où CATL et BYD accumulent seules plus de la moitié de toutes les batteries installées dans les véhicules électrifiés.
Deux fabricants contrôlent plus de la moitié du marché
Le marché mondial a enregistré une capacité d’environ 844,2 GWh de janvier à août, ce qui représente une hausse de 19,7 % par rapport à la même période en 2025, y compris les batteries utilisées dans les voitures électriques, les hybrides rechargeables et les hybrides classiques. Le rythme de croissance reste élevé, bien que le mois d’août ait affiché une hausse interannuelle de 14,3 %, inférieure à celle enregistrée en juillet.
CATL reste bien en tête avec 333 GWh installés et une part de 39,4 %, après avoir augmenté son volume de 25,2 % en à peine un an. BYD occupe la deuxième place avec 127,9 GWh et 15,1 % du marché, de sorte que ces deux entreprises concentrent ensemble 54,6 % de la demande mondiale, bien que BYD ait perdu en importance par rapport aux 17,1 % qu’elle contrôlait durant la même période en 2025.
La croissance chinoise dépasse de loin CATL et BYD
La principale différence par rapport aux autres marchés réside dans le fait que la Chine ne dépend pas uniquement de ses deux grands fabricants. CALB atteint déjà 44,4 GWh et connaît une croissance de 32,6 %, Gotion High-tech atteint 41,5 GWh après une hausse de 47,1 %, et Eve Energy se situe à 29,5 GWh avec une augmentation de 53,9 %, tandis que Svolt atteint 22 GWh et continue d’élargir sa présence internationale.
Cependant, la plus forte croissance parmi les dix premiers entreprises revient à Rept Battero, qui a pratiquement doublé sa capacité en un an pour atteindre 20,3 GWh et porter sa part mondiale à 2,4 %. La somme des performances de ces entreprises explique pourquoi la part des sept fabricants chinois figurant parmi les dix premiers est passée de 69,7 % à 73,3 % en seulement douze mois.
La Corée du Sud et le Japon perdent des parts de marché tandis que la Chine accélère
Hors de Chine, la situation est bien moins favorable. LG Energy Solution conserve la troisième place avec 68,3 GWh, mais sa part diminue de 9,6 % à 8,1 % malgré une légère hausse, tandis que Panasonic atteint 29,7 GWh et voit sa part passer de 4,1 % à 3,5 % ; SK On est la seule entreprise du top 10 à voir son volume diminuer directement, avec une baisse annuelle de 14,5 %.
Cette tendance conduit à un marché de plus en plus concentré autour de l’industrie chinoise, tant en raison de la taille de CATL et BYD que du progrès de leurs concurrents. Alors que les sept entreprises chinoises du top 10 représentent 73,3 % du marché, les trois fabricants sud-coréens figurant dans ce classement ont réduit leur part conjointe à 12,7 %, une différence qui montre à quel point l’écart entre ces deux groupes s’est creusé au cours de la dernière année.