Les exportateurs chinois de voitures deviennent plus rentables, l’industrie automobile mondiale est soumise à une pression sur les marges
La situation des résultats de l’industrie automobile mondiale reste tendue au premier semestre 2026, les grands constructeurs chinois améliorant leurs performances financières grâce à une part d’exportations en forte hausse. Cela ressort du « AutomotivePerformance Report » du Center of Automotive Management (CAM). L’étude analyse les performances financières de 25 des principaux constructeurs automobiles mondiaux en se basant sur le chiffre d’affaires, l’EBIT du groupe, la marge EBIT et l’EBIT par véhicule livré.
Dans cette analyse actuelle, des constructeurs chinois importants tels que Chery, BYD, Geely, SAIC, Great Wall Motor, Changan, Nio, XPeng et Li Auto sont également pris en compte. Pour l’ensemble des constructeurs étudiés, le bénéfice d’exploitation combiné diminue de 16,3 % par rapport à la même période de l’année précédente, tandis que le chiffre d’affaires ne recule que de 1,0 %. Le taux de marge du bénéfice d’exploitation pondéré par le chiffre d’affaires s’établit à 3,5 %, contre 4,4 % l’année précédente. Le bénéfice d’exploitation moyen du groupe par véhicule vendu reste également sous pression : il passe de 1199 euros à 1027 euros, soit une baisse de 14,3 %.
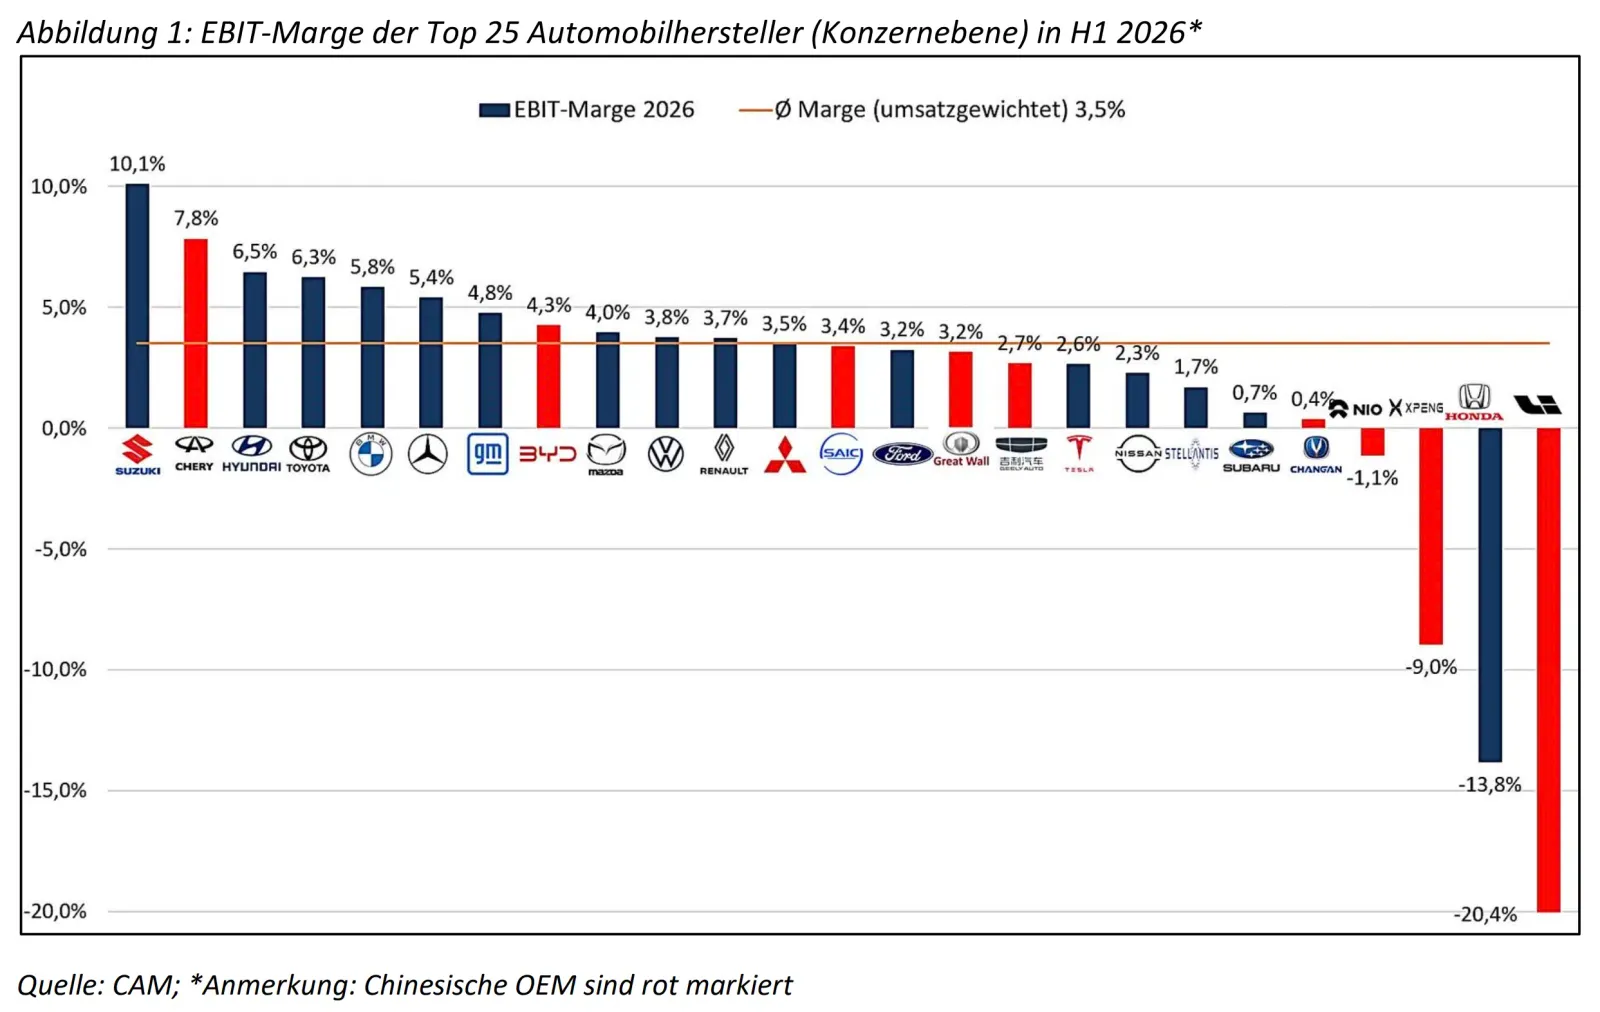
Ce qui est particulièrement frappant, c’est la position des constructeurs chinois : plusieurs des groupes automobiles chinois les plus actifs sur le marché exportateur affichent des marges EBIT relativement élevées. Chery atteint même, avec 7,8 %, la deuxième plus haute marge EBIT parmi tous les constructeurs, tandis que BYD, SAIC, Great Wall Motor et Geely fonctionnent également de manière rentable. Cela montre une intersection visible entre la force d’exportation internationale et la rentabilité opérationnelle.¹
Stefan Bratzel, responsable de l’étude : « La nouvelle analyse des résultats financiers confirme le diagnostic de base de l’étude précédente. Les ventes des constructeurs automobiles restent relativement stables, tandis que leur capacité à générer des profits opérationnels diminue nettement. En même temps, il apparaît que certains constructeurs chinois sont désormais compétitifs non seulement en termes de volume et de croissance, mais aussi en matière de rentabilité. »
L’inclusion des constructeurs chinois modifie légèrement l’ensemble de la situation. Une première analyse intermédiaire de CAM, qui comprenait initialement 15 constructeurs automobiles mondiaux reconnus, avait encore révélé une baisse de l’EBIT de 17,5 %, une diminution des ventes de 1,4 % ainsi qu’une baisse de l’EBIT par véhicule de 16 %. La base de données plus large montre donc une baisse des résultats légèrement moindre, mais confirme le constat fondamental d’une baisse bien plus marquée de la rentabilité par rapport à l’évolution des ventes.
Leaders chinois des exportations avec des marges positives
En termes de chiffre d’affaires et d’EBIT absolu, les constructeurs chinois n’ont pour l’instant pas atteint, dans leur grande majorité, le niveau des principaux groupes automobiles établis. Une exception est BYD, dont le chiffre d’affaires s’élève à environ 43,3 milliards d’euros, ce qui le place déjà au même niveau que Tesla, et dont l’EBIT de 1,85 milliard d’euros fait de lui l’un des constructeurs chinois les plus rentables. Chery, avec un chiffre d’affaires nettement inférieur d’environ 18 milliards d’euros, affiche un EBIT de 1,41 milliard d’euros, ce qui correspond à une rentabilité supérieure à la moyenne. Quant à l’EBIT par véhicule, Chery se situe autour de 1040 euros et BYD autour de 1025 euros, proches de la moyenne des constructeurs étudiés qui est de 1027 euros, tandis que SAIC, Geely et Great Wall sont en dessous de cette moyenne, et que des constructeurs électriques plus récents tels que Nio, XPeng et Li Auto présentent toujours des valeurs négatives.
D’après les analystes de CAM, c’est surtout la situation de certains constructeurs chinois fortement internationalisés tels que Chery, BYD et Geely qui est intéressante. Chery affiche la marge EBIT la plus élevée parmi les constructeurs chinois étudiés, avec 7,8 %, et se classe seulement après Suzuki, qui atteint 10,1 %, dans le classement général des constructeurs automobiles examinés. Viennent ensuite BYD avec 4,3 %, SAIC avec 3,4 %, Great Wall Motor avec 3,2 % et Geely Auto avec 2,7 %. En revanche, des constructeurs de voitures électriques comme Nio, XPeng et Li Auto, qui se concentrent davantage sur leur marché domestique, présentent toujours des marges opérationnelles négatives.
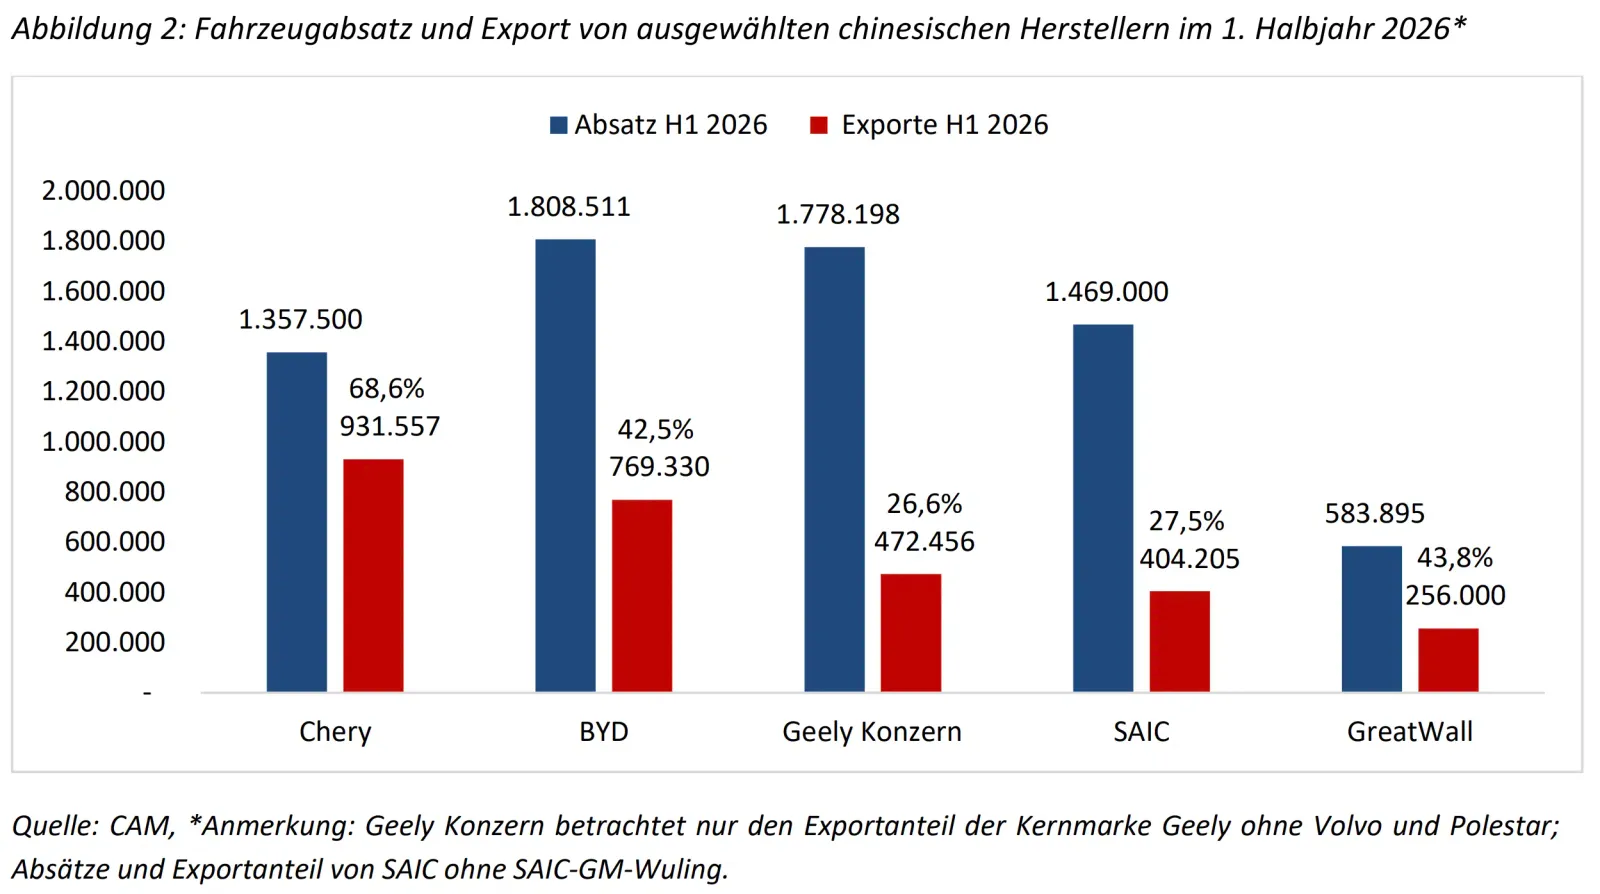
La structure de la rentabilité présente une forte corrélation avec le niveau d’exportation. Selon les chiffres récents de l’Association chinoise des voitures particulières (CPCA) pour la période de janvier à juin 2026, Chery est le plus grand exportateur chinois de voitures particulières avec 931 557 véhicules exportés (21,9 %), suivi par BYD avec 769 330 véhicules (18,1 %), Geely avec 472 456 véhicules (11,1 %), SAIC avec 404 205 véhicules (9,5 %) et Great Wall Motor (GWM) avec 256 000 véhicules (6,0 %). Ces cinq principaux exportateurs représentent ensemble environ 66,6 % des exportations chinoises de voitures particulières enregistrées.
Au sein de Chery, cette forte internationalisation se reflète également dans les ventes : sur un total de 1.357.500 unités vendues dans le monde, les exportations représentaient environ 68,8 %, tandis que cette proportion atteignait près de 43,3 % au premier semestre 2025. BYD accélère également considérablement son expansion internationale. L’entreprise vise pour 2026 encore entre 1,9 et 2,0 millions d’exportations de véhicules, ce qui représente déjà actuellement environ 42,5 % des ventes (environ 20,7 % au premier semestre 2025). Selon des informations encore non confirmées, le groupe prévoit pour 2027 même plus de 2,5 millions d’unités.
Cette évolution prend de l’importance compte tenu du ralentissement du marché intérieur chinois, qui devrait, selon les estimations de CAM, passer à 19,5 millions de véhicules en 2026, soit une baisse d’environ 4 millions de véhicules. Dès le premier semestre 2026, les ventes au détail de véhicules en Chine ont reculé d’environ 20,4 % pour atteindre 8,8 millions de véhicules, tandis que les exportations de véhicules ont augmenté d’environ 70,6 % pour atteindre 4,28 millions de véhicules. Les marchés étrangers deviennent ainsi de plus en plus un facteur clé de croissance et de résultats pour les constructeurs chinois.
« Les données montrent une corrélation frappante : certains des plus grands exportateurs chinois font également partie des fabricants les plus rentables », explique Bratzel. « Chery est justement un exemple important à cet égard. Une forte part d’exportations ne garantit pas nécessairement une marge élevée, mais l’internationalisation gagne en importance stratégique face au marché intérieur chinois difficile. »
La pression concurrentielle se déplace de plus en plus vers l’Europe
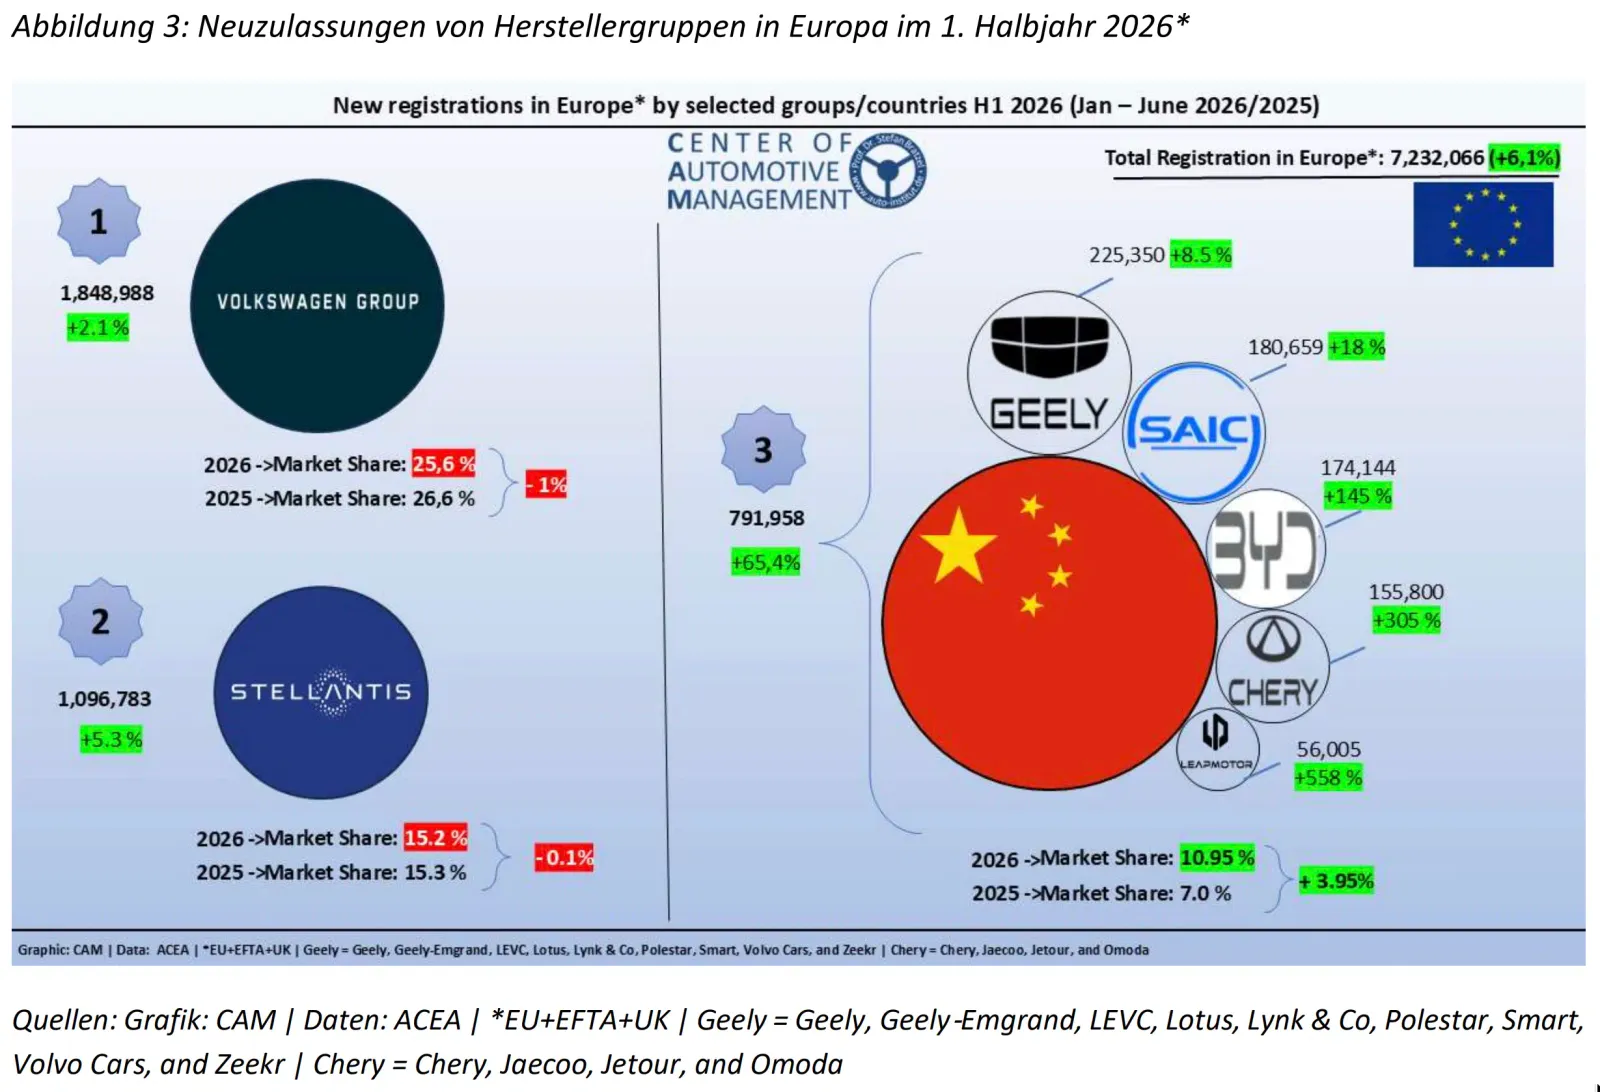
L’expansion internationale devrait continuer d’accroître la pression concurrentielle sur le marché automobile européen. Les constructeurs chinois ont réussi, au premier semestre 2026, à augmenter les ventes de voitures neuves en Europe de plus de 65 %, ce qui a fait passer leur part de marché cumulée de 7 % à 11 %. En Allemagne également, les marques chinoises gagnent en importance. Une analyse indique une part de marché d’environ 6 % pour les marques chinoises au premier semestre 2026. Parmi les immatriculations de voitures électriques, les constructeurs chinois représentaient environ 10 %. D’autres fabricants envisagent d’élargir leurs activités en Europe.
Bratzel : « Pour les constructeurs européens, cela marque le début d’une nouvelle phase de concurrence. Les fournisseurs chinois arrivent de plus en plus en Europe avec des avantages d’échelle, des structures de coûts compétitives et une gamme de modèles plus large. Ce qui sera déterminant, c’est de savoir si les constructeurs établis pourront améliorer rapidement leur base de coûts tout en préservant leur différenciation en termes de technologie, de logiciels et d’attractivité des produits. Parallèlement, la Commission européenne devrait veiller à ce que l’entrée croissante des constructeurs chinois sur le marché se fasse dans des conditions de concurrence justes et conformes aux règles. »