
混合动力汽车仅是过渡方案,其发展历程常被误解
2024年1月,丰田董事长丰田章男表示,电池电动汽车的市场份额最多仅为30%,其余市场将由混合动力车、氢能汽车及内燃机汽车占据。同年,挪威的电池电动汽车已占据了该国新车市场的约89%。
插电式混合动力车属于过渡性车型。其环保优势体现在实际行驶的电动里程上,而非是否配备充电接口。
成熟市场的情况更能说明问题。一旦电池电动汽车能提供足够的选择、充电保障以及具有竞争力的价格,混合动力车就无法长期占据市场份额。它们或许会暂时领先、达到巅峰,但最终还是会逐渐被取代。
—
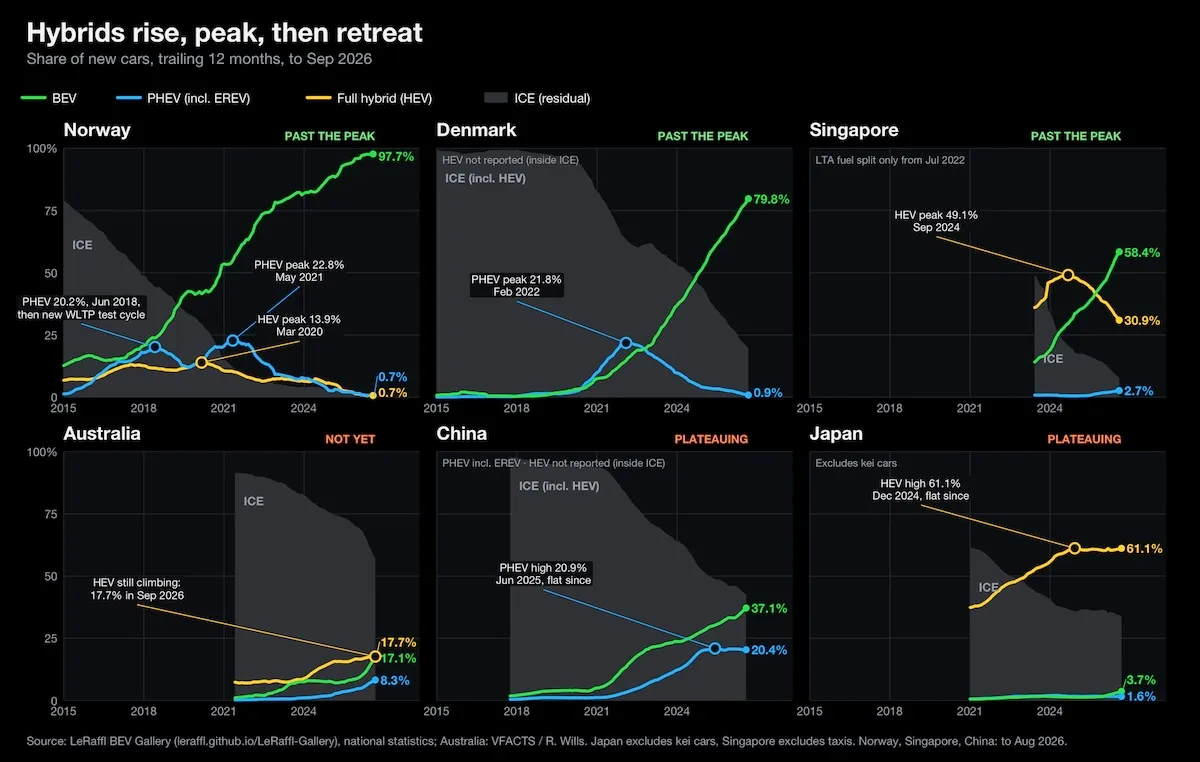
以挪威为例。2015年,混合动力汽车已占据相当大的市场份额,插电式混合动力汽车也开始大量出现。2017年,插电式混合动力汽车占新车注册量的约18%。纯电动汽车的发展暂时停滞,而混合动力汽车则得益于现有的工厂、供应链以及消费者的传统预期。
在2020年和2021年插电式混合动力汽车再度迎来增长后,形势发生了变化。到2026年,传统混合动力汽车和插电式混合动力汽车在挪威的新车市场中都变得边缘化:插电式混合动力汽车的比例从2021年约23%的峰值下降到不超过1%,而传统混合动力汽车则先达到峰值,随后也降至1%以下。
人们很容易将挪威视为特例——一个规模小、经济繁荣且依赖补贴的市场。
那再看看新加坡吧。
新加坡拥有独特的汽车所有权制度,以车辆所有权证书、较高的持有成本以及严格的税收管理为特征。不过其市场趋势仍具有共性:2024年9月,全混合动力车在新增注册车辆中的占比略高于49%,到2026年8月则降至25%。
丹麦则是另一个例子。该国的私人购车市场正迅速向以纯电动车型为主的格局发展。2021年,插电式混合动力车的占比达到22%的峰值,而到2026年8月已降至1%以下;与此同时,纯电动车在丹麦所有汽车中的占比为88.6%,在私人注册车辆中则高达97.3%。
这三个市场的状况并不完全相同,其政策也无法相互替代。但它们都呈现出相似的趋势:在那些电动汽车发展较为先进的地区,混合动力车的占比并未稳定在某一水平,而是先上升、达到峰值后再下降。
这就是一个路径点的外观。
多年来,挪威一直被视为例外:国家规模小、经济富裕、依赖大量补贴,且不具备代表性。但如今,只要电气化进程足够深入,就会出现类似的基本市场模式。
不同的路径,相同的方向
当这种模式在多个毫无关联的国家中出现后,人们开始思考它是否正在更广泛地出现,包括那些仍处于转型初期的市场。
来自这些选定市场的过去十二个月的注册数据表明,世界并非分为“纯电汽车国家”和“混合动力汽车国家”,而是存在处于不同电气化阶段、走不同发展路径的市场。
有些国家/地区的人们会相对直接地从内燃机汽车转向纯电动汽车。另一些则先经历更成熟的混合动力阶段,再经过插电式混合动力阶段,之后纯电动汽车才占据主导地位。在中国,得益于快速的产品更新周期、激烈的国内竞争、不断完善的充电网络、相关的政策支持以及强大的本土制造商,插电式混合动力汽车和增程式电动汽车与纯电动汽车一同发展壮大。
这并不是说混合动力汽车在所有地方都已达到巅峰。2026年前八个月,整个欧盟范围内新注册的汽车中,混合动力汽车仍占36.6%,插电式混合动力汽车占10%——这表明不同国家、不同消费者群体以及不同车型类别之间的转型进程仍存在差异。
路线不同,起点不同,节奏也不同。由此呈现的并非“有些国家偏好纯电动车,而另一些国家偏好混合动力车”这样的局面。其根本趋势始终如一:在那些由于购车价格、电力成本及充电条件使得纯电动车具有竞争力的市场中,随着它们满足更多消费者需求,以内燃机为动力的混合动力车所能占据的市场空间必然会缩小。
这对消费者而言有着实际影响。在尚未达到转折点的市场中购买的混合动力车,当进入二手市场时可能会面临更大的残值风险。如果新车需求迅速转向纯电动车,而二手车供应仍以目前的混合动力车为主,其转售价值可能会受到压力。
燃油价格、税收政策、二手纯电动汽车的供应情况、充电设施的可用性以及出口市场都会产生影响,但这些都是买家、车队及融资方应当意识到的风险。
为何这一话题常常被误解
如果数据中已显现出这种趋势,为何公众讨论却常常将混合动力车视为未来汽车市场的永久性支柱?
一个原因是这种转型并不均衡——未来已经到来,只是尚未均匀分布。在许多国家,人们只看到了混合动力车发展曲线中上升的那部分,其峰值与衰退阶段尚未出现。因此很容易将“仍在增长”误认为是“会一直存在”。
另一个原因是,那些在内燃机及混合动力平台领域投入了数十年的制造商,有商业上的动机去延长这些系统的使用寿命。这种做法看似合乎逻辑——混合动力平台能够保留现有的发动机、供应商、经销商服务网络以及工厂已有的投资。
但即便纯电动车型能更高效地完成相同任务,这种商业逻辑也无法证明混合动力的需求仍会持续。和所有事情一样,最大的成本或许不在于行动过快,而在于行动过慢。
同时也不应过分夸大反对插电式混合动力车的理由。如果能够定期充电,这类车型完全可以依靠电力满足车主大部分的日常驾驶需求。问题在于很多此类车辆并未被如此使用。
欧盟委员会针对2021年首次注册的32万辆插电式混合动力汽车的数据显示,其实际行驶中的二氧化碳排放量平均是官方型式认证值的3.5倍。委员会由此得出结论:这些车辆在现实使用中的电动驾驶频率远低于实验室测试时的假设。
企业用车尤其存在问题。汽油费用可能由雇主承担,使用起来便捷直接,而家庭充电需员工自付,工作场所又没有充电设施,报销流程也十分繁琐。在这种情况下,汽油发动机便成了默认选择。
插电式混合动力汽车本应起到过渡作用——但前提是人们能利用它从汽油驱动转向电力驱动。
作用日益弱化
注册数据并未表明所有混合动力汽车购买者都做出了错误的选择。仍有部分家庭和车队需要过渡性方案。对于目前的纯电汽车及充电网络而言,某些区域行驶、拖车作业、偏远地区使用以及长距离出行等场景依然存在困难。
但这些只是特定的应用场景,并不能代表大众市场,因此也不构成为所有人保留内燃机系统的理由。
传统混合动力汽车能够降低燃油消耗,尤其是在城市中频繁启停的驾驶条件下,但每行驶一段距离仍需依赖燃油。插电式混合动力汽车可以用电力替代部分燃油,但前提是必须定期充电、具备足够的实际电续航里程,并且不会无故启动发动机。
纯电动汽车消除了日常使用汽油的需求,对于那些驾驶和充电条件适合使用它们的家庭及车队而言,是能源效率最高的选择。
政策的作用并非假设所有驾驶员都相同,而是要让电动驾驶更加便捷:在家庭、公寓、工作场所及区域道路提供可靠的充电服务;使电力补贴的流程与燃油补贴一样简单;并在插电式混合动力车队中真实记录汽油消耗量及电动行驶里程。
市场不太可能在全球各地以完全相同的方式从内燃机车辆转向纯电动汽车。但随着电池电动车变得更便宜、性能更强且充电更便捷,混合动力车的目标市场将会缩小。
混合动力车可以帮助驾驶员从内燃机时代过渡到电池电动车时代。
但它们终究只是如此——通往电气化未来的一个节点而已。