
电动汽车正迎来一个重大转折点:柴油车将率先被淘汰。
在欧洲,向电动汽车的转型正进入一个新的阶段。几年前还似乎只是由少数狂热爱好者推动的趋势,如今已开始扩展到更广泛的受众群体,与此同时,各汽车制造商也在通过丰富产品线并缩小与燃油车型的成本差距来作出响应。
这种变化也出现在那些此前发展速度低于预期的市场中。作为柴油车的重要阵地之一,德国如今也开始显现出变革的迹象,而就在几个月前,这种变革似乎还要等到五年甚至更久之后才会发生。尽管布鲁塞尔关于内燃机未来的政治辩论仍在继续,各方试图在大型企业游说集团的压力下拖延对柴油车和汽油车的限制,但消费者们早已选择了另一条道路。
问题在于,市场是否正在迎来一个转折点,使得电动汽车能够以比预期快得多的速度占据主导地位。德国周刊《明镜》基于成本、注册数据以及车型供应情况发布的分析指出,有五个因素有助于解释为何这种可能性正逐渐变得现实。
可能加速向电动汽车转型的五个原因
支持电动汽车的主要理由之一在于使用成本。根据国际清洁交通委员会(ICCT)对2025年欧盟情况的测算,使用在家或公共充电站充满电的电动汽车行驶100公里的平均成本为7.40欧元。而同距离的汽油车则需花费11欧元,两者相差33%。
即便在最近油价上涨之前就已存在这一优势,但汽油和柴油价格的进一步上升使得差距更加明显。虽然电力成本相对稳定,但内燃机汽车的能源消耗却大幅上升。对于那些每年行驶里程较多的用户而言,这一差异意味着可节省不少费用。
ICCT的预测还指出,这一差距在未来几年可能会进一步扩大。化石燃料成本的上升,以及与二氧化碳排放相关的成本增加等因素,都可能进一步提升电动汽车的经济优势。
最大的障碍依然在于购买价格。长期以来,较高的初始投入一直是那些坚持使用内燃机汽车的人最常提出的理由之一。不过,这一差距正在缩小,在德国市场的某些细分领域,电动汽车在价格上已经能够与同级别的汽油车或柴油车相竞争。
根据ICCT的测算, 在中端、中高端及高端车型上,德国早已实现了这种均衡。而对于更小型、更经济的汽车而言,仍需一段时间才能达到这一水平,不过新产品的出现正在迅速改变现状。
经济型电动汽车以更低的成本提供更多功能
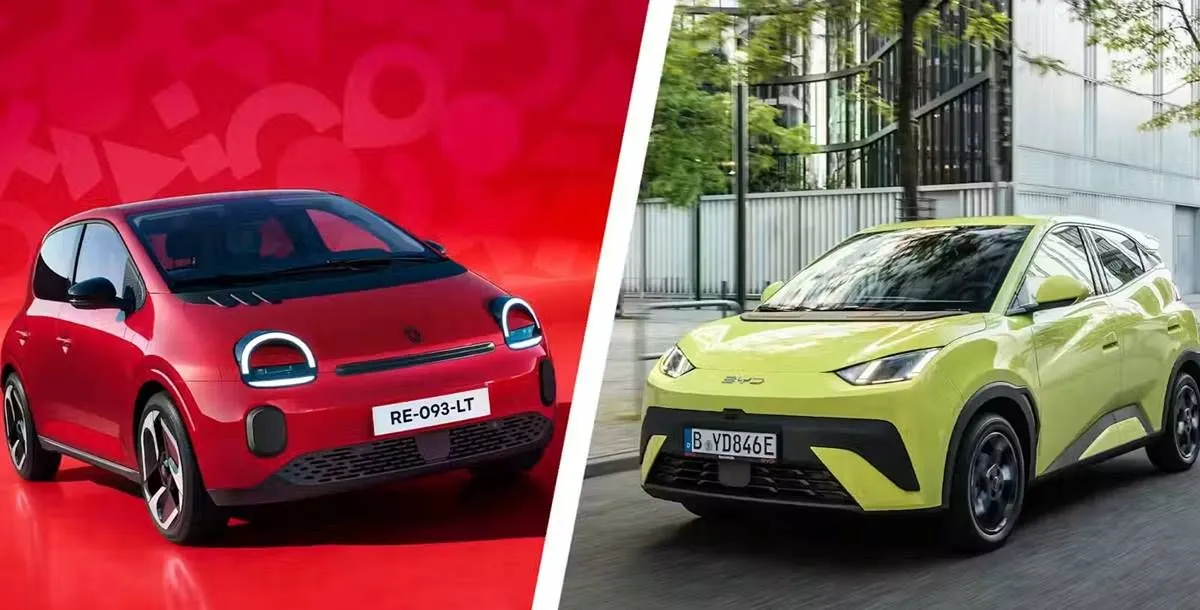
入门级车型的发展尤为重要,因为它使得市场转型不再完全依赖于预算较高的消费者。如今,越来越多的电动汽车问世,其价格相对亲民,续航里程足以满足日常使用需求,而且所具备的性能在几年前还仅限于更昂贵的车型。
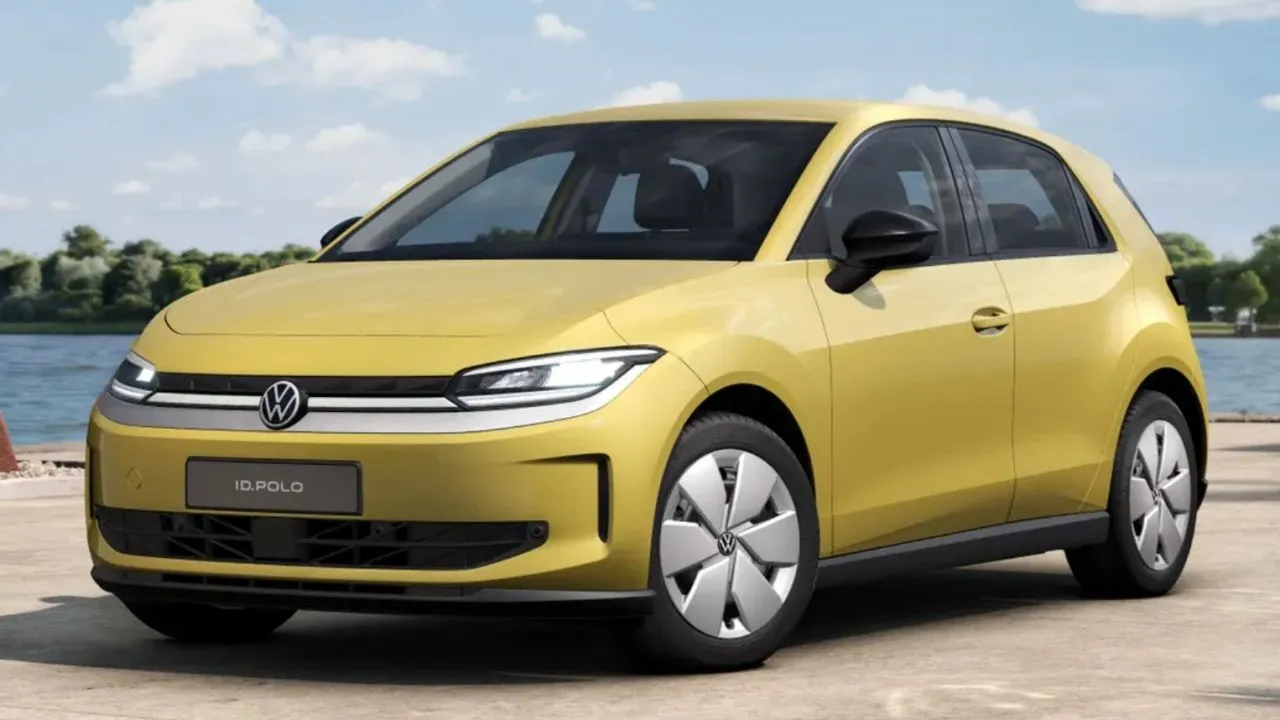
排名前十的车型包括斯柯达Epiq、大众ID. Polo、起亚EV2、Cupra Raval、雷诺电动Twingo以及雪铁龙ë-C3。与上一届相比,这六款新车的出现充分体现了最经济型车市场正在发生多大的变化。
例如,大众ID. Polo Life在未享受任何补贴或优惠前的价格为29,270欧元。这款入门级车型根据WLTP测试标准,续航里程为334公里。雷诺Twingo电动版Evolution的售价为19,990欧元,其官方认证续航里程为263公里;而雪铁龙ë-C3 Standard Range You的续航里程可达311公里,售价为23,450欧元。
竞争压力也在影响着那些已在市场上存在较长时间的车型。根据德国专家费迪南德·杜登霍夫尔的数据,2024年6月时欧宝Corsa Electric在打折后的平均售价为31,283欧元。到2026年9月,其交易价格已降至20,240欧元,降幅达11,043欧元,相当于35%。
这种变化趋势可能会加速技术更迭。如果其购买价格接近燃油车,且每公里成本更低,那么消费者的选择就不再那么依赖个人偏好。对于价格较低的电动车而言,弥补额外初始投资所需的时间可能仍然较长,但随着价格下降,这一障碍也在逐渐减小。
可供选择的电动车型越来越多了
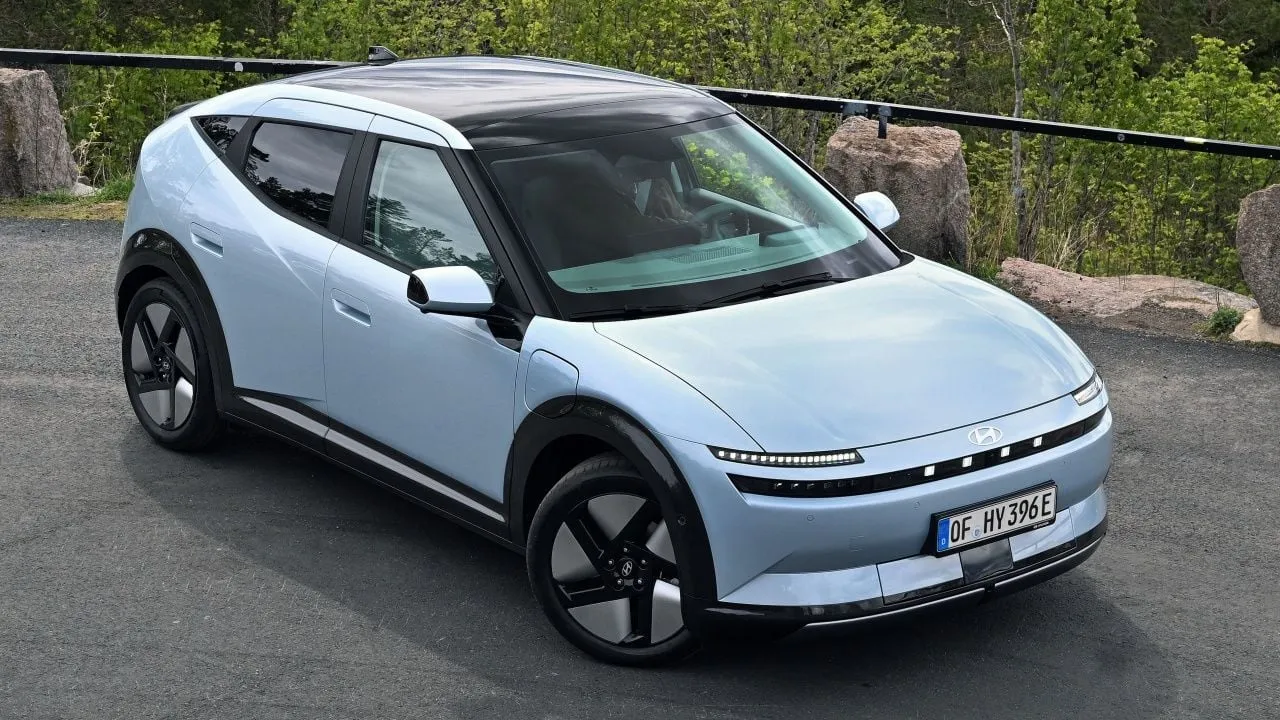
丰富的产品选择也是加速转型的重要因素。并非所有消费者都追求同一种车型:有些人需要空间较大的家用车,有些人则更喜欢SUV、轿车或城市型汽车,还有很多人希望继续购买自己习惯的品牌车辆。
根据分析中引用的国际能源署数据,2025年全球在售的约2,500款轿车中,若将电动车和可充电混动车都计入的话,占比略高于40%。基于各汽车制造商的规划预测,到本世纪末,消费者将能选择超过1,200款属于这两类的车型。
这一发展态势与内燃机汽车的供应情况形成对比,后者的车型数量趋于停滞。据该刊物引用的ICCT数据,德国在2020年至2025年间电动车的车型数量增长了四倍。Dudenhöffer估计,目前该市场已有超过170款电动车型。
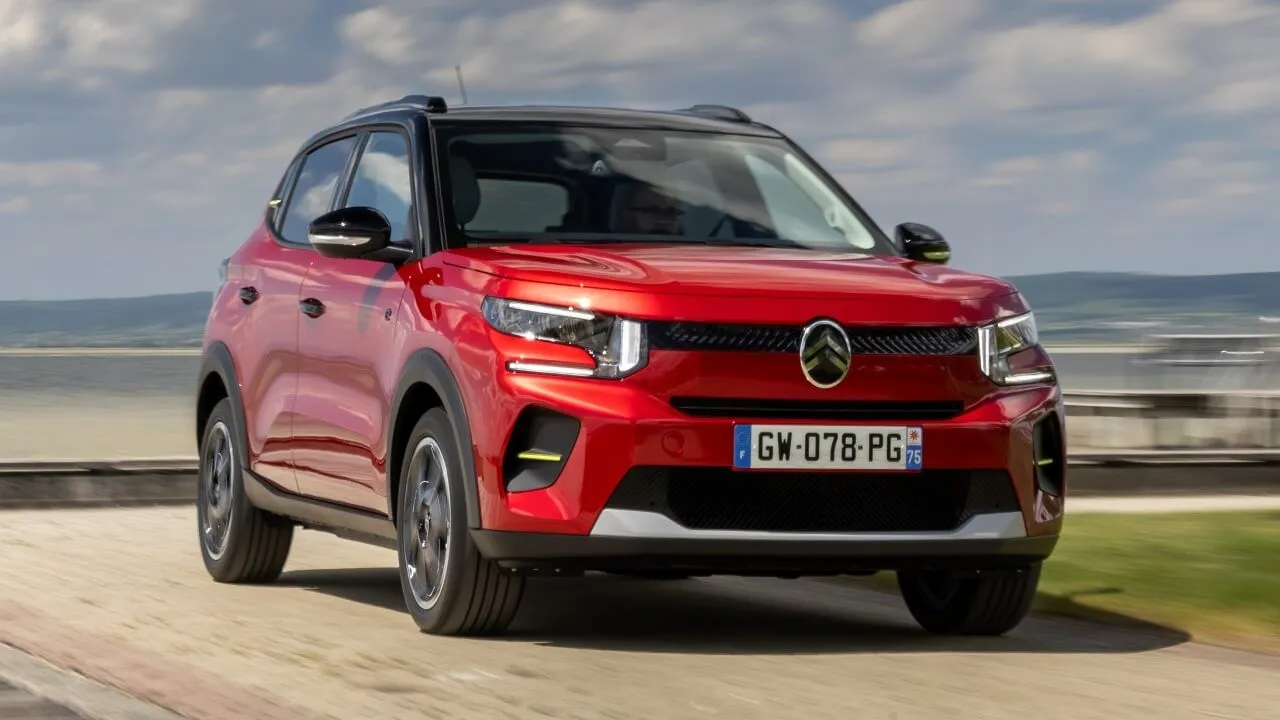
对于驾驶员而言,拥有合适的替代选择至关重要。只要还没有能满足其在空间、续航里程、价格或品牌偏好方面的需求的电动汽车,许多消费者仍会选择汽油车或柴油车。
然而,电动车的不断增加也迫使制造商们对传统发动机做出决策。为同一车型开发并维护多种动力配置和版本会带来更高的制造复杂性。随着各品牌将资源集中到电动汽车上,一些内燃机车型可能会从产品目录中消失。
下一代宝马3系正是这一变化的体现:据《明镜》杂志报道,这家德国汽车品牌不会在下一代车型中提供柴油版本。对于多年来一直选择柴油发动机的驾驶者而言,某些动力选项的消失可能会成为他们转向其他技术平台的决定性因素。
电动汽车在整个欧洲日益普及
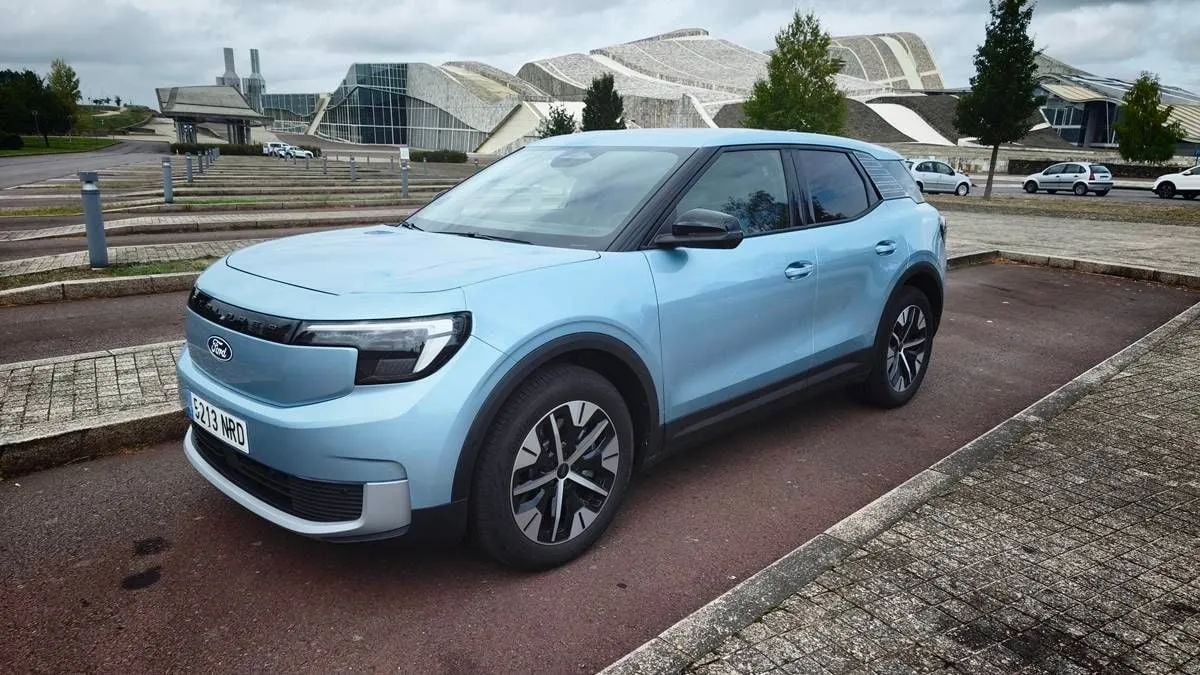
电动出行的发展并不仅限于德国。各国之间的差异依然显著,但越来越多的市场中,电动汽车已占据新注册车辆的重要比例。挪威仍处于领先地位,不过其他欧洲国家也表明,当有合适的供应条件及有利的经济环境时,这一变革也能加速推进。
丹麦就是最突出的例子之一。据《明镜》杂志引用的2026年1月至8月的数据,电动汽车在该国新注册车辆中占比达到了81%。对传统燃油车征收的高额税负以及购车补贴都推动了这一变化。
法国的市场份额也在不断上升,根据10月12日发布的分析数据,其9月的占比已达到41.7%。促成这一结果的因素之一是法国的补贴租赁计划,该计划针对低收入家庭,使他们能够以每月不到200欧元的价格购买某些电动车型。
根据德国联邦机动车运输局的数据,德国9月新注册的纯电动汽车占比创下34.5%的历史新高。这一数字反映了欧洲汽车工业最重要的市场之一正在发生显著变化。
公共政策也在发挥重要作用。在德国,政府宣布自5月以来已批准了10万份针对电动汽车新补贴的申请。与此同时,欧洲的二氧化碳排放标准仍在影响着汽车制造商的决策,并推动新型电动车的推出。
弗劳恩霍夫系统与创新研究所的研究员帕特里克·普洛茨根据那些更先进国家的经验提出了一种可能性:达到20%或30%的初始目标可能需要数年时间,但从30%提升到80%则可能更快实现。如果这一趋势在其他市场也能出现,那么能源转型的速度可能会快到不久前还看似不可能的程度。
德国可能比预期更快接近中国的水平
中国在电动汽车发展方面依然是全球的标杆。无论是在新车销量还是现有汽车保有量方面,这一亚洲国家的普及率都高于德国。然而,正如我们前几天提到的Berylls咨询公司的一份报告所指出的,情况正在发生几年前还难以想象的变化:德国的电动汽车在整体汽车保有量中的占比有可能超过中国。
两国的起点截然不同。2025年,电动汽车在德国汽车总量中的占比约为4%,这一数据指的是注册车辆数而非销售量,而中国这一比例则接近8%。该咨询机构的预测认为,在欧洲排放法规的推动下,德国的电动汽车普及速度将在未来几年大幅加快,而中国的增长势头则会放缓。
在这种情形下,德国可能在2032年或2033年左右超越中国。这并非确定的预测,而是一种基于两国经济按测算假设发展的条件性假说。分析报告本身也指出,这对德国而言属于较为乐观的预期。
普洛茨显得更为怀疑,认为这个欧洲国家不太可能最终超越中国。不过,这一情景也提供了另一个有趣的参考:到2030年代末,德国在途的汽车中可能有一半是电动车。
这种发展趋势与挪威的经历类似,但两个市场的具体情况存在显著差异。当电动车的比例达到较高水平时,变化就不再仅仅体现在消费者的购买决策上,还会开始改变相关基础设施。例如在挪威,一些加油站正在撤除燃油泵,转而安装充电设施。
总而言之,这一转型并不取决于单一因素,也不会在所有国家以相同的速度推进。购车价格、能源成本、政府补贴以及车型供应状况将继续影响市场。但这些因素的结合正在勾勒出这样一种前景:电动汽车可能比预期更早地不再只是小众选择。
柴油车将成为首批受到严重影响的车型,尤其是当某些柴油版本逐渐从产品目录中消失,而电动汽车的竞争力不断提升之时。不过,真正的转折点将在大多数人选择电动汽车不再需要承担经济负担或放弃出行需求时到来。而这一时刻比以往任何时候都更近了。