
Os híbridos foram apenas um ponto intermediário, e sua história é frequentemente mal compreendida
Em janeiro de 2024, o presidente da Toyota, Akio Toyoda, sugeriu que os veículos elétricos a bateria alcançariam no máximo 30% de participação no mercado, com o restante indo para híbridos, veículos a hidrogênio e carros de combustão interna. Naquele ano, os veículos elétricos a bateria já representavam cerca de 89% do mercado de carros novos na Noruega..
Os veículos híbridos plug-in são veículos de transição condicionais. Eles ganham seu valor ambiental por meio de quilômetros elétricos verificados, e não pela presença de uma porta de carregamento.
Os mercados maduros contam uma história mais reveladora. Uma vez que os veículos elétricos a bateria ofereçam opções suficientes, confiança no carregamento e vantagens econômicas competitivas, os híbridos não se estabelecem como participação permanente no mercado. Eles podem liderar inicialmente, atingir um pico e depois recuar.
—
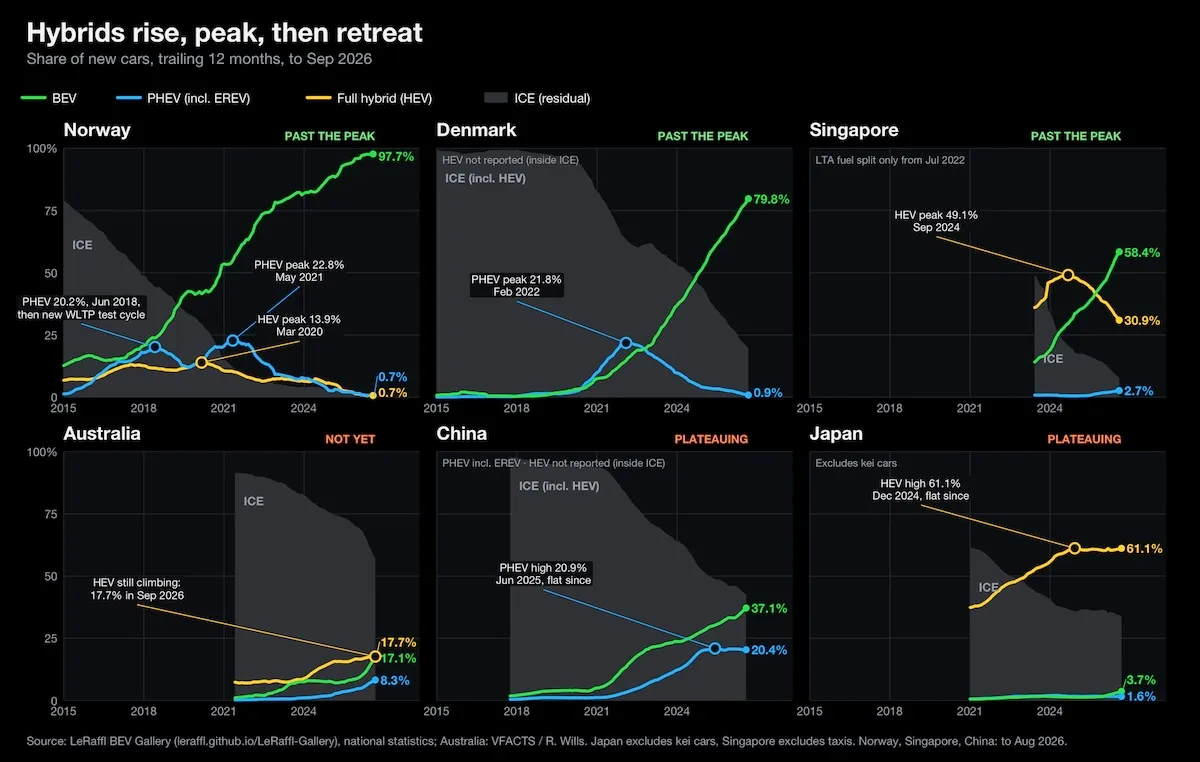
Veja o caso da Noruega. Em 2015, os veículos híbridos ganharam uma participação significativa no mercado, e os híbridos plug-in começaram a chegar em grande volume. Em 2017, os PHEV representavam cerca de 18% dos novos registros. O crescimento dos VEIs parou temporariamente, enquanto os híbridos se beneficiaram de fábricas conhecidas, cadeias de suprimentos familiares e expectativas semelhantes por parte dos consumidores.
Após outro aumento nos PHEV em 2020 e 2021, a tendência mudou. Até 2026, tanto os híbridos convencionais quanto os PHEV tornaram-se marginais no mercado de carros novos da Noruega: os PHEV caíram de um pico de cerca de 23% dos novos registros em 2021 para não mais que 1%, enquanto os híbridos completos atingiram um pico e depois caíram para menos de 1%.
Poderia ser fácil considerar a Noruega um caso especial: um mercado pequeno, próspero e sustentado por subsídios.
Mas veja o caso de Cingapura.
Cingapura possui um sistema distinto de propriedade de veículos, baseado em Certificados de Direito de Propriedade, altos custos de posse e tributação rigorosamente controlada. No entanto, o padrão do mercado é reconhecível: a participação dos veículos híbridos completos subiu para pouco mais de 49% das novas matrículas em setembro de 2024, para depois cair para 25% em agosto de 2026.
A Dinamarca oferece outro exemplo. Seu mercado de compradores particulares está avançando rapidamente em direção a um cenário predominantemente de carros elétricos a bateria. A participação dos veículos híbridos plug-in atingiu seu pico de 22% em 2021 e caiu para abaixo de 1% em agosto de 2026, enquanto os carros elétricos representavam 88,6% de todos os veículos dinamarqueses e 97,3% no subsetor de matrículas particulares.
Esses três mercados não são idênticos, e suas políticas não podem ser intercambiáveis. Mas eles apresentam um padrão recorrente: nos principais mercados de eletrificação, a participação dos veículos híbridos não se estabilizou em um nível constante. Ela aumentou, atingiu um pico e depois diminuiu.
É assim que um ponto de referência se parece.
Há anos, a Noruega era considerada a exceção: pequena, rica, dependente de subsídios e pouco representativa. Mas seu padrão de mercado básico agora está aparecendo em todos os lugares onde a eletrificação avançou o suficiente.
Rotas diferentes, mesma direção
Quando esse padrão se torna visível em vários países não relacionados, surge a questão de saber se ele está se espalhando mais amplamente, inclusive em mercados ainda em estágios iniciais de transição.
Os dados de registro dos últimos doze meses nos mercados selecionados mostram que não existe um mundo dividido entre “países de VE” e “países híbridos”, mas sim mercados em diferentes estágios de eletrificação, seguindo rotas distintas.
Algumas pessoas passam relativamente diretamente de veículos a combustão para VEIs. Outras atravessam uma fase híbrida mais intensa, seguida de uma fase de PHEV, antes que os VEIs se tornem dominantes. Na China, os PHEVs e os EVs com alcance ampliado ganharam força ao lado dos VEIs, graças a ciclos de produto rápidos, intensa concorrência doméstica, redes de carregamento em expansão, regulamentações e fabricantes nacionais fortes.
Isso não significa que os híbridos já tenham atingido seu ápice em todos os lugares. Na União Europeia, os veículos híbridos ainda representavam 36,6% dos novos registros e os PHEVs 10% nos primeiros oito meses de 2026 – evidência de uma transição que ainda é desigual entre países, tipos de compradores e segmentos de veículos.
O percurso é diferente. O ponto de partida é diferente. O ritmo também é diferente. A imagem que se forma não é a de “alguns países preferirem veículos elétricos e outros híbridos”. A direção geral permanece sempre a mesma: à medida que os veículos elétricos atendem a mais necessidades dos consumidores em mercados onde o preço de compra, a eletricidade e as condições de carregamento os tornam competitivos, o mercado disponível para híbridos a combustão necessariamente encolhe.
Há uma implicação prática para os compradores. Um híbrido adquirido hoje em um mercado que ainda não alcançou seu ponto de virada pode enfrentar maior risco de valor residual quando chegar ao mercado de usados. Se a demanda por carros novos mudar rapidamente em direção aos veículos elétricos, enquanto a oferta de usados refletir as vendas atuais concentradas em híbridos, os valores de revenda podem sofrer pressão.
Os preços da gasolina, as configurações fiscais, a oferta de veículos elétricos usados, o acesso às estações de carregamento e os mercados de exportação terão impacto, mas esse é um risco que compradores, frotas e financiadores devem reconhecer.
Por que a história é frequentemente mal compreendida
Se o padrão é visível nos dados, por que as discussões públicas costumam apresentar os híbridos como um pilar permanente do mercado de veículos do futuro?
Uma razão é que a transição é desigual – o futuro já chegou, apenas ainda não está bem distribuído. Em muitos países, as pessoas só viram a parte de crescimento da curva dos híbridos. O pico e o declínio ainda não ocorreram. É fácil confundir “ainda em crescimento” com “para ficar”.
Outro fator é que os fabricantes que investiram décadas em plataformas a combustão e híbridas têm motivos comerciais para prolongar a vida útil desses sistemas. Esse comportamento parece racional, pois as plataformas híbridas preservam motores conhecidos, fornecedores, serviços de revendedores e os investimentos feitos nas fábricas.
Mas essa lógica comercial não é prova de que a demanda por veículos híbridos permanecerá estável quando os VEIs puderem realizar a mesma função de forma mais eficaz. Como em tudo, o maior custo pode não estar em avançar rápido demais, mas sim em agir devagar demais.
Também é importante não exagerar os problemas dos PHEVs. Um PHEV que é regularmente carregado pode cobrir grande parte das deslocações diárias de seu proprietário com eletricidade. O problema é que muitos desses PHEVs não são utilizados dessa maneira.
Dados da Comissão Europeia sobre 320.000 veículos PHEV registrados pela primeira vez em 2021 mostraram que as emissões de CO₂ em condições reais eram, em média, 3,5 vezes maiores que os valores oficiais de homologação do tipo. A Comissão concluiu que esses veículos não eram carregados e utilizados elétricamente com a frequência presumida nos testes de laboratório.
Os veículos corporativos representam um problema específico. O combustível pode ser pago pelo empregador, sendo fácil e imediato de usar, enquanto o carregamento em casa é custeado pelo funcionário, o carregamento no local de trabalho não está disponível e o reembolso é complicado. Nessas condições, o motor a gasolina torna-se a opção padrão.
Um veículo PHEV é uma ponte — mas apenas se as pessoas o utilizarem para passar do lado a gasolina para o lado elétrico.
Um papel cada vez menor
Os dados de registro não indicam que todo comprador de híbridos tenha tomado a decisão errada. Algumas famílias e frotas ainda precisam de uma opção de transição. Alguns usos regionais, de reboque, em áreas remotas e para longas distâncias continuam sendo difíceis de serem atendidos pelos modelos de VE elétricos atuais e pelas redes de carregamento.
Mas esses são casos específicos que não representam o mercado de massa e, portanto, não constituem motivo para manter sistemas de combustão para todos.
Os híbridos convencionais reduzem o consumo de gasolina, especialmente em condições urbanas com paradas frequentes, mas cada quilômetro ainda depende de combustível. Os PHEV podem substituir uma parte significativa da gasolina por eletricidade, mas apenas se forem carregados regularmente, tiverem autonomia elétrica suficiente na prática e não ligarem seu motor desnecessariamente.
Os VEIs eliminam o uso rotineiro de gasolina e representam a opção mais eficiente em termos energéticos para o crescente número de residências e frotas cujas condições de condução e carregamento se adequam a eles.
O papel das políticas públicas não é fingir que todos os motoristas são idênticos. Trata-se de tornar a condução elétrica mais fácil: carregamento confiável em residências, apartamentos, locais de trabalho e estradas regionais; reembolso da eletricidade tão simples quanto o reembolso do combustível; e registro real do consumo de gasolina e dos quilômetros elétricos nas frotas de PHEV.
É improvável que o mercado mude da era dos veículos a combustão para os VEIs da mesma maneira em todos os lugares. Mas, à medida que os veículos elétricos a bateria se tornam mais baratos, capazes e fáceis de carregar, o mercado voltado para híbridos diminui.
Os híbridos podem ajudar os motoristas a fazer a transição da era dos veículos a combustão para a era dos veículos elétricos a bateria.
Mas isso é tudo o que eles são: um ponto de referência rumo a um futuro elétrico.