
V2G debía generar una ganancia de 720 euros anuales para el usuario. Por ahora, ganan los sistemas cerrados y las deficiencias en los contadores.
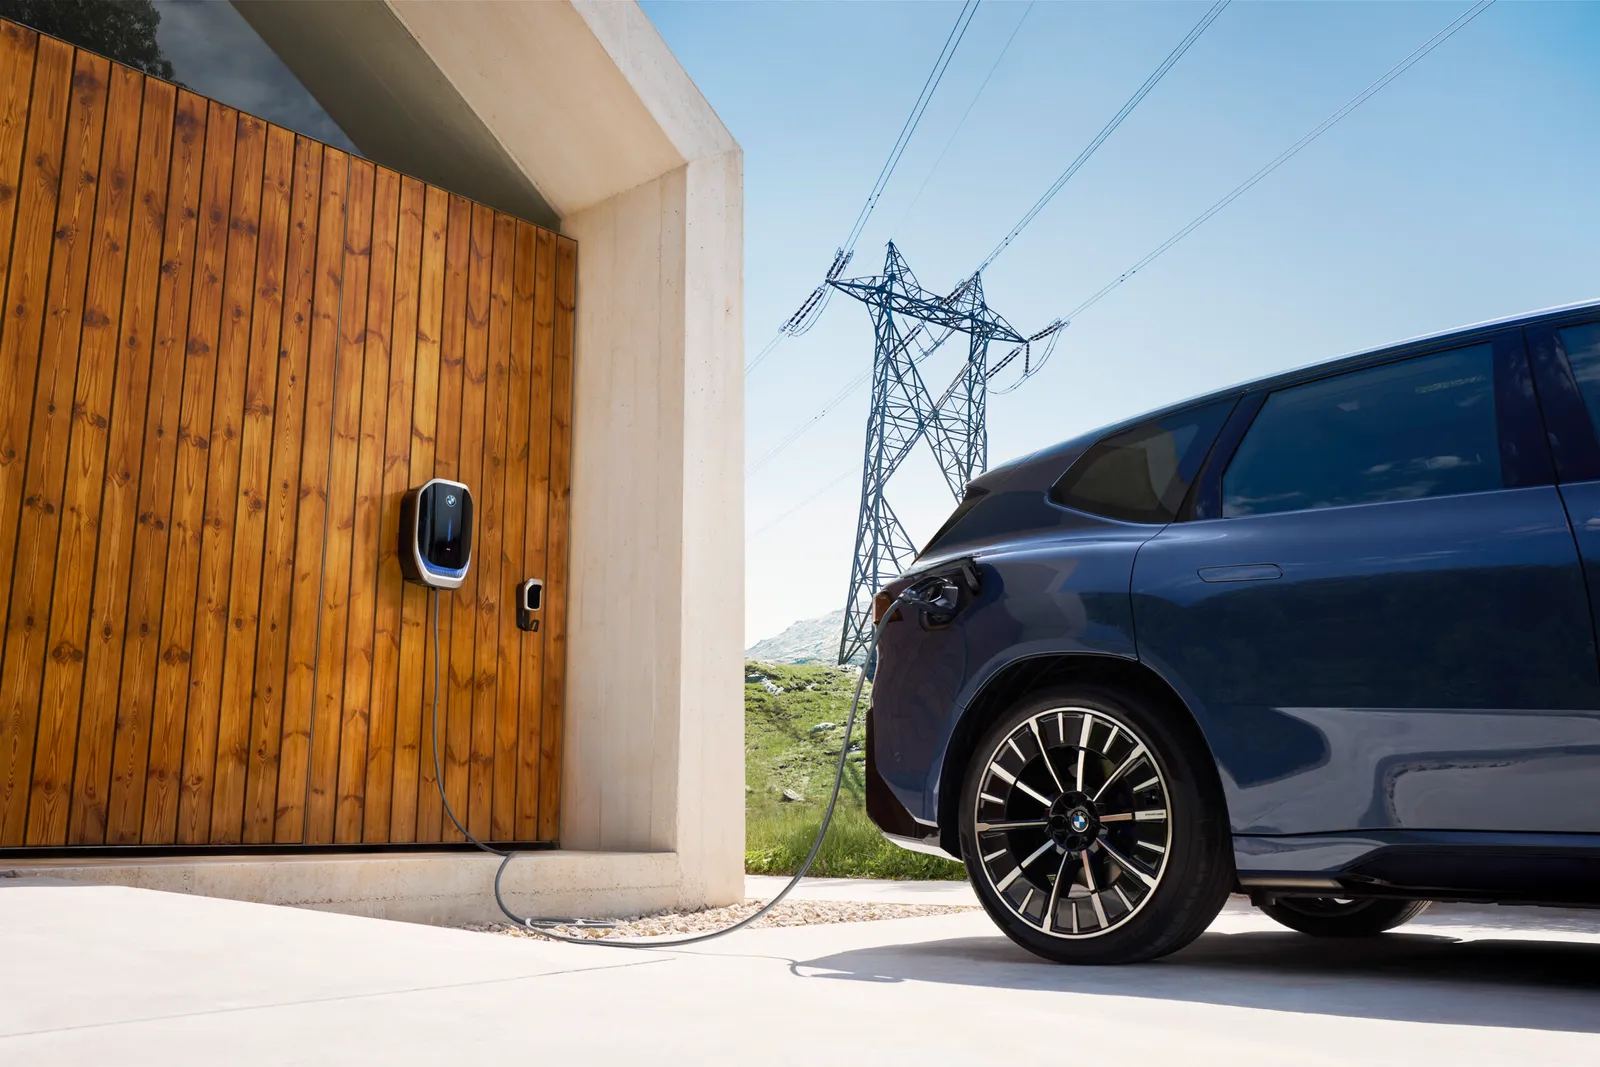
La carga bidireccional vuelve a aparecer en las promesas de los fabricantes y empresas energéticas, pero aún existe una gran brecha entre la promesa y su implementación real. En Alemania, BMW y E.ON hablaron de 720 euros al año para los propietarios del iX3, siempre y cuando el coche funcionara como almacén de energía, pero todavía hay muy pocas ofertas en uso real.
Índice
Mostrar
Ocultar
Para los conductores de vehículos eléctricos, esto ya no es un tema de tipo “¿es posible?”, sino “¿cuándo funcionará sin complicaciones con el wallbox, la tarifa y el operador?”.
720 euros suena bien, pero V2G aún no es un producto masivo
El modelo es sencillo en teoría: el coche se carga cuando la electricidad es más barata y devuelve energía a la casa o a la red cuando los precios suben. BMW y E.ON calcularon que un propietario del iX3 podría recibir 0,24 euros por cada hora de conexión a un wallbox bidireccional, lo que sumaría hasta 720 euros al año.
El problema es que casi no se observan este tipo de implementaciones. No se trata de la falta de tecnología en el propio automóvil, ya que la batería de tracción hace exactamente lo para lo que fue diseñada: recibir y liberar energía. El problema comienza en un nivel superior, es decir, en la comunicación del coche con el cargador, el medidor, el proveedor de energía y el operador de la red.
Markus Hackmann de P3 Group señala varias barreras al mismo tiempo. En primer lugar, una estandarización fragmentada. En segundo lugar, demasiados pocos medidores inteligentes. En tercer lugar, el riesgo de garantía por parte de los fabricantes. En cuarto lugar, pocos modelos comerciales escalables más allá de proyectos aislados y cerrados. En resumen: la tecnología existe, pero aún falta un producto de masas.
Un buen ejemplo son Alemania. Según la Bundesnetzagentur, la participación de los sistemas inteligentes de medición allí debería ser solo del 5,5 %. Es un nivel muy bajo para un mercado que suele hablar de la transformación energética.
Volkswagen quiere V2G, pero incluso dentro del grupo no hay consenso
Dentro del grupo Volkswagen este tema se promueve desde hace tiempo, y no solo a nivel de presentaciones. Se dice que los automóviles del grupo, incluidos los futuros modelos eléctricos pequeños desde la clase Polo hasta el Skoda Epiq, están preparados para V2G. Sin embargo, junto a las ambiciones se observa también caos.
Elli reúne a quienes están interesados en su oferta, con la promesa de un ingreso de hasta 720 euros al año. Al mismo tiempo, Skoda anuncia su producto Moon. Las dos empresas del mismo grupo compiten en el mismo campo. Esto no parece un ecosistema maduro y unificado.
Detrás de escena se está trabajando mucho. Ambibox ha desarrollado un wallbox DC producido por Nebula, propiedad de CATL, el cual ya se ha utilizado en proyectos de Skoda y Moon. EcoG está desarrollando software para este segmento. The Mobility House promueve el V2G desde hace años, y Herbert Diess critica abiertamente las estructuras rígidas de los operadores de redes de distribución. En resumen, existe el conocimiento técnico necesario; sin embargo, la información y el hardware aún no son suficientes para dominar el mercado.
Además está el viejo problema, poco atractivo, que son las tarifas de red y las regulaciones. Si la energía utilizada para cargar o devolverla a la red está sujeta a costos dobles, la viabilidad económica se ve gravemente afectada.
El mayor problema son los ecosistemas cerrados
Hoy en día, el V2G suele requerir un conjunto específico: el coche adecuado, el wallbox apropiado, la tarifa correcta y un socio energético idóneo. Para el cliente esto significa estar atrapado en una solución concreta. En lugar de libertad de elección, recibe un paquete del cual es difícil salir.
Esto es precisamente lo que debe cambiar la interoperabilidad multilateral. El Grupo de Trabajo 53 de la IEA trabaja para que el sistema de carga bidireccional funcione entre varios participantes del mercado, y no solo dentro de un entorno empresarial aislado. Hoy en día, en la norma europea ISO 15118-20 en modo dinámico, 57 de los 186 parámetros siguen siendo opcionales. Eso es mucho. Demasiado, si alguien quiere desarrollar una escala a gran escala.
Para comparación, China cuenta con el GB/T, mientras que Japón ha demostrado durante años a través de CHAdeMO que la estandarización puede ser simplemente más práctica. Europa aún se encuentra en la fase de perfeccionar las reglas.
Aquí también entra en juego el AFIR, es decir, el reglamento de la Unión Europea para la infraestructura de combustibles alternativos, que podría establecer parcialmente los marcos legales necesarios. Pero las normas de la Unión Europea por sí solas no sustituirán a los contadores, a la integración ni a una oferta adecuada para el cliente.
¿Quién ganará primero y qué implica esto para Polonia?
Es más fácil desarrollar negocios allí donde hay grandes volúmenes de energía y un horario de trabajo predecible. Por eso, los primeros beneficiarios reales del V2G pueden ser las flotas empresariales, el transporte y la logística, y no los conductores particulares que aparcan unas veces frente a un edificio residencial y otras frente a una oficina.
En casa, la competencia también está activa. Los almacenes de energía fijos están bajando de precio rápidamente. Por ejemplo, Ankersolix ofrece un conjunto plug-and-play con una capacidad de 5 kWh por 1599 euros o 10 kWh por 2698 euros. Con un tipo de cambio de aproximadamente 4,3 zlotys por euro, estamos hablando de unos 6,9 mil zlotys y 11,6 mil zlotys. Son cantidades que, hace una década, habrían parecido un error en el precio.
En Polonia, este tema existe más bien en la fase de piloto y anuncios que como un mercado listo para Kowalski. Operadores como GreenWay, Orlen Charge, Tauron o Ekoen se centran actualmente principalmente en la carga tradicional y no en el V2G a gran escala para clientes particulares. Si este mercado se desarrolla más aquí, probablemente será a partir de viviendas con energía solar, flotas empresariales y ofertas personalizadas para un solo socio. Por ahora eso podría ser suficiente, pero aún no diría que hay un mercado abierto.
El V2G no ha desaparecido, pero pasa de ser algo destacado a convertirse en un trabajo aburrido relacionado con estándares, contadores y facturación. ¿Qué opinan? ¿En Polonia se adoptará más rápidamente el coche como almacén de energía o, por el contrario, el almacén doméstico tradicional junto con la energía solar?