
瑞士将于2031年对电动卡车征收通行费——初期给予折扣
瑞士将于2031年起终止对零排放卡车免除名为LSVA的通行费待遇。电动和氢动力卡车将逐步纳入收费系统,但最初可享受高额折扣。瑞士议会两院现已正式通过这项改革。
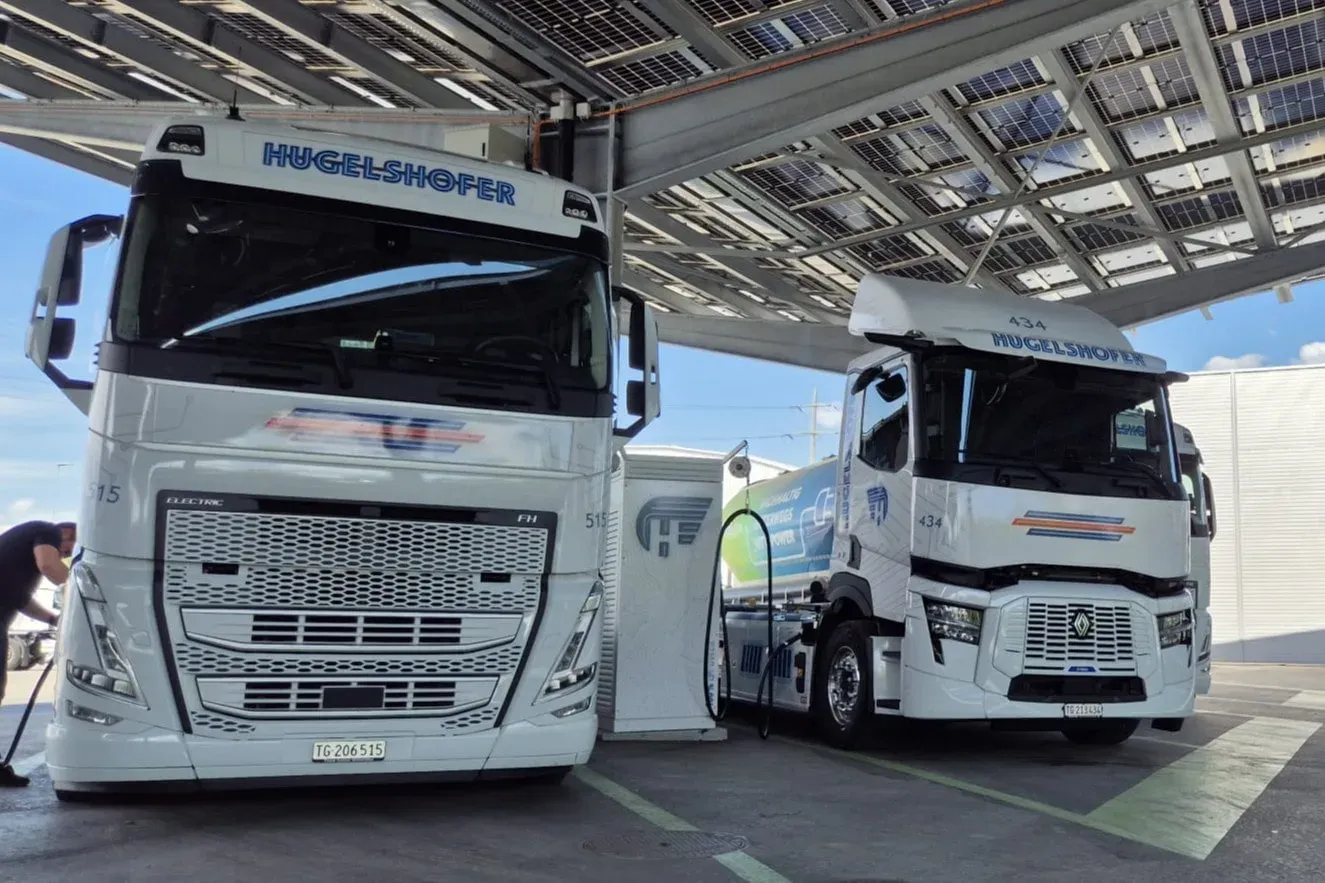
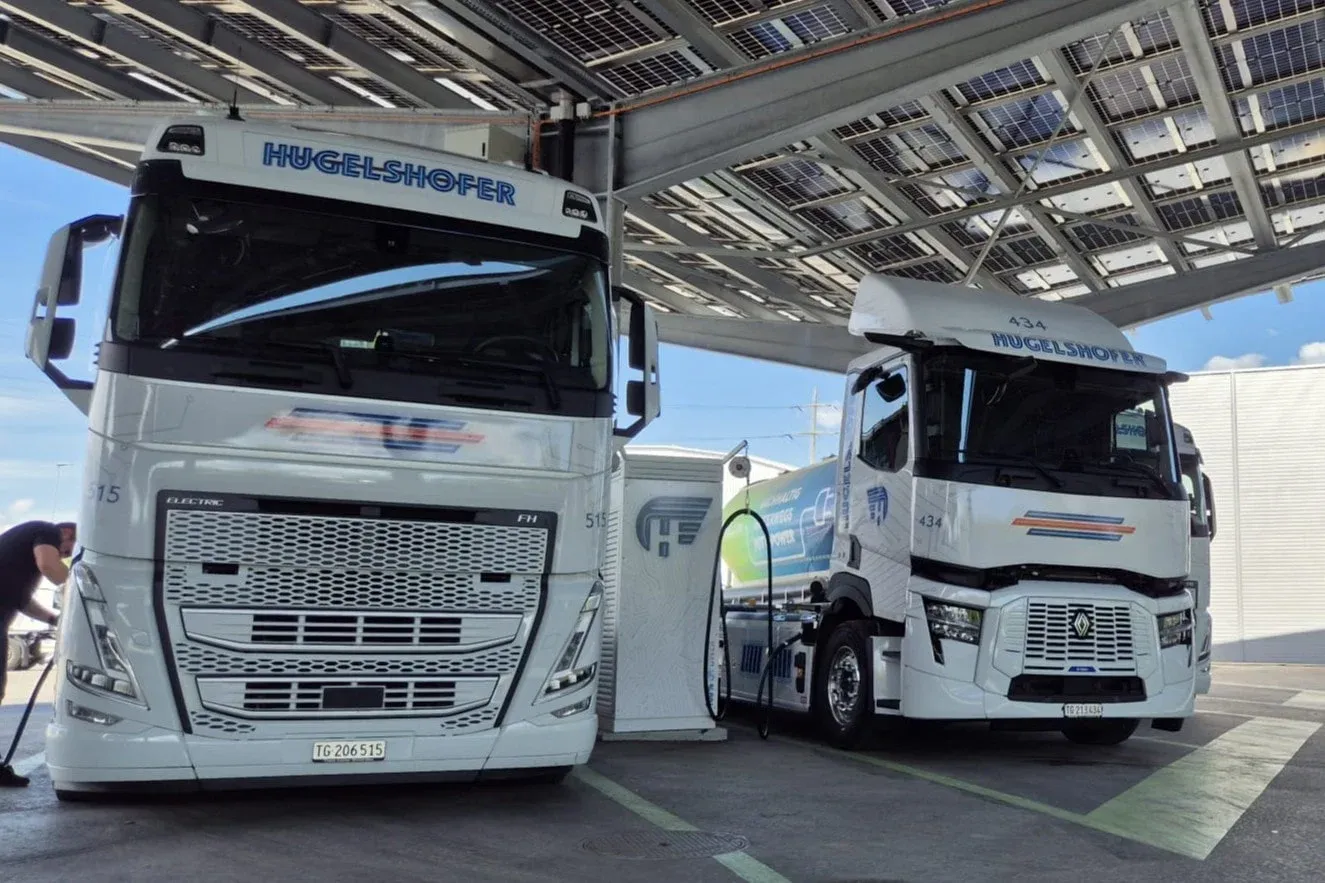
瑞士物流公司Hugelshofer的电动卡车(示意图)
图片来源:Hugelshofer
瑞士征收的公路货车通行费属于欧洲最高水平之一,如今该重载车辆税即将进行改革。10月2日,瑞士国民院和联邦院在最终投票中通过了重载车辆税法的修订案,至此议会层面的讨论已经结束。基于车辆性能征收的重载车辆税(LSVA)是一种通行费,原则上适用于总重量超过3.5吨的货物运输车辆。对于零排放货车则有特殊规定:若由于零排放驱动系统带来的额外重量,其总重量不超过4.25吨,则可免于缴纳LSVA。
使用整个瑞士公路网络时必须缴纳LSVA费用。因此,该通行费不仅适用于高速公路,也适用于普通的主干道和次级道路。LSVA的费用高低取决于行驶距离、允许的总重量以及排放等级等因素。
对于电池驱动的卡车以及氢燃料驱动的卡车,完全免除LSVA税的政策将延续至2030年底。但从2031年起,这类车辆也将需要缴纳相关税费。这意味着企业将其车队转换为零排放商用车辆的这一重要间接财政支持措施即将结束。较高的通行费标准被认为是瑞士新注册卡车中电动卡车比例如此之高的关键因素之一。在上半年,这类卡车的占比达到了26%(针对总质量16吨及以上的车型),这一比例在欧洲处于领先地位。
在逐步将电动卡车纳入收费系统时,瑞士遵循的原则是不要将LSVA永久与特定的能源类型绑定。在议会审议过程中明确指出,根据驱动方式或燃料类型来收取费用会在行政管理上带来很大负担。不过显然的是,如果没有电动卡车的贡献,LSVA的收入将会持续下降。
折扣率将在2035年前逐步降低
与此同时,瑞士并不会立即将零排放卡车的缴费标准提升到常规水平。2031年的折扣率为70%,2032年为50%。此后,折扣率将逐年下降:2033年为30%,2034年为20%,2035年为10%。从2036年起,折扣率将完全取消。
对于运输行业而言,随着LSVA免税政策的结束,这一重要成本因素的未来走向早已可见。瑞士商用车协会ASTAG特别强调了长期规划的可确定性。对于那些折旧周期较长的重型商用车,通行费的变化可能会对其投资的经济性产生重大影响。
从邻国的情况来看,瑞士通过逐步将电动卡车纳入LSVA政策体系,采取了折中的方式。在德国,电动卡车直到2031年6月底仍可完全免交通行费;而重量低于4.25吨的电动车辆则永久享有免税待遇。相比之下,奥地利早已对电动卡车征收按行驶里程计费的通行费,不过在2030年前仍可享受75%的折扣。
欧6卡车也将重新分类
顺便提一下,瑞士的通行费改革并不仅涉及零排放动力系统。目前最普遍的欧6卡车将从最低收费等级升为第二低的LSVA等级。符合欧7标准的新车也将被归入这一类别。同时,为区分欧6与欧7卡车,欧7卡车在2035年前可享受折扣。这些收费标准的具体细节尚未完全确定。
另一项新举措旨在提升规划确定性:今后,将车辆分配到LSVA类别时的任何变更都必须提前七年宣布。对于货运公司而言,这意味着他们可以更早地将通行费变动纳入采购和摊销决策中。该规定在国民院与联邦院之间的立法程序中曾引发争议,但最终成为妥协方案的一部分。
联邦委员会仍需明确收费标准
随着最终投票的通过,这项改革已在政治层面获得批准,但仍有许多细节待定。联邦委员会必须修改实施条例,其中需确定具体的LSVA费率以及各类车辆最终应归入的征税类别。因此,在具体落实欧7标准方面仍存在调整空间。此外,该改革并不会在议会最终投票后立即生效:首先还需等待自愿公投的截止期限。
