
革新还是灭亡:德国汽车行业面临20万人的失业危机
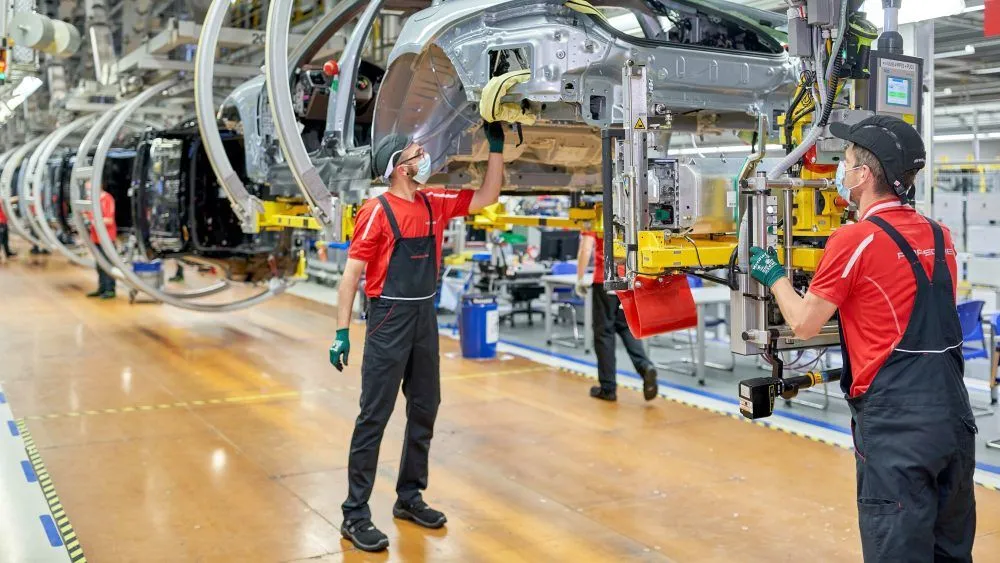
德国汽车工业正经历其近代史上最为艰难的时期之一。各汽车制造商及供应商面临着日益激烈的市场竞争、高昂的成本,以及已无法满足当前需求的产能状况。这种情况迫使这个数十年来一直位居全球汽车行业领先地位的国家重新思考其工业模式。
这一问题极为严重,即便企业现在能做出正确决策,根据罗兰贝格咨询公司的报告,德国在2030年前仍可能失去至少20万个汽车行业工作岗位。这是罗兰贝格咨询公司最新研究得出的主要结论,该报告指出必须进行深刻变革才能重获竞争力,避免出现更严重的调整局面。
根据报告的估算,制造商和供应商的雇员人数将从2025年的约692,000人降至2030年的大约490,000人。在即将消失的就业岗位中,约90,000个为直接职位,95,000个属于间接职能岗位,另有约15,000个涉及管理职位。该咨询机构警告称,如果企业推迟采取必要措施,后果可能会更加严重。
德国工厂过多,导致汽车价格更高
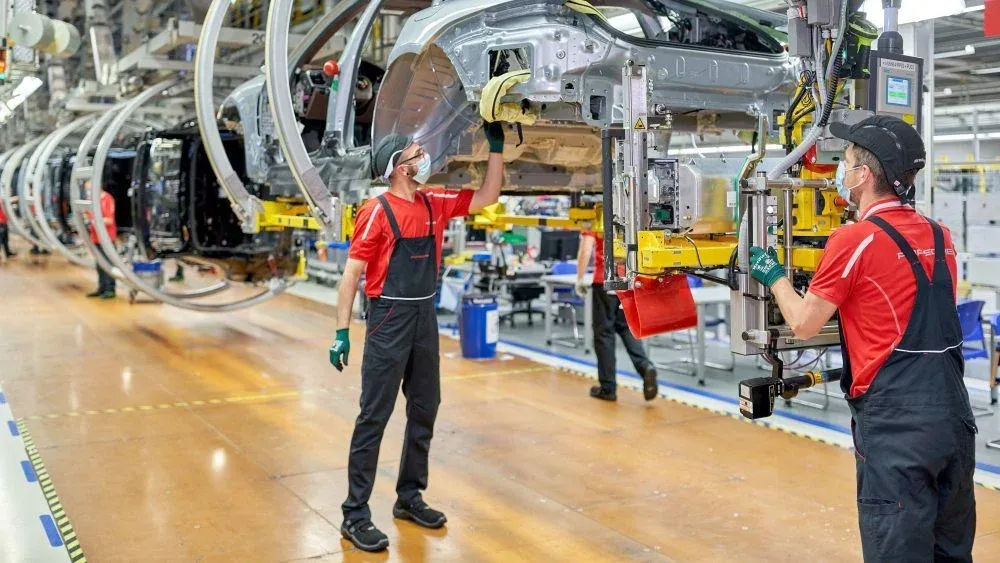
德国汽车工业面临的一个重大问题是产能过剩。工厂需要保持较高的生产水平,以便将成本分摊到足够数量的汽车上,但许多生产基地远未达到这一目标。近年来制造业的下滑以及难以恢复到之前的生产规模,使得形势更加严峻。
罗兰贝格公司的合伙人费利克斯·莫格指出,一家工厂要实现盈利,其产能利用率需保持在75%至80%左右。然而,德国的工厂设施本可每年生产超过600万辆汽车,但实际上其产量仅略高于400万辆。该专家认为,以目前的产量水平,德国至少可以少维持5家工厂。
数据有助于我们了解问题的严重程度。2015年,德国的汽车工厂共生产了约590万辆汽车,而到2025年这一数字下降至约420万辆。尽管有所下滑,但这些工厂的年生产能力仍维持在640万辆左右。罗兰贝格认为,目前的产量水平已代表了市场的新现实,无法指望汽车生产能自动恢复到十年前的水平。
除了产能过剩之外,还有一个重要障碍:在德国制造汽车的成本远远高于在中国生产。根据这项研究,在电池和电动驱动系统、原材料以及制造劳动力等方面,中国制造商拥有近30%的成本优势。这一差异使得电动汽车市场的竞争更加复杂,因为在购买决策中价格起着决定性作用。
该咨询机构承认,德国制造商已成功保持足以与全球领军企业竞争的技术水平。问题在于,这种能力已不足以弥补成本差异。费利克斯·莫格认为,仅靠品牌优势无法消除如此巨大的价格差距。对于大众、宝马和梅赛德斯-奔驰等企业而言,其面临的挑战是在那些能够以更低的成本结构和方式研发、生产汽车的竞争对手面前,依然保持自己的市场地位。
更短的时间推出新车,以及令人期待的重大变革
据罗兰贝格公司称,解决之道在于改变制造商的工作方式以及整个行业的运营环境。企业应缩短研发周期、简化流程,并加强与供应商的合作。同时,政府部门需为工业设施的调整提供便利,帮助工人掌握新岗位所需的技能。
最明显的例子就是研发周期。有些中国制造商能在约24个月内开发出一款新车,而德国企业通常需要48个月甚至更长时间。报告认为,将这一周期缩短至30到36个月是恢复灵活性、更快应对市场变化的现实目标。
在软件等领域,开发速度将显得尤为重要,因为到2030年,软件在开发成本中所占的比例很可能会翻上一番甚至更多。正因如此,该咨询公司建议制造商和供应商在这一领域开展更紧密的合作,而非各自为政地处理那些具有相似技术需求的投资项目。
该研究还警告称,成本压力不应导致人们放弃对未来技术的投资。如果行业想要保持其国际地位,就必须继续在电池、电动驱动、机器人技术以及人工智能等领域取得进展。目前的挑战在于,在解决产能过剩问题的同时为这种转型提供资金支持,并让企业结构适应一个已不再像十年前那样充满机遇的市场环境。
政策也将发挥重要作用。罗兰贝格建议加快工厂重组的审批流程,促进行业各方之间的协作,并为因变革而受影响的员工提供培训计划。其中一项措施是为软件、电池、机器人技术及人工智能等领域超过5万名工人提供技能提升培训。
罗兰贝格的合伙人塞巴斯蒂安·冈德曼认为,企业和政府都应承担各自责任,以减轻转型带来的影响。制造商需要更快地研发和生产车辆,而相关机构则应通过推动创新及帮助员工实现职业转型来配合这一进程。
核心信息很明确:德国工业若不改变其工作方式和思维模式,就无法重获昔日的地位。中国的竞争已不仅限于提供更廉价的替代品,还在开发周期和工业效率方面施加压力。对于大众、宝马、梅赛德斯-奔驰及其供应商而言,未来几年的挑战在于在不放弃数十年来支撑其成功的科技实力的前提下降低成本、调整工厂布局并加快创新步伐。