
中国电动汽车的制造成本比欧洲汽车低10,000欧元:关税仍不够。
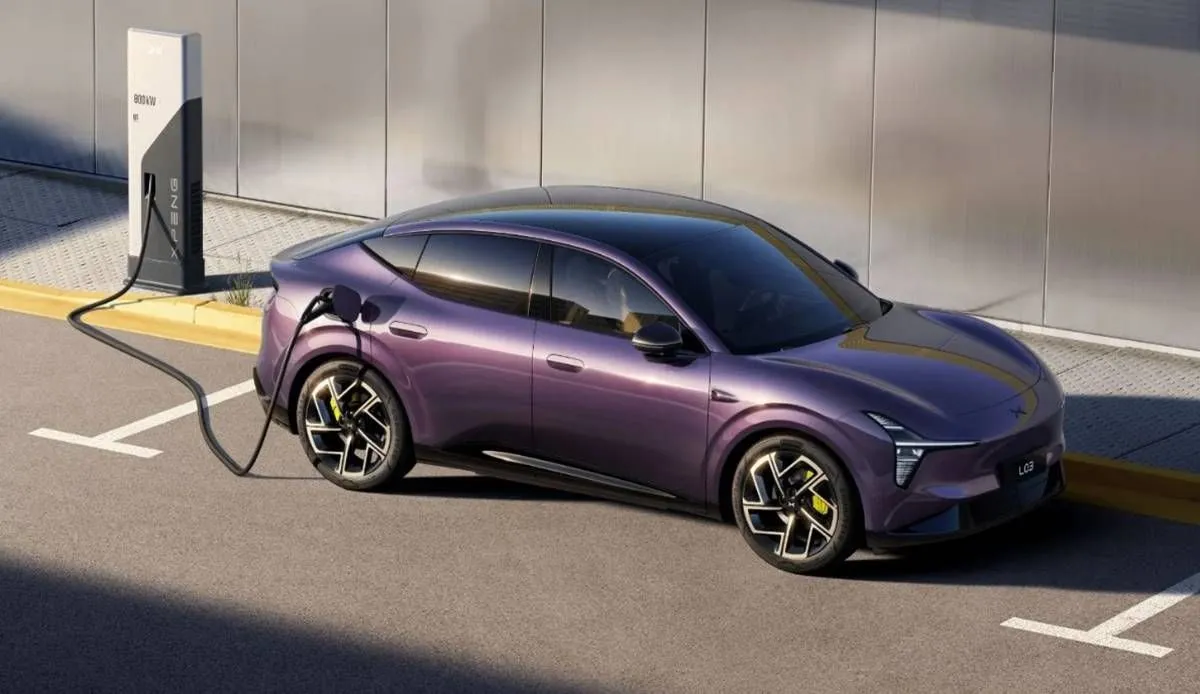
欧洲汽车制造商多年来一直在试图转型生产电动汽车,同时尽量延长内燃机汽车的生命周期,但中国企业的竞争正以远超他们预期的速度改变游戏规则。如今的差距已不再仅限于售价或新一代车型所具备的技术,还直接影响到生产成本以及各品牌更新产品线的能力。
这一状况尤其令那些需要投入数十亿欧元用于开发新平台、电池及电子系统,同时还要应对日益加剧的利润压力的行业感到担忧。问题在于,即便欧洲继续对从中国进口的电动汽车征收关税,中国的制造商仍拥有难以弥补的产业优势。
根据咨询公司AlixPartners的分析,中国制造商生产一辆电动汽车的成本比欧洲竞争对手低约11,000美元(9,800欧元)。该报告还指出,西方品牌在短短时间内就在欧洲市场失去了优势,而中国制造商则凭借更先进的车型和更具竞争力的价格不断扩大其市场份额。
这种压力体现在欧洲企业的盈利能力上。根据AlixPartners的数据,这些企业的息税折旧及摊销前利润率从2021年的13.2%下降到2025年的6.9%。由于用于新投资的资金减少,这些企业面临两难境地:他们需要更多资金来保持竞争力,但却缺乏相应的资源。
报告指出,中国品牌已占据原本属于西方制造商的10%的欧洲市场销量。这一进展也改变了消费者的预期,他们现在能买到技术更先进且价格更为合理的汽车,从而给传统品牌带来了更大压力。
中国制造商将汽车研发时间缩短一半
这两个行业之间的主要差异之一在于发展速度。欧洲汽车制造商推出一款新车型可能需要长达60个月的时间,而他们的中国竞争对手则能在大约24个月内完成这一流程。这样的差异使得亚洲品牌能够更快地更新产品线,并使其产品更符合消费者的需求。
这一现象在销售构成中也有体现。根据AlixPartners的分析,欧洲制造商在前三年推出的车型仅占其总销量的不到三分之一。而中国车企在同一时期推出的车型则占据了76%至100%的销量。这意味着亚洲品牌依靠的是更新款的车型进行竞争,而其欧洲竞争对手则仍更多依赖已在市场上销售较久的车型。
为缩短这一差距,该咨询机构认为欧洲制造商应采用为期两年的产品开发周期,并借助人工智能降低成本、加快新产品的推出速度。同时,他们还呼吁建立更多技术合作机制,并推动产业转型,以便在不完全依赖关税的情况下应对竞争。
另一种方案是利用欧洲现有的工业产能。AlixPartners估计,目前有15家汽车组装厂的实际开工率低于60%,这意味着每年还有约250万辆汽车的生产空间。对于那些希望在当地生产并进入欧洲市场的中国制造商而言,这些工厂可成为重要的机会。
该咨询公司还指出,有必要整合现有设施、关闭部分工厂或将其改造为新的用途。此外,还需降低工业能源成本,并在电动汽车领域建立更稳定的监管环境。AlixPartners法国汽车与工业业务部门的负责人亚历山大·马里安表示,欧洲仍拥有出色的工程能力,但必须适应已经发生深刻变化的竞争格局。
该公司的汽车与工业业务全球负责人安德鲁·伯格鲍姆警告称,欧洲品牌在仍保持强劲财务状况的情况下,已没有太多时间采取行动。这家咨询机构认为,渐进式的应对措施已不够,制造商必须加快重组步伐,加强供应商关系,并推进技术合作。
对亚洲的依赖也影响到电池行业
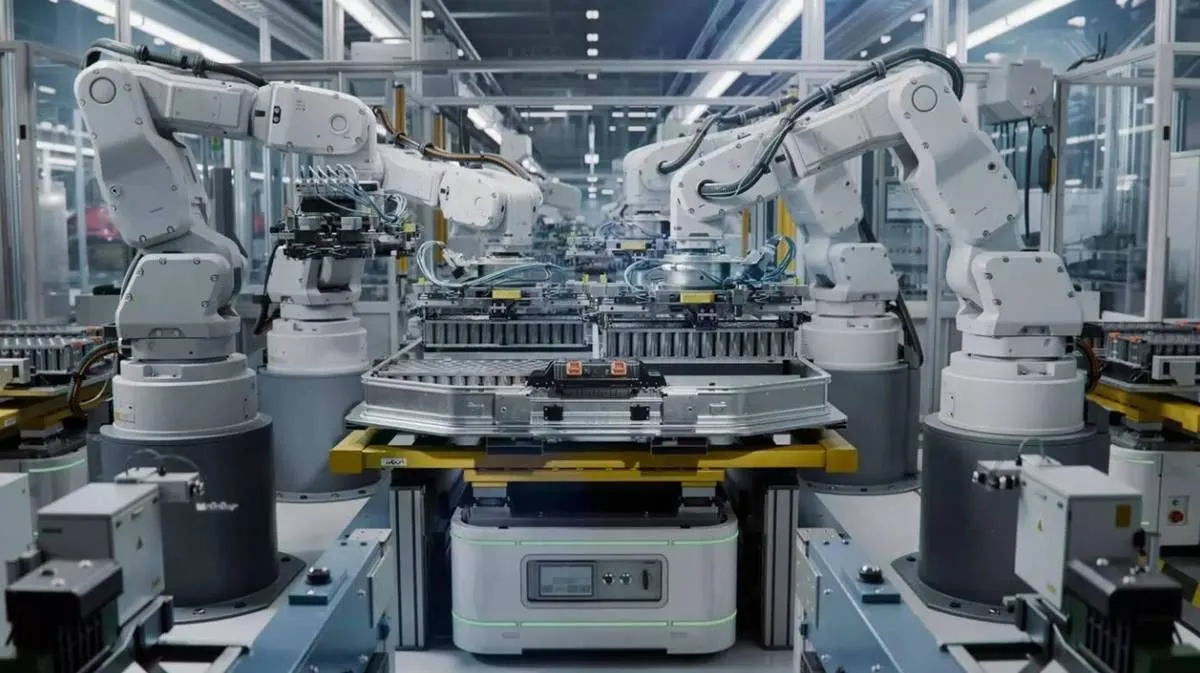
问题并不仅限于汽车的组装环节。欧洲还需要减少在电池供应链上对亚洲的依赖,而电池是其在价格上与中国制造商竞争的关键要素。即便在欧洲境内建立新的电池工厂,如果加工过的原材料及所需材料仍主要来自其他市场,也无法确保相关产业的竞争力。
AlixPartners估计,约80%的负极材料精炼能力以及具备合适品质的电池材料生产能力都位于欧洲之外。这种依赖限制了欧洲制造商控制成本以及确保其电动汽车所需关键部件供应的能力。
该咨询机构认为,欧洲的产业激励措施未能以足够快的速度和规模解决这一问题。因此,面临的挑战不仅在于在欧洲境内生产更多电池,还在于建立具有成本竞争力的供应链,并降低对外部供应商的依赖。
在这种背景下,关税可能会提高从中国进口汽车的成本,但无法消除生产力、研发速度及工业成本方面的差异。像Leapmotor这样在欧洲销售起售价低于20,000欧元的T03等车型的品牌,就体现了这一代新制造商对低价汽车市场的冲击。
因此,欧洲面临着一个远超贸易壁垒范畴的工业难题。为重获竞争力,其制造商必须缩短产品开发周期、提升工厂效率,并加强电池供应链建设。若不进行这些变革,关税很难独自弥补其中国竞争对手所拥有的成本优势。