
欧洲汽车行业面临结构性危机,意大利的零部件产业也岌岌可危。
欧洲汽车工业的危机远非市场波动所能解释:这是一场结构性变革,尤其对意大利的产业链带来了严重风险。根据安联研究的分析,中国汽车制造商的竞争、电气化进程的滞后以及价值向电池、电子设备和软件领域的转移正在改变该行业的格局。在意大利,这一状况主要体现在零部件行业,表现为出口下滑、利润空间缩小以及流动性压力加剧。
中国的崛起给汽车制造商带来压力
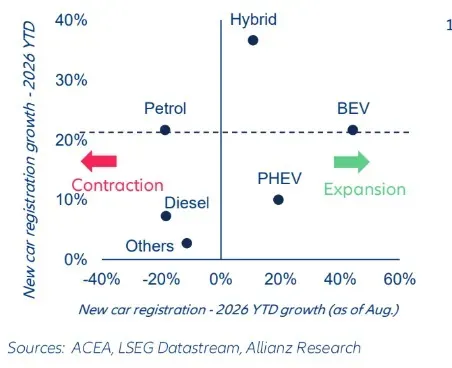
根据安联研究提供的数据,从今年年初到8月,欧洲汽车市场的增长率约为5%,这一数字不足以反映该行业的真实状况。实际上,在新车注册量回升的背后,正进行着一场直接影响高技术含量车型的竞争变革。
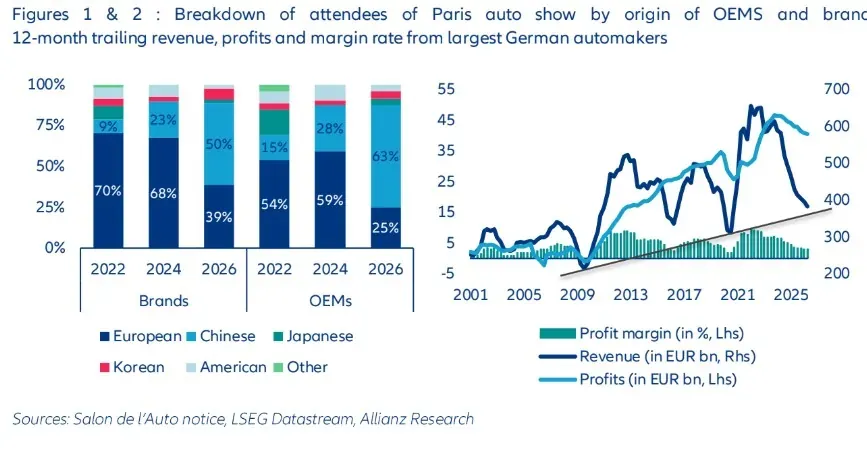
在2026年的巴黎车展上,中国品牌占参展商的比例为50%,而2024年这一比例为23%。它们在欧洲市场的份额约占所有新车注册量的10%,尤其在电动汽车和插电式混合动力汽车领域表现尤为突出。
对欧洲制造商而言,问题不仅在于价格竞争。该研究指出,如果长期坚守传统技术,而在电气化和数字化转型方面进展不足,就有可能削弱这些欧洲品牌在那些将重塑整个行业的领域的地位。
电池与软件的价值超过机械部分
这种变化还体现在汽车内部工业价值的分配上。在传统车型中,发动机和底盘往往占据车辆总价值的45%左右。而根据安联研究院的数据,在电动汽车中,电池和软件则可能贡献总价值的50%至60%。
这一进展直接关系到欧洲的竞争力。开发电池、功率电子器件、半导体及软件的能力,与生产流程的效率以及机械质量同样重要。
该研究指出,自2021年以来,德国主要汽车制造商在欧洲和中国的市场份额都在下降。在欧洲市场,每辆汽车的附加值可能减少了30%至45%。如果这一趋势持续到2030年,预计附加值还将进一步减少约30亿欧元,相当于EBITDA利润率的四个百分点。
因此,对欧洲汽车工业而言,面临的挑战不仅仅是恢复产量,还要在决定新车价值的技术和能力方面保持重要份额。
意大利汽车产业处于革命边缘
对于由2,100多家企业、约168,000名员工以及超过550亿欧元的营收构成的意大利汽车产业而言,当前形势尤为严峻。该行业与欧洲汽车市场紧密相连:超过80%的零部件出口都流向欧洲大陆,德国、法国和西班牙是其主要销售市场。
德国工业的疲软也会通过订单减少以及零部件和配件的生产放缓,影响到意大利的供应商。此外,传统机械部件正逐渐被电子系统和软件解决方案所取代。
安联贸易MMEA信用评估部门负责人吉安卢伊吉·雅科维诺指出,对许多企业而言,风险不仅在于业务量下降,更在于附加值的流失。为了保持竞争力,企业必须调整产品与工业流程,而在此类投资往往难以获得融资支持,尤其是在利润空间不断缩小的情况下。
库存增加且回款缓慢:流动性成为核心问题
技术变革带来了日益沉重的财务压力。根据安联研究院的数据,过去三年中,零部件的平均库存天数从63天上升至78天,而回款周期则从85天增至89天。
其结果是企业现金周转周期恶化,从41天延长至50天。实际上,企业更多的财务资源被锁定在运营活动中,用于投资和日常管理的流动资金随之减少。
较高的库存水平还意味着产品周转速度较慢,且整个产业链的需求也不够活跃。与此同时,制造商更加注重现金流和盈利能力,通过价格、交易条款以及投资要求将部分压力转嫁给供应商。
电气化转型使供应商分化加剧
整个产业链正逐渐出现两极分化。那些已经在电气化、电子和软件领域开展业务的企业,拥有与当前转型趋势相匹配的专长。而那些更依赖传统技术的供应商,则必须面对更为艰巨的产业与财务转型挑战。
让意大利的形势更加复杂的是电动汽车在欧洲的分布不均。根据研究中的数据,电池驱动的电动汽车在法国的新注册车辆中占比为30%,在德国则为26%,而意大利这一比例仍低于10%。
这种差异限制了不同国家的需求推动产业转型的速度。对于意大利的零部件行业而言,核心问题就变成了两方面:提升在电气和数字技术方面的能力,同时保持足够的流动性以支持投资。整个产业链的存续不仅取决于生产能力,还取决于能否把握汽车领域的新增价值。
另请阅读:“Cardinali (UNRAE):意大利电动汽车正在倒退,亟需警钟”并观看视频