
到2031年,欧洲汽车行业将面临严峻的调整:可能会有20万个就业岗位消失。
2026年10月6日 15:00
更新时间:
2026年10月6日 15:00
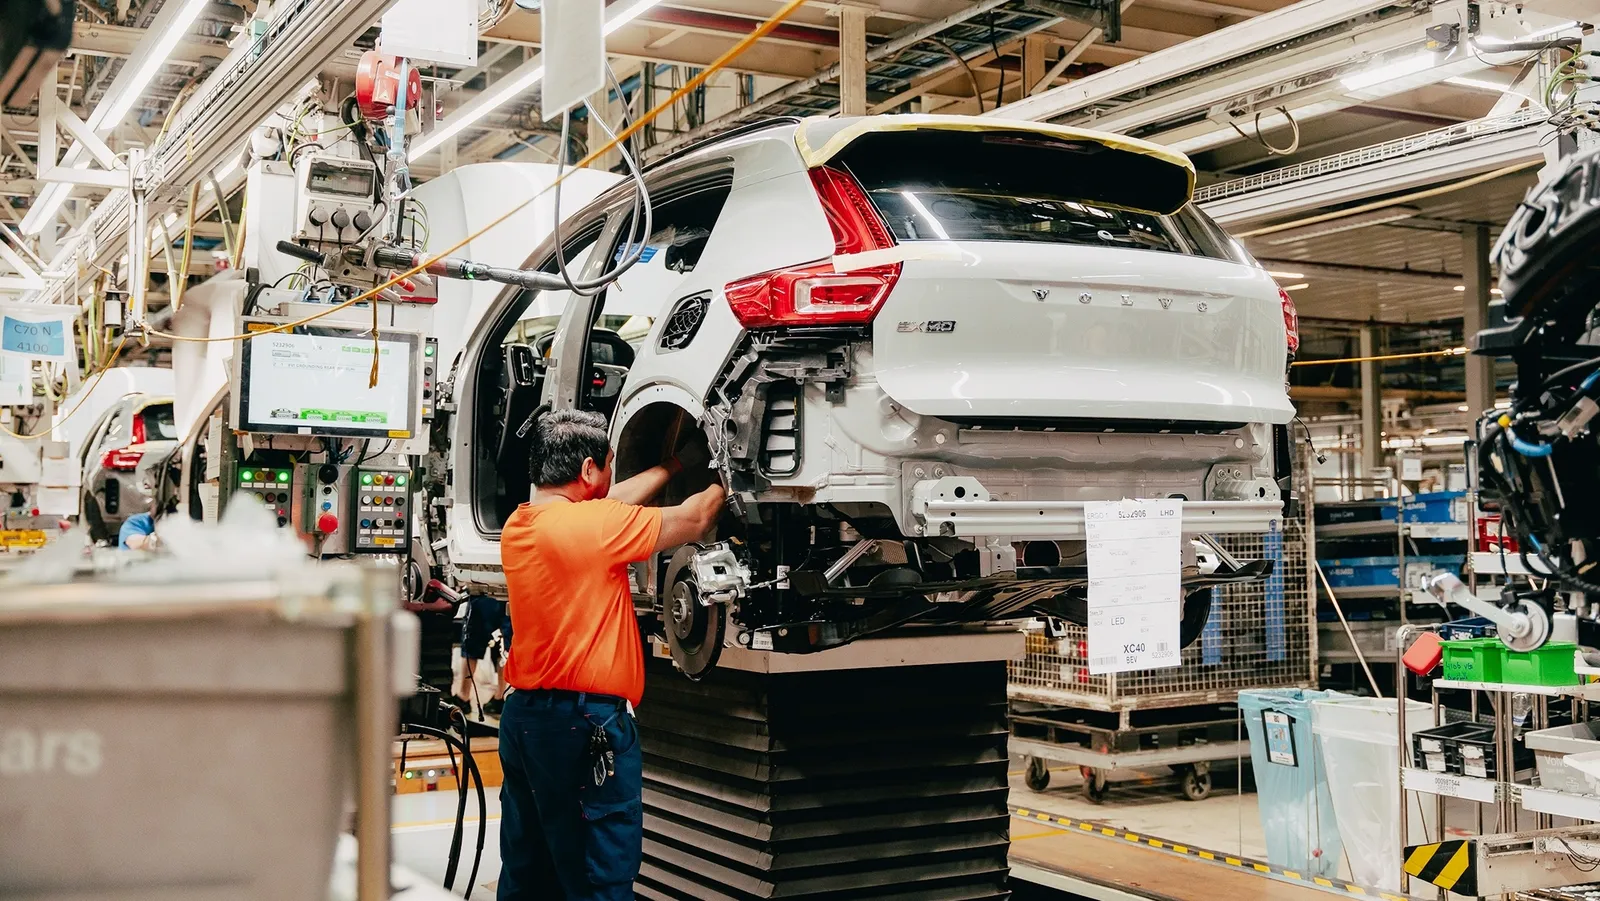
欧洲汽车工业正面临一场变革,其影响已不再仅限于出厂车辆的类型。电气化、软件成本上升、成本压力以及来自中国的竞争,都迫使人们重新审视那些数十年来一直以与现在截然不同的产量和利润水平运作的生产结构。
这一变革对就业的影响可能尤为显著,而对于一个在欧盟创造超过1300万个直接和间接就业岗位的产业来说,就业问题尤为敏感。德国集中了该行业的很大一部分产能,罗兰贝格的一项新预测显示,到2031年德国的汽车行业劳动力数量可能会减少约20万。
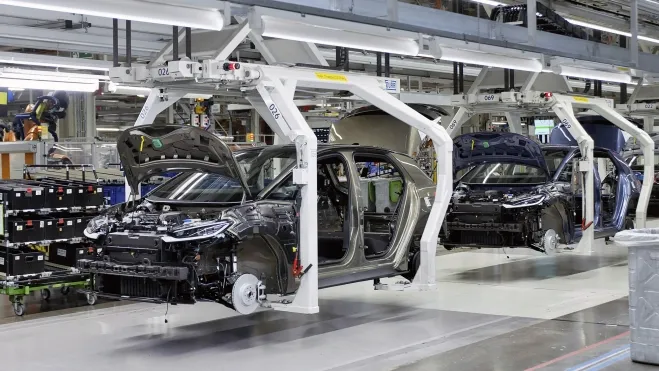
德国开始面临产能过剩问题
该咨询公司指出的主要问题之一就在工厂本身。罗兰贝格集团估计,一家工厂要实现盈利,其利用率需保持在75-80%左右;他们认为德国目前的产能至少相当于所需产能的五倍,因此部分工厂必须进行转型或关闭。
生产成本进一步加剧了形势的复杂性。在工业结构更为低廉的国家制造汽车,其成本可能比在德国生产低约2,000欧元;而中国制造商在电池及某些技术领域拥有显著优势;据罗兰贝格公司称,即便在中国在欧洲生产汽车,他们仍能保持目前大约一半的成本优势。
这种情况并非仅限于德国市场。2025年,欧盟的汽车产量比2019年的水平低了约300万辆,而中国制造的汽车已占欧盟整体汽车注册量的大约7%,在电池电动汽车市场则占比20%,因为在上一财年,从中国进口的汽车数量已突破100万辆。
就业领域也必须适应不同类型的汽车
预期的调整并非仅集中在装配线上。罗兰贝格认为,某些行政、技术和管理领域可能会失去多达三分之一的岗位,而这些工作中有部分可通过人工智能实现自动化,与此同时,对软件、电池和机器人技术方面的专业人才的需求则会增加。
这种职业结构的变动在整个欧洲都已显现。ACEA和Adecco在2026年发布的一项分析指出,随着电气化和数字化的推进,某些工业和行政岗位将出现结构性减少,而工程师、计算机专家以及从事电池和数据分析领域的专业人士的需求则不断上升。
欧洲试图避免调整削弱其工业实力
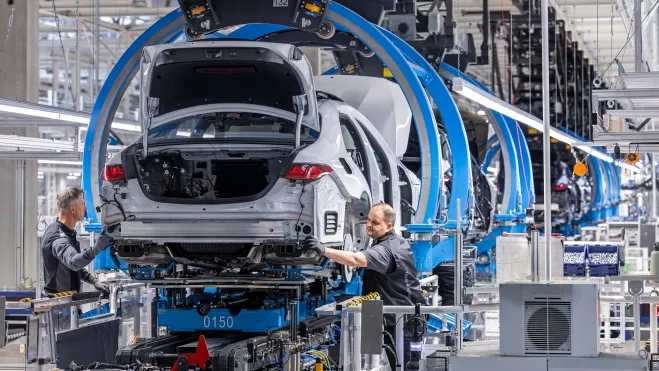
应对措施需结合成本削减、技术投资以及员工培训。罗兰贝格建议将目前的开发周期从大约48个月缩短至30-36个月,同时对数以万计的工人进行专业培训,使其转向从事与软件、电池和自动化相关的工作;欧盟委员会也在多个成员国推出了专项计划,以帮助汽车行业员工实现职业转型。
德国的案例体现了困扰欧洲大部分工业领域的这一问题的最典型表现。高昂的能源成本、仍低于疫情前的生产水平、亚洲进口产品的增加以及技术变革,都迫使制造商和供应商调整产能与就业结构,而这一过程所带来的影响很可能会因各国的工业规模及竞争力不同而有所差异。
