
欧洲为时已晚才明白为何中国能生产更便宜的电动汽车
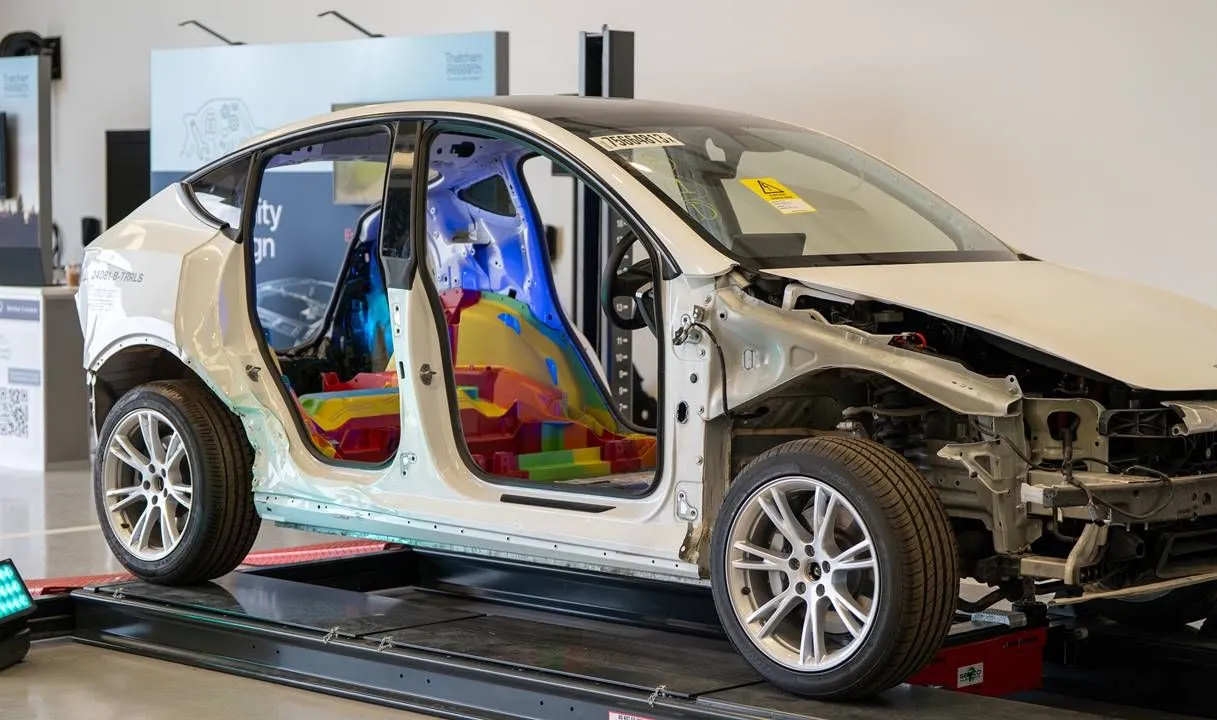
多年来,每当谈到中国制造商相比欧洲大型企业所具有的优势时,解释似乎很简单:劳动力成本更低、供应链更接近,以及能以更有利条件获取原材料。但这种解释已逐渐不够充分。真正的差异越来越体现在汽车制造的方式上,而在这方面中国已经领先多年,与此同时,欧洲的许多汽车企业仍在试图坚守为另一个时代设计的制造模式。
大众、宝马或梅赛德斯等车企的问题并不仅仅在于高工资或欧洲的官僚作风,更在于它们迟迟不愿采用那些能够大幅减少制造汽车所需零部件数量和工序的技术。
有两个概念可以解释这场变革的大部分内容:车体与电池的整合以及巨量广播技术。从汽车外部看,这些技术并不特别引人注目,但对制造商而言却意义重大:它们能够降低成本、简化生产流程,并用更少的零部件制造汽车。
这里出现了一个欧洲开始意识到的问题:与中国竞争并不仅仅是靠更低的工资来生产同样的汽车。必须以不同的方式制造汽车。而在这场竞争中,西班牙意外地成为了重要参与者。
更少的零部件、更少的焊接工序,以及集成在汽车中的电池
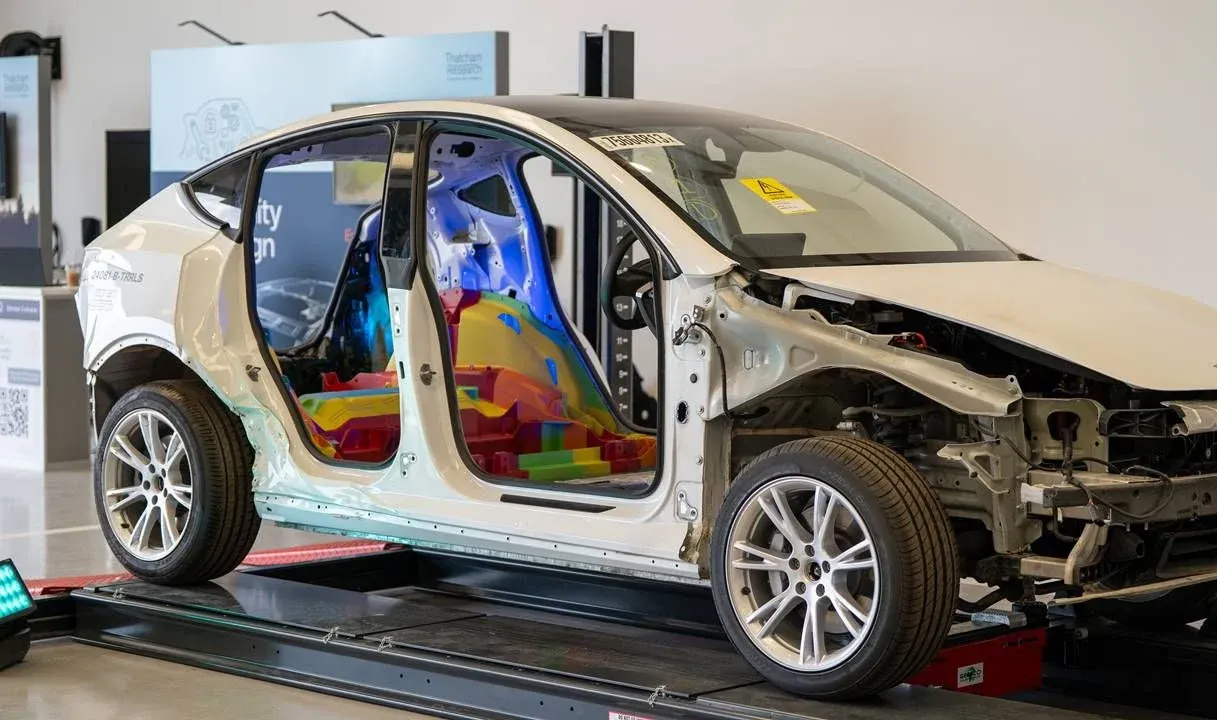
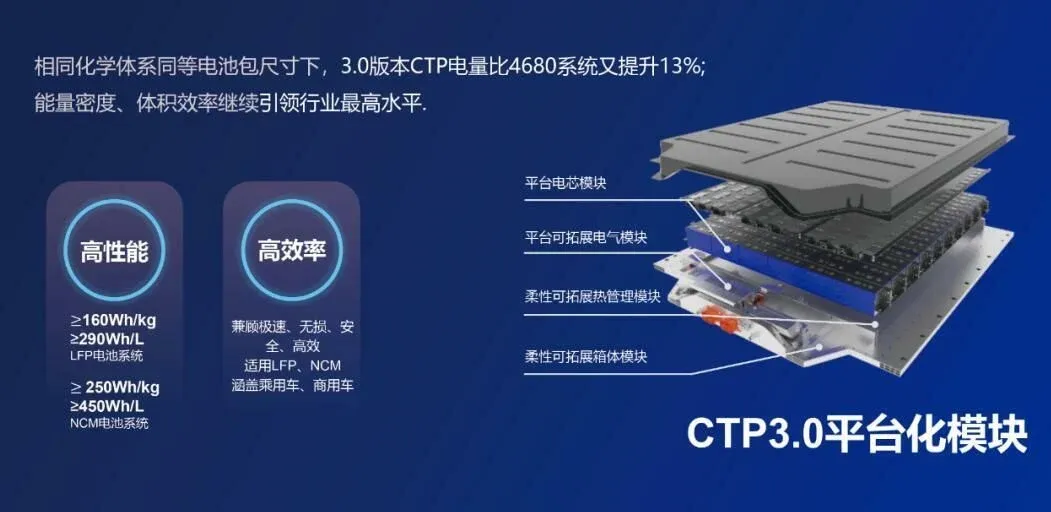
“电池到底盘”理念相较于传统电动汽车的架构带来了根本性的变革。电池不再作为独立部件安装在驾驶舱下方,而是成为车辆结构的一部分。传统的车底结构消失,电池组本身承担起结构功能。
这样一来,车辆的结构更加一体化,同时也可能更为简洁。 Leapmotor多年来一直在研发这一方案,该公司称其CTC技术将电池、底盘和车身融为一体,从而减少零部件数量并提升空间利用率。
根据多位专家的估算,仅这一项改动就能为每辆汽车节省1,200至1,800美元,同时还能更高效地利用电池安装空间并减轻重量。这种节省并非来自某种特殊技巧,而是通过去除以往必需的零部件和加工工序实现的。
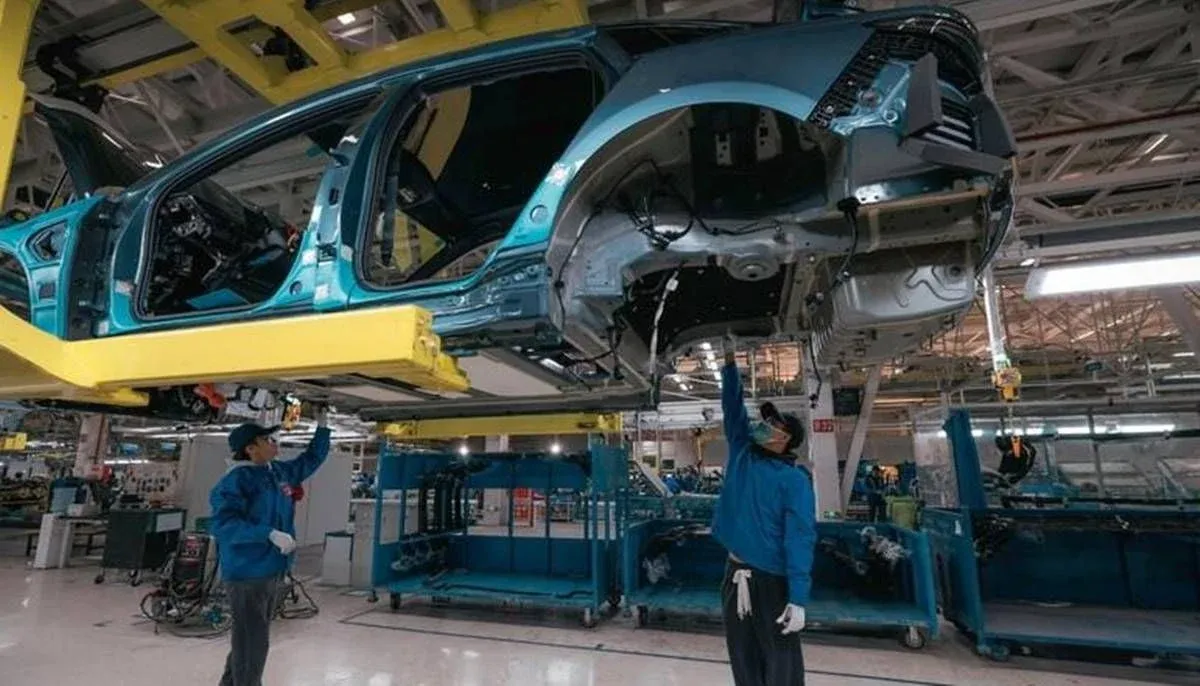
第二个重大突破在于车身制造。Gigacasting技术利用大型压力铸造机一次性铸造成型那些传统上需要大量独立部件才能构成的大块结构。无需通过焊接将数十甚至数百个部件拼接在一起,一块铝制零件就能承担大部分工作。
目前的机器已经能够实现数千吨级的闭合力。作为欧洲此类设备的主要制造商之一,布勒公司就拥有9,000吨级的系统,足以用于加工大型铝制结构部件。
由此带来的工业效益显而易见:零件更少、焊接工作更少、机器人数量更少,操作步骤也更少。多项分析表明,汽车车身的相关制造成本可降低30%至50%,而特斯拉每辆汽车的节省金额估计在1,500美元左右。
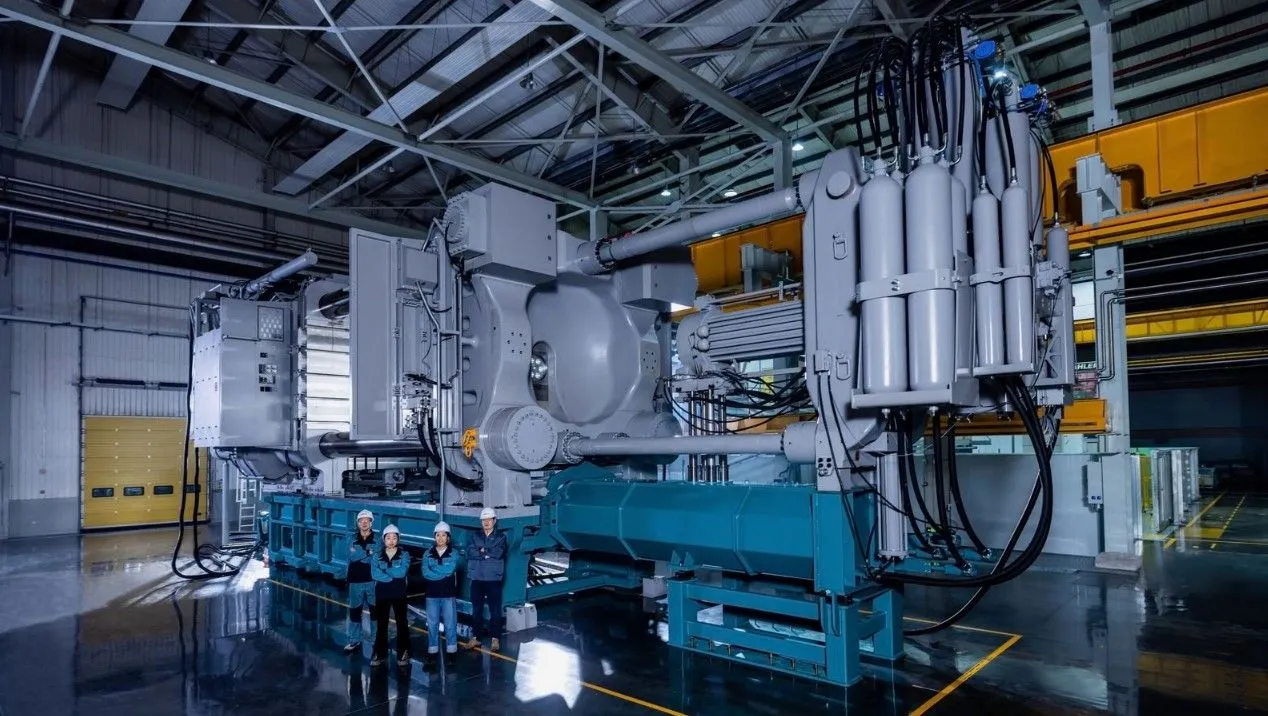
这就是整个故事中最引人注目的细节之一。推动这场变革的机器并不一定来自中国,一些此类压力机的主要制造商其实是欧洲企业。因此,问题不在于缺乏可用技术,而在于未能足够迅速地采用这些技术。
多年来,一些欧洲制造商甚至质疑大吨位压力机的实用性。与此同时,比亚迪、奇瑞、小米、小鹏、蔚来和 Leapmotor 等企业则将这类技术逐步引入其生产流程。吉利也在将其应用于旗下品牌,包括沃尔沃。例如,沃尔沃 EX60 就代表了该公司新一代的电动产品,目前已开始为欧洲市场生产。
关于可维修性也存在重要的讨论。当考虑到事故后的维修问题时,结构上一体化的电池可能会引发疑问,但问题并不一定出在“电芯到底盘”这种架构本身。电池是否可维修取决于其内部设计以及哪些部件可以更换。
也就是说,“电芯到底盘”并不意味着汽车在发生碰撞后就必须报废。有些传统电池,由于电芯以某种方式粘合、封装或集成在一起,同样也不具备可维修性。结构设计虽然会改变车辆,但并不能单独决定所有部件的可维修性。
巨型铸造也是如此。在发生严重事故后,一块受损的大型铝制结构件可能无法通过经济可行的方式修复。但即便使用传统车身结构,一旦关键的结构部件发生变形,也未必能避免整车报废。因此,这种讨论远比简单地说某种技术可修复而另一种不可修复要复杂得多。
不过,该行业的发展方向似乎相当明确。大众汽车已经着手将大型铸造设备纳入其工业战略,而中国制造商则早已在生产中应用这些技术。最重要的是,欧洲无需发明这些技术,只需学会大规模运用它们即可。
在这方面,西班牙或许拥有德国不应忽视的机会
这种变革并非仅发生在中国。它正开始蔓延至欧洲,而西班牙处于一个尤为重要的位置。最典型的例子是萨拉戈萨,Stellantis与Leapmotor宣布将进一步深化合作,在菲格鲁埃拉斯工厂生产Leapmotor B10车型以及欧宝新款电动SUV。这款未来上市的欧宝车型还将采用Leapmotor的工业体系中的零部件,以降低成本。
这绝非小事。西班牙不仅仅是在成为中国汽车的市场,它正在逐渐成为中国汽车欧洲产业链的一部分。
2026年6月,Leapmotor International在萨拉戈萨附近的马伦又开设了一家电池工厂,专门负责电车模块的组装以及与汽车生产相关的流程。几个月后,Fagor Ederlan与中国企业多利科技在博尔哈开始生产零部件,这些零部件最初将用于Leapmotor的车型,随后会在菲格鲁埃拉斯进行组装。该工厂配备了138台机器人,初始年产能为40,000个车架。
正是在这里,产业的变革有可能为西班牙带来机遇。该国拥有深厚的工业传统、众多的供应商、工厂、专业工人,以及在欧洲得天独厚的物流优势。如果再将中国的技术、投资以及新的制造方法融入这些基础设施中,其结果未必是取代西班牙的工业,而是实现对其的转型。
这一趋势也波及了马德里。斯泰兰蒂斯宣布计划将 Leapmotor 的未来产品交由比利亚韦尔德工厂生产,其中多款车型将按照欧洲制造标准推向欧洲及全球市场。
商业环境也在进一步推动这一趋势。中国品牌已占据西班牙电动汽车注册量中的很大比例。2026 年 1 月至 9 月间,它们占据了该细分市场 37.9% 的销量,共计 82,405 辆,这一数字充分体现了西班牙市场的快速变化。
因此,西班牙可以从这种看似矛盾的局面中获益。中国制造商正在迫使欧洲做出改变,而这种改变的一部分最终可能会为西班牙带来投资、就业机会以及生产活动。
对比新款宝马iX3的结果颇具启示意义。在德国,宝马的iX3 50 xDrive售价为70,900欧元,而在中国,这款新车型의起售价则为269,900元人民币,约合34,500欧元。二者并非完全相同的车型,各版本之间存在显著差异,因此直接对比并不恰当,但以欧洲的价格,在中国可以买两辆——一辆用于工作日,另一辆用于周末。
而且这种压力不会因为欧洲提高关税或制造商试图降低工资就消失。真正的挑战在于工厂内部。如果某家制造商需要数千次更多的焊接、数百个额外的零部件以及更长的生产流程才能制造出同等水平的汽车,那么它在开始销售之前就已经处于工业劣势之中。
对西班牙来说,好消息是变革已经到来。萨拉戈萨正在引入中国的技术和供应商,马德里有望迎来Leapmotor的新车型,而其他西班牙工厂也在接入与电动汽车相关的新型供应链。
这或许正是此次转型中最具讽刺意味的一点:当德国还在探讨如何重获竞争力,其一些大型汽车制造商也意识到某些技术决策为时已晚时,西班牙却有可能成为欧洲大规模测试新型汽车制造方式的场所之一。
中国能够取胜并非仅仅因为其生产成本更低。而是由于多年来一直在对整个生产流程进行重新设计。如果西班牙能够充分利用这种变革,而不只是充当一个简单的组装地,那么该行业的变化最终可能会带来比目前看来更大的机遇。
