
全球电动汽车领域的“房间里的大象”问题日益严重:若不加以解决,将根本无法化解。
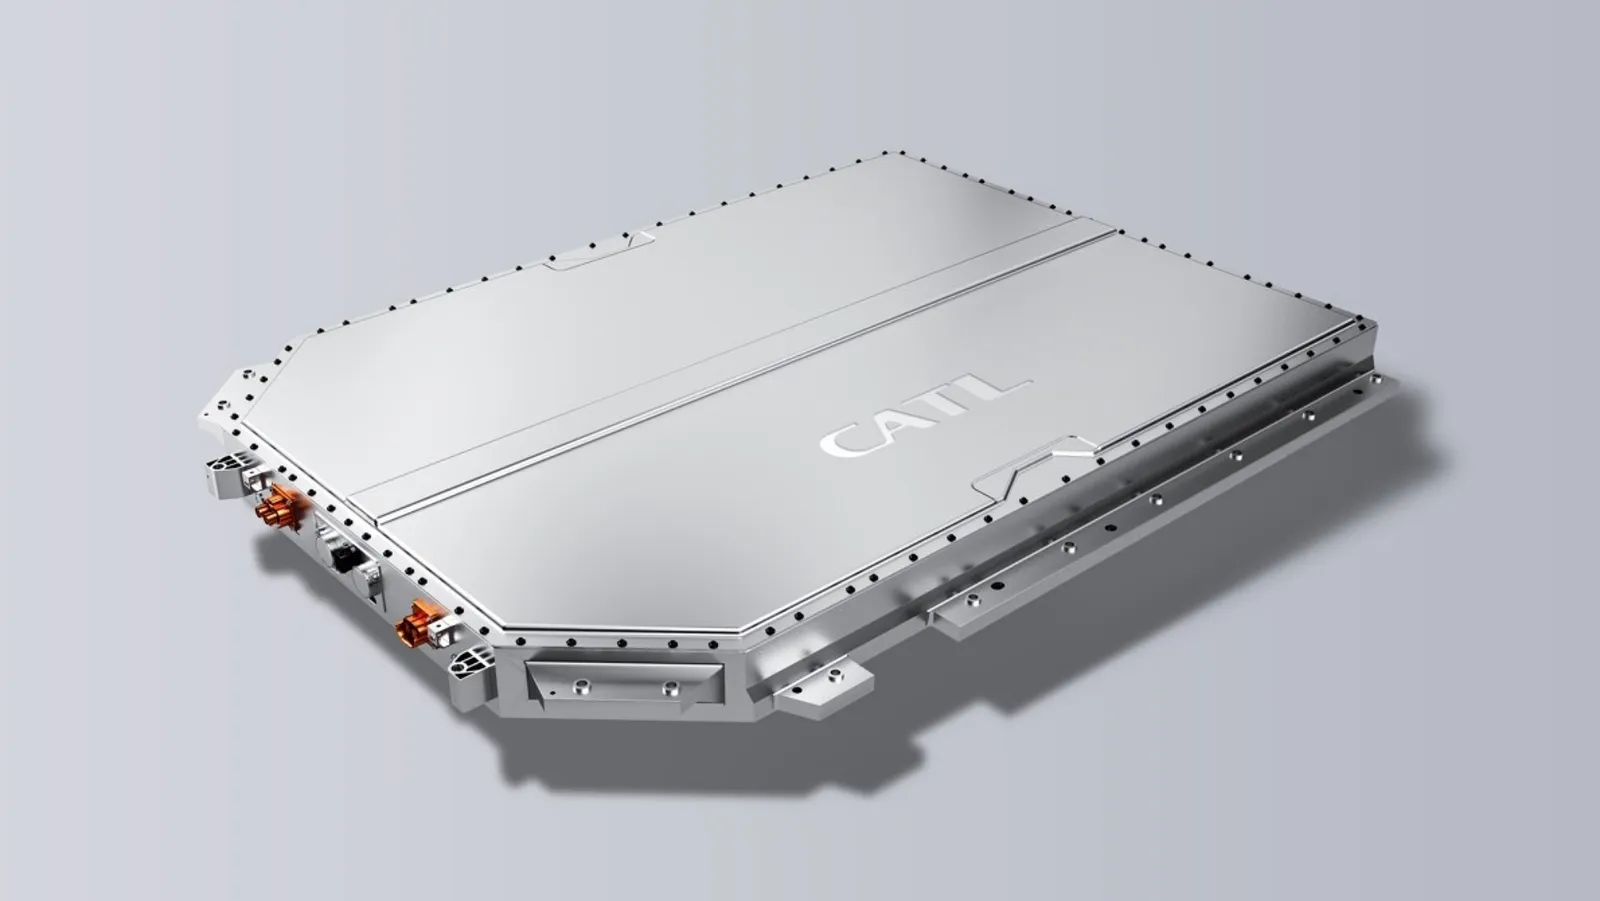
争夺电动汽车主导权的竞争并不仅仅发生在汽车工厂里。作为任何电动车辆中最昂贵且至关重要的部件——电池,其生产正日益集中在中国制造商手中,以至于在2026年,它们在全球市场中的份额再度强劲增长。
SNE Research在1月至8月间收集的数据表明,已有七家中国公司跻身全球十大电池供应商之列,这七家公司共同占据了73.3%的市场份额,比一年前高出3.6个百分点。在排名靠前的企业中,这一差距更为明显:CATL和BYD两家就占据了所有电动车辆所装电池的一半以上。
两家制造商占据过半市场份额
1月至8月期间,全球市场的电池产能约为844.2 GWh,较2025年同期增长19.7%,这些电池用于电动汽车、可充电混合动力车以及传统混合动力车。增长势头依然强劲,不过8月的同比增幅为14.3%,低于7月的涨幅。
CATL以333 GWh的装机容量和39.4%的市场份额继续领先于其他企业,其产能在短短一年内增长了25.2%。比亚迪位居第二,拥有127.9 GWh的装机容量和15.1%的市场份额,两者合计占据了全球54.6%的电池需求,不过相比2025年同期的17.1%,比亚迪的市场份额有所下降。
中国的发展远不止CATL和比亚迪
中国与其他市场的最大不同在于它并不只依赖这两家大型制造商。CALB的装机容量已达44.4 GWh,增长率为32.6%;Gotion High-tech的装机容量为41.5 GWh,增长率为47.1%;Eve Energy的装机容量为29.5 GWh,增长率为53.9%;而Svolt的装机容量则为22 GWh,并且仍在不断扩大其国际业务布局。
不过,在前十名企业中增长最强劲的仍是Rept Battero,其规模在一年内几乎翻了一番,达到20.3 GWh,全球市场份额升至2.4%。正是这些企业的共同作用,使得跻身前十的中国七家电池制造商的占比在短短十二个月内从69.7%上升到了73.3%。
韩国和日本市场份额下滑,中国则加速发展
在中国以外地区,形势要不利得多。LG能源解决方案以68.3吉瓦时的产量位居第三,但其市场份额虽略有增长,仍从9.6%降至8.1%;松下则产出29.7吉瓦时,市场份额从4.1%下降到3.5%。在排名前十的企业中,只有SK On的产量出现同比下滑,降幅达14.5%。
由于CATL和比亚迪的规模优势以及追赶者的快速发展,市场正日益集中在中国企业手中。排名前十的中国企业占据73.3%的市场份额,而排名中的三家韩国制造商合计市场份额则降至12.7%,这一差距充分体现了过去一年里两大阵营之间的差距不断扩大。