
Кризис европейской автомобильной промышленности носит структурный характер. Итальянские комплектующие находятся в зоне риска.
Кризис европейской автомобильной промышленности выходит далеко за рамки колебаний рынка: это структурные изменения, сопряжённые с серьёзными рисками, особенно для итальянской промышленной цепочки. По данным исследования Allianz Research, конкуренция со стороны китайских производителей, задержки с электрификацией и перенос ценности на аккумуляторы, электронику и программное обеспечение меняют баланс в этой отрасли. В Италии последствия проявляются прежде всего в сфере комплектующих: сокращаются экспортные поставки, уменьшаются маржи, возрастают трудности с ликвидностью.
Давление со стороны Китая на производителей
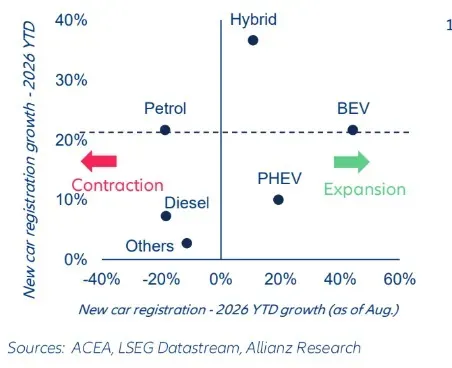
По данным Allianz Research, темпы роста европейского автомобильного рынка, составляющие 5% с начала года по август, недостаточны для оценки состояния этой отрасли. За восстановлением числа зарегистрированных автомобилей стоит процесс конкурентных изменений, затрагивающий непосредственно сегменты с высоким уровнем технологичности.
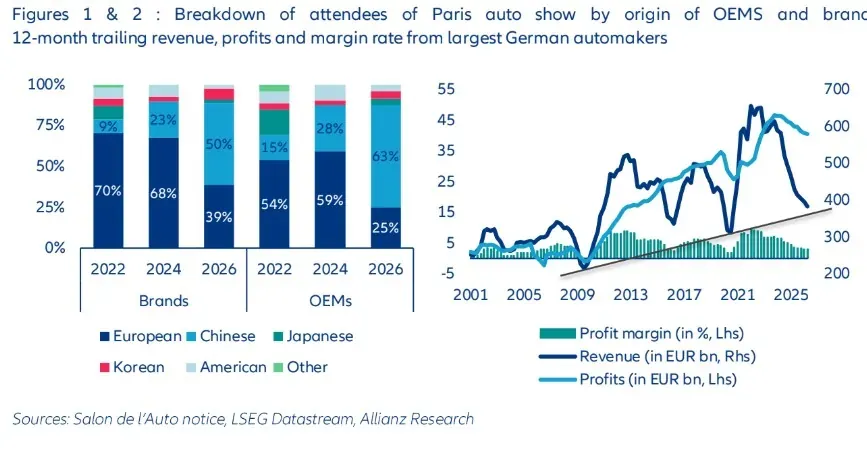
На автосалоне в Париже в 2026 году китайские бренды составят 50% участников, по сравнению с 23% на выставке 2024 года. Их доля рынка в Европе составляет около 10% от общего числа зарегистрированных автомобилей, причем они особенно активны в сегменте электромобилей и гибридов с возможностью зарядки от сети.
Для европейских производителей проблема касается не только ценовой конкуренции. По данным исследования, долгосрочная защита традиционных технологий без достаточного ускорения в области электрификации и цифровизации может ослабить позиции континентальных брендов именно в тех сегментах, которые должны переопределить всю отрасль.
Аккумуляторы и программное обеспечение стоят дороже механики
Изменения касаются также распределения промышленной стоимости внутри автомобиля. В традиционных моделях двигатель и шасси составляли до 45% стоимости автомобиля. В электромобилях же, по данным Allianz Research, аккумуляторы и программное обеспечение могут составлять от 50% до 60% общей стоимости.
Этот аспект напрямую влияет на конкурентоспособность Европы. Способность к разработке аккумуляторов, высокоэффективной электроники, полупроводников и программного обеспечения становится такой же важной, как и эффективность производственных процессов и качество механических компонентов.
Исследование показывает, что крупнейшие немецкие производители с 2021 года теряют долю рынка как в Европе, так и в Китае. На европейском рынке добавленная стоимость на автомобиль, по оценкам, снизилась на 30–45%. Если такая тенденция сохранится до 2030 года, дополнительная потеря добавленной стоимости составит примерно 3 миллиарда евро, что эквивалентно четырем процентным пунктам маржи EBITDA.
Таким образом, для европейской промышленности задача заключается не просто в восстановлении объемов производства, а и в сохранении значительной доли технологий и навыков, определяющих ценность новых автомобилей.
Италия: промышленная цепочка на грани революции
Ситуация особенно сложна для итальянской промышленной цепочки, в которую входит более 2.100 компаний, около 168.000 сотрудников и оборот свыше 55 миллиардов евро. Эта отрасль тесно связана с европейскими автомобильными рынками: более 80% экспорта автокомплектующих направляется на этот континент, причем Германия, Франция и Испания являются основными торговыми партнерами.
Слабость немецкой промышленности таким образом влияет и на итальянских поставщиков через сокращение заказов и замедление производства деталей и аксессуаров. К этому добавляется постепенная замена традиционных механических компонентов на электронные системы и программные решения.
Как отмечает Джанлуиджи Яковино, руководитель отдела оценки кредитоспособности MMEA в Allianz Trade, риск для многих компаний заключается не только в снижении объемов, но прежде всего в сокращении добавленной стоимости. Чтобы оставаться конкурентоспособными, компании должны адаптировать свою продукцию и промышленные процессы, финансируя инвестиции, которые может оказаться сложно обеспечить в условиях сокращения прибыли.
Увеличение запасов и медленные поступления денег: проблема — ликвидность
Технологические изменения сопровождаются растущим финансовым давлением. По данным Allianz Research, за последние три года средняя продолжительность хранения комплектующих увеличилась с 63 до 78 дней, в то время как средние сроки получения денежных средств выросли с 85 до 89 дней.
В результате ухудшился цикл оборота кассовых средств — он увеличился с 41 до 50 дней. По сути, большая часть финансовых ресурсов компаний остается заблокирована в операционной деятельности, что снижает наличие ликвидных средств для инвестиций и текущего управления.
Высокие запасы также указывают на медленнее оборачивание продукции и менее динамичный спрос вдоль всей цепочки поставок. Тем временем производители уделяют больше внимания формированию денежных средств и рентабельности, перекладывая часть давления на поставщиков через цены, коммерческие условия и требования к инвестициям.
Электрификация всё больше разделяет поставщиков
Таким образом происходит поляризация цепочки поставок. Компании, уже занимающиеся электрификацией, электроникой и программным обеспечением, могут опираться на навыки, соответствующие текущим трансформациям. Поставщики же, в большей степени зависящие от традиционных технологий, вынуждены пройти более сложный путь промышленной и финансовой реконверсии.
Ситуацию в Италии делает ещё более сложной неравномерное распространение электромобилей в Европе. Согласно данным исследования, автомобили на аккумуляторах составляют 30% от новых регистраций во Франции и 26% в Германии, тогда как в Италии их доля остаётся ниже 10%.
Эта разница ограничивает скорость, с которой спрос может поддерживать промышленные трансформации в разных странах. Для итальянской промышленности поставка комплектующих сталкивается с двойной проблемой: необходимостью развивать навыки в области электронных и цифровых технологий и сохранения достаточного количества ликвидности для финансирования инвестиций. Устойчивость производственной цепочки будет зависеть не только от способности к производству, но и от возможности захвата новой ценности автомобиля.
ЧИТАЙТЕ ТАКЖЕ: «Кардинали (UNRAE): итальянский электромобиль движется назад. Нужен будильник» и посмотрите ВИДЕО