
Европа слишком поздно понимает, почему Китай производит более дешевые электромобили
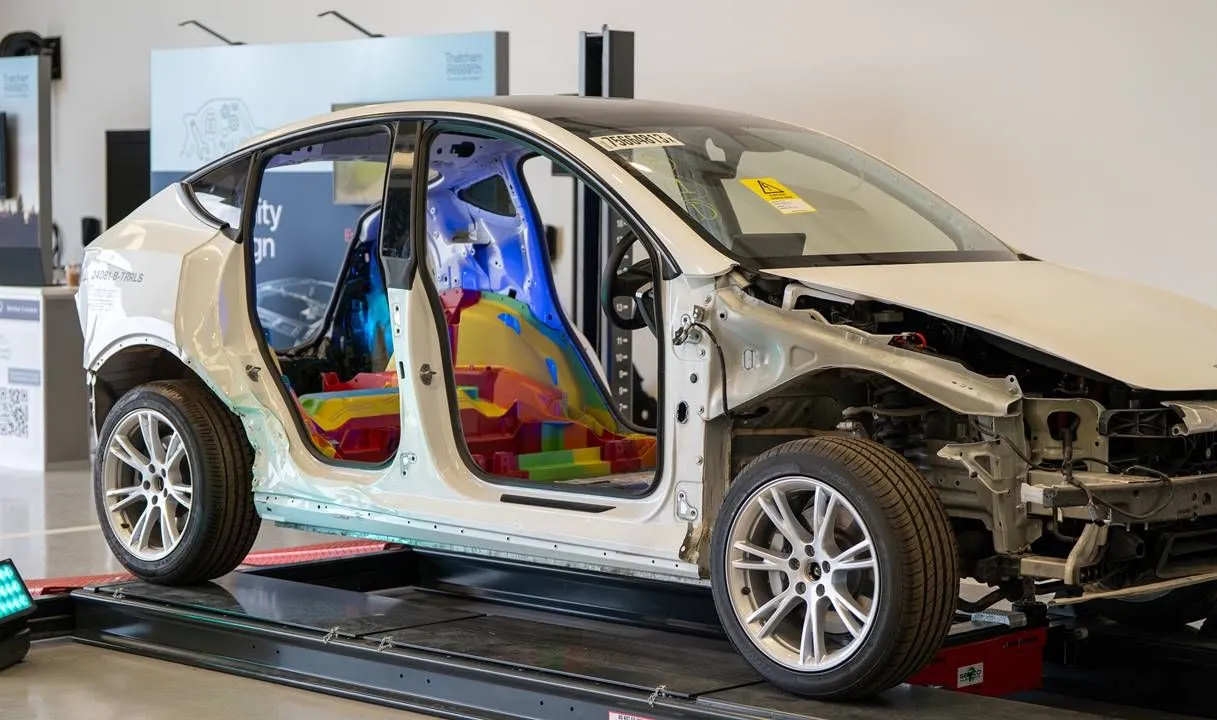
В течение многих лет, когда речь шла о преимуществах китайских производителей по сравнению с крупными европейскими группами, объяснение казалось простым: более низкие затраты на труд, ближе расположенная цепочка поставок и привилегированный доступ к сырью. Но это объяснение становится недостаточным. Истинное преимущество все чаще заключается в самом способе производства автомобилей, и в этой области Китай уже несколько лет опережает, в то время как значительная часть европейской промышленности по-прежнему пытается сохранять модель производства, разработанную для другой эпохи.
Проблема производителей вроде Volkswagen, BMW или Mercedes заключается не только в высоких заработных платах или европейской бюрократии, но и в том, что они задерживают внедрение производственных технологий, способных радикально сократить количество деталей и операций, необходимых для изготовления автомобиля.
Два концепта объясняют значительную часть этой революции: технология интеграции Cell-to-Chassis и Gigacasting. Снаружи автомобиля они не кажутся чем-то особенно примечательным, но для производителей они имеют гораздо большее значение: они позволяют снизить затраты, упростить производственные процессы и создавать автомобили с меньшим количеством компонентов.
И здесь возникает вопрос, который Европа начинает понимать: конкурировать с Китаем значит не просто производить такие же автомобили, платя более низкие заработные платы. Необходимо производить по-другому. И в этой гонке Испания выступает как неожиданный фаворит.
Меньше деталей, меньше сварок и аккумулятор, являющийся частью автомобиля
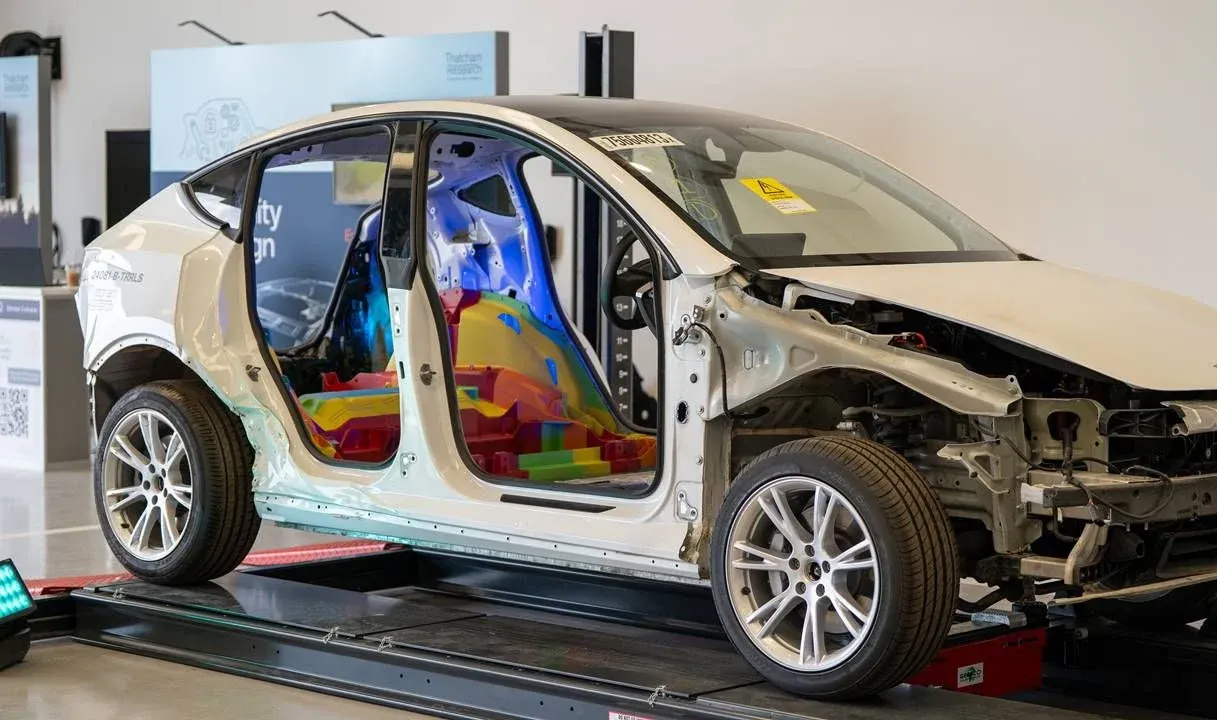
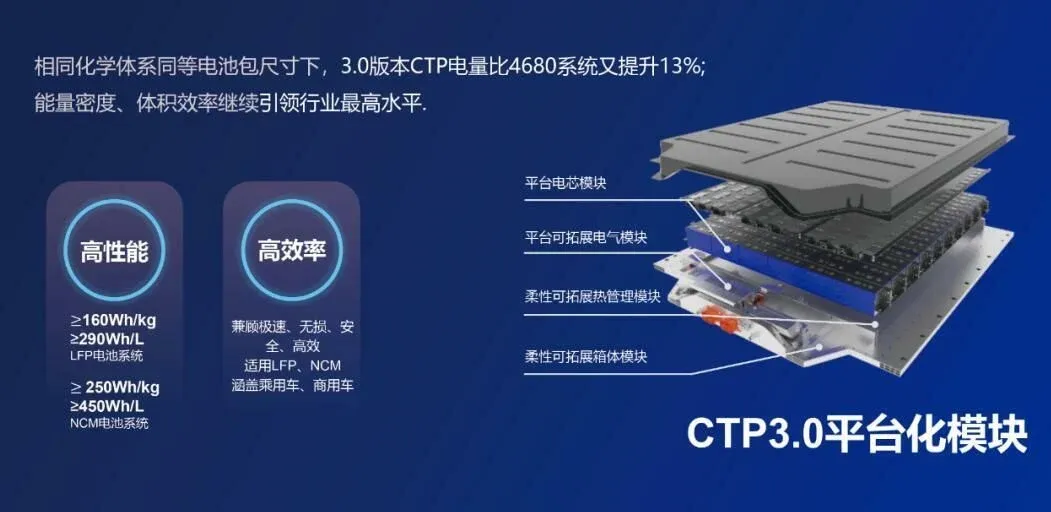
Философия Cell-to-Chassis представляет собой коренные изменения по сравнению с традиционной архитектурой электромобиля. Вместо того чтобы устанавливать аккумулятор как отдельный элемент под салоном, сам комплект аккумуляторов становится частью конструкции автомобиля. Традиционный пол исчезает, а конструкция аккумуляторного блока выполняет функцию несущей конструкции.
Результатом является более интегрированная и, потенциально, гораздо проще построенная конструкция. Компания Leapmotor уже много лет разрабатывает этое решение, и она утверждает, что её технология CTC объединяет аккумулятор, шасси и кузов для сокращения количества компонентов и улучшения использования пространства.
По оценкам различных экспертов, один только этот изменение может принести экономию от 1 200 до 1 800 долларов на автомобиль, к тому же позволяя более эффективно использовать доступное пространство для элементов батареи и снижать вес. Экономия достигается не за счёт какого-то конкретного трюка, а путём устранения деталей и операций, которые раньше были необходимы.
Второй значительный шаг связан с кузовом. Технология Gigacasting использует огромные прессовые литейные машины для изготовления цельных больших элементов, которые традиционно требовали множества отдельных деталей. Вместо соединения десятков или даже сотен деталей с помощью сварки одна алюминиевая деталь может выполнять значительную часть этой работы.
Современные пресс-машины уже способны создавать силу зажима в тысячи тонн. Bühler, один из ведущих европейских производителей такого оборудования, имеет, например, системы с силой зажима 9 000 тонн, способные формовать крупные алюминиевые конструктивные элементы.
Промышленные последствия очевидны: меньше деталей, меньше сварок, меньше роботов и меньше операций. Различные анализы показывают снижение определенных затрат, связанных с производством кузова, на 30–50%, в то время как в случае Tesla оценивается экономия примерно 1 500 долларов на автомобиль.
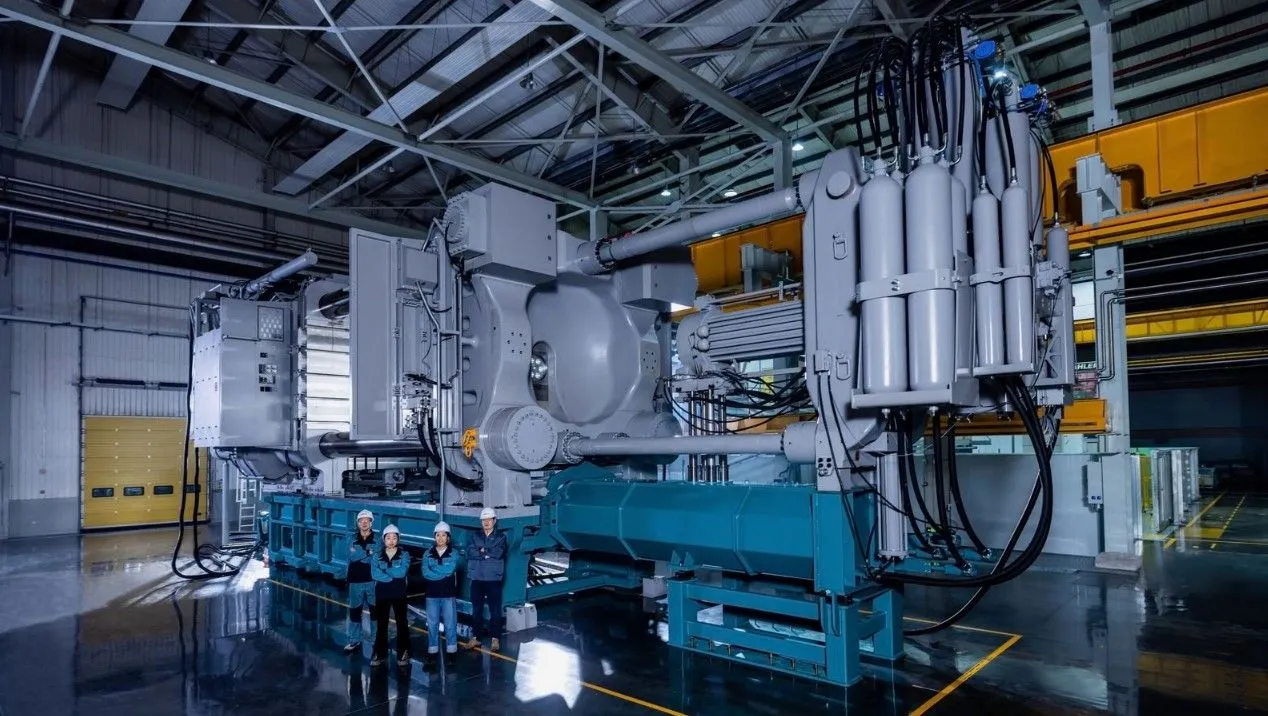
И вот одна из самых примечательных деталей всей этой истории. Машины, делающие возможной эту революцию, не обязательно китайские. Некоторые из ведущих производителей таких прессов — европейцы. Следовательно, проблема заключалась не в отсутствии доступных технологий, а в решении не внедрять их достаточно быстро.
На протяжении многих лет некоторые европейские производители даже ставили под сомнение практическую ценность прессов огромной грузоподъемности. Тем временем компании BYD, Chery, Xiaomi, Xpeng, Nio и Leapmotor внедряли эти решения в свои производственные процессы. Geely также внедряет их в свои бренды, включая Volvo. Например, Volvo EX60 представляет собой новое поколение электромобилей компании и уже производится для Европы.
Существует также важное обсуждение, касающееся возможности ремонта. Батарея, встроенная структурно, может вызывать сомнения при мысли о ремонте после аварии, но проблема не обязательно заключается в самой архитектуре типа Cell-to-Chassis. Возможность ремонта батареи зависит от её внутренней конструкции и от того, какие элементы можно заменить.
Другими словами, наличие архитектуры Cell-to-Chassis не означает автоматически, что автомобиль становится неремонтопригодным после удара. Существуют и традиционные батареи, ремонт которых также оказывается невозможным, когда ячейки склеены, заключены в оболочку или интегрированы определённым образом. Структурная архитектура влияет на автомобиль, но сама по себе не определяет возможность ремонта всех его компонентов.
То же самое касается технологии Gigacasting. Серьезно поврежденный крупный алюминиевый конструктивный элемент может оказаться неремонтопригодным после серьезной аварии. Однако и обычный кузов не всегда спасает от полной потери автомобиля, если деформируются важные конструктивные элементы. Поэтому этот вопрос гораздо сложнее, чем простое утверждение о том, что одна технология подлежит ремонту, а другая — нет.
Однако направление развития отрасли кажется довольно ясным. Volkswagen уже предпринимает шаги по включению крупных литейных прессов в свою промышленную стратегию, тогда как китайские производители используют их в производстве уже давно. Самое важное заключается в том, что Европе не нужно изобретать эти технологии: ей нужно научиться использовать их в масштабах промышленного производства.
И здесь у Испании может быть возможность, которую Германия не должна игнорировать
Преобразования происходят не только в Китае. Они начинают распространяться и на Европу, причем Испания занимает особенно важное положение. Лучшим примером является Сарагоса, где Stellantis и Leapmotor объявили о расширении своего сотрудничества, предусматривающем производство автомобиля Leapmotor B10 и нового электрического внедорожника Opel в Фигеруэласе. Будущая модель Opel также будет использовать компоненты из промышленной экосистемы Leapmotor для снижения затрат.
Это не тривиальный вопрос. Испания не просто становится рынком для китайских автомобилей: она начинает входить в состав их европейской промышленной цепочки.
В июне 2026 года компания Leapmotor International открыла также завод по производству аккумуляторов в Маллене, недалеко от Сарагосы, который занимается сборкой модулей и процессами, связанными с производством электромобилей. Всего через несколько месяцев компании Fagor Ederlan и китайская Duoli Technology начали производство в Борхе компонентов, предназначенных изначально для моделей Leapmotor, которые впоследствии будут собираться в Фигеруэласе. На этом предприятии работает 138 роботов, а начальная мощность составляет 40 000 шасси в год.
Именно здесь изменения в промышленности могут пойти на пользу Испании. У страны уже есть огромная промышленная традиция, поставщики, заводы, квалифицированные рабочие и привилегированное логистическое положение внутри Европы. Если к этой инфраструктуре добавить китайские технологии, инвестиции и новые методы производства, результатом не обязательно будет замена испанской промышленности, а её трансформация.
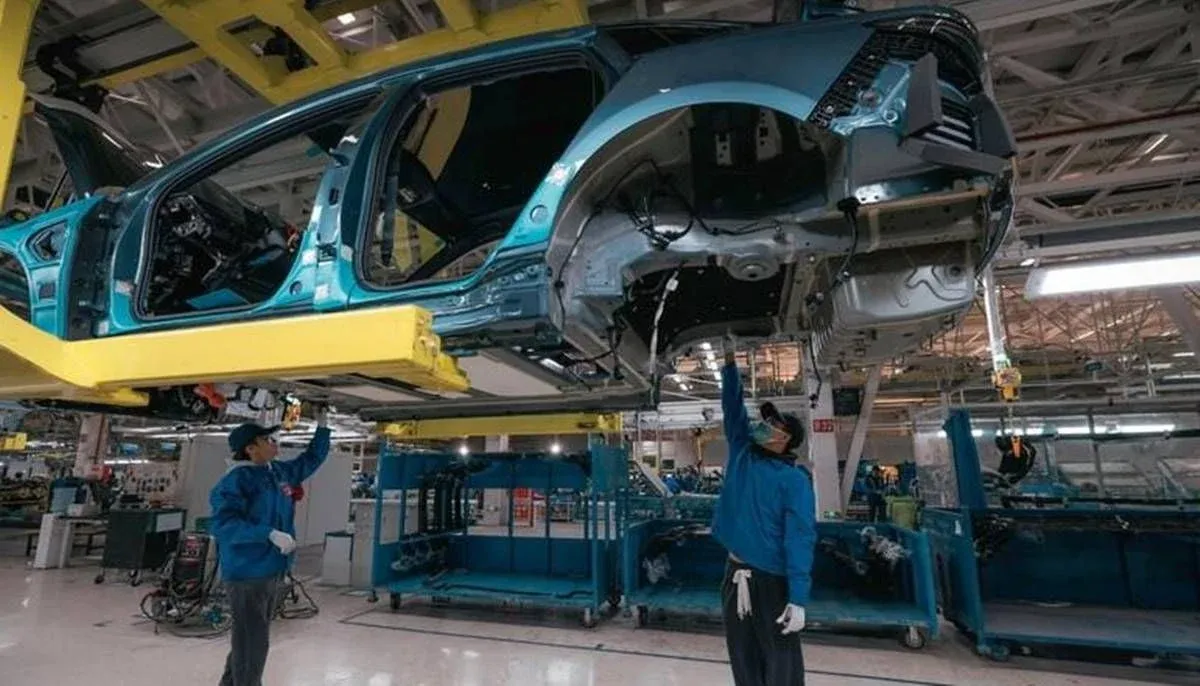
Это движение также затрагивает Мадрид. Stellantis объявила о намерении выпускать будущие модели Leapmotor на заводе в Вильяверде, причем несколько моделей предназначены для европейского и мирового рынков с соблюдением европейских стандартов производства.
Коммерческие факторы начинают усиливать эту тенденцию. Китайские бренды уже составляют значительную долю среди зарегистрированных электромобилей в Испании. С января по сентябрь 2026 года они составили 37,9% от продаж в этом сегменте — 82 405 единиц, что показывает, насколько быстро меняется испанский рынок.
Таким образом, Испания может извлечь выгоду из кажущейся парадоксальной ситуации: китайские производители заставляют Европу меняться, но часть этих изменений может привести к инвестициям, созданию рабочих мест и производству именно на территории Испании.
Сравнение нового BMW iX3 оказывается показательным. В Германии BMW продаёт iX3 50 xDrive по цене от 70.900 евро, тогда как в Китае новый iX3 стоит 269.900 юаней, что примерно соответствует 34.500 евро. Это не идентичные автомобили, и между версиями существуют значительные различия, поэтому говорить о прямом сравнении было бы некорректно, однако за цену европейской модели в Китае можно купить две машины — одну на неделю и другую на выходные.
И это давление не исчезнет просто потому, что Европа повысит тарифы или производители попытаются снизить заработную плату. Настоящая проблема заключается внутри самих заводов. Если производителю для изготовления эквивалентного автомобиля требуется на тысячи штук больше сварок, сотни дополнительных деталей и более длительные процессы производства, он уже с самого начала обладает промышленным недостатком ещё до того, как начнёт его продавать.
Хорошая новость для Испании заключается в том, что процесс трансформации уже начался. Сарагоса внедряет китайские технологии и поставщиков, Мадрид может получать новые модели Leapmotor, а другие испанские заводы вступают в новые цепочки поставок, связанные с электромобилями.
Возможно, это одна из главных ироний этой трансформации. Пока Германия обсуждает, как восстановить конкурентоспособность, а некоторые из её крупных производителей понимают, что определенные технологические решения были приняты слишком поздно, Испания может стать одним из европейских регионов, где будет тестироваться новый способ производства автомобилей в крупном масштабе.
Китай выигрывает не только потому, что производит дешевле. Он выигрывает потому, что уже много лет перестраивает весь производственный процесс заново. И если Испания сможет воспользоваться этими изменениями, не ограничиваясь ролью простого места сборки, то трансформация отрасли может оказаться гораздо более значительной возможностью, чем кажется.
