
«Слон в комнате» проблемы электромобилей во всем мире растет: если не найти решение, её будет невозможно преодолеть.
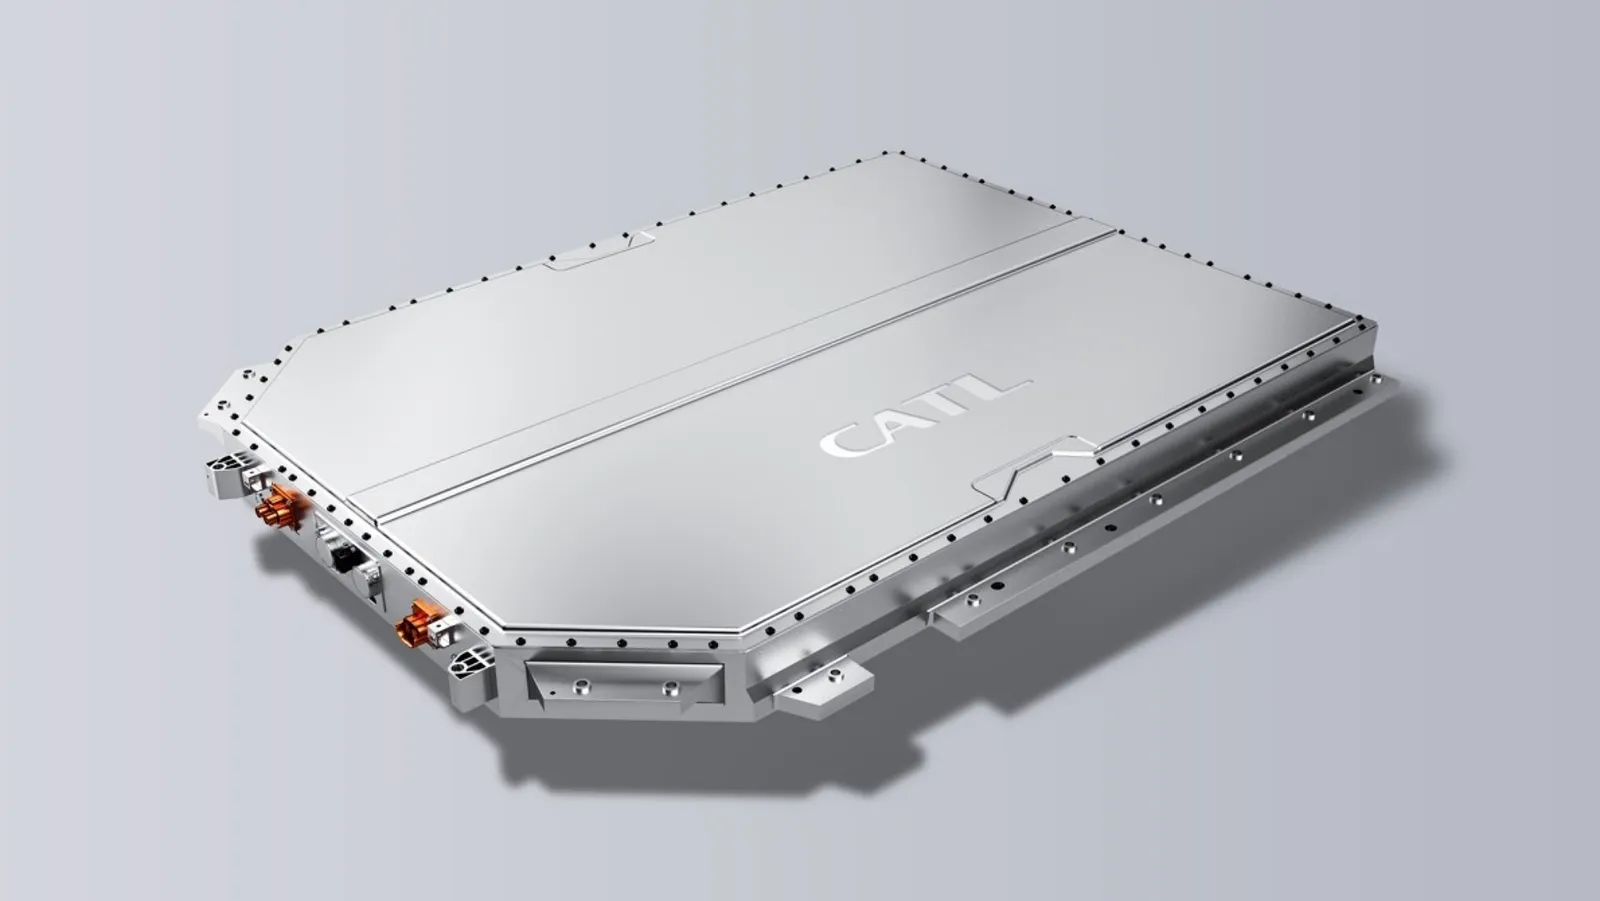
Гонка за господство в области электромобилей решается не только на автомобильных заводах. Один из самых дорогих и важных компонентов любого электромобиля — аккумулятор — всё больше оказывается в руках китайских производителей, до такой степени, что их доля на мировом рынке снова резко выросла в 2026 году.
Данные, собранные SNE Research с января по август, показывают, что семь китайских компаний уже входят в десятку крупнейших поставщиков в мире и совместно контролируют 73,3 % рынка, что на 3,6 процентных пункта больше, чем год назад. Разница становится ещё более заметной в верхней части рейтинга, где CATL и BYD вместе производят более половины всех аккумуляторов, устанавливаемых в электромобилях.
Два производителя контролируют более половины рынка
С января по август мировой рынок обработал примерно 844,2 ГВт·ч емкости, что на 19,7 % больше, чем за аналогичный период 2025 года; это касается аккумуляторов, используемых в электромобилях, гибридах с возможностью зарядки и обычных гибридах. Темпы роста остаются высокими, хотя в августе годовой прирост составил 14,3 %, что ниже показателя июля.
CATL по-прежнему значительно опережает остальных: у неё установленная мощность составляет 333 ГВт·ч, что соответствует 39,4% рынка; за считанный год объём её производства вырос на 25,2%. BYD занимает второе место с показателем 127,9 ГВт·ч и долей в 15,1% рынка, так что совместно эти две компании контролируют 54,6% мирового спроса, хотя доля BYD снизилась по сравнению с 17,1%, которые у неё были в тот же период 2025 года.
Рост в Китае выходит далеко за рамки CATL и BYD
Основное отличие китайского рынка от других заключается в том, что он не зависит исключительно от двух крупнейших производителей. У CALB уже достигнут уровень 44,4 ГВт·ч при росте на 32,6%, у Gotion High-tech — 41,5 ГВт·ч после роста на 47,1%, а у Eve Energy — 29,5 ГВт·ч с ростом на 53,9%. В то же время у Svolt показатель составляет 22 ГВт·ч, и компания продолжает расширять своё присутствие на международном рынке.
Однако наиболее сильный рост среди компаний из топ-10 приходится на Rept Battero, которая практически удвоила свой объем производства за год, достигнув 20,3 ГВт·ч, и повысила свою долю на мировом рынке до 2,4%. Совокупный результат деятельности этих компаний объясняет, почему доля семи китайских производителей, входящих в десятку лидеров, выросла с 69,7% до 73,3% всего за двенадцать месяцев.
Южная Корея и Япония теряют долю рынка, в то время как Китай ускоряет развитие
За пределами Китая ситуация значительно менее благоприятна. LG Energy Solution сохраняет третье место с объемом производства 68,3 ГВт·ч, но его доля снижается с 9,6 % до 8,1 % несмотря на небольшой рост; Panasonic производит 29,7 ГВт·ч, и его доля сокращается с 4,1 % до 3,5 %. SK On — единственная компания из топ-10, у которой объем производства непосредственно снизился, на 14,5 % по сравнению с прошлым годом.
Эта тенденция приводит к все большей концентрации рынка вокруг китайской промышленности из-за масштабов деятельности CATL и BYD, а также из-за прогресса их конкурентов. В то время как семь китайских компаний из топ-10 контролируют 73,3 % рынка, три южнокорейских производителя совместно имеют долю всего 12,7 %, что показывает, насколько увеличилась разница между этими двумя группами за прошедший год.