
Rinnovarsi o morire: la Germania affronta 200.000 licenziamenti nell’industria automobilistica
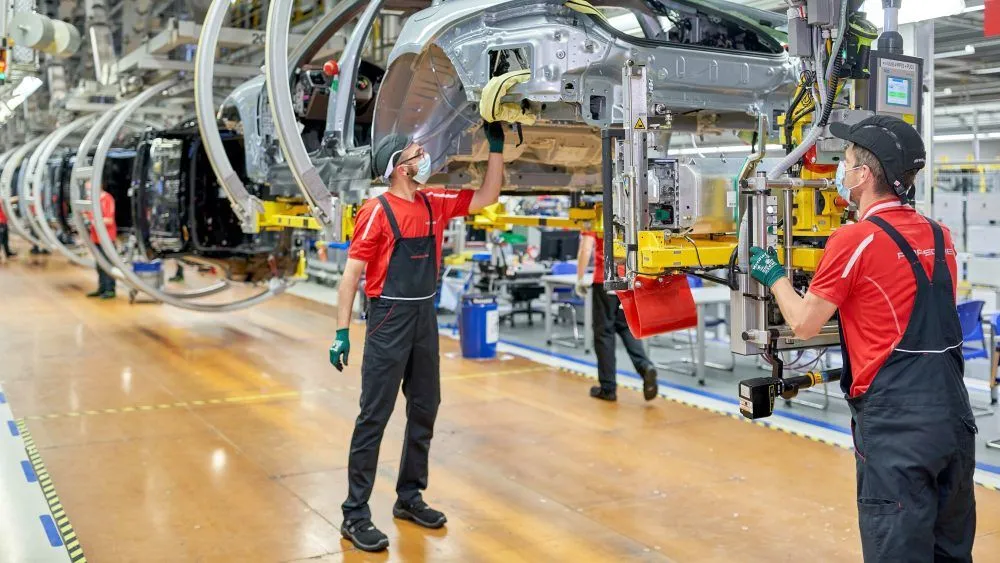
L’industria automobilistica tedesca sta attraversando uno dei momenti più delicati della sua storia recente. Produttori e fornitori si trovano di fronte a un mercato sempre più competitivo, caratterizzato da costi elevati e da una capacità produttiva che non corrisponde più alla domanda attuale. Una situazione che costringe a riconsiderare il modello industriale di un paese che da decenni è stato una delle principali referenze mondiali in questo settore.
Il problema è di tale entità che, anche se le aziende prendessero ora le decisioni giuste, secondo un rapporto della consultora Roland Berger, la Germania potrebbe perdere almeno 200.000 posti di lavoro nell’industria automobilistica entro il 2030. Questa è la conclusione principale di un nuovo studio della Roland Berger, che sottolinea la necessità di attuare cambiamenti profondi per riacquistare competitività e evitare un aggiustamento ancora più significativo.
La Germania ha troppe fabbriche e produce automobili più costose

Uno dei grandi problemi dell’industria tedesca è l’eccesso di capacità produttiva. Le fabbriche devono mantenere un livello di attività elevato per distribuire i costi su un numero sufficiente di veicoli, ma molti centri di produzione sono lontani dall’aver raggiunto questo obiettivo. La situazione si è aggravata a causa del calo della produzione negli ultimi anni e della difficoltà nel ripristinare i volumi precedenti.
Felix Mogge, socio di Roland Berger, sottolinea che una fabbrica deve funzionare a circa il 75-80% della sua capacità per produrre in modo redditizio. Tuttavia, la Germania dispone di impianti pronti per produrre oltre sei milioni di veicoli all’anno, mentre la sua produzione supera a malapena i quattro milioni. Secondo l’esperto, il paese ha la capacità di mantenere almeno cinque fabbriche in meno rispetto a quelle necessarie con i volumi attuali.
I numeri aiutano a comprendere l’entità del problema. Nel 2015, le fabbriche tedesche produssero circa 5,9 milioni di veicoli, mentre nel 2025 questa cifra era scesa a circa 4,2 milioni. Nonostante questo calo, la capacità industriale installata rimane intorno ai 6,4 milioni di unità all’anno. Roland Berger ritiene che il volume attuale di produzione rappresenti la nuova realtà del mercato e che non si possa contare su un ritorno automatico ai livelli di un decennio fa.
Oltre all’eccesso di capacità, c’è un altro ostacolo importante: produrre un’auto in Germania è notevolmente più costoso rispetto a farlo in Cina. Secondo lo studio, i produttori cinesi godono di un vantaggio sui costi dell’ordine del 30% in ambiti come le batterie e i sistemi di propulsione elettrica, i materiali e la manodopera necessaria per la produzione. Una differenza che rende particolarmente complicata la concorrenza sul mercato delle auto elettriche, dove il prezzo ha un peso determinante nella decisione d’acquisto.
La consulente riconosce che i produttori tedeschi sono riusciti a mantenere il livello tecnologico necessario per competere con i leader mondiali. Il problema è che tale capacità non basta più a compensare la differenza di costi. Felix Mogge ritiene che la forza di un marchio, da sola, non possa neutralizzare un divario di prezzo di tale entità. Per aziende come Volkswagen, BMW e Mercedes-Benz, la sfida consiste nel preservare il proprio posizionamento senza perdere terreno rispetto a concorrenti in grado di sviluppare e produrre veicoli con strutture di costo più contenute.
Auto nuove in meno tempo e una trasformazione che non può aspettare
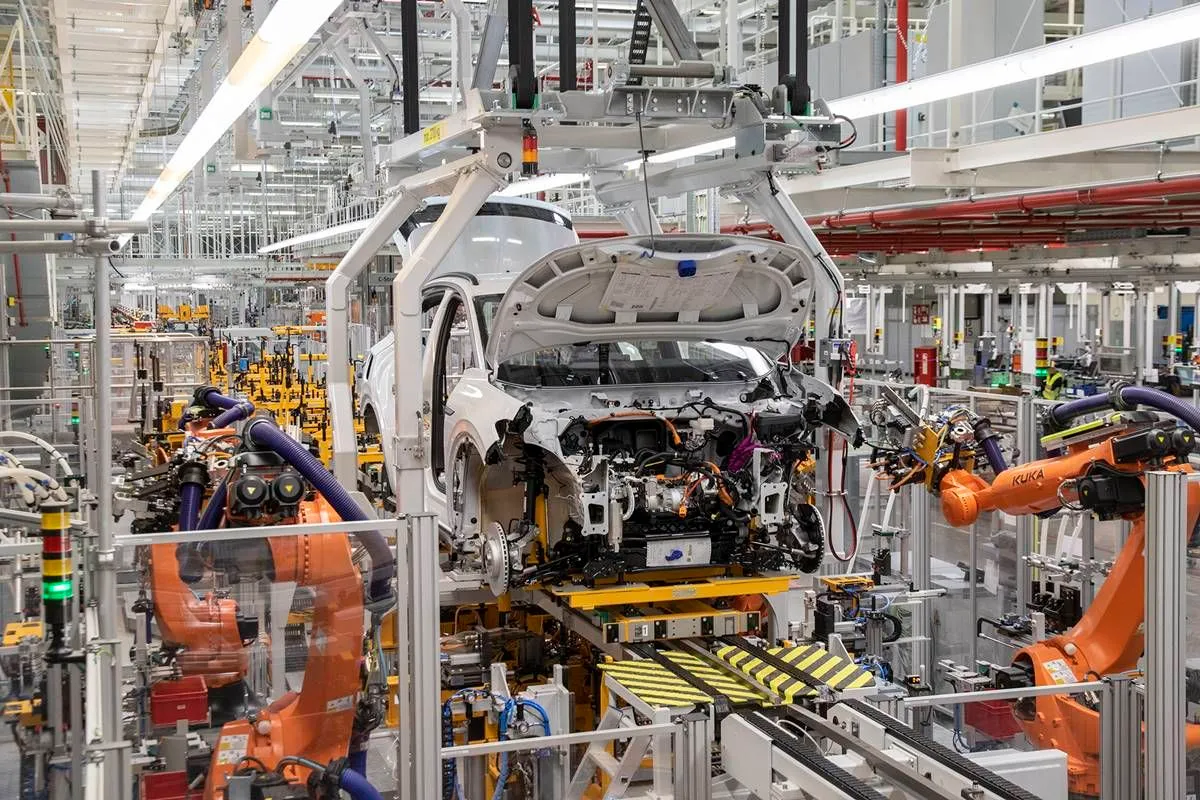
Secondo Roland Berger, la soluzione consiste nel modificare sia il modo di lavorare dei produttori che le condizioni in cui opera l’industria. Le aziende devono ridurre i tempi di sviluppo, semplificare i processi e rafforzare la cooperazione con i propri fornitori. Allo stesso tempo, le amministrazioni pubbliche devono facilitare l’adattamento delle strutture industriali e aiutare i lavoratori ad acquisire le competenze necessarie per i nuovi posti di lavoro.
Uno degli esempi più evidenti riguarda i tempi di sviluppo. Mentre alcuni produttori cinesi riescono a sviluppare un nuovo veicolo in circa 24 mesi, le aziende tedesche di solito necessitano di 48 mesi o addirittura di più. Il rapporto sostiene che ridurre questo periodo a tra 30 e 36 mesi sarebbe un obiettivo realistico per riacquistare agilità e rispondere più rapidamente ai cambiamenti del mercato.
La velocità di sviluppo sarà particolarmente importante in settori come il software, il cui peso nei costi di sviluppo potrebbe raddoppiare ampiamente entro il 2030. Per questo motivo, la consultora suggerisce che produttori e fornitori collaborino più strettamente in questo ambito, invece di affrontare separatamente investimenti e progetti che presentano esigenze tecnologiche comuni.
Anche la politica avrà un ruolo importante. Roland Berger propone di accelerare le autorizzazioni per riorganizzare le fabbriche, facilitare la collaborazione tra i diversi attori del settore e promuovere programmi di formazione per i dipendenti colpiti dai cambiamenti. Tra le misure proposte c’è un’iniziativa di qualificazione per oltre 50.000 lavoratori in ambiti come il software, le batterie, la robotica e l’intelligenza artificiale.
Sebastian Gundermann, socio di Roland Berger, sostiene che aziende e amministrazioni debbano assumersi le rispettive responsabilità per limitare l’impatto della trasformazione. I produttori devono sviluppare e produrre i loro veicoli più rapidamente, mentre le istituzioni devono supportare il processo con misure che favoriscano l’innovazione e agevolino l’adattamento professionale dei lavoratori.
Il messaggio di fondo è chiaro: l’industria tedesca non può contare su un ritorno alla sua posizione precedente senza cambiare il proprio modo di lavorare e di pensare. La concorrenza cinese non si limita più a offrire alternative più economiche, ma esercita anche pressione sui tempi di sviluppo e sull’efficienza industriale. Per Volkswagen, BMW, Mercedes-Benz e i loro fornitori, la sfida dei prossimi anni sarà ridurre i costi, adattare le fabbriche e accelerare l’innovazione senza rinunciare alla capacità tecnologica che ha sostenuto il loro successo per decenni.