
I veicoli elettrici cinesi costano 10.000 euro in meno da produrre rispetto a quelli europei: le tariffe doganali non sono sufficienti.
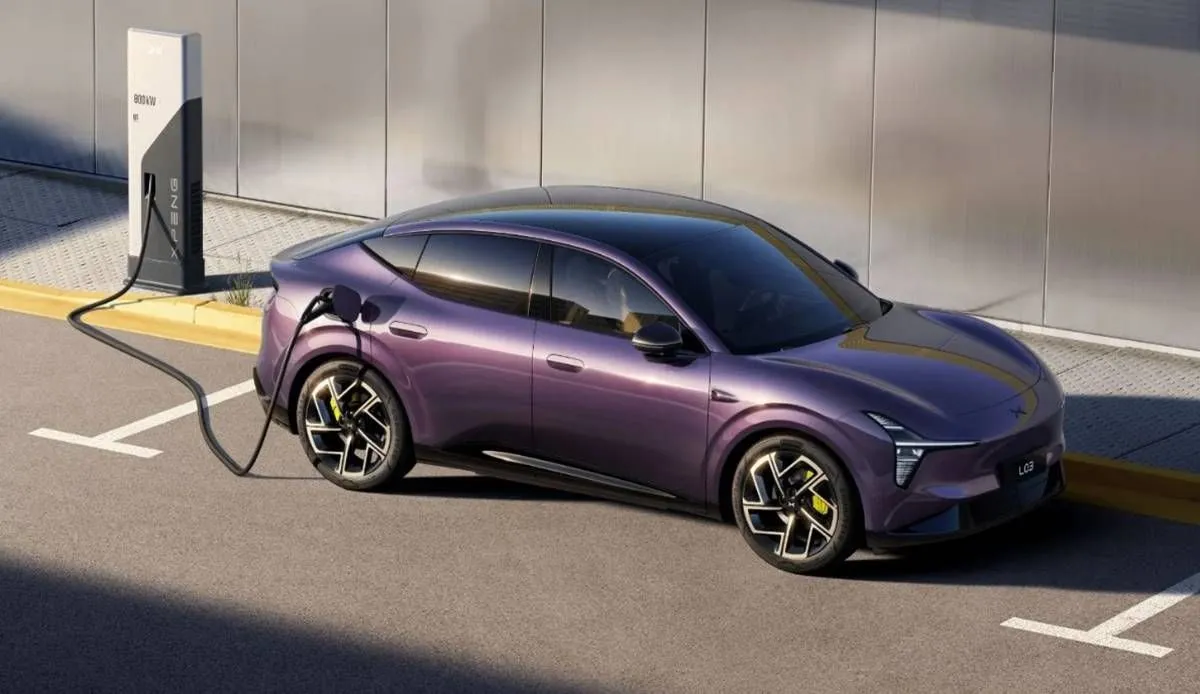
I produttori europei da anni esitano nel tentativo di passare alle auto elettriche, cercando di prolungare il più possibile l’uso dei motori a combustione interna, ma la concorrenza cinese sta cambiando le regole del gioco a una velocità molto maggiore di quanto si aspettassero. Le differenze non riguardano più soltanto il prezzo di vendita o la tecnologia offerta dai modelli di nuova generazione, ma influenzano direttamente i costi di produzione e la capacità dei marchi di aggiornare la propria gamma.
La situazione preoccupa in modo particolare un settore che deve investire miliardi di euro in nuove piattaforme, batterie e sistemi elettronici, affrontando al contempo una pressione crescente sui propri margini di profitto. Il problema è che i produttori cinesi vantano un vantaggio industriale difficile da compensare, anche qualora l’Europa mantenesse le tariffe sui veicoli elettrici importati dalla Cina.
Secondo un’analisi della consultora AlixPartners, i produttori cinesi riescono a produrre un veicolo elettrico per circa 11.000 dollari (9.800 euro) in meno rispetto ai loro concorrenti europei. Il rapporto avverte inoltre che i marchi occidentali hanno perso terreno sul mercato europeo in tempi molto brevi, mentre i produttori cinesi continuano ad ampliare la propria presenza con modelli più avanzati e prezzi molto più competitivi.
La pressione si riflette nella redditività dei gruppi europei. I loro margini di profitto prima interessi, tasse, deprezzamenti e ammortamenti (EBITDA) sono passati dal 13,2% nel 2021 al 6,9% nel 2025, secondo i dati di AlixPartners. Con meno margini per finanziare nuove investizioni, le aziende si trovano di fronte a una situazione complicata: devono spendere di più per competere, ma dispongono di risorse inferiori per farlo.
Il rapporto indica che i marchi cinesi sono riusciti a conquistare il 10% del volume delle vendite europee che in precedenza spettava ai produttori occidentali. Questo progresso ha anche modificato le aspettative dei clienti, i quali ora trovano automobili dotate di più tecnologia a prezzi più competitivi, aumentando la pressione sui marchi tradizionali.
I produttori cinesi sviluppano automobili in metà tempo
Una delle principali differenze tra le due industrie risiede nella velocità di sviluppo. Mentre i produttori europei possono impiegare fino a 60 mesi per lanciare un nuovo modello, i loro concorrenti cinesi sono in grado di completare il processo in circa 24 mesi. Questa differenza permette ai marchi asiatici di aggiornare la loro offerta più rapidamente e di adattare i propri prodotti alle preferenze dei clienti.
L’effetto si nota anche nella composizione delle vendite. Secondo l’analisi di AlixPartners, i modelli lanciati negli ultimi tre anni rappresentano meno di un terzo delle vendite dei produttori europei. Al contrario, nel caso dei gruppi cinesi, i veicoli presentati nello stesso periodo costituiscono tra il 76% e il 100% delle consegne. Ciò significa che i marchi asiatici competono con una gamma molto più recente, mentre i loro concorrenti europei dipendono ancora in misura maggiore da modelli presenti sul mercato da più tempo.
Per ridurre questa distanza, la consultora ritiene che i produttori europei dovrebbero adottare cicli di sviluppo di due anni, facendo leva sull’intelligenza artificiale per ridurre i costi e accelerare il lancio di nuovi prodotti. Chiede inoltre più accordi tecnologici e una trasformazione industriale che permetta di affrontare la concorrenza senza dipendere esclusivamente dalle tariffe.
Un’altra alternativa consiste nell’utilizzare la capacità industriale già esistente in Europa. AlixPartners stima che 15 fabbriche di assemblaggio automobilistico funzionino al di sotto del 60% della loro capacità, il che lascia spazio per produrre circa 2,5 milioni di veicoli in più all’anno. Queste strutture potrebbero rappresentare un’opportunità per i produttori cinesi interessati a produrre localmente e a rafforzare la propria presenza sul mercato europeo.
La consulenza sottolinea inoltre la necessità di consolidare le strutture, chiudere alcune fabbriche o adattarne altre a nuovi utilizzi. A ciò si aggiunge la riduzione dei costi energetici industriali e una maggiore stabilità normativa per quanto riguarda l’auto elettrica. Secondo Alexandre Marian, responsabile della divisione automobilistica e industriale di AlixPartners in Francia, l’Europa mantiene una notevole capacità ingegneristica, ma deve adattarsi a un contesto competitivo profondamente cambiato.
Andrew Bergbaum, responsabile globale della divisione automobilistica e industriale dell’azienda, avverte che i marchi europei non hanno molto tempo per agire partendo da una posizione finanziaria ancora solida. La consultora sostiene che una risposta graduale non sarà più sufficiente e che i produttori devono accelerare la riorganizzazione, rafforzare i propri fornitori e progredire negli accordi tecnologici.
La dipendenza asiatica riguarda anche le batterie
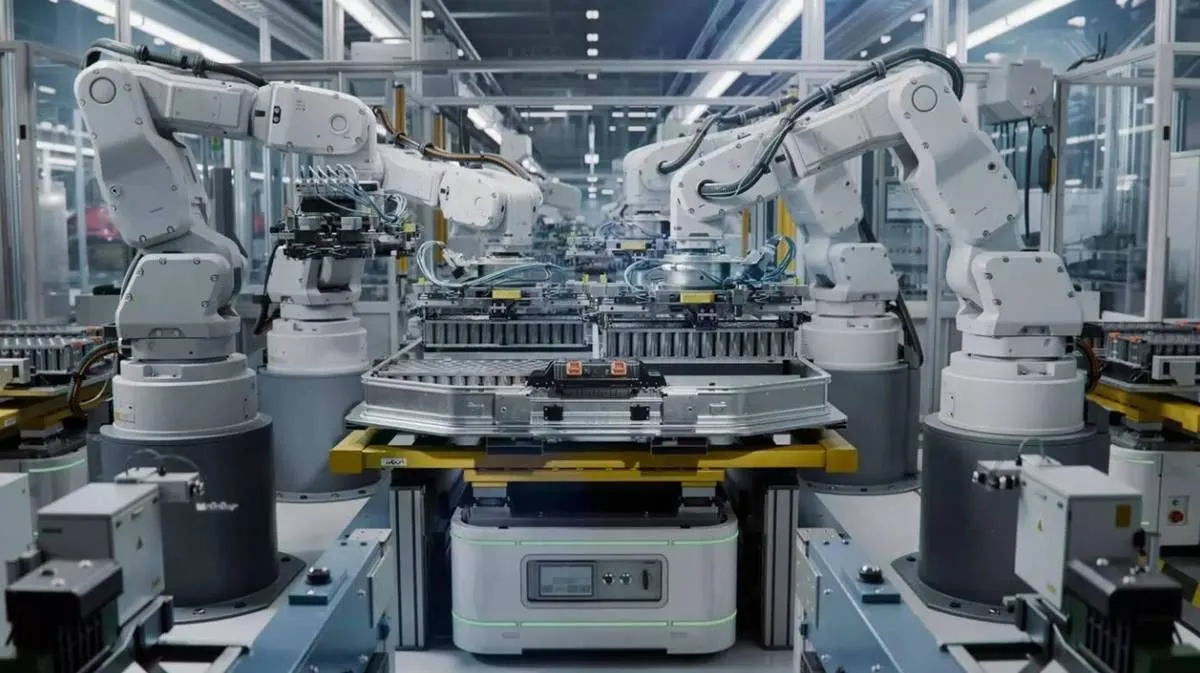
Il problema non finisce con l’assemblaggio delle auto. Anche l’Europa deve ridurre la propria dipendenza dall’Asia nella catena di approvvigionamento delle batterie, componente fondamentale per competere in termini di prezzo con i produttori cinesi. Costruire nuove fabbriche di batterie sul territorio europeo da solo non garantisce un’industria competitiva se le materie prime lavorate e i materiali necessari continuano ad arrivare principalmente da altri mercati.
AlixPartners stima che circa l’80% della capacità di raffinazione dei materiali per i catodi e di produzione di materiali per batterie di qualità adeguata si trovi al di fuori dell’Europa. Questa dipendenza limita la capacità dei produttori europei di controllare i costi e garantire l’approvvigionamento dei componenti essenziali per le loro auto elettriche.
La consulenza ritiene che gli incentivi industriali europei non stiano risolvendo il problema con la rapidità e su scala sufficienti. Pertanto, la sfida non consiste soltanto nella produzione di più batterie all’interno dei confini europei, ma anche nello sviluppo di una catena di approvvigionamento in grado di competere per i costi e di ridurre l’esposizione ai fornitori esterni.
In questo contesto, le tariffe doganali possono aumentare il costo delle auto importate dalla Cina, ma non eliminano le differenze di produttività, velocità di sviluppo e costi industriali. Marche come Leapmotor, che vende in Europa modelli come il T03 a un prezzo di partenza inferiore ai 20.000 euro, illustrano la pressione esercitata da questa nuova generazione di produttori sui segmenti più accessibili.
L’Europa si trova quindi di fronte a un problema industriale che va ben oltre le barriere commerciali. Per riacquistare competitività, i suoi produttori dovranno ridurre i tempi di sviluppo, migliorare l’efficienza delle proprie fabbriche e rafforzare la catena di approvvigionamento delle batterie. Senza tali cambiamenti, le tariffe doganali difficilmente potranno da sole compensare il vantaggio sui costi ottenuto dai loro concorrenti cinesi.