
L’Europa si prepara a un duro ridimensionamento nell’industria automobilistica entro il 2031: potrebbero scomparire 200.000 posti di lavoro
06/10/2026 15:00
Aggiornato a
06/10/2026 15:00
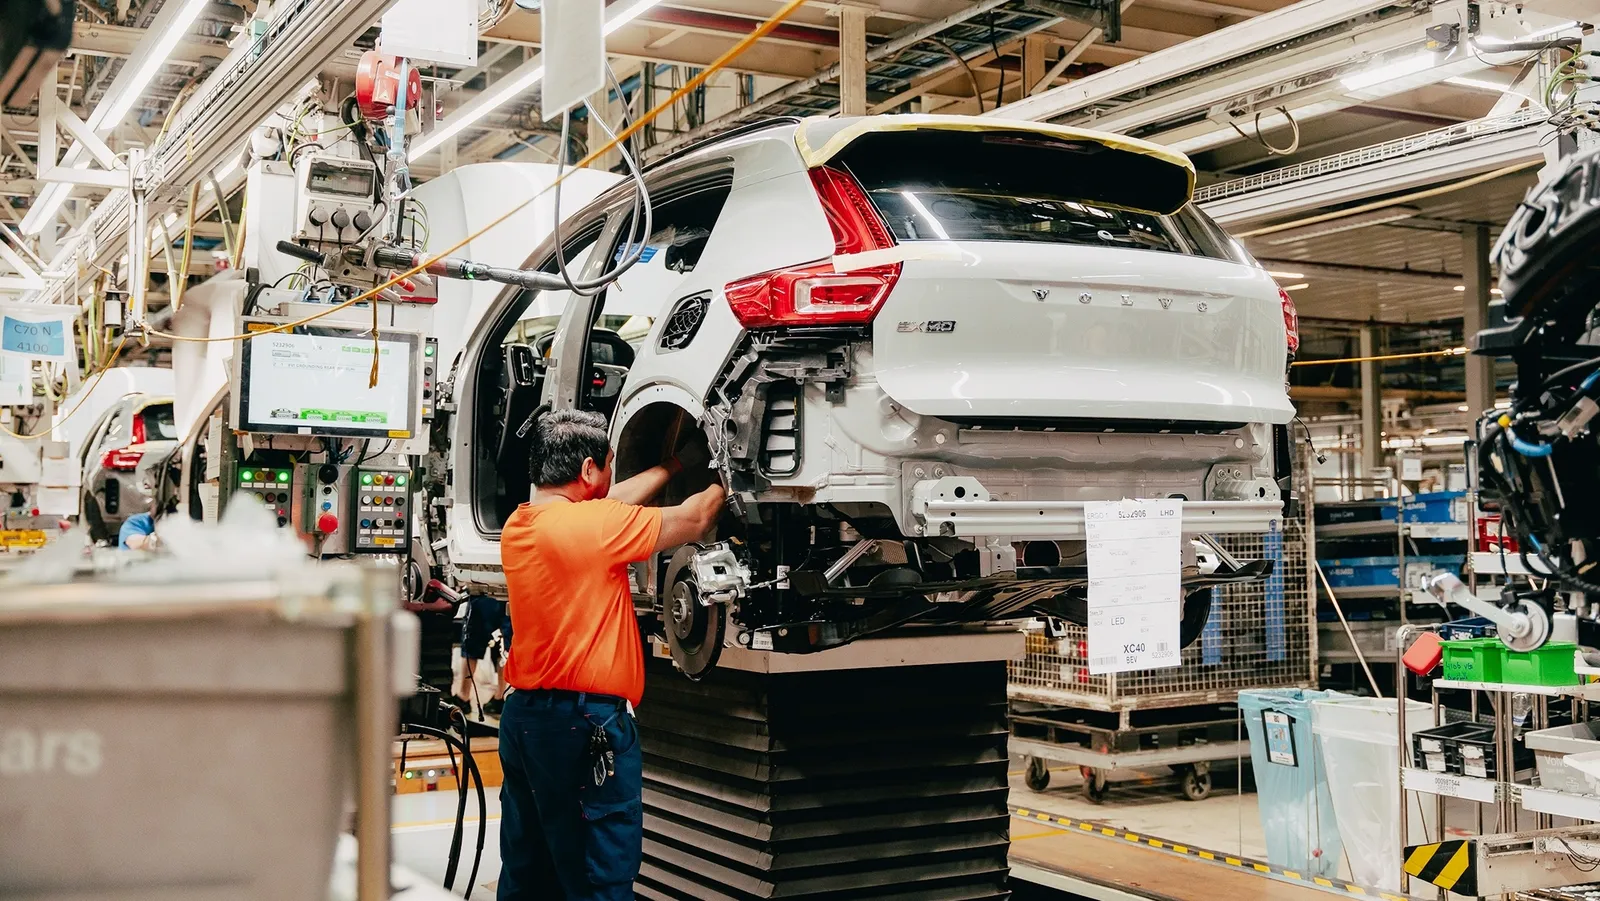
L’industria automobilistica europea sta affrontando una trasformazione che non riguarda più soltanto il tipo di veicoli prodotti nelle fabbriche. L’elettrificazione, l’aumento dell’importanza del software, la pressione sui costi e la concorrenza proveniente dalla Cina costringono a rivedere le strutture produttive che per decenni hanno funzionato con volumi e margini molto diversi da quelli attuali.
L’impatto può essere particolarmente significativo sul lavoro, un aspetto delicato per un settore che garantisce più di 13 milioni di posti di lavoro diretti e indiretti nell’Unione Europea. La Germania concentra una buona parte di questa attività e una nuova stima di Roland Berger prevede che il suo settore automobilistico possa contare su circa 200.000 lavoratori in meno entro il 2031.
La Germania inizia ad affrontare il sovrapotenziale
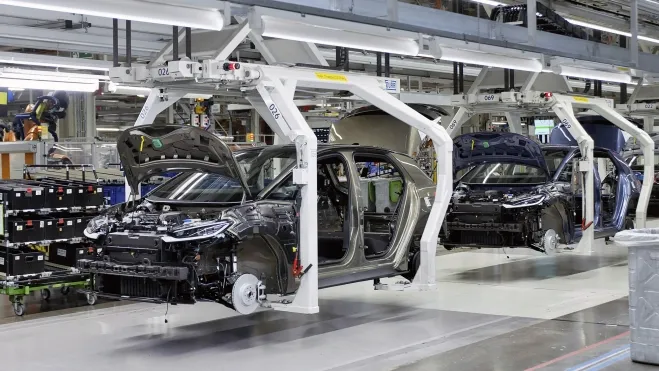
Uno dei principali problemi evidenziati dalla società di consulenza riguarda le fabbriche stesse. Roland Berger calcola che una fabbrica debba mantenere un tasso di utilizzo intorno al 75-80% per essere redditizia e ritiene che la capacità attualmente installata in Germania equivalga, come minimo, a cinque fabbriche in più rispetto a quelle necessarie; pertanto alcune di queste strutture dovrebbero essere riadattate o chiuse.
I costi di produzione complicano ulteriormente la situazione. Produrre un’automobile in paesi con strutture industriali più economiche può comportare una spesa di circa 2.000 euro in meno rispetto alla produzione in Germania, mentre i produttori cinesi mantengono vantaggi particolarmente significativi nelle batterie e in alcune tecnologie specifiche; secondo Roland Berger, anche producendo i loro veicoli in Europa potrebbero conservare circa la metà della loro attuale differenza di costi.
Quella situazione non è limitata al mercato tedesco. La produzione di veicoli nell’Unione Europea ha chiuso il 2025 circa tre milioni di unità al di sotto dei livelli del 2019, mentre le auto prodotte in Cina rappresentano già circa il 7% delle immatricolazioni comunitarie e il 20% del mercato degli auto elettriche a batteria, dopo che le importazioni provenienti da quel paese asiatico hanno superato il milione di automobili nell’ultimo esercizio.
Anche l’occupazione dovrà adattarsi a un altro tipo di automobile
L’adattamento previsto non si concentra esclusivamente sulle linee di assemblaggio. Roland Berger sostiene che alcune aree amministrative, tecniche e di gestione potrebbero perdere fino a un terzo dei propri posti di lavoro e che parte di queste attività potrebbe essere automatizzata grazie all’intelligenza artificiale, mentre aumenta la necessità di lavoratori specializzati in software, batterie e robotica.
Questa modifica dei profili professionali è già osservabile in tutta l’Europa. Un’analisi pubblicata nel 2026 da ACEA e Adecco prevede una diminuzione strutturale di determinati posti di lavoro industriali e amministrativi man mano che avanzano l’elettrificazione e la digitalizzazione, parallelamente all’aumento della domanda di ingegneri, specialisti informatici e professionisti legati alle batterie e all’analisi dei dati.
L’Europa cerca di evitare che l’adattamento indebolisca la propria industria
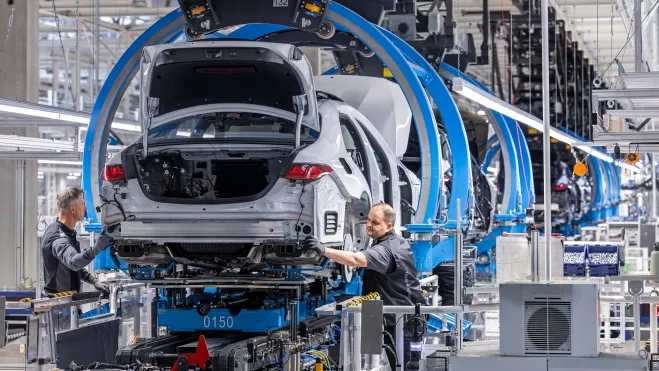
La soluzione dovrà combinare riduzioni dei costi, investimenti tecnologici e formazione. Roland Berger propone di accelerare i cicli di sviluppo dai circa 48 mesi attuali a periodi compresi tra 30 e 36 mesi, nonché di riqualificare professionalmente decine di migliaia di lavoratori per attività legate a software, batterie e automazione; la Commissione Europea ha inoltre avviato programmi specifici per facilitare la transizione professionale dei dipendenti del settore automobilistico in diversi paesi dell’Unione.
Il caso tedesco rappresenta dunque l’espressione più avanzata di un problema che colpisce una buona parte dell’industria europea. I costi energetici elevati, una produzione ancora inferiore a quella precedente alla pandemia, l’aumento delle importazioni asiatiche e i cambiamenti tecnologici costringono produttori e fornitori ad adeguare capacità e occupazione, in un processo che probabilmente avrà effetti diversi a seconda del peso industriale e della competitività di ciascun paese.
