
L’Europa scopre troppo tardi il motivo per cui la Cina produce auto elettriche più economiche
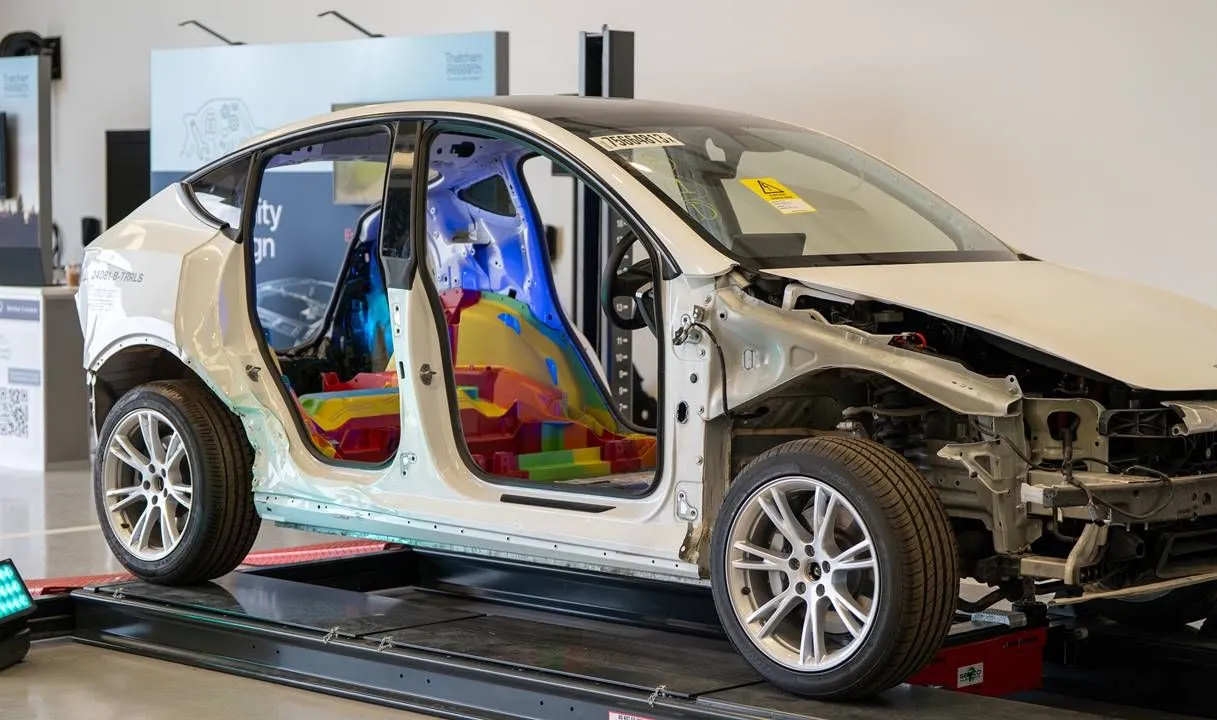
Per anni, quando si parlava del vantaggio dei produttori cinesi rispetto ai grandi gruppi europei, la spiegazione sembrava semplice: costi del lavoro più bassi, una catena di approvvigionamento più vicina e un accesso privilegiato alle materie prime. Ma questa spiegazione inizia a risultare insufficiente. La vera differenza risiede sempre di più nel modo stesso in cui viene costruito l’auto, e in questo ambito la Cina è da diversi anni avanti, mentre buona parte dell’industria europea continua a cercare di difendere un modello di produzione progettato per un’altra epoca.
Il problema di produttori come Volkswagen, BMW o Mercedes non risiederebbe soltanto in salari elevati o nella burocrazia europea, ma nel fatto di aver ritardato l’adozione di tecnologie di produzione in grado di ridurre radicalmente il numero di componenti e operazioni necessarie per costruire un’auto.
Due concetti spiegano gran parte di questa rivoluzione: l’integrazione Cell-to-Chassis e il Gigacasting. Non si tratta di tecnologie particolarmente vistose se osservate dall’esterno dell’auto, ma hanno un valore molto più importante per i produttori: permettono di ridurre i costi, semplificare le fabbriche e costruire veicoli con meno componenti.
E qui sorge una questione che l’Europa inizia a comprendere: competere con la Cina non significa soltanto produrre lo stesso veicolo pagando salari più bassi. Bisogna produrre in modo diverso. E in questa corsa, la Spagna è emersa come un protagonista inaspettato.
Più poche parti, meno saldature e una batteria integrata nell’auto
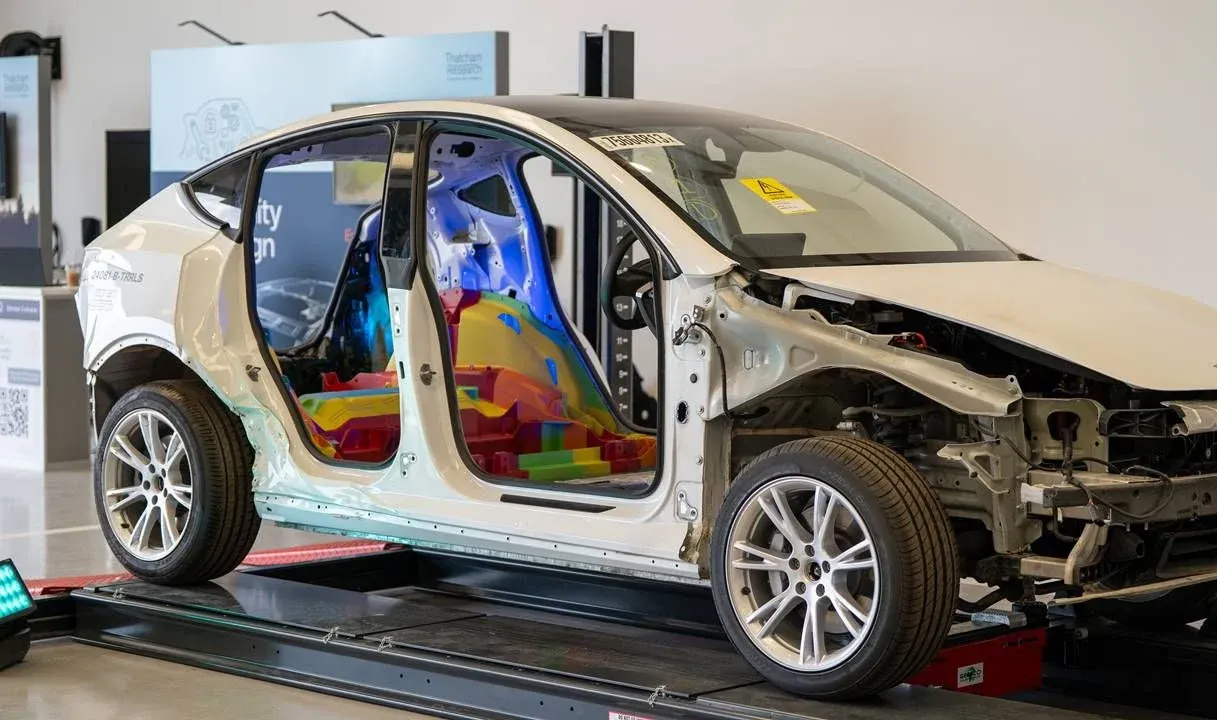
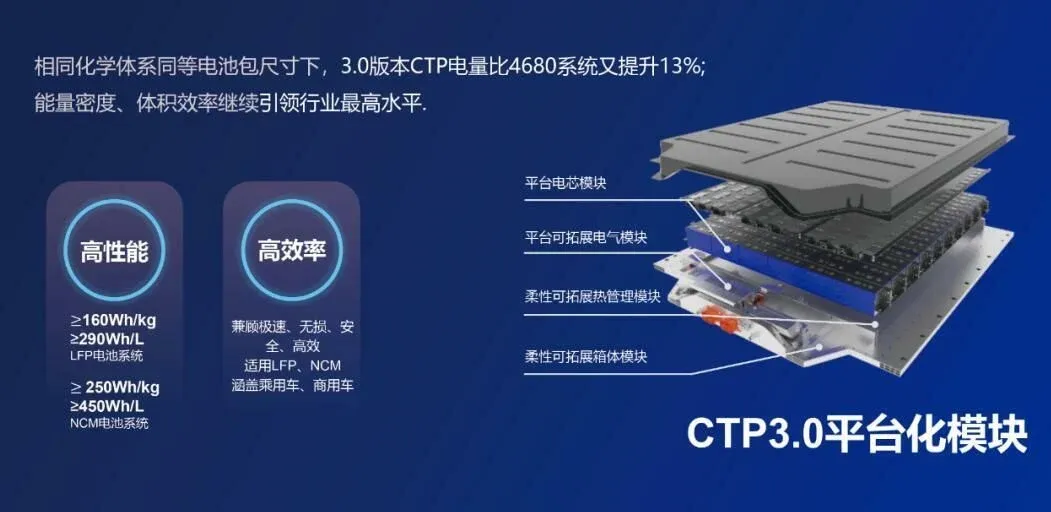
La filosofia Cell-to-Chassis rappresenta un cambiamento radicale rispetto all’architettura tradizionale di un’auto elettrica. Invece di installare la batteria come elemento separato sotto l’abitacolo, l’intero insieme della batteria diventa parte integrante della struttura del veicolo. Il pavimento tradizionale scompare e la struttura del pack assolve una funzione strutturale.
Il risultato è una costruzione più integrata e, potenzialmente, molto più semplice. Leapmotor sviluppa da anni questa soluzione e l’azienda afferma che la sua tecnologia CTC unisce batteria, telaio e carrozzeria al fine di ridurre i componenti e migliorare l’utilizzo dello spazio.
Le macchine attuali sono già in grado di esercitare forze di chiusura pari a migliaia di tonnellate. Bühler, uno dei principali produttori europei di tali impianti, dispone ad esempio di sistemi in grado di raggiungere 9.000 tonnellate, capaci di modellare grandi componenti strutturali in alluminio.
La conseguenza industriale è evidente: meno pezzi, meno saldature, meno robot e meno operazioni. Diversi analisi indicano riduzioni comprese tra il 30% e il 50% in alcuni costi legati alla produzione della carrozzeria, mentre nel caso di Tesla si stima un risparmio di circa 1.500 dollari per automobile.
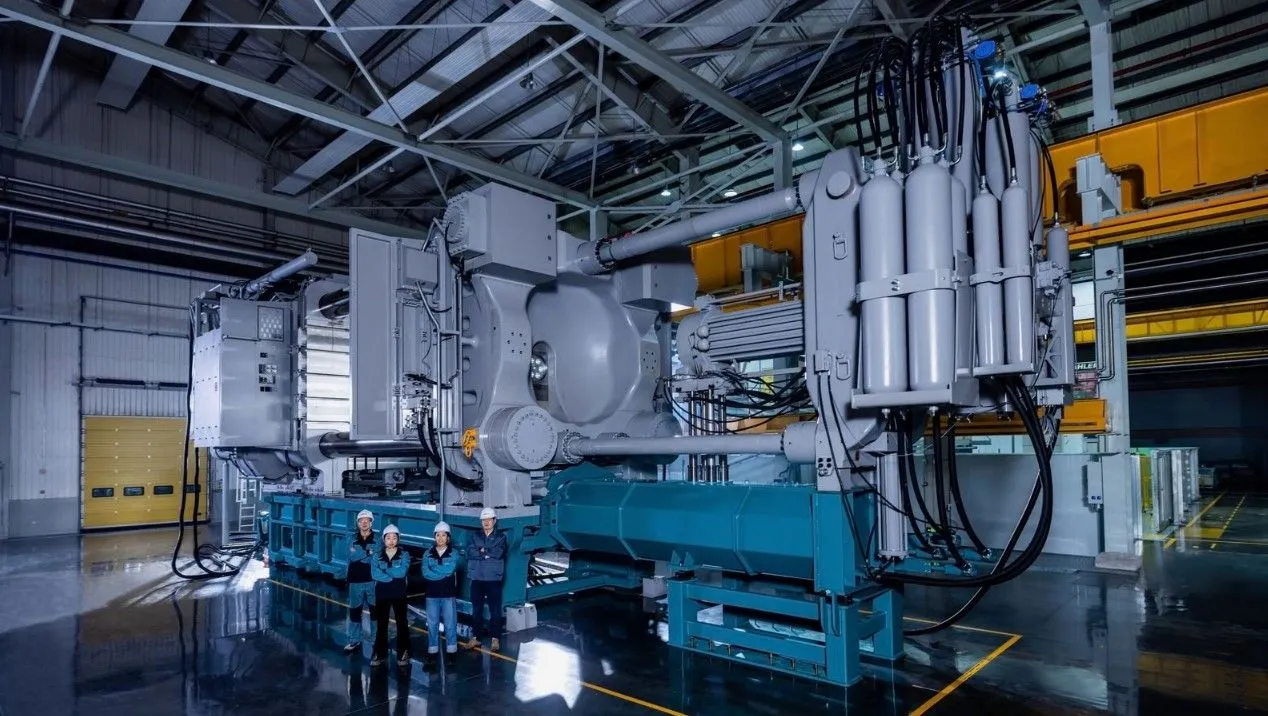
Ecco uno dei dettagli più sorprendenti di tutta questa storia. Le macchine che rendono possibile questa rivoluzione non sono necessariamente cinesi: alcuni dei principali produttori di pressi di questo tipo sono europei. Il problema, quindi, non era la mancanza di tecnologia disponibile, bensì la decisione di non adottarla con sufficiente rapidità.
Per anni, alcuni produttori europei hanno persino messo in dubbio l’utilità dei pressi ad altissima capacità. Nel frattempo, BYD, Chery, Xiaomi, Xpeng, Nio o Leapmotor hanno iniziato ad integrare queste soluzioni nei propri processi produttivi. Anche Geely le sta introducendo nelle proprie marche, tra cui Volvo. Il Volvo EX60, ad esempio, rappresenta la nuova generazione di prodotti elettrici dell’azienda ed è già in produzione per l’Europa.
C’è anche un dibattito importante riguardo alla riparabilità. Una batteria integrata strutturalmente può sollevare dubbi quando si pensa a una riparazione dopo un incidente, ma il problema non è necessariamente l’architettura Cell-to-Chassis in sé. La possibilità di riparare una batteria dipende da come è stata progettata internamente e da quali elementi possono essere sostituiti.
In altre parole, Cell-to-Chassis non significa necessariamente che un’auto sia destinata al riciclo dopo un impatto. Esistono batterie convenzionali la cui riparazione non risulta comunque fattibile quando le celle sono incollate, incapsulate o integrate in un certo modo. L’architettura strutturale modifica il veicolo, ma non determina da sola la riparabilità di tutti i suoi componenti.
Analogamente accade con il Gigacasting. Un importante elemento strutturale in alluminio danneggiato potrebbe non avere una soluzione economica per la riparazione dopo un grave incidente. Tuttavia, anche una carrozzeria convenzionale non evita necessariamente il danno totale quando vengono deformati elementi strutturali essenziali. Il dibattito è quindi molto più complesso del semplice affermare che una tecnologia sia riparabile e l’altra no.
Tuttavia, la direzione che sta prendendo l’industria sembra abbastanza chiara. Volkswagen ha già intrapreso passi per integrare grandi presse di fusione nella propria strategia industriale, mentre i produttori cinesi le utilizzano da tempo nella produzione. E ciò che è più significativo è che l’Europa non deve inventare queste tecnologie: deve imparare a utilizzarle su larga scala.
E qui la Spagna potrebbe avere un’opportunità che la Germania non dovrebbe trascurare
La trasformazione non avviene soltanto in Cina. Sta iniziando a diffondersi anche in Europa e la Spagna si trova in una posizione particolarmente strategica. Il miglior esempio è a Saragozza, dove Stellantis e Leapmotor hanno annunciato un ampliamento della loro collaborazione che prevede la produzione del Leapmotor B10 e di un nuovo SUV elettrico Opel a Figueruelas. Il futuro modello Opel utilizzerà inoltre componenti provenienti dall’ecosistema industriale di Leapmotor per ridurre i costi.
Non si tratta di una questione secondaria. La Spagna non si limita a diventare un mercato per automobili cinesi: sta iniziando a far parte della loro catena industriale europea.
Nel giugno del 2026, Leapmotor International ha aperto anche un laboratorio per batterie a Mallén, vicino a Saragozza, dedicato all’assemblaggio di moduli e a processi legati alla produzione di auto elettriche. Pochi mesi dopo, Fagor Ederlan e la cinese Duoli Technology hanno avviato la produzione a Borja di componenti destinati inizialmente ai modelli Leapmotor che verranno successivamente assemblati a Figueruelas. La struttura dispone di 138 robot e una capacità iniziale di 40.000 telai all’anno.
È proprio qui che il cambiamento nell’industria può essere a vantaggio della Spagna. Il paese dispone già di una vasta tradizione industriale, fornitori, fabbriche, lavoratori specializzati e una posizione logistica privilegiata all’interno dell’Europa. Se a queste infrastrutture si aggiungono tecnologia cinese, investimenti e nuovi metodi di produzione, il risultato non deve necessariamente essere la sostituzione dell’industria spagnola, bensì la sua trasformazione.
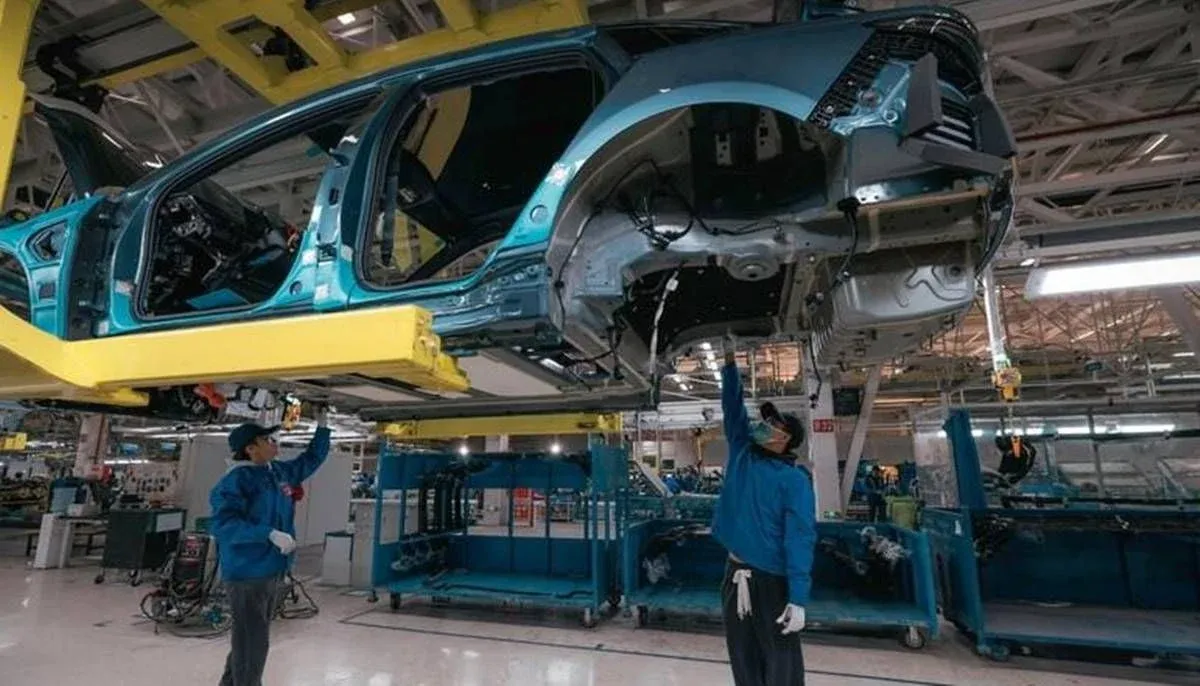
Anche Madrid è interessata da questo movimento. Stellantis ha annunciato l’intenzione di assegnare i futuri prodotti di Leapmotor allo stabilimento di Villaverde, con diversi modelli destinati ai mercati europeo e mondiale secondo criteri di produzione europea.
E il contesto commerciale inizia a rafforzare questa tendenza. I marchi cinesi rappresentano già una parte molto importante delle immatricolazioni di auto elettriche in Spagna. Da gennaio a settembre 2026 hanno concentrato il 37,9% delle vendite di questo segmento, con 82.405 unità, una cifra che dimostra quanto rapidamente il mercato spagnolo stia cambiando.
La Spagna, pertanto, può trarre vantaggio da una situazione apparentemente paradossale: i produttori cinesi stanno costringendo l’Europa a cambiare, ma parte di questo cambiamento può finire per generare investimenti, posti di lavoro e produzione proprio sul territorio spagnolo.
Il confronto tra il nuovo BMW iX3 risulta molto istruttivo. In Germania BMW vende l’iX3 50 xDrive a partire da 70.900 euro, mentre in Cina il nuovo iX3 parte da 269.900 yuan, circa 34.500 euro. Non si tratta di auto identiche e esistono differenze significative tra le versioni, quindi non sarebbe corretto parlare di un confronto diretto; tuttavia, con il prezzo dell’auto europea si potrebbero acquistare due auto in Cina, una per la settimana e l’altra per i fine settimana.
E questa pressione non scomparirà solo perché l’Europa aumenta le tariffe o perché i produttori cercano di ridurre i salari. La vera sfida si trova all’interno delle fabbriche: se un produttore ha bisogno di migliaia di saldature in più, centinaia di componenti aggiuntivi e processi più lunghi per produrre un’auto equivalente, parte già con uno svantaggio industriale prima ancora di iniziare a venderla.
La buona notizia per la Spagna è che la trasformazione sta già arrivando. Saragozza sta integrando tecnologia e fornitori cinesi, Madrid potrà ricevere nuovi modelli di Leapmotor e altre fabbriche spagnole stanno entrando in nuove catene di approvvigionamento legate alle auto elettriche.
Forse questa è una delle grandi ironie di questa transizione. Mentre la Germania discute su come riacquistare competitività e alcuni dei suoi grandi produttori scoprono che alcune decisioni tecnologiche sono state prese troppo tardi, la Spagna può diventare uno dei luoghi in Europa dove il nuovo modo di produrre automobili verrà testato su larga scala.
La Cina non vince soltanto perché produce a costi più bassi. Vince perché da anni sta ridisegnando l’intero processo produttivo. E se la Spagna riuscirà a sfruttare questa trasformazione senza limitarsi a essere semplicemente un luogo di assemblaggio, il cambiamento nell’industria potrebbe rivelarsi un’opportunità molto maggiore di quanto sembri.
