
L’“elefante nella stanza” relativo alle auto elettriche a livello mondiale cresce: se non si trova una soluzione, sarà impossibile risolvere il problema.
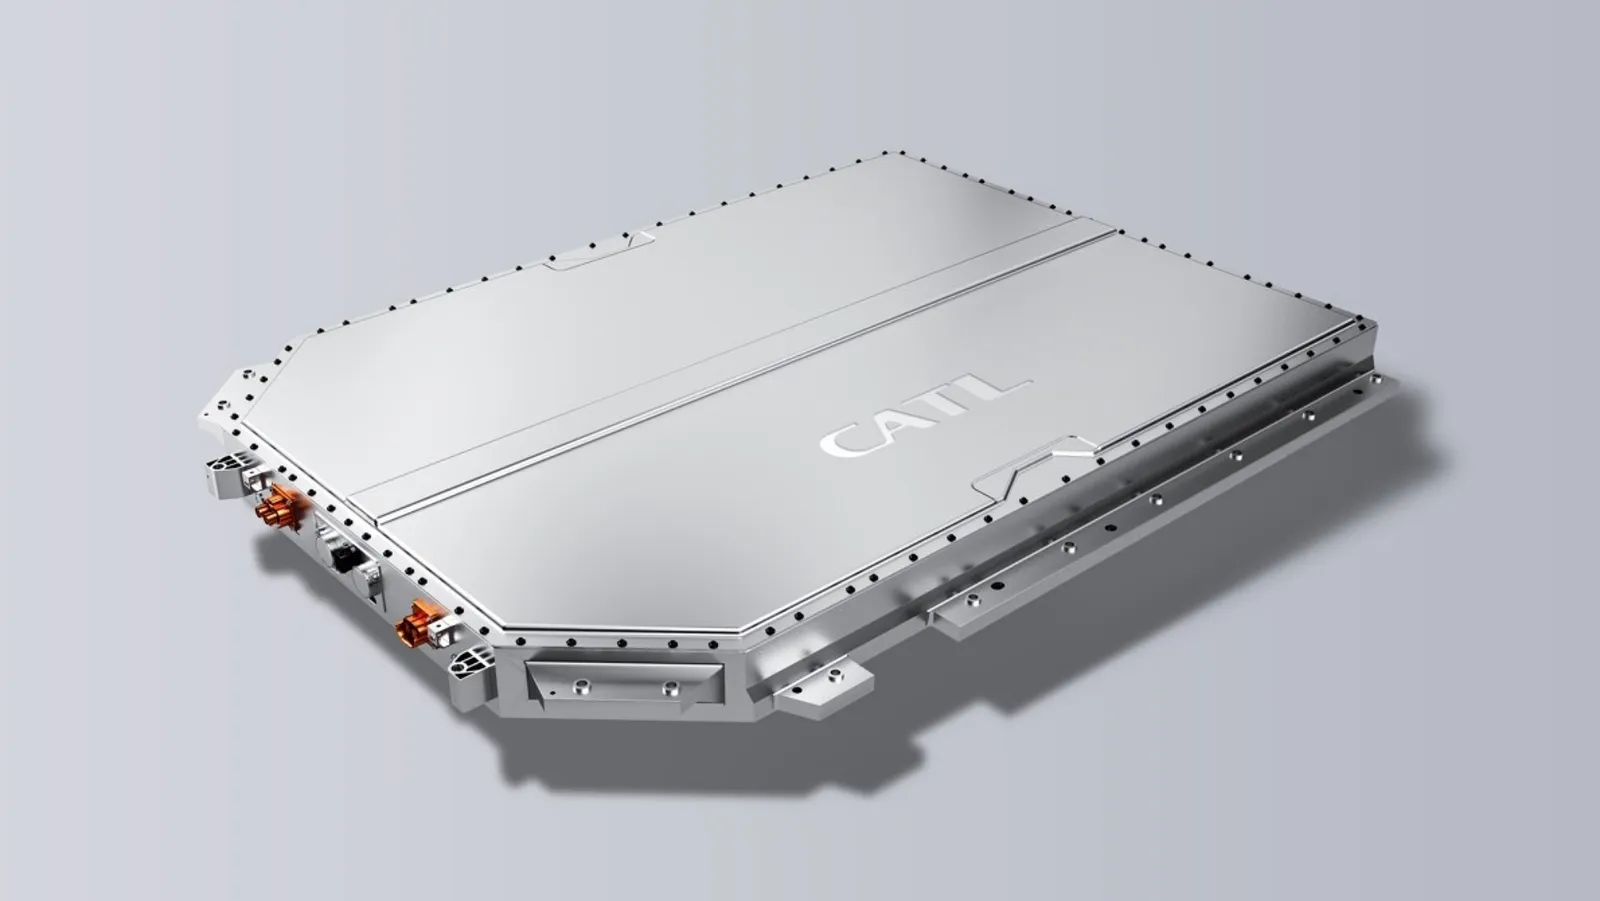
La competizione per dominare l’automobile elettrica non si decide soltanto nelle fabbriche automobilistiche. Uno dei componenti più costosi e strategici di qualsiasi veicolo elettrificato, la batteria, è sempre più concentrato nelle mani dei produttori cinesi, al punto che la loro quota di mercato a livello mondiale è nuovamente in forte crescita nel 2026.
I dati raccolti da SNE Research tra gennaio e agosto mostrano che sette aziende cinesi figurano già tra i dieci maggiori fornitori del pianeta, raggiungendo insieme il 73,3 % del mercato, ovvero 3,6 punti percentuali in più rispetto all’anno precedente. La differenza è ancora più evidente nella parte alta della classifica, dove CATL e BYD da sole rappresentano più della metà di tutte le batterie installate nei veicoli elettrificati.
Due produttori si dividono più della metà del mercato
Il mercato mondiale ha registrato un volume di capacità di circa 844,2 GWh da gennaio ad agosto, il 19,7% in più rispetto allo stesso periodo del 2025, includendo le batterie utilizzate in auto elettriche, ibride ricaricabili e ibride tradizionali. Il ritmo di crescita rimane elevato, anche se ad agosto si è registrata un aumento tendenziale del 14,3%, inferiore a quello segnato a luglio.
CATL rimane molto avanti rispetto al resto, con 333 GWh installati e una quota del 39,4 %, dopo aver aumentato il proprio volume del 25,2 % in appena un anno. BYD occupa il secondo posto con 127,9 GWh e una quota del 15,1 % sul mercato, cosicché entrambe le aziende insieme rappresentano il 54,6 % della domanda mondiale, sebbene BYD abbia perso terreno rispetto al 17,1 % che controllava nello stesso periodo del 2025.
Crescita cinese che va ben oltre CATL e BYD
La principale differenza rispetto ad altri mercati è che la Cina non dipende esclusivamente dalle sue due grandi produttrici. CALB raggiunge già 44,4 GWh con una crescita del 32,6 %, Gotion High-tech arriva a 41,5 GWh dopo una crescita del 47,1 % e Eve Energy si attesta a 29,5 GWh con un aumento del 53,9 %, mentre Svolt raggiunge i 22 GWh continuando ad espandere la propria presenza internazionale.
Tuttavia, la crescita più significativa tra le prime 10 aziende spetta a Rept Battero, che ha praticamente raddoppiato le proprie dimensioni in un anno, raggiungendo 20,3 GWh e portando la sua quota mondiale al 2,4 %. Il risultato complessivo di queste aziende spiega come la quota dei sette produttori cinesi tra i primi dieci sia passata dal 69,7 % al 73,3 % in soli dodici mesi.
La Corea del Sud e il Giappone perdono quote mentre la Cina accelera
Lontano dalla Cina, la situazione è notevolmente meno favorevole. LG Energy Solution mantiene il terzo posto con 68,3 GWh, ma la sua quota scende dal 9,6 % all’8,1 % nonostante una leggera crescita, mentre Panasonic raggiunge i 29,7 GWh e riduce la propria quota dal 4,1 % al 3,5 %; SK On è l’unica azienda tra le prime 10 a registrare un calo diretto nel volume, con una diminuzione su base annua del 14,5 %.
La tendenza porta a un mercato sempre più concentrato attorno all’industria cinese, sia per le dimensioni di CATL e BYD che per i progressi delle aziende che le inseguono. Di fronte al 73,3 % detenuto dalle sette aziende cinesi tra le prime 10, i tre produttori sudcoreani presenti nella classifica hanno ridotto la loro quota complessiva al 12,7 %, una differenza che dimostra quanto si sia ampliato il divario tra i due gruppi nell’ultimo anno.