
Xpeng a enregistré des revenus de 19,74 milliards de yuans au deuxième trimestre 2026. Les robots Dogotix ont reçu 900 millions de dollars ainsi que leur propre valorisation.
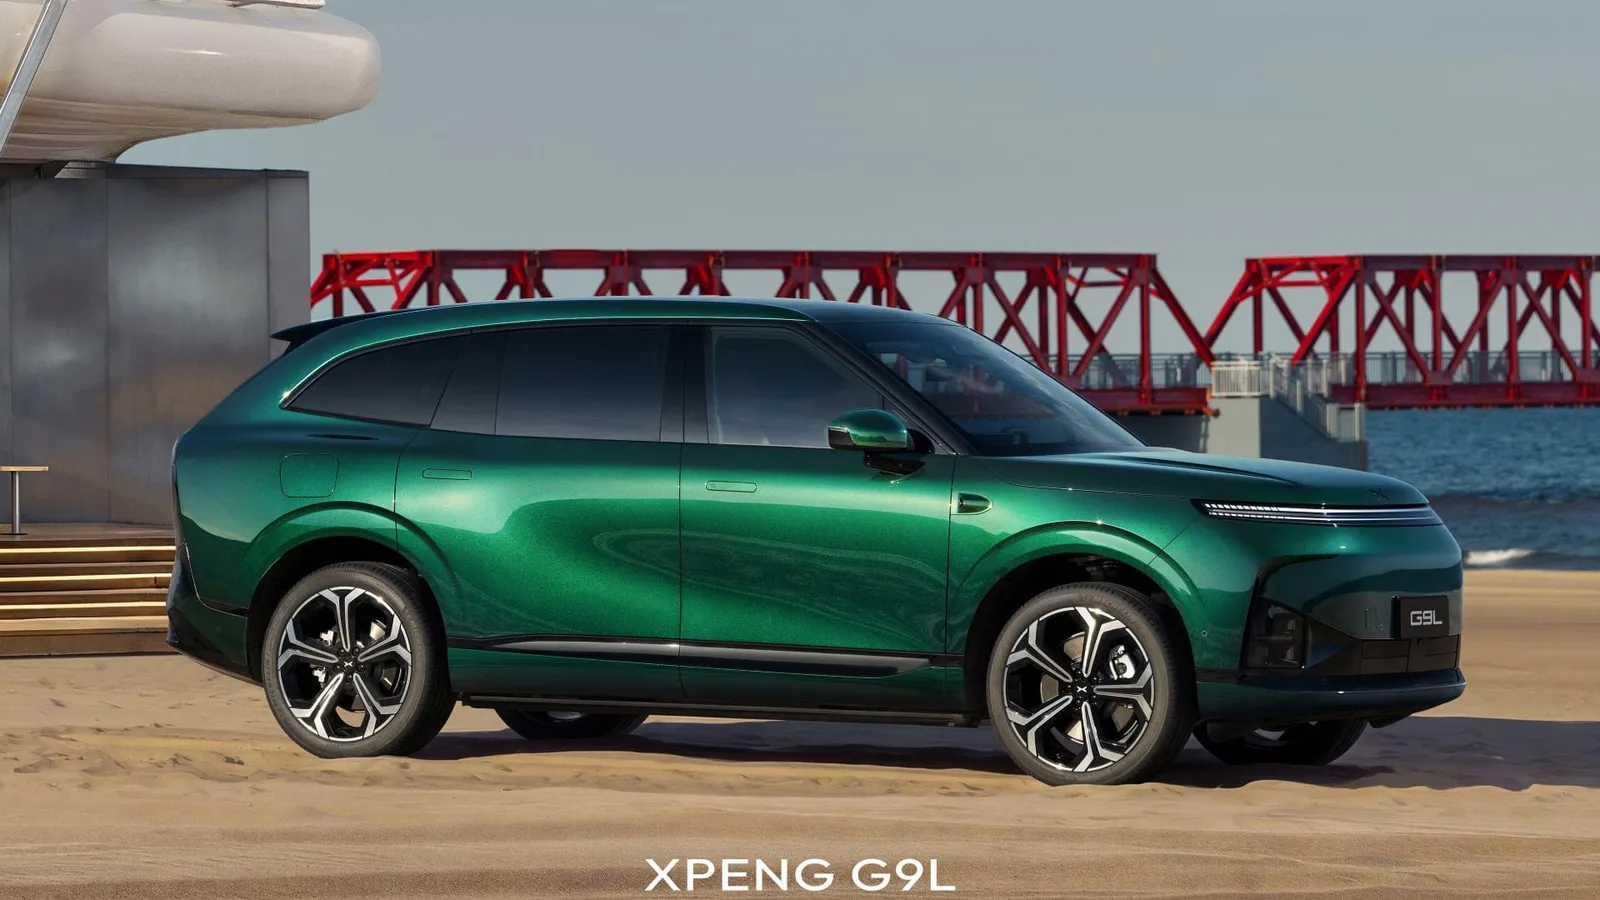
Xpeng a clôturé le deuxième trimestre de 2026 avec un chiffre d’affaires de 19,74 milliards de yuans, soit environ 2,5 à 2,9 milliards d’euros/dollars selon le taux de change et la méthode de conversion. Parallèlement, l’entreprise a séparé son activité robotique Dogotix, qui a levé plus de 900 millions de dollars lors d’une série de financement évaluée à 6,3 milliards de dollars.
Table des matières
Afficher
Cacher
Pour un fabricant de voitures électriques, c’est une nouvelle plus importante que le résultat trimestriel lui-même. Sur le papier, Xpeng ressemble de moins en moins à un simple fabricant d’EV et de plus en plus à un groupe qui souhaite gagner de l’argent grâce aux voitures, au logiciel et aux robots en même temps. Seulement, le prix de cette transformation est déjà visible.
Résultats de Xpeng : le chiffre d’affaires augmente, mais les pertes aussi
Dans le deuxième trimestre de 2026, Xpeng a livré 103 295 véhicules. Ce chiffre est pratiquement identique à celui de l’année précédente, où on en comptait 103 181, mais il est bien supérieur à celui du premier trimestre 2026, qui avait été plus faible avec 62 682 véhicules livrés.
Cette hausse rapide semble prometteuse, mais il faut rester réaliste. Le premier trimestre en Chine est souvent plus faible en raison du Nouvel An, et au début de l’année le marché a également été affecté par la réduction des subventions aux véhicules électriques. Une simple reprise après le Q1 ne signifie pas pour autant que Xpeng est de retour sur une trajectoire de forte croissance.
Le chiffre d’affaires du groupe s’est élevé à 19,74 milliards de yuans, ce qui représente une hausse de 8,0 % sur un an et de 51,5 % d’un trimestre à l’autre. Parmi cela, les ventes de voitures ont généré 17,05 milliards de yuans, soit seulement une augmentation de 1,0 % par rapport à l’année précédente. C’est là que se pose le problème : les livraisons stagnent d’une année sur l’autre, et le chiffre d’affaires lié aux voitures est pratiquement au même niveau.
Les marges deviennent encore plus intéressantes. La marge brute de l’ensemble du groupe est passée à 20,7 % contre 17,3 % l’année précédente. Cela semble positif. Cependant, la marge sur les seuls véhicules a chuté de 14,3 % à 12,1 %. Xpeng explique cela par un changement de génération des modèles et des coûts plus élevés liés à la mise à jour de l’offre. Cela semble crédible, mais pour les actionnaires, cela signifie que les véhicules ne génèrent pas aujourd’hui de rentabilité aussi forte qu’ils le devraient.
Au niveau net, l’entreprise reste en déficit. La perte nette du trimestre s’est élevée à 1,34 milliard de yuans, contre 480 millions de yuans l’année précédente. Selon les critères non-GAAP, elle s’est chiffrée à 1,24 milliard de yuans. Il n’y a donc aucune amélioration au niveau des résultats finaux. Les coûts de marketing, de développement du réseau de vente et de commissions des détaillants augmentent. À cela s’ajoutent les dépenses en recherche et développement.
Les dépenses en R&D ont augmenté de 32,1 % pour atteindre 2,91 milliards de yuans, tandis que les coûts de vente, généraux et administratifs ont progressé de 15,2 % pour arriver à 2,50 milliards de yuans. Ce ne sont pas de petites sommes. Xpeng finance en même temps de nouvelles voitures, ses propres systèmes d’IA, l’autonomie et des humanoïdes. C’est ambitieux, mais ce ne sera pas bon marché.
À la fin du mois de juin, l’entreprise disposait de 40,48 milliards de yuans en espèces, équivalents monétaires, dépôts et investissements à court terme. Cela constitue un filet de sécurité, bien que pas infini.
Volkswagen a contribué davantage aux marges qu’aux ventes de voitures
La partie la plus intéressante du rapport ne concerne pas du tout les voitures. Les revenus provenant des services et des autres activités ont augmenté de 93,9 % d’une année sur l’autre pour atteindre 2,70 milliards de yuans. La marge de ce segment a atteint 75,1 %, contre 53,6 % l’année précédente.
Ce résultat est principalement dû à la collaboration technologique avec Volkswagen. Les Allemands détiennent environ 5 % des actions de Xpeng et utilisent ses technologies pour les véhicules développés pour le marché chinois. Il s’agit notamment du Volkswagen ID.UNYX 08, basé sur la plateforme Edward de Xpeng, ainsi que d’autres modèles qui bénéficient de l’architecture électronique CEA développée conjointement.
En bref, Xpeng gagne aujourd’hui de l’argent non seulement en vendant ses propres véhicules, mais aussi en vendant son savoir-faire à un partenaire plus important. C’est précisément cela qui a augmenté les marges de l’ensemble du groupe. Pour Xpeng, c’est une bonne nouvelle, car cela montre que sa technologie a une valeur réelle. Pour les conducteurs en Europe, c’est aussi un signe que le constructeur chinois n’est plus seulement une marque proposant une alternative bon marché à Tesla ou Volkswagen. Il commence à devenir un fournisseur de technologies pour Volkswagen lui-même.
En arrière-plan, l’entreprise prépare de nouveaux modèles. L’un des plus importants devrait être le Mona L03, conçu comme un véhicule électrique destiné au marché européen de masse. Le prix de lancement annoncé est de 35 600 euros. Cela semble raisonnable pour l’Europe d’aujourd’hui, mais ce n’est qu’avec son arrivée dans les concessionnaires et ses équipements réels que l’on saura s’il s’agit vraiment d’un concurrent pour le Model Y et l’offensive chinoise de BYD, ou plutôt d’un autre véhicule « bien tarifé sur les fiches techniques ».
Dogotix et le robot IRON. Xpeng veut réitérer sa stratégie avec les véhicules, mais cette fois en se concentrant sur les robots humanoïdes.
Parallèlement aux résultats financiers, Xpeng a annoncé une importante levée de fonds pour son activité robotique. L’entreprise Dogotix a collecté plus de 900 millions de dollars, et sa valorisation après cette levée atteint 6,3 milliards de dollars. Il s’agirait de la plus grande levée de fonds privée jamais réalisée dans le secteur chinois de l’IA incarnée.
La structure de la transaction est assez précise. Environ 600 millions de dollars proviennent de capitaux externes, dont IDG Capital et Gaorong Ventures, ainsi que, sur le plan stratégique, Tencent et Alibaba. Une autre somme de 200 millions de dollars est apportée par une filiale de Xpeng, tandis qu’environ 100 millions de dollars sont investis par des entités contrôlées par la direction, dont He Xiaopeng et Brian Gu.
Après la transaction, Xpeng conservera environ 81,97 % des actions de Dogotix ; en cas d’émission complète d’actions supplémentaires, cette proportion pourrait descendre à environ 68,41 %. Le contrôle restera donc maintenu, et les résultats de Dogotix continueront d’être intégrés dans les comptes du groupe.
Le plan est simple. Fournir à la robotique sa propre évaluation et un canal de financement distinct, afin qu’elle ne greuve pas davantage le bilan de la branche automobile de l’entreprise que ce n’est nécessaire. Cependant, les investisseurs disposent d’une garantie solide : si Dogotix ne réalise pas un IPO qualifié dans les 7 ans suivant la clôture de la première série de financement, ils pourront demander le rachat de leurs actions. Le prix de rachat devra être supérieur à l’un des deux montants suivants : le coût de l’investissement majoré de 8 % par an, ou 120 % du coût de l’investissement plus d’éventuelles dividendes en retard. Ce n’est plus un simple jeu de démonstration technologique ; ici, quelqu’un devra rendre des comptes sur les résultats.
IRON doit entrer en production dès 2026
Le nom même du robot IRON sonne ambitieux. Xpeng affirme 76 degrés de liberté pour tout le corps et 21 degrés de liberté dans chaque main. Les calculs sont assurés par trois systèmes Turing AI propriétaires, qui devraient ensemble fournir 2250 TOPS de puissance de calcul. Le robot doit fonctionner sur un modèle local Physical AI et exécuter des tâches complexes sans contrôle à distance.
Ce dernier point est particulièrement important, car dans le secteur des robots humanoïdes, beaucoup d’entre eux impressionnent surtout parce que quelqu’un contrôle tout en dehors du champ de vision. Xpeng insiste fortement sur l’autonomie de fonctionnement « sur le dispositif ». À juste titre. Et il sera tout aussi nécessaire de le vérifier une fois que l’IRON quittera la scène et les salons d’exposition.
Dogotix est actuellement dans une phase clé de pré-production. IRON a déjà commencé sa production en petite série à l’usine du Canton, et la ligne de production en masse doit être mise en service prochainement. L’objectif reste inchangé : une production à grande échelle d’ici la fin de 2026.
Les premières installations devraient être mises en place dans les magasins et les campus de Xpeng, et à partir de 2027, le robot sera mis en vente en Chine ainsi que sur les marchés internationaux. Il servira à soutenir les ventes, présenter les produits et assurer des tâches de service. L’entreprise mentionne également une capacité de production dépassant 1000 unités par mois, et dans des déclarations plus optimistes, même plusieurs milliers d’unités par mois, en fonction de la demande.
Ce marché est encore très précoce. Même si Xpeng est aujourd’hui plus proche d’une commercialisation réelle que certains de ses concurrents, y compris Tesla avec l’Optimus, cela ne signifie pas pour autant que le secteur des humanoïdes va immédiatement générer de gros profits. Dogotix a enregistré une perte nette non auditée de 369 millions de yuans en 2025, contre 87 millions de yuans l’année précédente. L’intensité en capital est brutale.
Que va-t-il advenir de Xpeng ?
Pour le troisième trimestre 2026, l’entreprise prévoit des livraisons comprises entre 115 000 et 121 000 véhicules, ainsi que des revenus de 21,70 à 23,40 milliards de yuans. Après juillet, durant lequel 38 027 voitures ont été livrées, cela implique la nécessité de maintenir un rythme d’environ 38 487 à 41 487 véhicules par mois en août et septembre.
Cela peut être réalisé, mais sans trop de marge de manœuvre. Xpeng doit maintenant accomplir trois choses en même temps : une croissance stable des ventes de voitures, une monétisation pertinente de sa collaboration avec Volkswagen, ainsi que la première étape concrète de commercialisation d’IRON. L’une de ces initiatives fonctionne déjà, une autre prend de l’élan, tandis que la troisième reste encore un projet coûteux.
Pour l’instant, la partie la plus concrète de cette histoire est assez surprenante. Xpeng a amélioré ses marges non pas parce qu’il réalise de bons profits sur ses voitures, mais parce qu’il vend des technologies et convainc les investisseurs de s’intéresser à ses robots. Question pour vous : achèteriez-vous aujourd’hui les actions d’une entreprise qui promet davantage de revenus futurs grâce à des robots humanoïdes qu’elle ne montre de profits avec ses voitures ?