
Le V2G devait rapporter 720 euros par an à l’utilisateur. Pour l’instant, ce sont les systèmes fermés et les défauts des compteurs qui l’emportent.
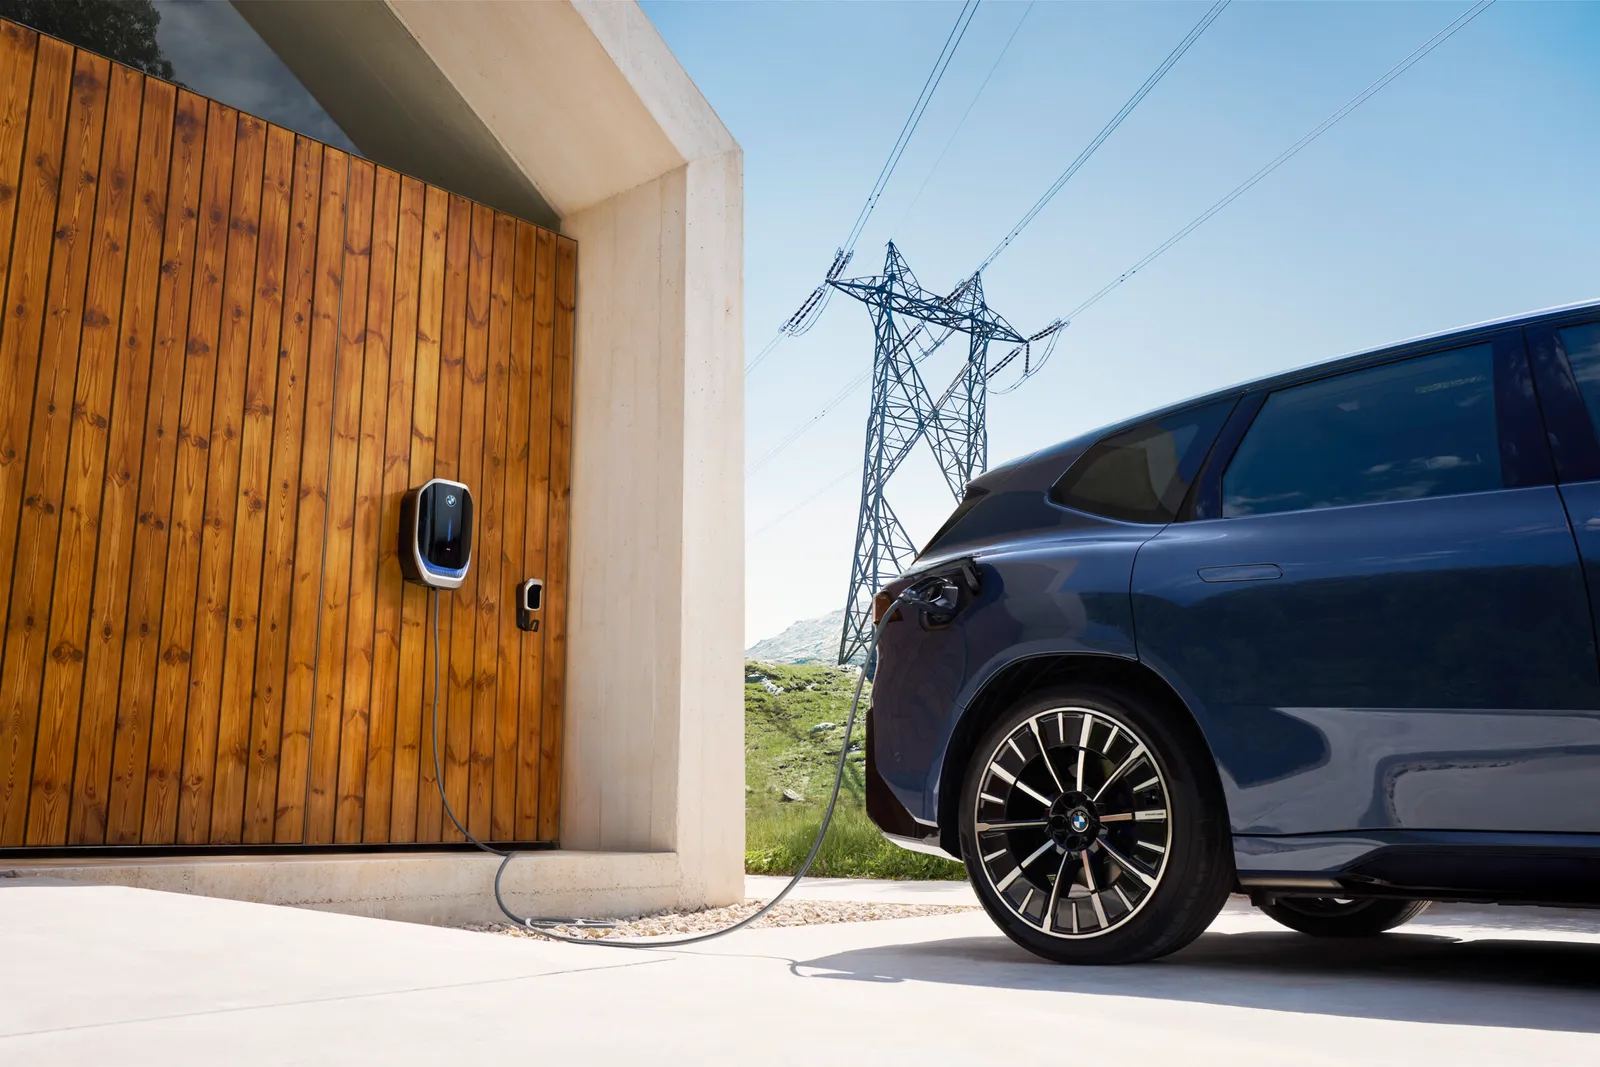
Le chargement bidirectionnel revient dans les annonces des constructeurs et des entreprises d’énergie, mais il existe encore un écart important entre les promesses et leur mise en œuvre. En Allemagne, BMW et E.ON parlaient de 720 euros par an pour le propriétaire d’un iX3, à condition que la voiture fonctionne comme un stockage d’énergie, mais de telles offres restent très rares dans la pratique.
Table des matières
Afficher
Cacher
Pour le conducteur de véhicule électrique, il ne s’agit plus d’une question de « possible ou non », mais plutôt de « quand cela fonctionnera sans complications liées au wallbox, aux tarifs ou à l’opérateur ».
720 euros, c’est tentant, mais le V2G n’est pas encore un produit de masse
Le principe est simple en théorie : la voiture se charge lorsque le prix de l’électricité est bas, et restitue de l’énergie à la maison ou au réseau lorsque les prix augmentent. BMW et E.ON ont calculé que le propriétaire d’un iX3 pourrait recevoir 0,24 euro par heure de connexion à un wallbox bidirectionnel, ce qui représenterait jusqu’à 720 euros par an.
Le problème, c’est que de telles implementations sont presque invisibles. Il ne s’agit pas du manque de technologies dans la voiture elle-même, car la batterie de traction fait exactement ce pour quoi elle a été conçue : absorber et restituer de l’énergie. Les difficultés commencent à un niveau supérieur, c’est-à-dire dans la communication entre la voiture et le chargeur, le compteur, le fournisseur d’énergie ainsi que l’opérateur du réseau.
Markus Hackmann de P3 Group cite plusieurs obstacles en même temps. Premièrement, une standardisation fragmentée. Deuxièmement, un nombre insuffisant de compteurs intelligents. Troisièmement, les risques liés aux garanties pour les fabricants. Quatrièmement, peu de modèles commerciaux scalables en dehors de projets isolés et fermés. En bref : la technologie existe, mais il n’y a toujours pas de produit de masse.
L’Allemagne en est un bon exemple. Selon la Bundesnetzagentur, la part des systèmes de mesure intelligents y ne devrait atteindre que 5,5 %. C’est un niveau très bas pour un marché qui aime parler de transition énergétique.
Volkswagen veut le V2G, mais même au sein du groupe il n’y a pas de stratégie unifiée
Dans le groupe Volkswagen, ce sujet est promu depuis longtemps, et pas seulement au niveau des présentations. On dit que les véhicules du groupe, y compris les futurs petits modèles électriques allant de la Polo à la Skoda Epiq, sont conçus pour le V2G. Cependant, parallèlement aux ambitions, on observe aussi du chaos.
Elli recrute des personnes intéressées par son offre promettant un revenu de 720 euros par an. En même temps, Skoda présente son produit Moon. Deux entreprises du même groupe jouent sur le même terrain. Ce n’est pas l’image d’un écosystème mature et unifié.
Dans l’ombre, beaucoup de choses se passent. Ambibox a développé un wallbox DC produit par Nebula, filiale de CATL, qui est déjà utilisé dans les projets Skoda et Moon. EcoG travaille sur le logiciel adapté à ce segment. The Mobility House promeut depuis des années la technologie V2G, tandis que Herbert Diess critique ouvertement les structures rigides des opérateurs de réseaux de distribution. En somme, l’expertise existe bien. Seulement, les connaissances et le matériel ne suffisent pas encore à faire fonctionner le marché.
Il y a aussi ce vieux problème peu attrayant : les frais de réseau et les réglementations. Si l’énergie consommée lors du chargement ou restituée au réseau est soumise à des coûts doubles, l’économie en pâtit rapidement.
Le plus grand problème, ce sont les écosystèmes fermés
Aujourd’hui, le V2G nécessite souvent un ensemble précis : la bonne voiture, le bon wallbox, la bonne tarification et le bon partenaire énergétique. Pour le client, cela signifie un lock-in. Au lieu de liberté de choix, il se voit imposer un package dont il est difficile de sortir.
C’est précisément là que l’interopérabilité multilatérale doit intervenir. La tâche 53 de l’IEA travaille à ce que le système de charge bidirectionnelle fonctionne entre plusieurs acteurs du marché, et non seulement au sein d’un seul environnement interne à une entreprise. Aujourd’hui, dans la norme européenne ISO 15118-20 en mode dynamique, 57 des 186 paramètres restent optionnels. C’est beaucoup. Trop, si l’on veut développer une échelle à grande échelle.
À titre de comparaison, la Chine dispose du GB/T, tandis que le Japon montre depuis des années avec CHAdeMO que la normalisation peut être simplement plus pratique. L’Europe en est encore à l’étape de finaliser les règles.
C’est là que fait son apparition AFIR, c’est-à-dire le règlement de l’Union européenne concernant les infrastructures de carburants alternatifs, qui peut contribuer partiellement à établir un cadre juridique. Mais les règlements de l’UE seuls ne remplaceront pas les compteurs, l’intégration ni une offre pertinente pour les clients.
Qui gagnera en premier et quelles en seront les conséquences pour la Pologne
Il est le plus facile de développer des activités commerciales là où il y a de grands volumes d’énergie et un planning de travail prévisible. C’est pourquoi les premiers bénéficiaires réels du V2G pourraient être les flottes d’entreprises, le transport et la logistique, et non un conducteur privé qui se gare tantôt devant son immeuble, tantôt devant son bureau.
À la maison, la concurrence ne dort pas non plus. Les batteries de stockage fixes deviennent rapidement moins chères. Par exemple, Ankersolix propose un ensemble plug-and-play d’une capacité de 5 kWh pour 1599 euros ou de 10 kWh pour 2698 euros. À un taux d’environ 4,3 zł par euro, cela correspond à environ 6,9 milliers de zł et 11,6 milliers de zł. Ce sont des montants qui, il y a encore une décennie, sembleraient être une erreur dans le prix affiché.
En Pologne, ce sujet existe davantage au stade de pilotes et d’annonces qu’à celui d’un marché mature pour Kowalski. Des opérateurs tels que GreenWay, Orlen Charge, Tauron ou Ekoen se concentrent aujourd’hui principalement sur la charge classique, et non sur le V2G à grande échelle pour les particuliers. Si ce marché se développe davantage chez nous, ce sera plutôt à partir des maisons équipées de panneaux solaires, des flottes d’entreprises et de solutions sur mesure pour un partenaire donné. Pour l’instant, cela peut suffire, mais je ne parlerais pas encore d’un marché ouvert.
Le V2G n’a pas disparu, il passe simplement du statut de projet prometteur à une tâche fastidieuse liée aux normes, aux compteurs et aux facturations. Selon vous, en Pologne, les voitures utilisées comme batteries d’accumulation énergétique seront-elles adoptées plus rapidement, ou bien les systèmes classiques d’accumulation domestique resteront-ils préférés aux côtés des panneaux solaires ?