
URE commence les consultations concernant les stations OSD. Plus de 40 chargeurs pourraient voir le jour sur le marché.
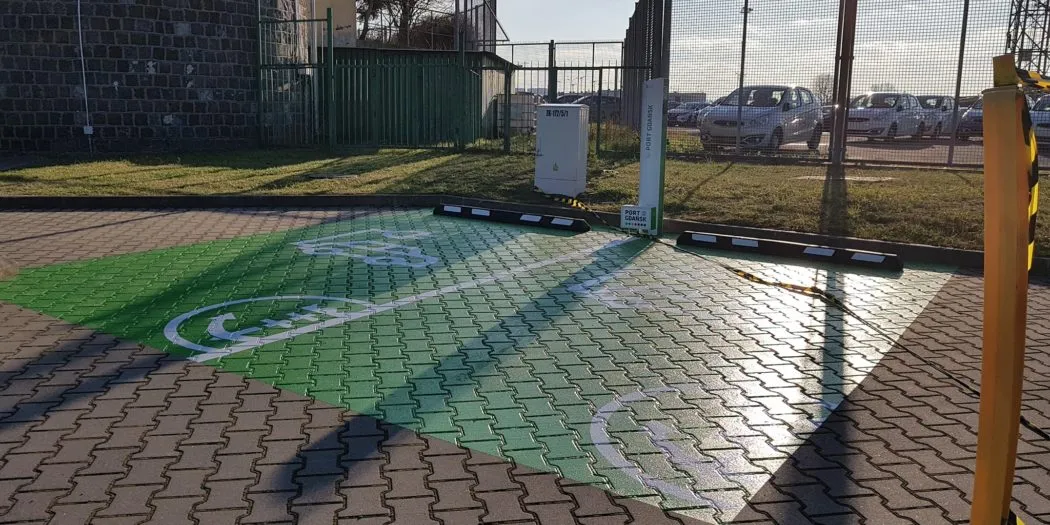
Le président de l’URE a lancé des consultations sur le marché concernant les stations de charge accessibles au public qui appartiennent aujourd’hui aux opérateurs de systèmes de distribution. Les demandes peuvent être déposées jusqu’au 26 novembre 2026, et la liste comprend plus de 40 stations dont la puissance varie de 22 à 72 kW.
Il ne s’agit ni d’un nouveau programme de soutien ni d’une vaste expansion du réseau. Il s’agit plutôt d’une régulation du marché conformément aux règlements qui stipulent clairement que les distributeurs d’énergie ne devraient pas, en principe, exercer une activité de charge de voitures concurrentielle s’il existe des opérateurs commerciaux disposés à le faire.
Quelles stations pourraient être mises en vente
La base de ces informations est la communication n° 41/2026 du président de l’URE en date du 26 août 2026. L’annexe contient une liste des infrastructures appartenant à six entités, allant de grands OSD à des entreprises industrielles.
Le plus grand package appartient à Enea Operator, avec 33 stations. Parmi celles-ci, 8 sont situées à Szczecin, 8 à Bydgoszcz, et 17 sont en construction à Poznań. C’est précisément Poznań qui semble le plus prometteur ici, mais pas nécessairement le meilleur, car certaines localisations n’ont pas encore de titre juridique définitif pour les biens immobiliers.
En plus d’Enea, la liste comprend également des packages individuels ou de petite taille. Le groupe Azoty dispose d’une station à Tarnów, ESV3 en a une à Siechnice, KGHM Polska Miedź en a quatre à Głogów, Legnica et Lubin, Port Gdańsk compte cinq points de charge, tandis que MA Polska en a une à Kielce.
La puissance des équipements est plutôt modeste pour l’année 2026. On parle d’une plage de 22 à 72 kW, où certaines localisations ne disposent que d’un système AC classique de 22 kW ou d’un système DC plus faible de 44 à 50 kW. Il existe aussi des stations de 72 kW avec CCS Combo 2 et CHAdeMO, principalement fournies par Ekoenergetyka. Pour les longs trajets rapides, cela ne relève pas encore de la catégorie HPC. Cela convient toutefois pour les déplacements en ville ou pour des flottes.
Qu’en dit l’URE et quelle est la législation ?
URE ne procède pas à cette évaluation de manière discrétionnaire. Un tel examen du marché découle de l’article 3b, paragraphe 1, de la loi sur l’électromobilité et les carburants alternatifs et doit être effectué au moins une fois tous les 5 ans.
Le principe est simple : la distribution d’énergie constitue un monopole naturel, tandis que la recharge publique doit fonctionner selon des principes de marché. C’est pourquoi s’applique le principe d’ unbundling, c’est-à-dire la séparation des activités de réseau de celles liées à la concurrence. Si des acteurs privés se manifestent, les stations OSD doivent être mises en vente.
Il existe également une restriction importante prévue à l’article 3c de la loi : un autre OSD ne peut pas acquérir une telle infrastructure. Par conséquent, le cercle des acheteurs potentiels se limite aux entreprises commerciales extérieures au secteur de la distribution.
Que se passe-t-il ensuite et où réside le piège ?
La procédure est formelle, mais assez simple. L’entreprise intéressée par l’acquisition doit indiquer les stations spécifiques et fournir les coordonnées de la personne autorisée à la représenter. Les documents peuvent être envoyés électroniquement à l’adresse e-Doręczeń AE:PL-25259-52521-UECUJ-18 ou par voie postale au URE situé au 25a, rue Towarowa à Varsovie. S’il y a un mandataire, une taxe fiscale de 17 zł est due.
Le moment le plus important survient après les consultations. Si au moins une entité manifeste son intérêt pour une station donnée, le président du URE prendra une décision obligeant le propriétaire à organiser un appel d’offres pour la vente. Un délai de 12 mois sera accordé à partir de la publication de cette décision.
Le problème, c’est que toutes les stations de la liste ne sont pas nécessairement aussi attractives. Certaines installations sont encore en construction, d’autres présentent un statut juridique du terrain non clarifié, et de nombreux équipements ont des caractéristiques nettement inférieures à celles des nouvelles bornes de charge de 150-400 kW installées aujourd’hui le long des routes. En bref, il s’agit davantage d’une mise en ordre que d’une lutte pour des joyaux de l’infrastructure.
Pour le conducteur de véhicule électrique, l’effet peut être double. Si des opérateurs compétents prennent en charge ces stations, il y a de fortes chances d’améliorer leur accessibilité, l’application associée, le service client et les tarifs. En revanche, si personne ne se manifeste, cela confirmera que certaines de ces infrastructures ont simplement vieilli plus rapidement que la réglementation.
Le marché évaluera ici non seulement les prix, mais aussi la qualité et l’utilité des anciennes investissements. Selon vous, qui pourrait réellement reprendre de telles stations en Pologne : GreenWay, Orlen Charge, Ekoen, ou peut-être une entreprise plus petite ?
Newsletter LovEV
Voulez-vous plus de contenus comme celui-ci ?
Inscrivez-vous — nous vous enverrons un résumé de la semaine dès que la newsletter sera lancée.