
Les batteries européennes pour véhicules électriques pourraient ne pas suffire à partir de 2028. Les cellules chinoises sont 33 % moins chères.
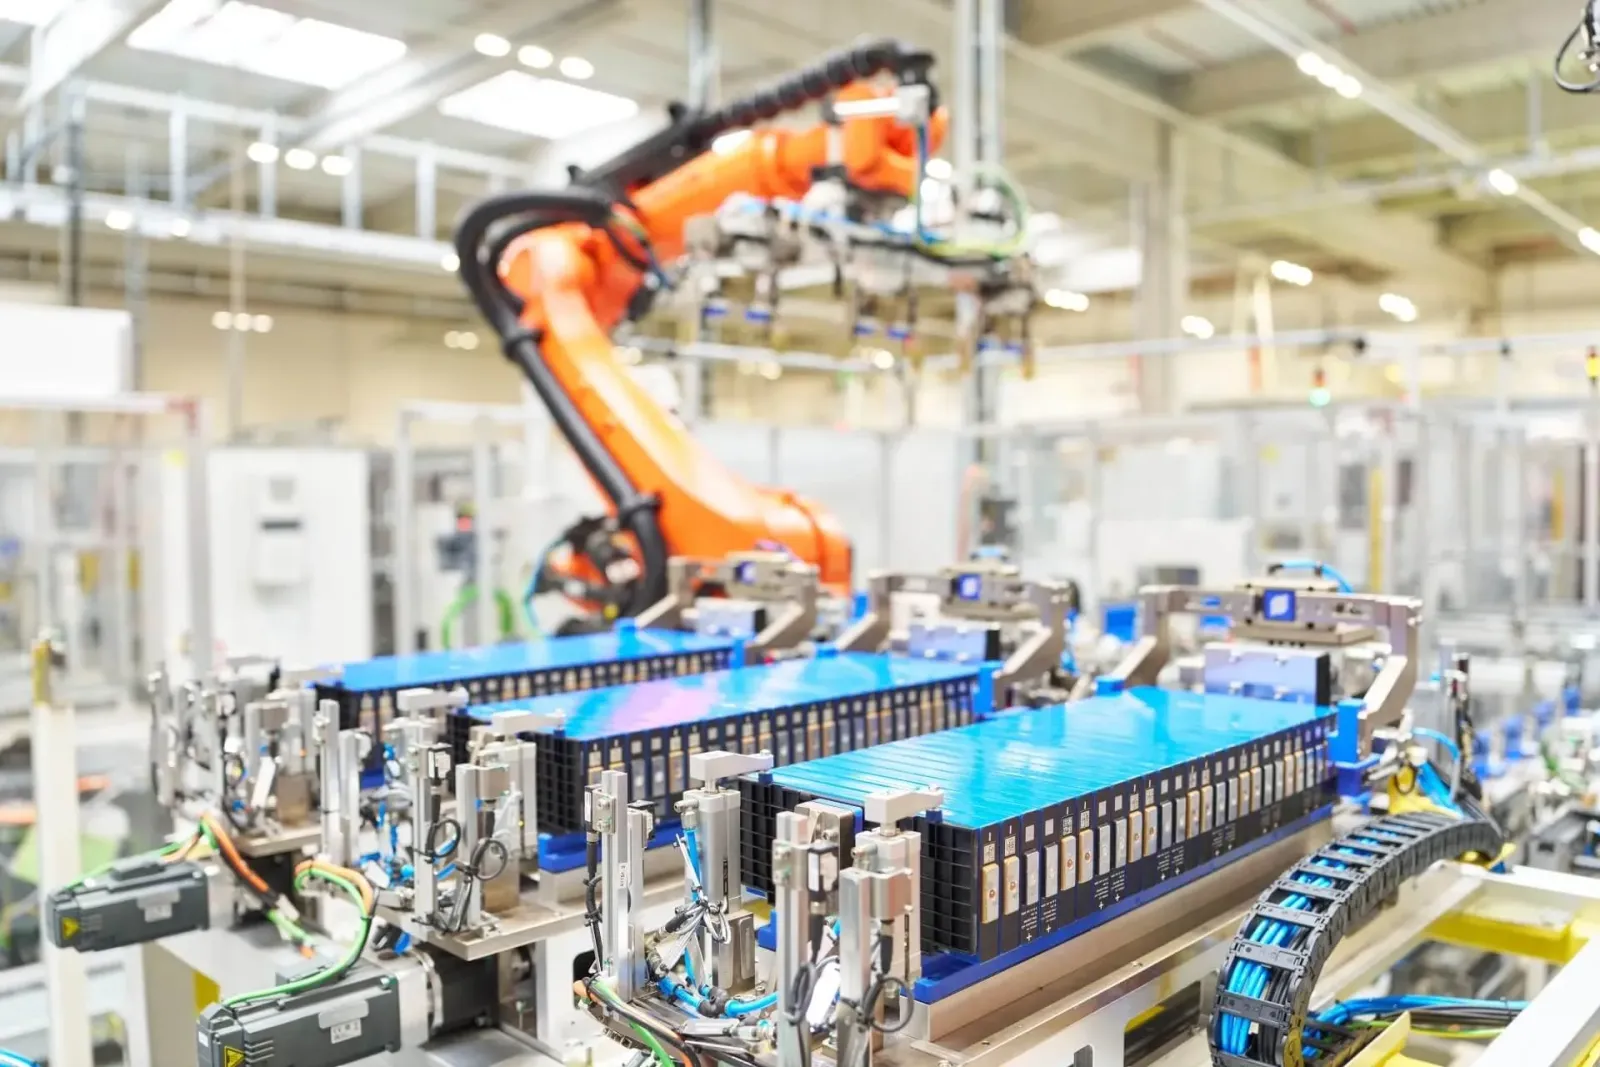
L’Union européenne envisage des exigences relatives à l’origine locale des batteries pour les véhicules électriques bénéficiant d’un soutien public. Une analyse réalisée par Mobility Global pour l’ACEA indique que la chaîne d’approvisionnement européenne pourrait ne pas être à la hauteur dès le début de la première phase du Industrial Accelerator Act, prévue pour les années 2027-2028.
Le plus grand problème ne réside pas uniquement dans le nombre de gigafabriques. L’Europe développe principalement des capacités pour la chimie NMC, alors que le marché penche de plus en plus vers les batteries LFP moins chères, domaine où la Chine détient un avantage.
Trois composants européens en 2028, cinq après 2030
La première phase du Industrial Accelerator Act prévoit que la batterie d’un véhicule électrique doit comporter au moins trois composants principaux fabriqués dans l’UE, y compris les cellules. Vers 2030-2031, ce seuil passerait à cinq éléments, incluant obligatoirement les cellules, le système de gestion de batterie BMS ainsi que les matériaux actifs de la cathode, c’est-à-dire le CAM.
Mobility Global a examiné trois scénarios : réglementer l’ensemble du marché des véhicules électriques, les véhicules de flotte et ceux utilisés par le secteur public, ainsi que uniquement les véhicules d’entreprise accompagnés des commandes du secteur public. Selon l’ACEA, « dans tous les scénarios sauf un, l’offre ne pourra pas suivre la demande », malgré une augmentation de la production européenne de cellules à 306 GWh d’ici 2032.
Si la réglementation entre en vigueur en 2028, même 3 millions de véhicules pourraient ne pas remplir les conditions nécessaires pour bénéficier des incitations prévues, uniquement en raison du manque de composants batterie adaptés. Pour le client, il ne s’agirait pas d’une curiosité technique, mais plutôt d’un nombre réduit de modèles éligibles au soutien.
Dans le domaine des véhicules utilitaires, l’écart devient encore plus important. Le déficit entre la demande et l’offre locale de batteries pour les camions moyens et lourds ainsi que les poids lourds devrait atteindre 23 GWh d’ici 2032. La demande sera alors environ quatre fois supérieure aux capacités de production européennes.
LFP, les matières premières et le prix restent entre les mains de la Chine
Les auteurs du rapport sont clairs : « La localisation est limitée par la technologie, le prix et la disponibilité, et non seulement par la capacité de production ». Une usine de cellules sans matériaux cathodiques et anodiques locaux restera dépendante des importations.
La plupart des projets européens ont été conçus pour utiliser du NMC, c’est-à-dire une chimie à base de nickel, de manganèse et de cobalt. Or, la part du LFP devrait atteindre environ 35 % du marché. Aujourd’hui, seules deux usines en Europe peuvent produire des cellules LFP, et d’ici 2032, trois sur cinq de ces usines devraient être contrôlées par des propriétaires chinois.
Puis il y a le prix. Les cellules produites en Europe coûtent actuellement de 24 à 33 % plus cher que leurs équivalents importés de Chine. La différence s’élève à 14,7 à 19,7 dollars par kWh. Dans une batterie de 60 kWh, cela représente environ 882 à 1182 dollars avant l’ajout des marges du fabricant, des frais de transport et des taxes.
Même les groupes chinois qui produisent en Europe disposent d’un avantage coûtsque sur leurs concurrents locaux, estimé à 12-17 %. Ils bénéficient de l’accès aux matériaux actifs des cathodes ainsi que d’une expérience dans la gestion de usines à grande échelle.
La partie la plus difficile de l’équation concerne les CAM et AAM, c’est-à-dire les matériaux actifs des cathodes et des anodes. Vers 2030, la demande en cathodes devrait être presque deux fois supérieure aux capacités européennes, même dans un scénario prudent. Le déficit en ces matériaux pourrait persister jusqu’aux années 2038-2040.
L’Europe pourrait donc avoir besoin de batteries locales plus tôt que la mise en place d’une chaîne de production locale allant du matériau brut à la cellule. La UE devrait-elle d’abord inciter à la production, y compris celle des Chinois sur son territoire, plutôt que d’augmenter immédiatement les critères d’origine ?
Newsletter LovEV
Voulez-vous en voir davantage de ce genre ?
Inscrivez-vous — nous vous enverrons un résumé de la semaine dès que la newsletter sera lancée.