
La crise du secteur des véhicules électriques se poursuit — Rapport sur les ventes de véhicules électriques en Chine pour le mois de juillet (part des VE à 44 %)
Soutenez le travail de CleanTechnica par le biais d’une abonnement Substack, sur Patreon ou via Stripe. Aidez-nous à produire tout le contenu de haute qualité et original que nous publions semaine après semaine, malgré les défis posés par l’IA de scraping de contenu, les réseaux sociaux antisociaux, l’inflation et d’autres obstacles.
Ventes de modèles à essence en chute de 44 % en juillet !
Les prix élevés de l’essence et une vague incessante de nouveaux véhicules électriques ont permis à juillet d’atteindre une part de marché record pour les véhicules électriques, avec les modèles hybrides atteignant un niveau record de 65 % !
Cependant, alors que des parts de marché records avaient été atteintes par le passé grâce à de fortes ventes de véhicules électriques, cette fois-ci, cet exploit est dû à une chute significative des ventes de véhicules à moteur à combustion interne. Le marché dans son ensemble a chuté de 21 % sur une année, pour un total d’environ 1,5 million de ventes. Les modèles alimentés par moteur à combustion interne se trouvaient au cœur de cette perturbation, les véhicules à essence étant responsables de la majeure partie de cette baisse des ventes (-44 % sur une année). Fait assez surprenant, les véhicules hybrides électriques n’ont chuté que de 4 %, un taux inférieur à celui des hybrides rechargeables (PHEV), dont les ventes ont baissé de 21 % en juillet, ainsi qu’à celles des modèles à autonomie étendue (EREV), en baisse de 17 %.
Malgré le climat sombre décrit ci-dessus, il restait des raisons d’espérer. Et quelles pourraient-elles être ? Les véhicules électriques purs. Malgré moins d’incitations, les ventes de véhicules 100 % électriques ont augmenté de 6 % sur une année, atteignant 647 000 unités vendues. Cela signifie que ces véhicules ont atteint une part record de 44 % sur le marché chinois !
L’inclusion des véhicules hybrides rechargeables (part de marché de 21 %) dans les statistiques a fait en sorte qu’en juillet, un record de 65 % de toutes les voitures vendues en Chine étaient des véhicules rechargeables ! Si l’on compare ce résultat à celui de l’année précédente, on constate une amélioration de 11 % en termes de part de marché. En juillet 2025, la part des véhicules rechargeables était de 54 %… Si cette tendance se poursuit, le marché chinois sera entièrement électrifié avant 2030, et 100 % composé de véhicules électriques purs avant 2035 !
Ce résultat remarquable a fait monter la part de marché en 2026 à 56 %, soit déjà 2 % de plus que le résultat pour l’ensemble de l’année 2025. Les seuls véhicules électriques purs représentaient 37 % (contre 33 % en 2025).
Au rythme actuel, je prévois que le chiffre final pour la part des véhicules électriques en Chine en 2026 sera d’environ 60 %, avec les seuls véhicules électriques purs dépassant les 40 %. Et lorsque le plus grand marché automobile mondial sera entièrement électrifié… l’industrie des moteurs à combustion interne sera en sérieux problème.
(Cela signifie que investir de l’argent dans la R&D pour les technologies ICE aujourd’hui, c’est jeter de l’argent par la fenêtre, car il n’y aura pas assez de temps pour rembourser les coûts d’investissement.)
Une autre statistique intéressante est que la répartition entre les véhicules électriques purs et les hybrides rechargeables évolue en faveur des véhicules électriques purs. Au début de l’année, les hybrides rechargeables profitaient de la baisse des ventes de véhicules électriques dus aux incitations, mais les véhicules électriques purs reviennent avec force. En juillet, la répartition était de 68 % pour les véhicules électriques purs contre 32 % pour les hybrides rechargeables, en faveur des premiers, avec une moyenne prévue pour 2026 à 66 %/34 %.
Historiquement, c’est la plus forte part de véhicules électriques purs depuis 2023, et cela représente un pas vers le retour à une répartition de 80 % contre 20 % observée durant les premières années du marché chinois des véhicules électriques. Avec la fin des incitations pour les hybrides rechargeables à la fin de cette année, 2027 pourrait être la première année depuis 2022 à voir une telle répartition des ventes.
Un autre changement majeur qui se produit dans l’industrie automobile chinoise est l’importance croissante des exportations pour les constructeurs locaux. Rien que en juillet, plus d’un demi-million de véhicules ont été exportés, ce qui représente une hausse de 148 % par rapport à l’année précédente. La part des véhicules électriques dans ces exportations suit de près celle du marché intérieur : 59 % en juillet contre 45 % en juillet 2025.
En raison de ces exportations mensuelles importantes de véhicules électriques par les constructeurs chinois, les anciens constructeurs ne rencontrent pas seulement des difficultés sur le marché chinois, qui est le plus grand au monde, mais sont également pressés ailleurs. Il n’est donc qu’un rêve de penser qu’ils puissent résister à cette vague chinoise en maintenant leurs modèles thermiques sur des marchés hors de Chine.
Un effet secondaire de cette poussée vers les exportations est que, comme les exportations chinoises sont également fortement électrifiées, représentant environ la moitié des volumes, les marchés d’exportation se voient également électrifiés à mesure que les constructeurs chinois gagnent progressivement des parts de marché.
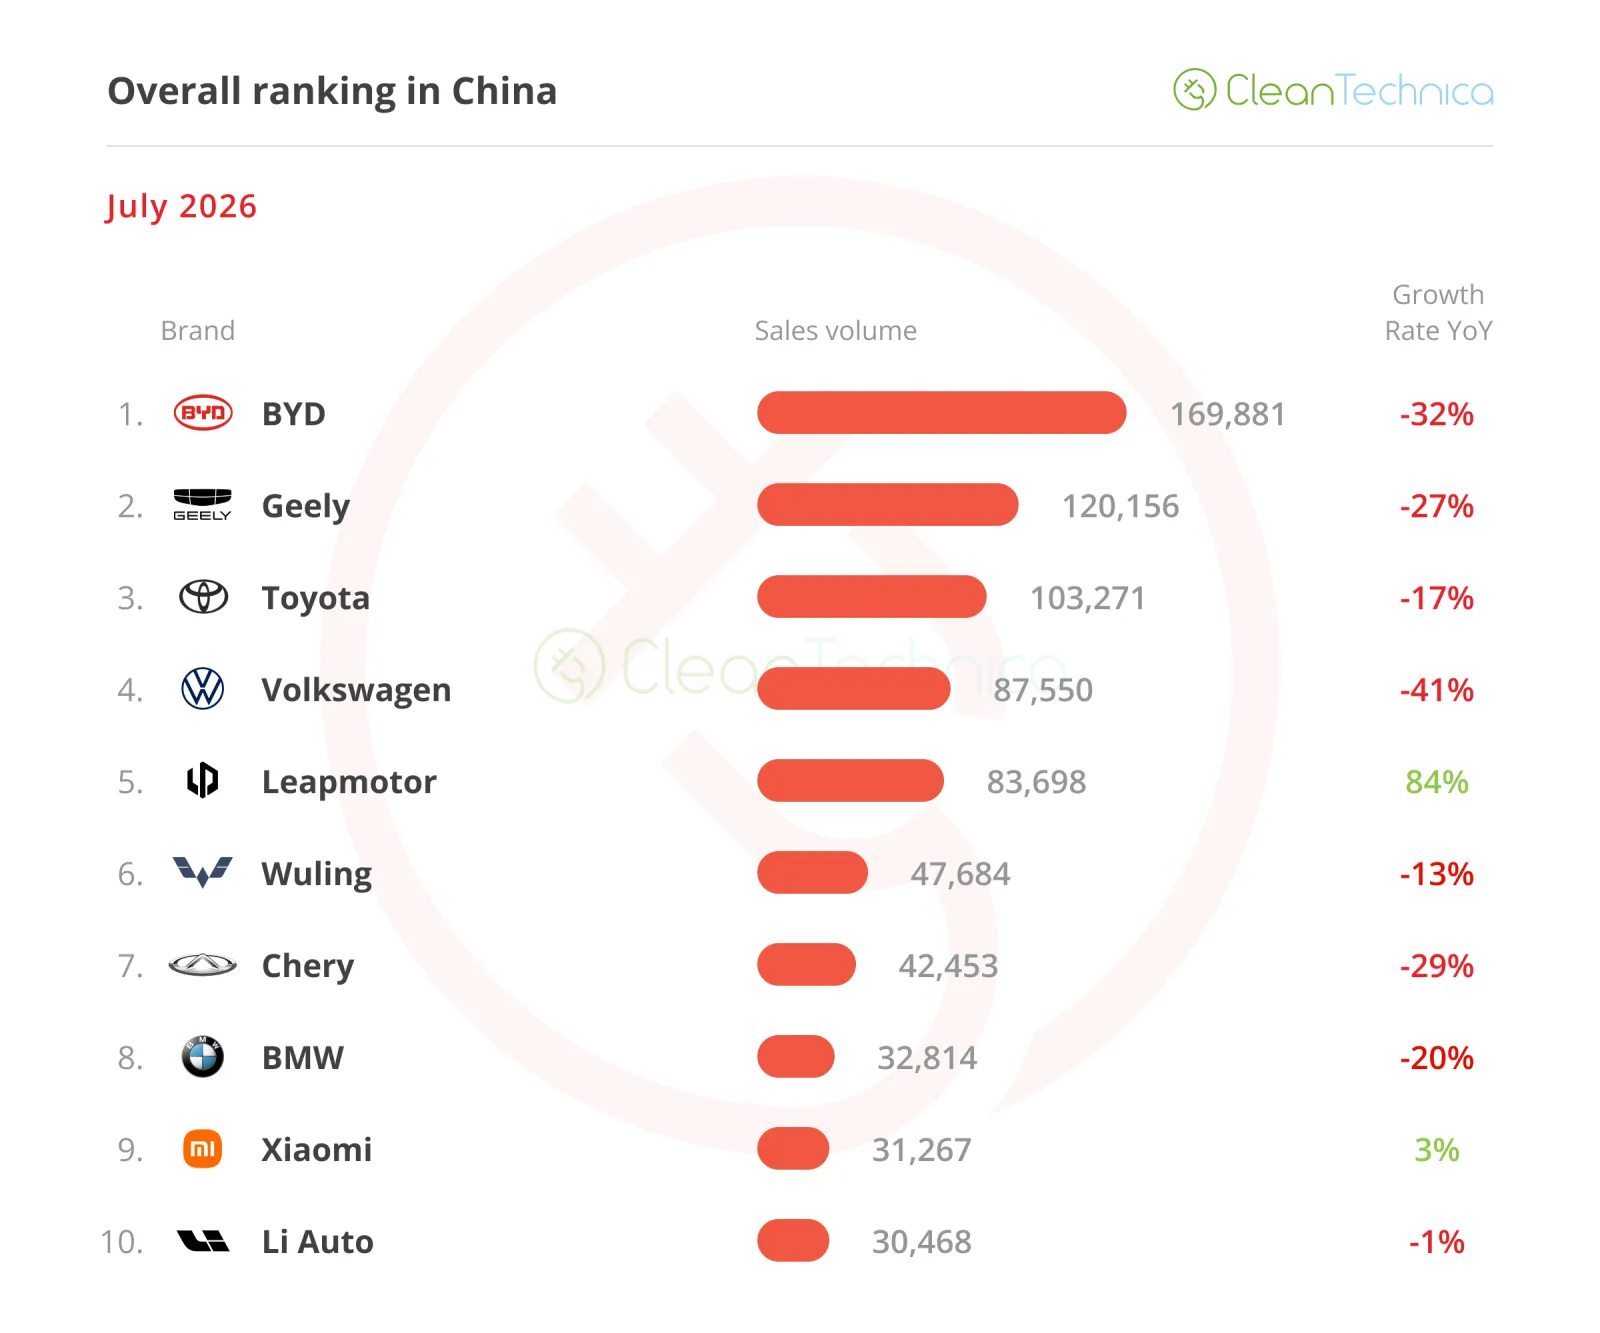
Le déclin du marché des véhicules à essence est également visible dans le classement général. Au cours des premiers mois de l’année, les modèles à essence occupaient les premières places, mais suite aux événements de mai et juin, nous constatons en juillet un autre top 10 entièrement composé de véhicules électriques sur le marché global, sept d’entre eux étant des modèles 100 % électriques !
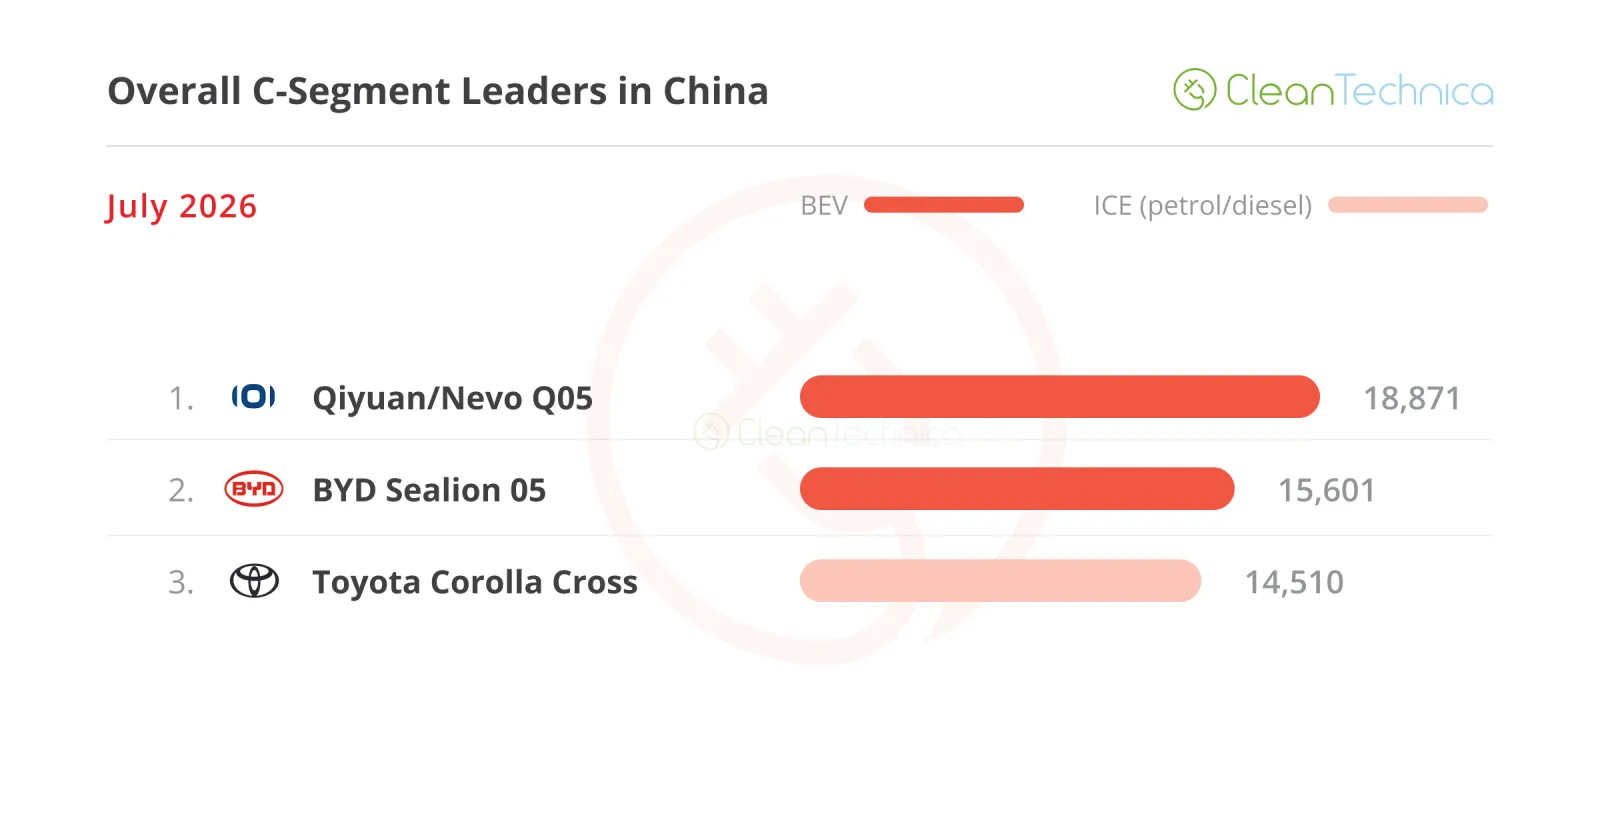
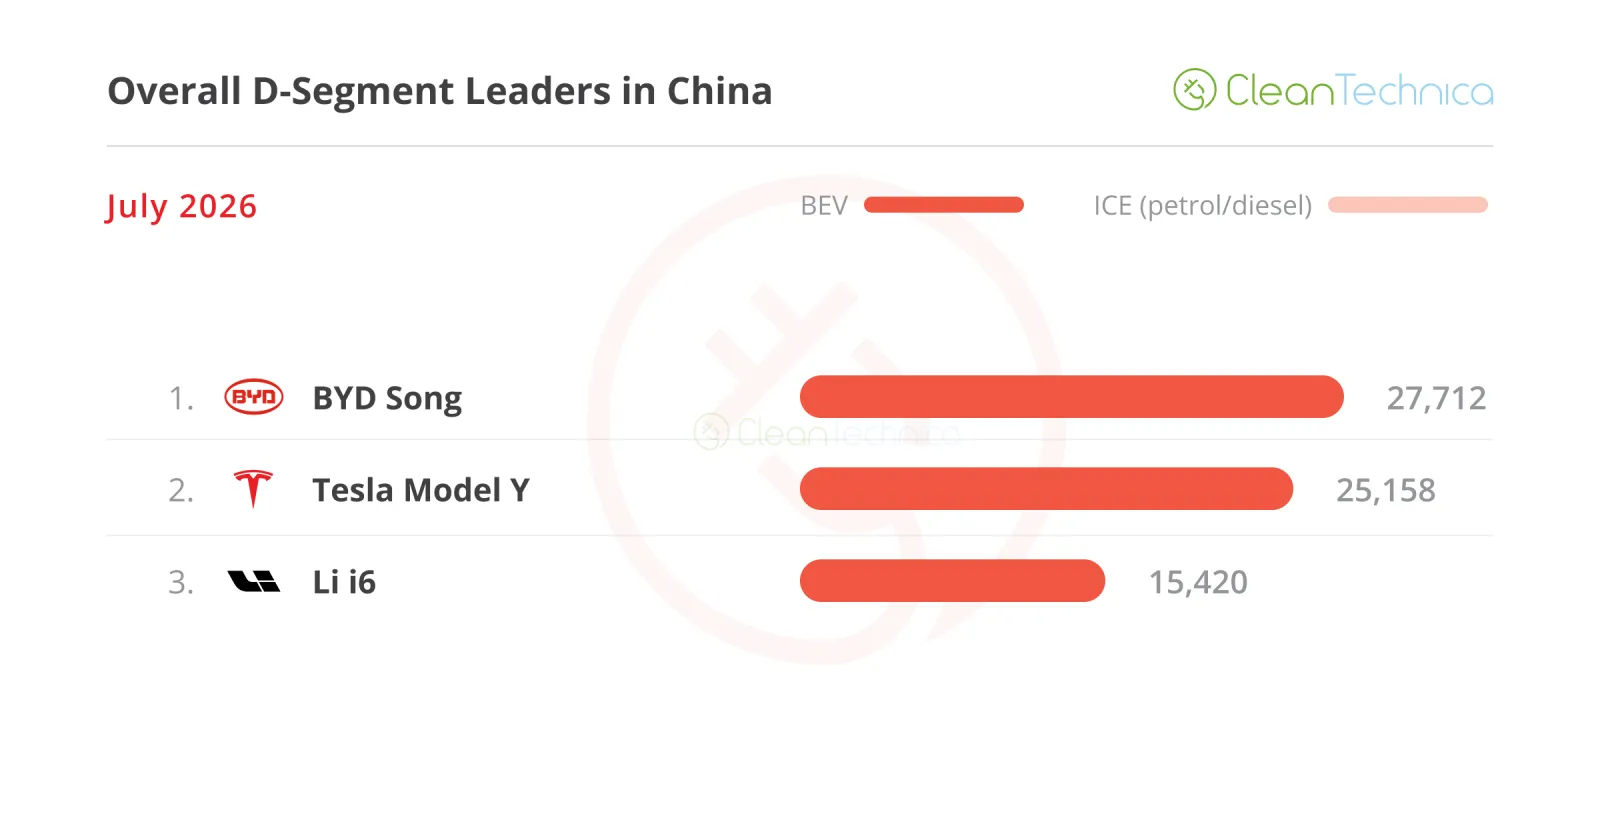
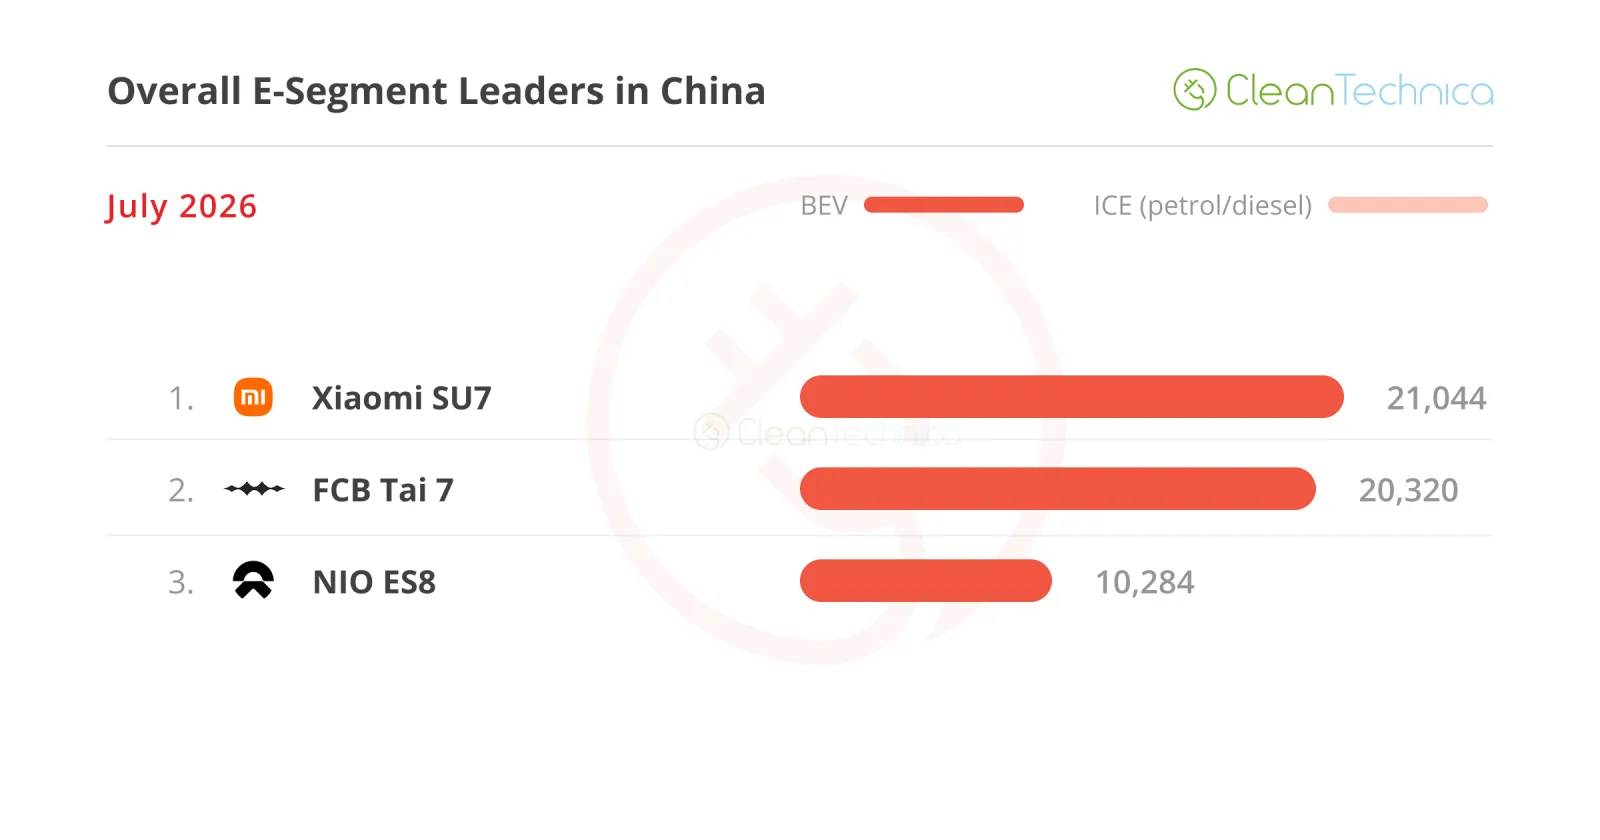
En examinant les best-sellers dans plusieurs catégories de taille, la disruption des véhicules électriques est également très visible. À l’exception du segment C, toutes les autres catégories de taille présentaient des podiums entièrement occupés par des véhicules hybrides, et parmi ceux-ci, seuls quatre modèles n’étaient pas entièrement électriques.
Un bref coup d’œil aux cinq catégories de taille révèle que le point fort est la surprise représentée par la domination du crossover Qiyuan/Nevo Q05 dans la catégorie compacte ; une autre surprise est l’unique représentant des véhicules à moteur thermique, Toyota, avec le Corolla Cross, qui terminait juillet en troisième position.
La fidélité à la marque compte toujours, n’est-ce pas, Toyota ?
La question est : jusqu’à quand ? Je pense qu’il ne faudra que du temps avant que des modèles comme le MG 4 ou les véhicules électriques Mona d’XPENG (le Mo3 et le futur L03) ne parviennent à éliminer les derniers représentants des moteurs thermiques du podium des compactes.
Dans la catégorie des véhicules de grande taille, le NIO ES8 a réussi à tenir le Xiaomi YU7 hors du podium, mais avec l’arrivée imminente du Leapmotor D19, qui devrait le suivre d’environ 200 unités, nous pourrions assister à une surprise en août…
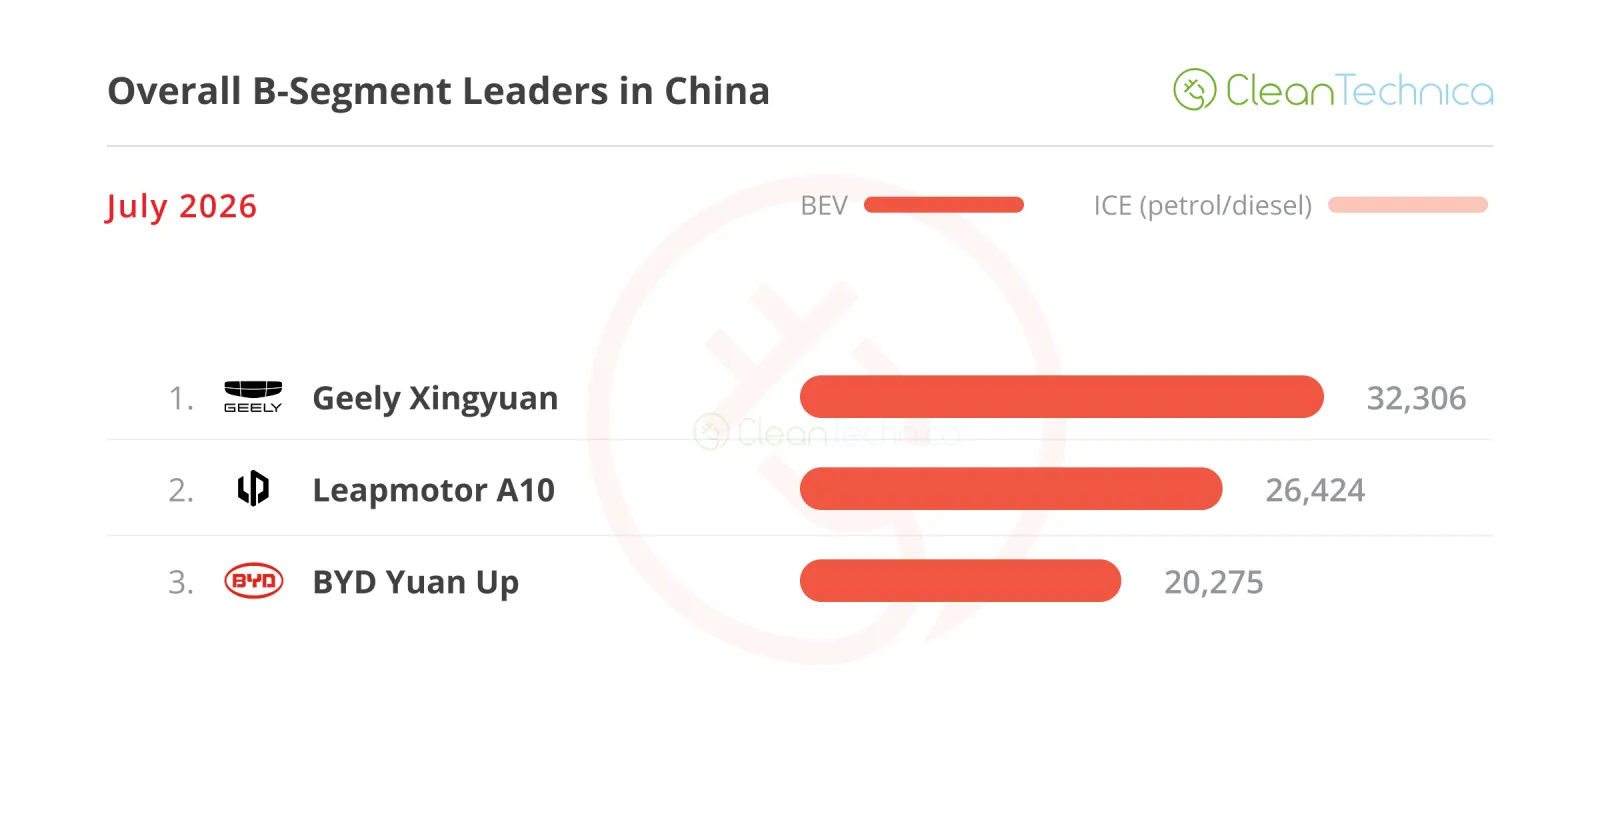
Deux remarques concernant les deux catégories les plus petites : le segment B connaît son meilleur moment depuis toujours, car de nombreuses marques tentent d’imiter la formule du Geely Xingyuan. Jusqu’à présent, personne n’a réussi à s’en rapprocher, mais Leapmotor pourrait y parvenir, son nouveau crossover A10 voyant sa production augmenter progressivement. De plus, Leapmotor n’a pas encore terminé ses développements dans le segment B, puisque la berline A05, une véritable concurrente du Geely Xingyuan, devrait arriver bientôt. Avec l’arrivée prochaine d’une nouvelle génération du BYD Seagull, également conçue pour concurrencer directement le Geely Xingyuan, la catégorie des véhicules subcompacts est désormais l’élément le plus intéressant du marché chinois des véhicules électriques.
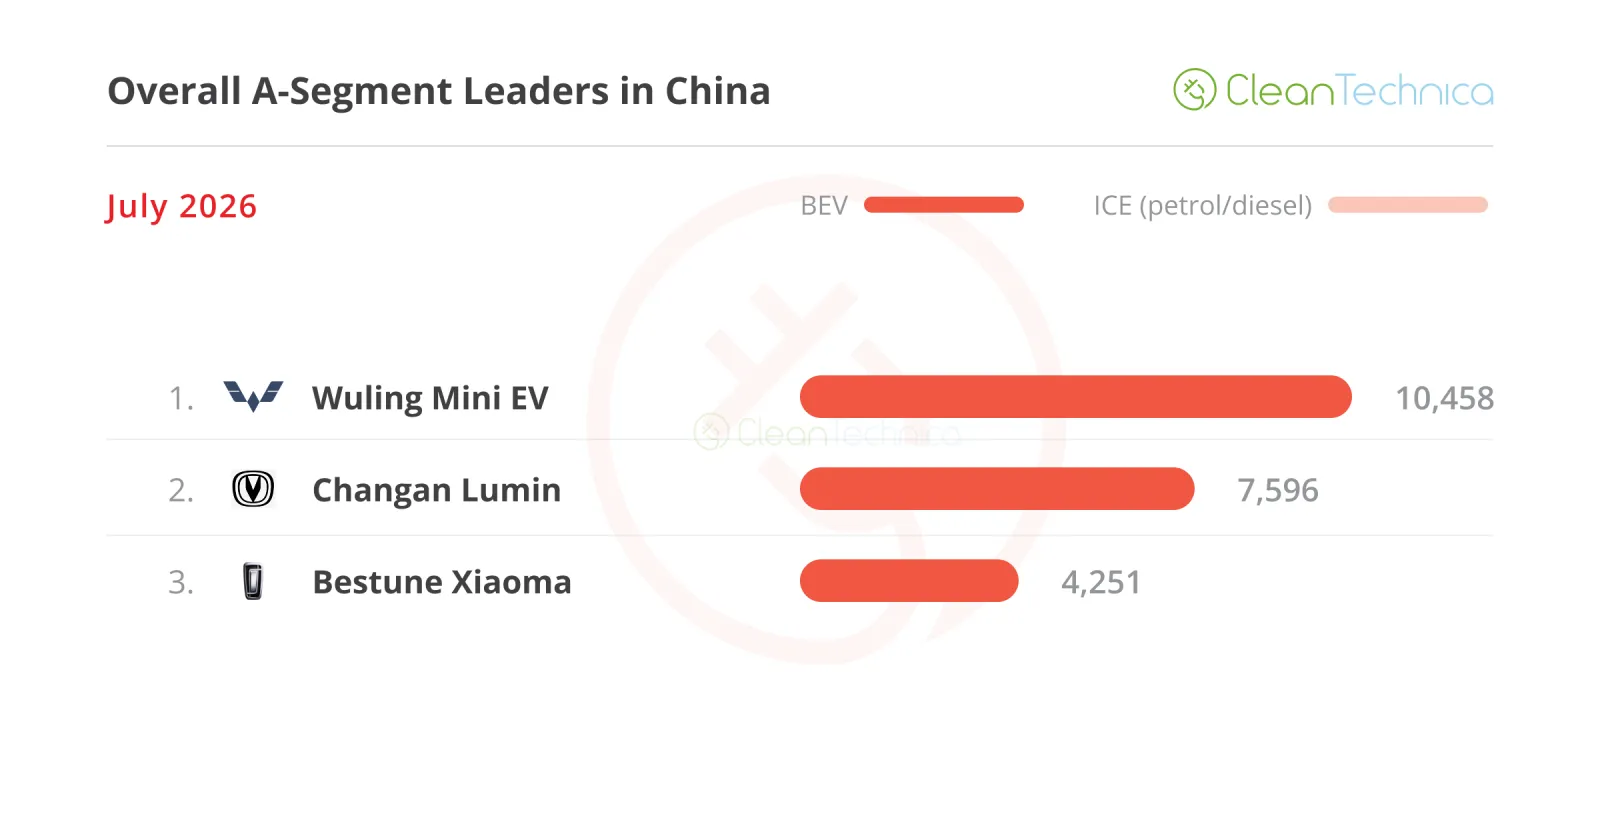
En ce qui concerne les voitures urbaines, les ventes sont affectées par la réduction des subventions intervenue au début de l’année, la catégorie se remettant progressivement des résultats médiocres des premiers mois. Alors que le Wuling Mini EV reste le seul modèle pertinent dans l’ensemble, le Changan Lumin a atteint 7 596 unités en juillet, un nouveau record annuel qui lui a permis de remporter la deuxième place dans cette catégorie, devançant le Xiaoma de Bestune et le Panda de Geely. Mais ce dont cette catégorie avait vraiment besoin, c’était de nouveaux modèles. Le BYD Racco, peut-être ?…
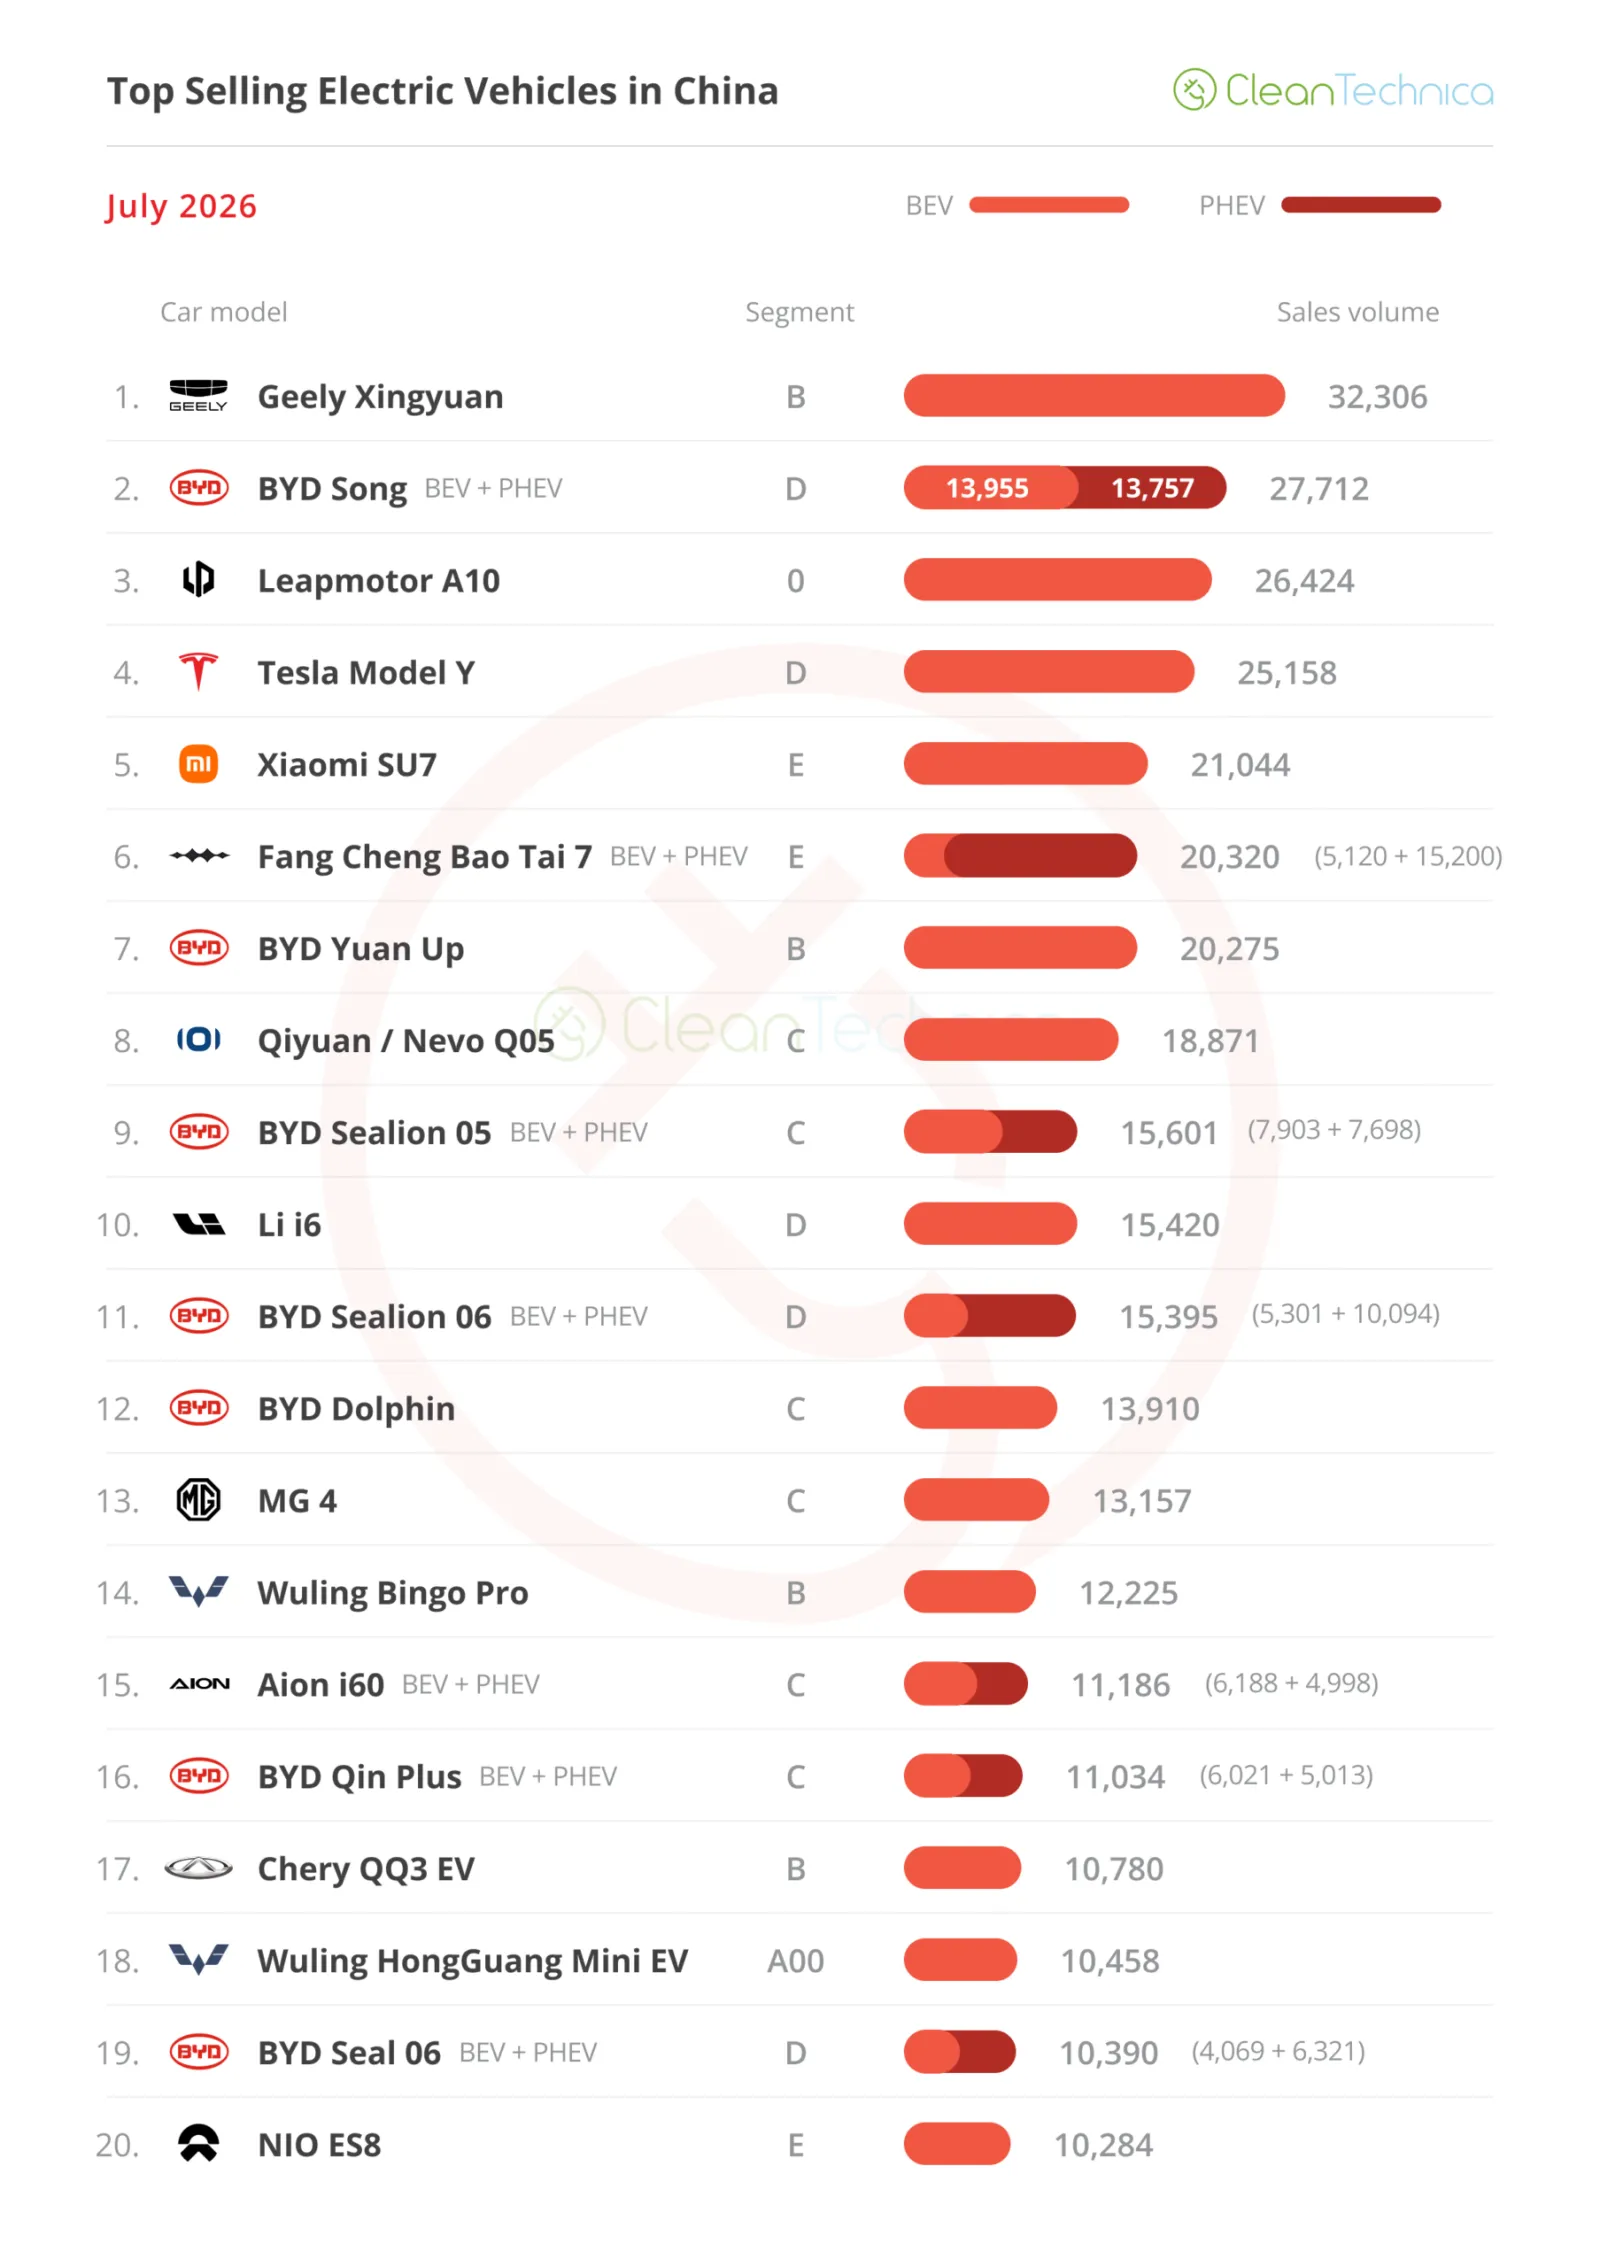
Voici plus d’informations et des commentaires sur les modèles électriques les plus vendus en juillet :
#1 — Geely Xingyuan
Un BYD Dolphin pour le prix d’un BYD Seagull (10 000 USD). Il s’agit d’une note interne de Geely décrivant la formule du Geely Xingyuan lors du développement de son modèle phare. Avec un nom intéressant — Xingyuan se traduit par « formuler un vœu sous une étoile » — il semble que Geely ait vu son souhait exaucé. Ce petit hatchback a permis à l’OEM de Hangzhou de remporter le précieux trophée du modèle le plus vendu. En juillet, ce modèle de Geely a gagné un autre trophée de meilleur vendeur, grâce à 32 306 immatriculations, ce qui représente néanmoins une baisse de 27 % par rapport à juillet 2025. Preuve que la concurrence ne dort jamais en Chine, ce hatchback de Geely doit désormais faire face aux concurrents du segment B de Leapmotor, l’A10 et l’A05, au Wuling Bingo de nouvelle génération, au nouveau QQ3 de Chery, sans oublier le Yuan Up de BYD, et surtout au nouveau BYD Seagull, dont l’unique objectif est de lui voler la couronne.
#2 — BYD Song (BEV+PHEV)
Le SUV de taille moyenne de BYD est en phase de transition, et cela se voit. Grâce à la mise en production accrue du nouveau châssis Ultra, ce modèle phare de BYD a terminé deuxième avec 27 712 immatriculations, réduisant ainsi la baisse des ventes sur un an à seulement 7 %. Une fois que la nouvelle génération sera pleinement commercialisée, le Song sera à nouveau un adversaire redoutable pour ses concurrents. La nouvelle génération Ultra dispose de lidar et d’une charge DC de 1 500 kW, et ces deux fonctionnalités ne sont même pas les aspects les plus impressionnants du modèle ! C’est plutôt le prix qui le est. Il commence à 152 000 yuans (soit 22 000 $) avec une batterie de 76 kWh, et monte à 180 000 yuans (soit 26 000 $) pour la version de 83 kWh. À titre de comparaison, le Tesla Model Y commence à 259 000 yuans (38 250 $) en Chine…. On peut s’attendre à ce que le Song connaisse une seconde jeunesse dans la seconde moitié de l’année, et bien qu’il soit difficile de le faire dépasser par le Tesla Model Y en deuxième position, il restera en dernière place.
Un podium devrait être possible cette année. Et peut-être de l’or en 2027 ?#3 — Leapmotor A10
Tout continue de bien se passer pour cette marque émergente, son nouveau modèle A10 promettant d’être l’étoile d’une gamme déjà solide. Grâce à 26 424 inscriptions, ce petit crossover voit sa production augmenter progressivement, obtenant déjà son premier podium. Le modèle conserve l’approche typique de la marque en termes rapport qualité-prix, avec un prix très bas de 66 000 yuans (10 000 dollars). De plus, l’A10 possède une personnalité distincte, car son design s’éloigne du style blanc standard de Leapmotor pour adopter un aspect plus personnel, principalement grâce aux feux avant et arrière ainsi qu’à un effet toit flottant. On se demande à quelle vitesse ce crossover pourra atteindre son rythme de croisière. Un podium en vue ?
#4 — Tesla Model Y
La version à empattement allongé, surnommée de manière imaginative « L », contribue au succès du Model Y en Chine. Néanmoins, en juillet, les livraisons ont atteint 25 158 unités, soit une baisse de 18 % par rapport à juillet 2025. Cette version à empattement long s’avère très utile pour ce crossover américain, permettant de maintenir les ventes du Model Y à un niveau élevé, mais de nouvelles variantes ne peuvent que faire une partie du travail. Alors que la plupart des concurrents directs passent à des plateformes de 800 V et ajoutent de nouvelles fonctionnalités, le Model Y, âgé de six ans, commence à paraître un peu dépassé. Cependant, ce crossover Tesla dispose d’une demande suffisante pour lui assurer une place sur le podium cette année. L’année prochaine, en revanche, il est difficile de voir comment il y parviendra.
#5 — Xiaomi SU7
Le roi des berlines. Les choses continuent de bien se passer pour ce modèle sportif, avec ce nouveau véhicule électrique qui atteint à nouveau le top 5 grâce à 21 044 immatriculations. Grâce à une grande quantité de technologies, un excellent confort et un esprit sportif, le succès du SU7 montre qu’il reste de la vitalité dans la catégorie des berlines. Il suffit de les rendre attrayantes… Après tout, dans un monde rempli de crossover et d’SUV ennuyeux, les berlines peuvent être ce que étaient les coupés et les voitures de sport il y a quelques décennies : des choix plus séduisants pour ceux qui trouvent les modèles plus familiaux trop ternes et sans intérêt.
En regardant le reste du classement des best-sellers, l’attraction de la première moitié était le Fang Cheng Bao Tai 7, qui a obtenu son meilleur résultat cette année avec 20 320 immatriculations, tandis que le Li Auto i6 a connu un mois difficile en tombant à la 10e place avec 15 420 immatriculations.
Quant à la seconde moitié du classement, les choses étaient plus intéressantes. Le Aion i60 de GAC a fait son entrée dans ce classement, grâce à 11 186 immatriculations, un nouveau record pour ce crossover compact. Toujours dans une dynamique record, le nouveau Chery QQ3 EV a fait ses débuts parmi les 20 meilleurs modèles, en 17e position, avec un record de 10 780 immatriculations. Chery place de grands espoirs dans ce nouveau modèle, car l’entreprise espère pouvoir reproduire le succès du Geely Xinguyan avec son propre petit hatchback.
Dernière remarque concernant le BYD Seal 06, numéro 19 en juillet : ce n’est pas tant pour ses performances commerciales en soi — après tout, 10 390 livraisons ne constituent pas un mois particulièrement fort pour ce véhicule de taille moyenne — mais parce que plus de 1 500 unités appartenaient à la version break, ce qui représente une proportion non négligeable de ses ventes et prouve encore une fois que les breaks commencent à devenir populaires en Chine, un marché qui était jusqu’à récemment au mieux marginal. Avec d’autres breaks connaissant également un succès modéré (NIO ET5, Zeekr 7 GT…), on peut espérer que ces véhicules profiteront à l’avenir de la lassitude face à la mode actuelle des SUV/crossovers, ainsi que du développement de davantage de modèles.
Hors des 20 meilleurs, quelques modèles méritent d’être mentionnés.
Dans la catégorie des yachts terrestres, tant Leapmotor que Xpeng ont présenté leurs propres modèles, augmentant leur production pour atteindre des volumes significatifs. Le D19 de Leapmotor a enregistré son premier résultat à cinq chiffres (10 043 immatriculations), ce qui signifie qu’une place parmi les 20 meilleurs modèles devrait être possible prochainement, tandis que le
Range Rover
GX de Xpeng a vu 7 016 unités livrées.
Plus bas dans la hiérarchie, le BYD Yuan Plus a connu son meilleur mois depuis septembre dernier, avec 9 246 immatriculations, grâce à une nouvelle génération de ce crossover compact qui devrait l’aider à se hisser à nouveau parmi les 20 meilleurs modèles.
En regardant le classement de 2026, le podium est resté inchangé et, à moins qu’un événement inattendu ne se produise, il devrait le rester jusqu’à la fin de l’année : la petite Geely renouvellera sa victoire de 2025, le Model Y reviendra à la deuxième place après avoir été troisième en 2025, et le BYD Song remontera sur le podium après une année d’absence.
En dehors des positions du podium, deux modèles BYD ont connu une progression : le BYD Yuan Up est monté à la 7e place, tandis que dans la seconde moitié du classement, le BYD Seal 06 a profité d’un mois médiocre pour l’AITO M7 (seulement 4 500 unités) pour grimper d’une place et atteindre la 17e position.
Mais les vraies nouvelles se trouvent ailleurs. Le « Climber of the Month » est le Leapmotor A10, récemment lancé, qui a progressé de neuf places, passant de la 19e en juin à sa 10e position actuelle. Étant donné que ce petit crossover continue de se développer, je ne serais pas surpris de le voir atteindre la 7e place prochainement.
Changan a également connu un bon mois, avec son modèle phare Qiyuan Q05 qui a gagné une place pour se classer 11e, tandis que son cousin plus haut de gamme, le Deepal S05, fait son entrée au classement à la 20e place.
« Hé, je ne vois pas le Tesla Model 3 dans ce classement ! » Et vos yeux ne vous trompent pas. Cette berline américaine n’est pas parmi les 20 meilleurs, car en juillet elle est tombée à la 21e place, soit environ 400 unités derrière le Deepal S05 en 20e position. Bien sûr, elle réapparaîtra dans le classement, soit en août, soit en septembre, profitant de son pic habituel à la fin du trimestre. Mais…
Telle est désormais la nouvelle réalité du Model 3. Après avoir remporté le titre de véhicule électrique le plus vendu en Chine en 2020, étant le seul modèle étranger à y parvenir, puis avoir terminé 3e l’année suivante, ce modèle de taille moyenne connaît depuis une baisse lente mais constante. Son ambition se limite désormais à rester simplement parmi les 20 meilleurs.
Ce mois de juillet, seules 2 091 unités ont été livrées, ce qui représente une baisse de 78 % (!) par rapport à l’année précédente. Bien qu’il existe plusieurs explications à cette chute, le Model Y, actuellement en deuxième position, ne connaît pas un tel effondrement des ventes. Ainsi, en plus d’être un modèle plus ancien, il appartient à une catégorie, les berlines, généralement touchée par la mode des crossover/SUV. Parmi les 20 meilleurs modèles, on compte 12 crossover/SUV, contre quatre hatchbacks et quatre berlines.
Pourtant, c’est en comparant ces berlines au Tesla Model 3 que l’on comprend vraiment pourquoi le modèle américain est en retard :
Tesla ne peut pas concurrencer sur le plan du prix, car ses concurrents vendent à moitié prix, mais elle ne peut plus non plus concurrencer en termes de rapport qualité-prix, car la berline Xiaomi offre une proposition meilleure (et, oserais-je dire, plus attrayante) pour un prix à peu près identique.
Si l’on examine le classement général des constructeurs, on constate une situation désastreuse : tous voient leurs ventes chuter fortement. Une baisse de 17 % pour Toyota pourrait même être considérée comme une réussite comparée à la chute de 32 % de BYD, de 27 % de Geely, et à la chute vertigineuse de 41 % (!) de Volkswagen, qui n’est plus qu’en quatrième position.
Alors, si les grands noms en tête connaissent des difficultés, qui gagne ?
Réponse : les startups. En particulier Leapmotor. Cette entreprise basée à Hangzhou a enregistré une hausse stupéfiante de 84 % par rapport à l’année précédente, avec 83 698 véhicules immatriculés, se classant ainsi à moins de 4 000 unités derrière Volkswagen à la fin du mois…
Avec l’arrivée de nombreux nouveaux modèles (les A10 et D19 en augmentation, ainsi que les nouveaux A05 et D99…), on peut s’attendre à une poursuite de la hausse des ventes, ce qui mettrait en péril non seulement les positions de Volkswagen et Toyota dans leur tentative d’adaptation aux nouvelles réalités du marché, mais même Geely pourrait être menacée par Leapmotor.
Je veux dire, il suffit que les modèles A10 et A05 de LP commencent à voler des ventes importantes au Geely Xingyuan pour que Geely voie sa deuxième place lui échapper au profit de Leapmotor…
En regardant en dessous du top 10, plusieurs autres marques connaissent une forte hausse des ventes, comme Zeekr à la 16e place. La branche haut de gamme de Geely a enregistré une hausse de 75 % par rapport à l’année précédente, avec 26 000 unités vendues. À la 12e place, on trouve une autre marque haut de gamme : Fang Cheng Bao de BYD, dont les ventes ont augmenté de 109 % par rapport à l’année précédente, atteignant 29 000 unités. Quant à Qiyuan/Nevo, elle occupe la 14e place avec 28 000 unités vendues, ce qui représente une hausse de 108 % par rapport à la même période en 2025.
D’un autre côté, de nombreuses marques étrangères se trouvent en situation critique, parmi lesquelles Honda, qui n’était que 18e en juillet. Ses ventes ont chuté de 44 % par rapport à l’année précédente, tombant à 25 000 unités, soit un quart de ce que son rival direct Toyota a vendu le même mois.
Et puis il y a General Motors. Après la confirmation du retrait de Chevrolet de Chine, Buick se trouve également dans une situation difficile, avec des ventes en baisse de 37 % sur un an en juillet, tombant à environ 23 000 unités.
Mais de nombreuses autres marques sont également sur le point de quitter le marché. En juillet, Ford n’a vendu que 3 800 unités, soit une baisse de 61 % par rapport à l’année précédente. Au même période, Lincoln a vendu 1 500 unités, en baisse de 49 %, tandis que Peugeot et Citroën ont chacune vendu moins de 1 000 unités, soit à peu près la moitié de ce qu’elles vendaient il y a un an.
Bref, le marché automobile chinois est actuellement divisé en deux marchés distincts : un marché traditionnel des moteurs à combustion interne en déclin, où les constructeurs étrangers conservent encore la majorité, et un marché des véhicules électriques de plus en plus important, dominé par des marques locales.
En ce qui concerne le classement des marques automobiles, il y a beaucoup d’actualités. Le leader BYD reste solidement en tête avec 17,1 % de part de marché, tandis que son dauphin Geely continue de perdre des positions (7,2 %, contre 7,4 % auparavant).
Cela signifie que Leapmotor, en forte hausse (6,1 %, soit +0,6 %), est maintenant à moins de 1 % du niveau de Geely ; il ne sera donc pas surprenant de voir cette marque émergente devenir le nouveau médaillé d’argent d’ici quelques mois.
Pendant ce temps, Tesla (4,7 %, soit -0,4 %)
a à peine
conservé la 4e place, avec Wuling en 5e position (4,7 %) qui la talonne de près. Néanmoins, on peut s’attendre à ce que Tesla maintienne sa 4e position, car le pic en septembre devrait lui permettre de prendre de l’avance sur Wuling.
Li Auto en 6e position (4,1 %) et Xiaomi en 7e sont encore loin derrière la marque SAIC, donc le top 5 devrait rester inchangé au cours des mois à venir.
En ce qui concerne les constructeurs automobiles et leurs groupes/alliances, BYD mène avec une part de marché de 21,4 %, en hausse de 0,3 % en juillet. Le leader profite du succès continu de Fang Cheng Bao ainsi que d’une excellente performance de Denza durant ce mois.
Pendant ce temps, Geely, en deuxième position, a perdu 0,2 % de parts de marché pour atteindre 12,1 %, mais ce conglomérat multinational conserve néanmoins sa place de dauphin.
Saic, en troisième position, a vu ses parts chuter de 8,1 % en raison d’un mois difficile pour Wuling, mais reste fermement en dernière position sur le podium, tandis que Changan, en quatrième position, reste stable avec 6,7 %, soit une baisse de 0,1 %.
Néanmoins, Leapmotor, en cinquième position avec 6,1 %, soit une hausse de 0,6 %, pourrait bientôt représenter une menace pour Changan en quatrième position, et éventuellement même pour Saic en troisième position plus tard dans l’année.
Leapmotor devient une entreprise sérieuse grâce à une gamme ciblée mais large, couvrant tout, des voitures urbaines aux modèles de grande taille, sans pour autant recourir aux complexités excessives de BYD, où l’on trouve plusieurs modèles pour une seule catégorie (par exemple : la catégorie des berlines de taille moyenne électriques : BYD e7, Qin L EV, Seal 06 EV, Seal).
A ce rythme, je ne serais pas surpris que dans quelques années (2030 ?), Leapmotor devienne un constructeur automobile plus important que Tesla… à l’échelle mondiale.