
Le moment des smartphones dans l’industrie des bus
Parrainé par Autonomous Systems
Le prochain bus urbain sera un smartbus. Les fabricants européens sont les mieux placés pour le définir.
Une colline à l’extérieur de Siegen
Le 18 mars 1895, à 6 h 25 du matin, la première ligne de bus motorisé au monde a été mise en service entre Siegen, Netphen et Deuz. Le véhicule était un Benz Landauer. Il disposait de huit sièges, d’un moteur à un cylindre de cinq chevaux-vapeur, et devait parcourir quinze kilomètres sur des routes défectueuses. Sur la colline la plus raide, les passagers devaient descendre pour pousser. Le moteur tombait souvent en panne, et un mécanicien venait de Mannheim avec des pièces de rechange à chaque fois.
C’est ainsi que l’Europe a inventé le bus. Tout a commencé sur une route provinciale tranquille où les exigences étaient minimales, avant d’arriver progressivement dans les villes, une fois que cette machine eut gagné le droit d’y être présente. Un siècle de leadership européen a vu le jour à partir de cette simple habitude : entreprendre l’étape qui fonctionne aujourd’hui, en tirer des leçons, et laisser ces résultats financer celle suivante. L’Europe en a besoin à nouveau.
L’Europe a construit ce marché. Regardons maintenant qui le dessert.
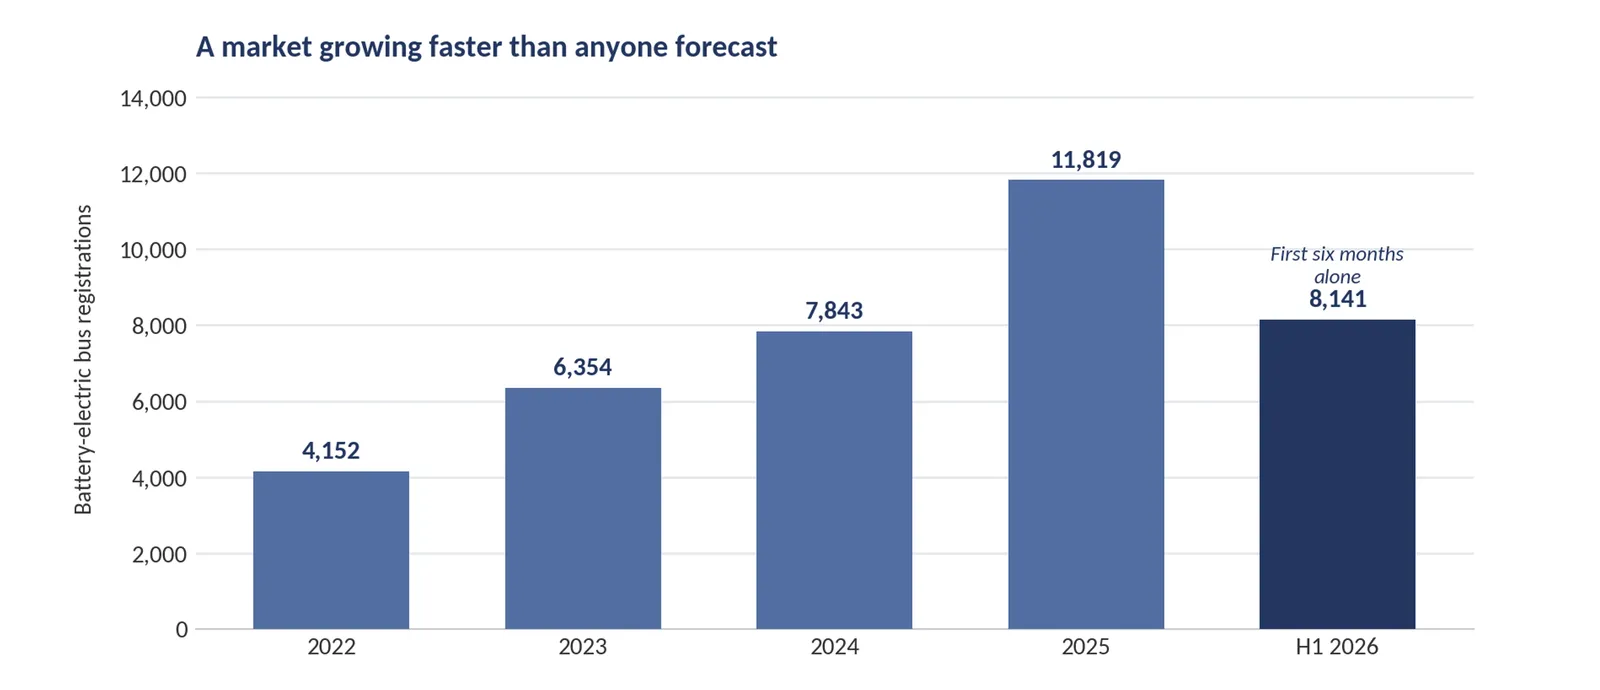
Commençons par les bonnes nouvelles. Au premier semestre 2026, l’Europe a enregistré 8 141 bus électriques à batterie. Cela représente une augmentation de 49 % par rapport à la même période l’année précédente. En six mois seulement, l’Europe a atteint près de 69 % du total prévu pour 2025. Les véhicules électriques à batterie représentent désormais 61,2 % du marché européen des bus urbains. En 2015, le chiffre pour toute l’année n’était que de 101 unités.
Cette croissance a été planifiée délibérément. Les villes européennes ont fixé les objectifs. L’argent public européen a financé les risques. Les opérateurs européens se sont chargés des difficultés liées au remplacement complet du système de propulsion. Ce marché existe parce que l’Europe l’a créé.
Examinons maintenant ce même marché sous un autre angle.
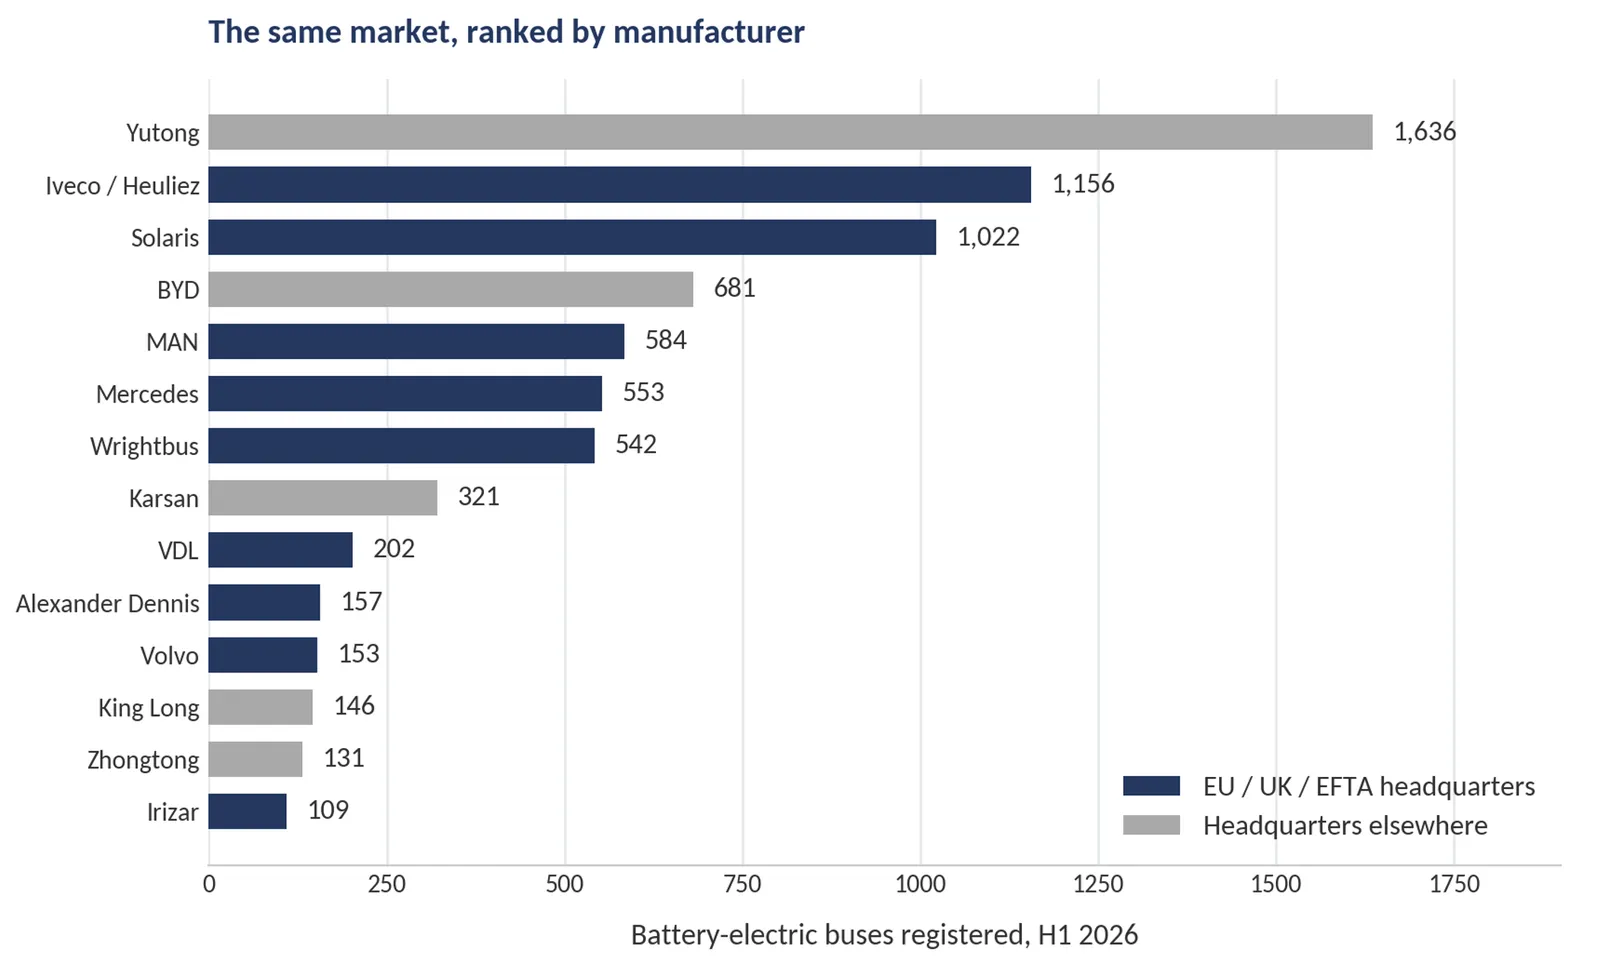
Plusieurs fabricants européens se distinguent. Iveco occupe la deuxième place. Solaris a enregistré plus de bus électriques au cours des six premiers mois de 2026 que pendant toute l’année 2025, et mène de loin le segment européen des bus à hydrogène.
En même temps, Yutong reste le plus grand fournisseur de bus électriques en Europe pour la deuxième année consécutive. Sa part a progressé de 14,0 % en 2024 à 15,5 % en 2025, pour atteindre environ un bus sur cinq au premier semestre 2026. Yutong met en œuvre avec succès une stratégie de leadership en termes de coûts, dans un marché qui récompense précisément ce type d’approche.
La pression sur les fabricants européens est réelle. En Europe continentale, la part des fabricants de l’UE dans les immatriculations de bus urbains électriques est passée de 80 % en 2018 à 64 % en 2025. Au cours de la même période, la part des fabricants chinois est passée de 20 % à 31 %.
Le marché a connu une croissance rapide, tandis que la part de l’Europe n’a pas su suivre ce rythme.
Que s’est-il passé dans l’industrie des téléphones
Puis Apple a redéfini cette catégorie, donnant naissance au smartphone. L’iPhone a été lancé en 2007 et coûtait plus cher qu’un Nokia. Il s’agissait d’un produit différent, un ordinateur de poche capable par hasard d’émettre des appels. Les clients ont cessé d’acheter des téléphones pour opter pour autre chose. L’avantage de volume et de coût de Nokia ne lui offrait aucune protection. Six ans plus tard, Nokia a vendu son activité de téléphones portables à Microsoft pour 5,44 milliards d’euros, soit environ 2 % de la valeur de l’entreprise à son apogée.
Nokia disposait d’un avantage en termes de volume et de coûts. Aucun de ces avantages n’a été utile lorsque la catégorie a changé.
Appliquons cela aux bus
Dans la catégorie des bus électriques, les leaders en termes de volume sont déjà évidents. Yutong occupe la première place au classement européen depuis deux ans consécutifs, a livré 49 518 bus dans le monde en 2025 et contrôle environ un tiers du marché chinois. C’est cette échelle qui détermine l’issue d’une guerre des prix.
Telle est la position de Nokia, et c’est une position solide. Concourir selon les règles propres à cette catégorie – prix unitaire, volume, coût par kilomètre – favorise celui qui est déjà le plus grand. L’Europe joue actuellement selon ces règles, et elle ne pourra pas surpasser les plus grands fabricants de bus mondiaux en produisant des produits standard.
Une autre option existe. L’Europe peut changer la définition du bus urbain. Le nouveau type de bus a déjà un nom : le smartbus, c’est-à-dire un bus qui se conduit tout seul.
Pourquoi le smartbus représente un type de compétition différent
L’électrification a consisté en un changement de composants : une batterie à la place d’un réservoir, un moteur à la place d’un moteur thermique, un chargeur à la place d’une pompe. Ces composants peuvent être achetés, installés et transformés en marchandises. Une fois que tout le monde peut acheter les mêmes composants, le gagnant est celui qui les assemble au moindre coût et en plus grande quantité. C’est ce qui s’est passé.
Un smartbus, lui, implique un changement de système. Le véhicule est la partie facile ; ce que l’on vend réellement, c’est une preuve : des éléments concrets montrant qu’un véhicule de treize tonnes contrôlé par logiciel se comportera correctement dans un espace défini, ainsi qu’une entité responsable en cas de problème. Ce type de preuve doit être développé, mis en œuvre, mesuré et défendu sur de nombreuses années.
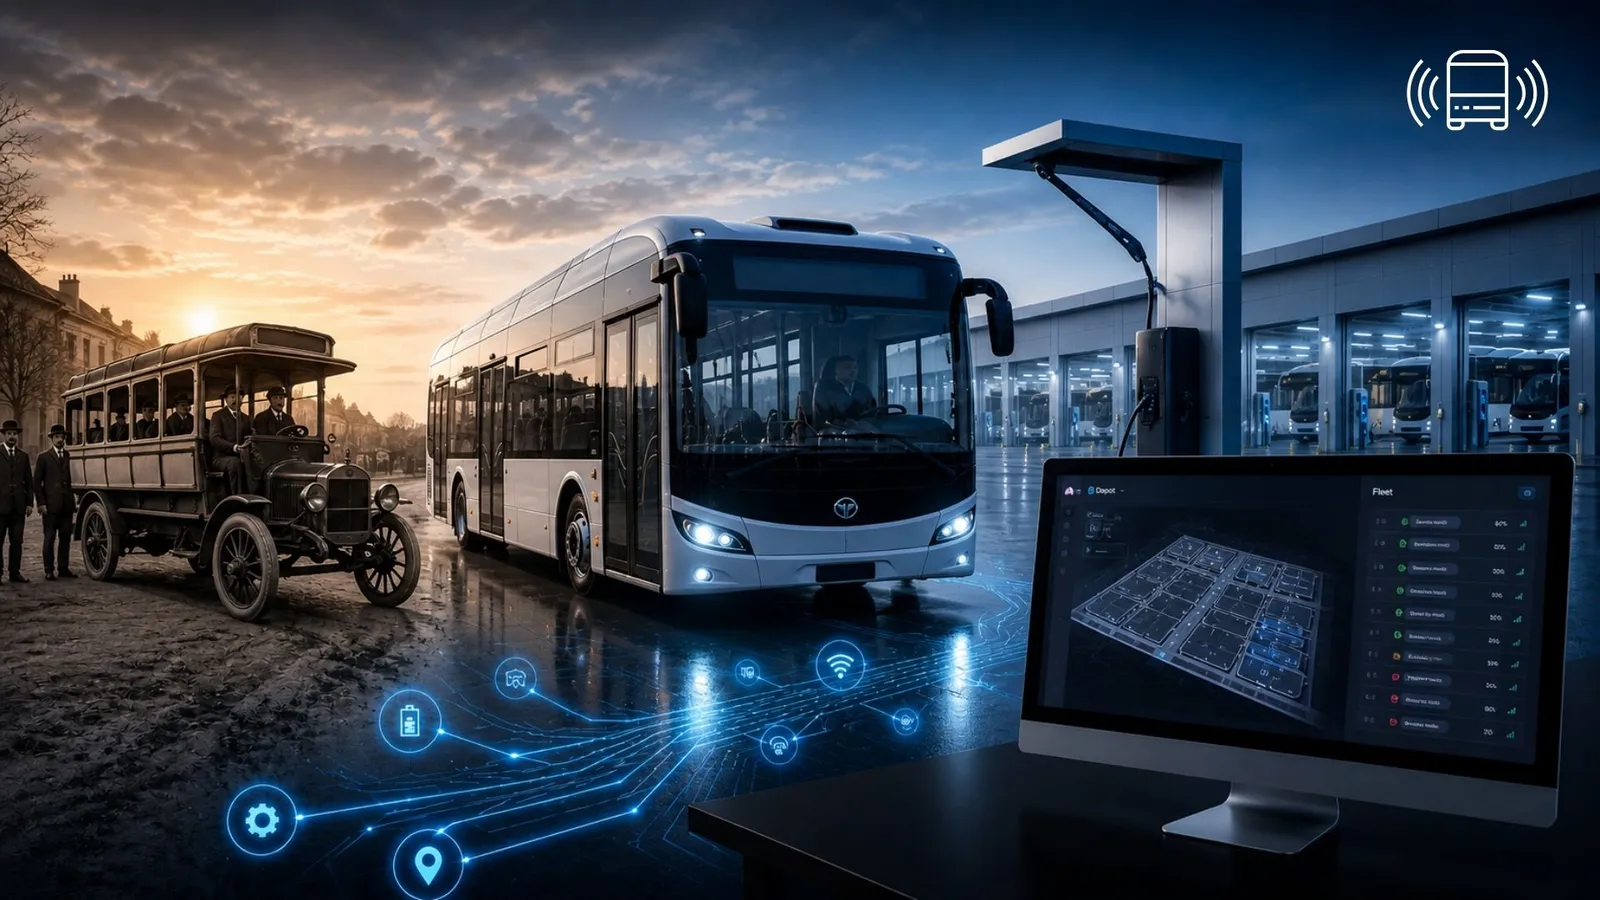
Rien de tout cela n’a besoin d’être inventé. L’Europe a déjà établi les règles, et un smartbus peut s’y déplacer tout en gagnant en autonomie.
Dans le dépôt, sur un terrain privé, un véhicule peut accéder au marché conformément au Règlement sur les machines, sans homologation pour la route publique. Sur les routes publiques, il doit respecter le parcours prévu : homologation en vertu du Règlement (UE) 2018/858 et du Règlement général sur la sécurité (UE) 2019/2144, avec un système de conduite homologué conformément au Règlement d’application (UE) 2022/1426. L’ISO 22737, la norme pour la conduite automatisée à basse vitesse, couvre la technologie elle-même.
Derrière toutes ces règles se posent quatre questions que tout opérateur devrait poser à un fournisseur d’autonomie pour dépôts :
Qui est responsable lorsque le véhicule agit de manière inattendue ?
Où se trouvent les données opérationnelles, et qui peut y accéder ?
Qui peut arrêter le véhicule, d’où, et à quelle vitesse ?
Tout cela peut-il être montré à un auditeur ?
Lorsque le produit constitue la preuve, la rigueur réglementaire devient elle-même le produit. Il est bien plus facile de répondre à ces questions dans une spécification rédigée avant l’appel d’offres que dans une déclaration émise par la suite. Un critère protège un opérateur, ainsi que le fournisseur capable de le respecter, bien plus longtemps qu’un prix ne le peut.
Le smartbus existe-t-il vraiment ?
Lorsque les gens entendent le mot autonomie, ils imaginent un bus sans conducteur dans la circulation. C’est précisément à cause de cette image que cette opportunité reste ouverte.
Des bus autonomes sont démontrés en Europe depuis plus d’une décennie. Quiconque a assisté à ces démonstrations se pose une question légitime : le smartbus représente-t-il une véritable opportunité commerciale, ou n’est-ce qu’un autre projet pilote ? La réponse dépend entièrement de l’endroit où circule le bus.
Mettre en service un smartbus dans une rue publique est véritablement difficile. La difficulté réside dans les aspects physiques et les responsabilités juridiques. À des vitesses allant jusqu’à 50 km/h, avec des passagers debout, le véhicule dispose de très peu d’options sûres en cas de panne. Freiner brusquement est souvent la mauvaise solution. Par conséquent, un opérateur de sécurité reste à bord, et la responsabilité revient à cette personne. C’est une bonne solution d’ingénierie, mais une très mauvaise solution économique. On paie à la fois un chauffeur et la technologie.
Un bus doté d’un chauffeur de sécurité n’est pas autonome — c’est simplement un bus plus cher.
Le projet MINGA de MAN à Munich illustre la même réalité technique. Un consortium de 16 partenaires, dirigé par la ville de Munich, a automatisé un Lion’s City 12 E. L’opérateur munichois MVG prévoit de lancer des essais pilotes cet automne, avec un groupe restreint d’utilisateurs testeurs et un conducteur de sécurité à bord. MAN compte commercialiser un bus entièrement automatisé de niveau 4 d’ici la prochaine décennie. Il s’agit donc d’une entreprise compétente qui prend une décision technique éclairée : sur une rue publique, il faut des années pour rassembler les preuves et obtenir les autorisations nécessaires.
La même technologie, appliquée dans un dépôt, n’a pas besoin d’attendre. Il s’agit d’une autonomie axée sur le dépôt : commencer là où la vitesse est faible, où le site est privé et où le cas d’usage existe déjà.
Dans le dépôt, les chiffres fonctionnent déjà
Changer trois éléments suffit pour que tout le problème évolue en conséquence. Réduisez la vitesse à 10 km/h, retirez les passagers et installez une clôture autour de l’espace.
Dans un dépôt, des situations qui sont critiques sur une route publique deviennent gérables. Le véhicule dispose de temps et d’une marge de manœuvre. La zone d’exploitation est définie, cartographiée et privée. Le trajet jusqu’à son emplacement est court, car un site privé relève d’une réglementation différente de celle des routes publiques. Tout ce qui fait de l’autonomie routière une question pour 2030 en fait une question d’autonomie dans les dépôts pour 2026.
Le dépôt présente également un cas économique déjà existant.
Dans les dépôts européens où des évaluations opérationnelles ont été menées (en savoir plus ici → Rapport Smart Depot 2026), le manutentionnement manuel — stationnement, approche des chargeurs, positionnement pour le lavage, préparation au départ — dure de 10 à plus de 35 minutes par véhicule et par jour, en fonction du plan d’aménagement, de la taille de la flotte et de l’organisation des équipes. Au MZA Warsaw, ce temps atteint 35 minutes, et le temps gagné pour les conducteurs seul est évalué à plus de 88 000 € par véhicule sur une durée de vie de douze ans.
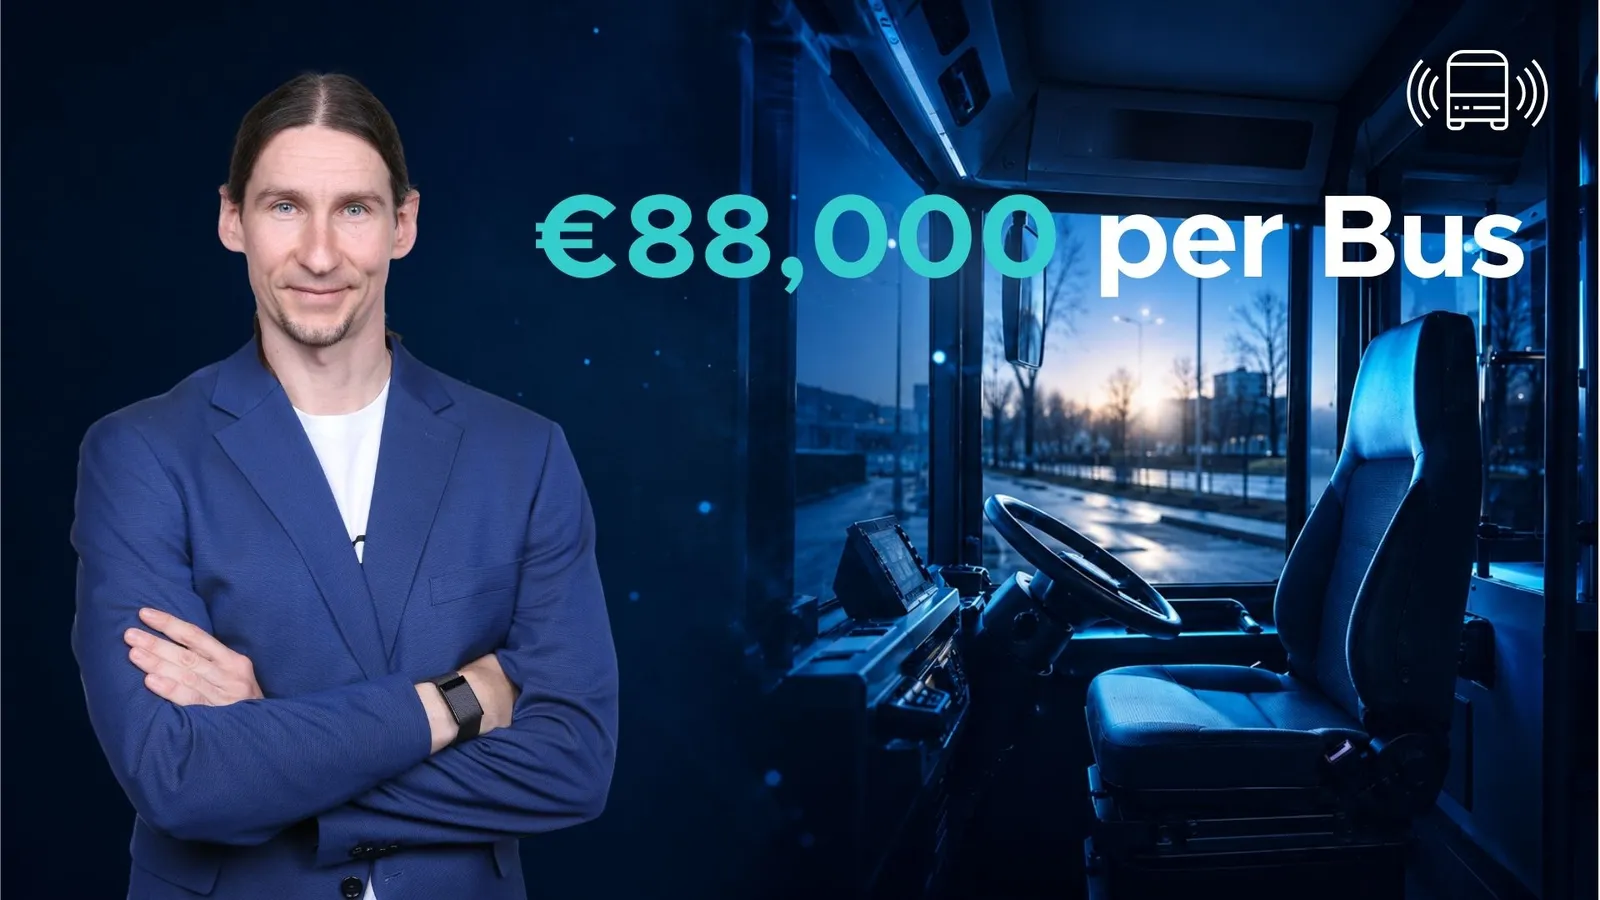
Dans un dépôt de 100 bus, même 25 minutes par véhicule représentent près de 42 heures de travail pour les chauffeurs chaque jour. Sur une année, cela fait environ 15 000 heures, ce qui correspond à neuf à onze chauffeurs à temps plein si l’on tient compte des congés et des absences pour maladie. Ces postes existent déjà, et les chauffeurs y passent leur temps à déplacer des bus à l’intérieur d’une clôture.
Comparez cela au manque de chauffeurs que connaissent tous les opérateurs européens. Plus de 40 % des chauffeurs de bus en Europe ont plus de 55 ans, et moins de 3 % ont moins de 25 ans. Les départs à la retraite sont déjà programmés. Dans toutes les projections pour la prochaine décennie, le transport public européen manquera de chauffeurs. Le seul facteur qui reste à considérer est ce que ces chauffeurs font de leur temps.
Un smartbus est le même véhicule que l’opérateur a déjà spécifié, équipé d’un système de conduite autonome qui fonctionne à l’intérieur du dépôt sous supervision à distance et s’éteint en dehors. Aucun nouveau dépôt. Aucune nouvelle infrastructure. Le parcours réglementaire est plus court à l’intérieur du dépôt, et chaque étape produit les preuves justifiant la suivante.
C’est une évolution plutôt qu’une révolution, ce qui est la seule vitesse que les marchés publics peuvent absorber. Un opérateur peut commencer avec un bus pour prouver la faisabilité, dix pour démontrer que cela peut être étendu, et cent dans le cadre du renouvellement d’une flotte.
Les opérateurs sont déjà en train de gravir cet échelon. Des évaluations des dépôts ont été menées avec MZA Warsaw, TMB Barcelona, Bernmobil et d’autres, afin de définir comment l’autonomie modifierait les opérations des dépôts et des flottes, ainsi que les points où elle répond aux exigences en matière de santé et de sécurité. PKM Gliwice est allé plus loin, en effectuant une validation technique au sein de son propre dépôt.
À Berne, le dépôt Eigerplatz de Bernmobil, un site entièrement clos et multi-niveaux situé en centre-ville où des bus de 12 et 18 mètres effectuent quotidiennement des manœuvres de retournement dans des espaces restreints, a été jugé prêt pour le système Smartbus. L’évaluation indique un retour sur investissement d’environ 4,9 ans pour une flotte de 100 bus, estime que plus de 9 000 heures de travail des chauffeurs sont économisées chaque année, ce qui équivaut à plus de cinq postes à temps plein, et souligne que, étant donné que le site est une propriété privée, les manœuvres autonomes à l’intérieur n’ont pas besoin d’une homologation pour la route publique.
Impact sur les activités des constructeurs européens
Le critère commercial ici concerne les marges et la position concurrentielle. Les fabricants européens de bus ont déjà payé le prix de l’enthousiasme excessif par le passé. Une innovation qui ne peut pas être industrialisée mène inévitablement à un échec.
Cet argument est plus précis et plus solide que l’enthousiasme seul.
Cela change ce que l’on vend. Un bus urbain conventionnel est comparé lors d’une consultation publique en fonction de son prix et de ses spécifications. Un smartbus est un véhicule associé à un système qui doit être intégré et certifié avant la livraison, puis surveillé et mis à jour tout au long de la durée de vie du bus. Son dossier de sécurité doit rester valable tout au long du cycle de vie du véhicule. Une offre de smartbus doit donc montrer comment le système sera soutenu tout au long de ce cycle de vie.
Cela change la marge bénéficiaire. Un bus ordinaire est tarifé en fonction du bus le moins cher de type comparable dans la consultation publique. Un smartbus étant un produit différent, il mérite un prix distinct. La différenciation est le seul moyen fiable de conserver une marge dans un marché où l’achat se fait en fonction du prix.
Cela change la manière dont les appels d’offres sont décidés. Dès qu’un opérateur inscrit dans les spécifications la capacité d’autonomie du dépôt — fonctionnement par fil électrique, interfaces définies, preuves de sécurité avérées, stockage des données en UE — le prix cesse d’être le seul facteur décisif. Les fournisseurs capables de répondre à ces exigences réussissent, tandis que ceux qui ne le peuvent pas échouent.
Cela peut commencer dès maintenant. Cela distingue le smartbus de toutes les autres propositions liées à l’avenir de la mobilité. Il fonctionne dans le cadre des lois et technologies actuelles. Dès le premier jour de fonctionnement, le temps gagné pour le conducteur est réinvesti dans les services en ligne.
Deux propositions de l’UE pourraient aider les constructeurs européens de bus. La loi sur l’accélérateur industriel, présentée en mars 2026, exigerait que les véhicules électriques achetés par des organismes publics soient assemblés dans l’UE, avec au moins 70 % de composants d’origine européenne en dehors de la batterie. La loi sur les marchés publics, adoptée par la Commission le 9 septembre 2026, rendrait le meilleur rapport qualité-prix la norme par défaut pour l’attribution des marchés, permettant aux acheteurs publics de privilégier les offres européennes. Il s’agit à ce stade de propositions qui pourront être modifiées au cours des négociations. En septembre, Solaris, HESS et VDL ont publié un livre blanc conjoint appelant à des règles relatives au contenu européen et à des adjudications basées sur la qualité, tout en soulevant la question de savoir qui contrôle les données des véhicules. Les politiques publiques peuvent améliorer les chances d’un produit européen ; le smartbus en est un exemple.
Alors pourquoi les leaders du marché ne le font-ils pas en premier ?
Ils le font déjà. Yutong démontre depuis des années des opérations de terminaux sans conducteur. Sur son site de Zhengzhou, les bus autonomes se positionnent pour être rechargés par pantographe avant de se garer. À Jinan, un bus autonome se gare près d’un chargeur où un bras robotique le connecte en environ quarante secondes. La Chine dispose d’une base de dépôts nationaux bien plus importante à étudier, et elle apprend rapidement.
La question décisive en Europe est différente. Un opérateur européen ne peut pas acquérir l’autonomie des dépôts uniquement en fonction des heures de fonctionnement. Il doit obtenir quelque chose qu’il puisse défendre auprès de ses propres institutions :
Un processus d’approbation via une évaluation de conformité européenne, étayé par des preuves documentées.
Des données de fonctionnement conservées de manière que l’opérateur puisse y faire référence, conformément à la législation européenne.
Une partie responsable au sein du système juridique européen en cas de comportement inattendu du véhicule.
Des preuves sous une forme acceptable pour un auditeur et un régulateur européen.
Les éléments de preuve recueillis dans un dépôt de Zhengzhou ne sont pas transférables à un dépôt européen. C’est pourquoi l’avantage offert aux fabricants européens réside davantage dans les aspects réglementaires et de responsabilité que dans des considérations technologiques. Un dossier de sécurité établi au sein du cadre réglementaire européen, permettant à un opérateur de prouver le contrôle de sa propre flotte, ne peut pas être importé de l’extérieur.
Les prochains champions de l’Europe
L’Europe a ouvert la première ligne de bus sur une route difficile à l’extérieur de Siegen, avec un véhicule incapable de gravir la colline. C’est en Europe que le bus à plancher bas moderne a été conçu, et ce sont les normes d’émission des véhicules établies là-bas que les autres marchés ont ensuite imitées. L’ingénierie était toujours présente ici.
L’Europe devrait définir la prochaine transformation. Le bus que l’Europe vendra en 2035 devrait être différent : un véhicule qui se déplace seul, enregistre ses actions et peut être tenu pour responsable de celles-ci.
Ce bus différent, c’est le smartbus. Et il commence là où le premier a commencé : un petit endroit, à basse vitesse, pas à pas.
L’avenir ne se déplace pas dans un bus ordinaire.
Sources et notes
- Document blanc des constructeurs européens de bus (HESS, Solaris, VDL), septembre 2026
- Données de marché : DVV Media Group, European Bus Data (rapport du 2e trimestre 2026 et rapport annuel 2025), selon Sustainable Bus. Bus d’un poids total supérieur à 8 tonnes, à l’exclusion des trolleybus ; UE27 plus le Royaume-Uni, l’Islande, la Norvège et la Suisse.
