
Prévision des résultats de Tesla (TSLA) pour le troisième trimestre 2026 : revenus stables, bénéfices en baisse
Tesla publiera ses résultats financiers du troisième trimestre 2026 demain, le 21 octobre, après la clôture du marché. L’appel consacré aux résultats aura lieu à 17h30, heure de l’Est.
Wall Street s’attend à ce que le chiffre d’affaires reste stable et que le bénéfice par action diminue de 10 % par rapport à l’année précédente, bien que Tesla ait déjà dépassé ses propres prévisions de livraisons de plus de 24 000 véhicules.
Livraisons de Tesla pour le Q3 2026 et déploiement énergétique
Nous disposons déjà des chiffres concernant le volume. Tesla a livré 486 532 véhicules au troisième trimestre, ce qui représente une baisse de 2,1 % par rapport au record historique de 497 099 véhicules enregistré au troisième trimestre 2025, mais cela reste bien supérieur aux 461 974 véhicules prévus selon les estimations de 24 analystes.
Pendant ce trimestre, l’entreprise n’a fabriqué que 464 391 véhicules. Ainsi, Tesla a livré 22 141 voitures de plus qu’elle n’en a produites, ce qui représente le deuxième trimestre consécutif où elle réduit ses stocks après avoir fabriqué environ 50 000 véhicules en trop au premier trimestre.
C’est toujours une entreprise axée sur deux modèles. Le Model 3 et le Model Y ont représenté 478 237 de ces livraisons, tandis que les « autres modèles » (Cybertruck, Semi ainsi que ce qui reste du Model S et X) ont vu leurs ventes chuter de 48 % par rapport à l’année précédente, pour s’établir à 8 295 unités.
Le stockage d’énergie a été le point faible. Tesla a déployé 13,7 GWh, ce qui représente une hausse de 9,6 % par rapport aux 12,5 GWh de l’année précédente, mais ce chiffre est bien en deçà des 15,9 GWh attendus par les analystes et inférieur au record de 14,2 GWh enregistré au quatrième trimestre 2025.
Chiffres d’affaires de Tesla pour le T3 2026
Le consensus de Wall Street prévoit des revenus de 28,06 milliards de dollars, tandis que les estimations d’Estimize sont légèrement plus optimistes à 28,36 milliards de dollars. Dans tous les cas, cela reste stable par rapport aux 28,1 milliards de dollars déclarés par Tesla au troisième trimestre 2025. Les estimations de Wall Street vont de 25,1 milliards à 30,6 milliards de dollars.
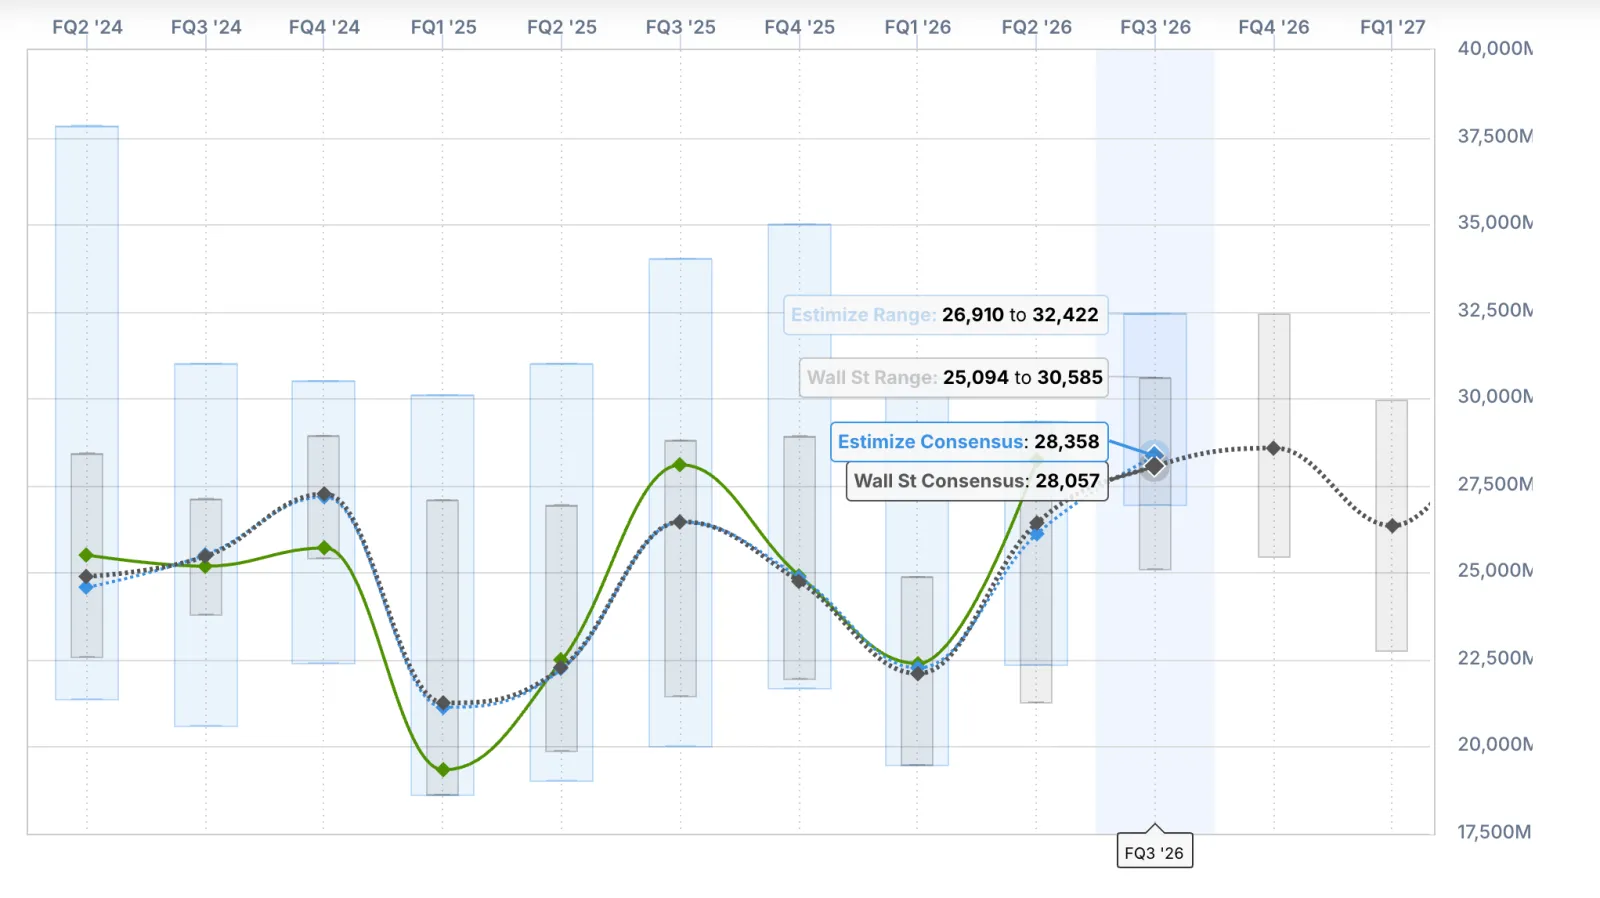
Une stabilité n’est pas si mauvaise qu’elle en a l’air. Le chiffre du troisième trimestre 2025 a été gonflé par des acheteurs américains se précipitant pour obtenir le crédit d’impôt fédéral de 7 500 dollars avant son expiration le 30 septembre 2025 ; donc atteindre un niveau similaire sans ce crédit constituerait déjà un résultat satisfaisant.
Mais regardez le tableau chronologique. Tesla a enregistré des revenus de 28,24 milliards de dollars au deuxième trimestre 2026, grâce à 480 126 véhicules livrés et 13,5 GWh de capacité de stockage. Le troisième trimestre a vu une augmentation à la fois du nombre de véhicules livrés et de la capacité de stockage, pourtant Wall Street prévoit des revenus légèrement inférieurs, avec une estimation d’environ 120 millions de dollars de plus seulement, ce qui indique que les deux indicateurs tiennent compte de prix moyens de vente plus bas.
Résultats financiers de Tesla pour le T3 2026
Les analystes s’attendent à un bénéfice par action non-GAAP de 0,45 dollar, soit une baisse de 10 % par rapport à 0,50 dollar au T3 2025. La moyenne des estimations d’Estimize est légèrement plus élevée, à 0,48 dollar, tandis que les prévisions de Wall Street vont de 0,30 à 0,70 dollar.
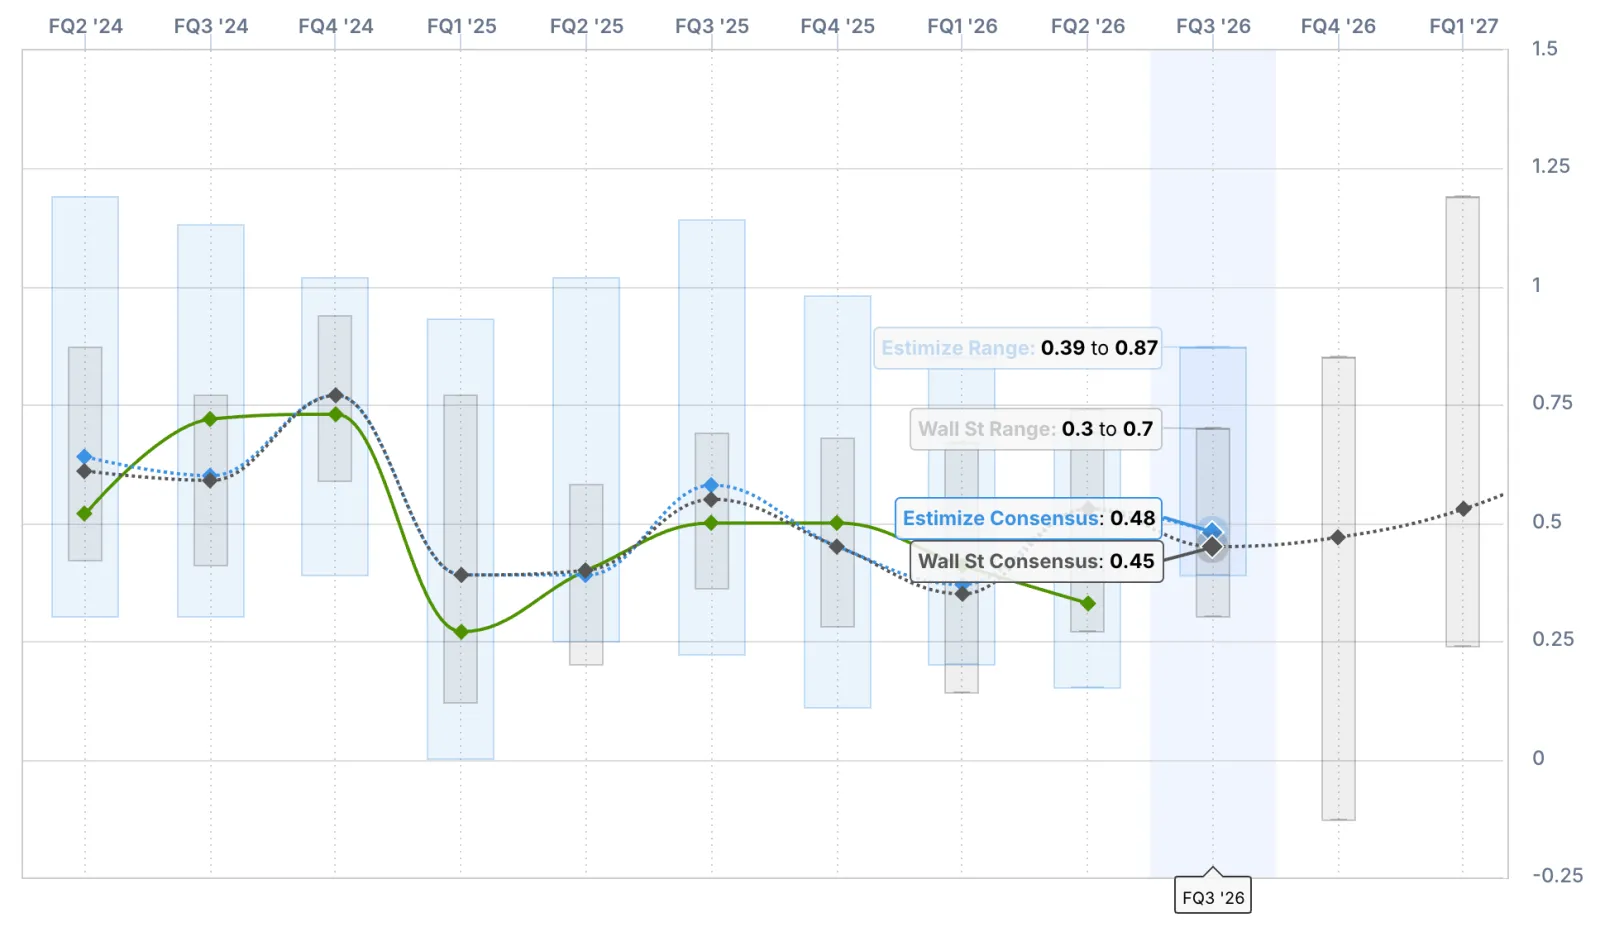
Il faut aborder ce chiffre avec prudence. Au deuxième trimestre, Tesla a enregistré un résultat par action de 0,33 dollar, contre une estimation moyenne de 0,53 dollar, son marge opérationnelle chutant à 1,4 %. Le bénéfice d’exploitation a diminué de 57 % pour s’établir à 398 millions de dollars, tandis que les dépenses d’exploitation ont augmenté de 47 % pour atteindre 4,35 milliards de dollars.
Tesla a manqué les prévisions du marché en matière de résultat par action au cours de deux des quatre derniers trimestres. De plus, son résultat par action a baissé d’une année sur l’autre au cours de cinq des sept dernières années.
Le premier indicateur que nous surveillerons est la marge brute du secteur automobile, hors crédits réglementaires. Elle est passée de 19,2 % au premier trimestre à 16,3 % au deuxième trimestre, ce que Tesla attribue à une réduction de 230 millions de dollars liée aux garanties et à des allègements tarifaires qui ont bénéficié au premier trimestre mais ne se sont pas reproduits.
Les crédits réglementaires ne viendront pas non plus à son secours. Ils n’ont généré que 146 millions de dollars au deuxième trimestre, soit une baisse de 67 % par rapport à l’année précédente, et ces revenus nets continuent de diminuer maintenant que les constructeurs automobiles ne sont plus soumis à des pénalités fédérales CAFE.
Puis il y a l’argent liquide. Tesla a enregistré un flux de trésorerie libre négatif de 1,09 milliard de dollars au deuxième trimestre, les dépenses d’investissement ayant plus que doublé pour atteindre 5,8 milliards de dollars. La direction prévoit des dépenses d’investissement supérieures à 25 milliards de dollars pour 2026, avec un accent mis sur la seconde moitié de l’année. Un autre trimestre à flux de trésorerie libre négatif ne surprendrait pas.
L’activité énergétique mérite également une attention particulière. Le secteur du stockage a affiché un marge brute de 20,4 % au deuxième trimestre, et Tesla estime qu’elle restera dans la fourchette de 20 % à court et moyen terme. Comme les déploiements du troisième trimestre ont été inférieurs aux prévisions de plus de 2 GWh, cet aspect ne compensera pas grand-chose.
La session de questions-réponses sur Say Technologies de Tesla se termine aujourd’hui à 16 h, heure de l’Est. Elle a réuni 832 questions de la part d’environ 2 860 participants représentant 3,85 millions d’actions.
Cela représente plus de participants que le trimestre précédent (environ 1 710), mais moins de la moitié des actions, qui étaient au nombre de 8,6 millions au deuxième trimestre.
Voici les principales questions classées par nombre d’actions représentées :
« Comment la flotte Cybercab va-t-elle se développer au-delà d’Austin, et quelles sont les réglementations en dehors du Texas compte tenu de l’examen de sécurité ouvert par la NHTSA ? » (980 votes, 1,2 million de partages)
« Quand pouvons-nous nous attendre à voir le FSD fonctionner sans surveillance dans les voitures des clients ? » (1 200 votes, 1,1 million de partages)
« Quand le CyberCab sera-t-il disponible à l’achat ou en propriété pour les clients ? » (1 100 votes, 952 900 partages)
« Quels sont les coûts unitaires par mile parcouru avec un robotaxi payant, et en quoi cela se compare-t-il à l’objectif de 30 cents ? » (435 votes, 694 900 partages)
Quand les propriétaires du HW3 sauront-ils s’ils recevront une mise à niveau matérielle gratuite pour le FSD sans surveillance ? (557 votes, 652 900 partages)
« Quel est le coût par unité Optimus, et à quoi ressemble le premier client payant ? » (699 votes, 643 600 partages)
Point de vue d’Electrek
Le secteur automobile est en stagnation. Les livraisons ont augmenté de 8,8 % sur l’année à ce jour, atteignant 1 324 681 unités, ce qui représente une véritable reprise après deux années de déclin. Cependant, le troisième trimestre a été inférieur à celui de l’année précédente, et Tesla ne vend presque rien en dehors du Model 3 et du Model Y.
Ainsi, ce trimestre dépend des marges et des dépenses. Si les marges industrielles, hors crédits, restent autour de 16 % et si les dépenses opérationnelles cessent d’augmenter de plus de 40 % par an, l’échec du deuxième trimestre n’aura été qu’un cas isolé. Sinon, Tesla dépense plus de 25 milliards de dollars cette année pour l’IA, Optimus, Cybercab et les puces, tandis que son activité principale peine à atteindre l’équilibre au niveau opérationnel. C’est une entreprise automobile qui finance un investissement très coûteux avec des profits en baisse.
Et les actionnaires s’en fichent pour l’essentiel. Regardez les questions posées : Cybercab, FSD, Optimus, HW3. La principale question concernant la gamme de produits grand public de Tesla était une demande de fourgon.
Ils sont complètement dans le délire, en attendant que de nouveaux produits douteux rapportent de l’argent tandis qu’ils voient leurs sources de revenus majeures cesser de croître, ce qui aurait pu être entièrement évité si Musk n’avait pas mis toute l’entreprise sur l’autonomie prématurément.