
Tesla a livré 486.532 voitures au troisième trimestre et amélioré ses marges, mais son chiffre d’affaires a diminué de 43 %.
Tesla a clôturé le troisième trimestre de 2026 avec des résultats montrant deux tendances distinctes. L’entreprise parvient à maintenir son chiffre d’affaires et à améliorer son marge brute, mais réalise un bénéfice net considérablement inférieur. Parallèlement, elle continue d’investir des ressources dans l’intelligence artificielle, la conduite autonome et la robotique, des domaines qu’elle espère voir développer ses sources de revenus.
Les revenus ont atteint l’équivalent de 24,965 milliards d’euros, pratiquement inchangés par rapport à la même période en 2025. Cependant, le bénéfice net s’est élevé à environ 701 millions d’euros, soit une baisse de 43 %.
L’activité automobile reste le principal pilier de Tesla. Elle a généré environ 18,302 milliards d’euros, bien que son chiffre d’affaires ait diminué de 3 % sur une base annuelle. Le nombre de véhicules livrés s’est élevé à 486 532 unités, soit 2,1 % de moins qu’un an auparavant et 1,3 % de plus que au deuxième trimestre. Le résultat a dépassé les prévisions qui tablaient sur environ 460 000 unités.
Indicateur
Troisième trimestre 2026
Variation sur une base annuelle
Chiffre d’affaires total
24,965 milliards d’euros
Pratiquement stable
Bénéfice net attribué
701 millions d’euros
−43%
Chiffre d’affaires lié aux voitures
18,302 milliards d’euros
−3%
Livraisons
486 532 voitures
−2,1%
Marge brute du groupe
19,6%
+1,6 point de pourcentage
Utilisateurs actifs payants du FSD
1,74 million
+67%
L’amélioration des marges mérite attention. La marge brute du groupe est passée à 19,6 %, tandis que celle du secteur automobile a atteint 18,5 %. En excluant les revenus liés aux crédits réglementaires, cette dernière s’est établie à 18,1 %. Tesla obtient ainsi une plus grande rentabilité brute par rapport à ses revenus, mais cette amélioration n’a pas le même impact sur le résultat final.
L’explication réside dans les dépenses opérationnelles, qui ont augmenté de 39 %. Le résultat opérationnel a chuté de 56 %, la marge restant à 2,6 %. La différence est importante : la marge brute ne prend pas en compte l’ensemble des dépenses nécessaires pour gérer l’entreprise et développer ses prochains produits.
Malgré cette pression, Tesla a généré un flux de trésorerie libre d’environ 1 363 millions d’euros au cours du trimestre, bien que ce montant soit inférieur de 62 % par rapport à l’année précédente. C’est une référence utile pour savoir combien d’argent l’entreprise conserve après les investissements, surtout à un moment où elle finance plusieurs projets en même temps.
FSD en hausse de 67 %, tandis qu’Optimus et Robotaxi tiennent leurs promesses
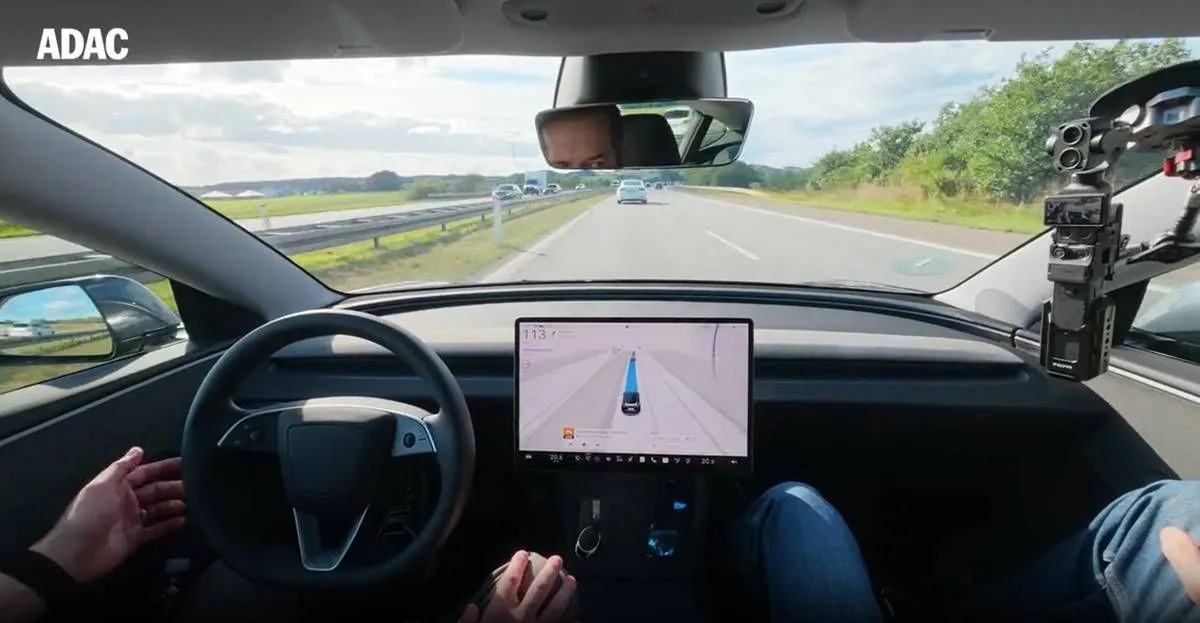
L’un des chiffres les plus intéressants de ce trimestre concerne le FSD. Tesla déclare disposer de 1,74 million d’utilisateurs payants actifs, contre 1,04 million l’année précédente et 1,48 million au trimestre précédent. Cela représente une augmentation annuelle de 67 %, soit environ 260 000 utilisateurs supplémentaires en trois mois.
Il existe une nuance importante lorsqu’on parle de «abonnés» : Tesla inclut dans ce chiffre à la fois ceux qui paient mensuellement et ceux qui ont acheté le système en un seul paiement. Par conséquent, on ne peut pas multiplier le total par un montant mensuel pour calculer ses revenus récurrents. Les essais gratuits ne sont pas pris en compte dans ce calcul.
L’entreprise affirme également que plus de 75 % des nouvelles livraisons en Amérique du Nord intègrent le FSD. Ce chiffre reflète son importance commerciale croissante, bien qu’il concerne uniquement ce marché et les livraisons récentes, et non tous les véhicules Tesla en circulation. Le FSD Supervised nécessite toujours une surveillance active du conducteur.
Lors de la présentation, Elon Musk a de nouveau défendu les avantages technologiques du système, et Tesla a assuré qu’elle continuait à travailler avec les autorités chinoises afin d’obtenir une autorisation plus large. Cette expansion pourrait augmenter son marché potentiel, mais elle dépend des approbations nécessaires.
Parallèlement, selon l’entreprise, Optimus a commencé à être produit à Fremont. Le début de sa fabrication ne signifie pas pour autant qu’il sera immédiatement mis en vente auprès de clients externes : Musk a fixé les premières livraisons à des entreprises extérieures à Tesla vers la fin de 2027 et a reconnu qu’il reste encore du travail à accomplir pour que le robot puisse effectuer des tâches complexes avec suffisamment de capacité.
Ses premières applications se concentreraient dans des environnements industriels. Son arrivée chez les particuliers interviendrait à une étape ultérieure, une fois que l’échelle de production augmentera et que la technologie sera plus mature. Pour les comptes Tesla, cela signifie que le projet continuera de nécessiter du développement avant de pouvoir démontrer une contribution commerciale significative.
Concernant Robotaxi, Musk a annoncé l’intention de lancer ce service à Dallas en novembre avant d’étendre ensuite le même logiciel à d’autres villes. Il s’agit là encore du calendrier établi par le dirigeant, dont il faudra suivre le respect au cours des prochains mois.
La présentation a également inclus une annonce concernant l’entreprise : Tesla et SpaceX ont créé des comités de conseillers indépendants pour examiner une éventuelle fusion. Musk a expliqué qu’il ne participait pas à leurs délibérations en raison d’un conflit d’intérêts et a clairement indiqué que l’opération n’était pas encore décisée, bien qu’il la considère personnellement comme une bonne idée.
Les résultats montrent qu’une entreprise maintient son volume de revenus, améliore son marge brute et élargit sa base de clients chez FSD, mais réalise des bénéfices nettement plus faibles. Le défi consistera à transformer cette croissance liée aux logiciels et aux investissements dans de nouveaux services en bénéfices suffisants pour compenser la pression sur ses comptes.
Source | Tesla