
Analyse T&E : suffisance de cellules de batterie européennes d’ici 2030
Dans une analyse des exigences de contenu local prévues par l’UE pour les batteries, T&E a conclu qu’un nombre suffisant de cellules de batterie « Fabriqué en UE » sera disponible d’ici 2030. Cela contredit les affirmations actuelles de l’industrie automobile.
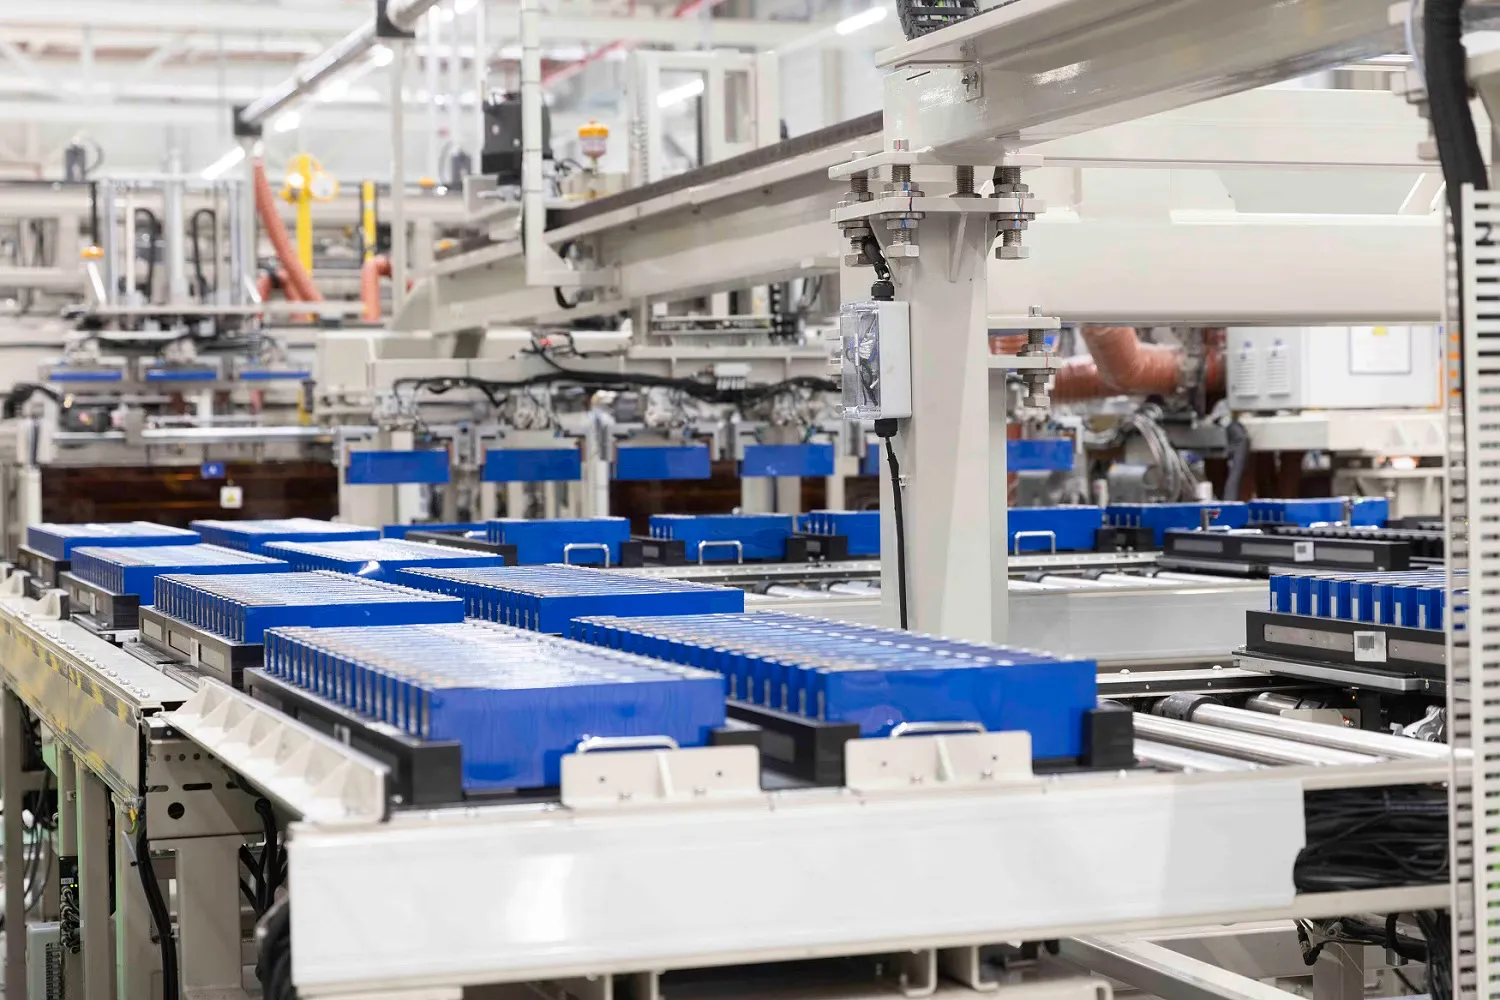
Vue à l’intérieur de l’usine de batteries de CATL à Arnstadt
Image : CATL
Pendant des mois, l’UE et ses États membres discutent des projets de proposition relatif à la « Loi sur l’accélérateur industriel » (IAA), présentée en mars, dont l’objectif est de stimuler la production et la compétitivité au sein de l’Union européenne. Ces mesures affectent également les industries automobile et des batteries : par exemple, la Commission européenne envisage d’introduire des dispositions relatives au contenu local qui donneraient la priorité aux véhicules électriques « fabriqués en UE », c’est-à-dire ceux produits dans l’UE, dans les marchés publics et les programmes de financement.
Des conditions spéciales pour la création de valeur locale dans l’UE sont également envisagées pour les batteries de traction des véhicules électriques. Cela a récemment suscité une vive inquiétude, car l’Association des constructeurs automobiles européens (ACEA) a publié une étude examinant si la chaîne d’approvisionnement en batteries en Europe peut répondre aux exigences du package législatif. Le résultat : un écart significatif. L’ACEA souligne qu’il existe un décalage temporel : il peut falloir près d’une décennie à une nouvelle usine de batteries pour passer de l’annonce à une production industrielle à grande échelle. Même les projets lancés aujourd’hui ne pourraient pas atteindre leur capacité maximale avant environ 2035. L’ACEA demande donc plus de temps ainsi qu’une introduction progressive des exigences relatives au contenu local, en particulier pour les cellules et les matériaux actifs du cathode.
La production européenne de cellules de batteries devrait répondre à la demande d’ici 2030
Cependant, le groupe de réflexion Transport & Environment (T&E) a maintenant présenté sa propre étude, concluant qu’il y aura suffisamment de cellules de batterie « fabriquées en UE » disponibles d’ici 2030. T&E souligne lui-même que cette analyse contredit les affirmations récentes de l’industrie automobile – plus précisément celles de l’ACEA.
D’après cette étude, la production européenne de cellules sera déjà suffisante d’ici 2027 pour couvrir pleinement la demande de voitures professionnelles subventionnées ainsi qu’une part importante des voitures particulières subventionnées. D’ici 2030, ces deux segments pourraient être approvisionnés en suffisamment de cellules batterie européennes – à condition que les projets présentant une probabilité moyenne de réalisation soient également mis en œuvre. Cependant, un quart des capacités de production de cellules annoncées depuis 2022 ont été annulées ou mises en attente. L’Allemagne est particulièrement touchée, son plan de projets pour 2035 ayant été réduit de moitié selon T&E. L’organisation cite des exemples tels que le projet ACC à Kaiserslautern et la fermeture de Cellforce par Porsche. D’un autre côté, la filiale de VW, PowerCo, a pu ouvrir sa première usine de production de cellules à Salzgitter en décembre 2025 ; une fois pleinement opérationnelle, elle augmentera considérablement la création de valeur locale dans la chaîne d’approvisionnement en batteries.
Il convient de noter que la structure de propriété de la production européenne de cellules est également frappante : selon T&E, plus de 85 % de la capacité active appartient à des entreprises non européennes, les fabricants sud-coréens représentant 72 % de la production. Les fabricants sud-coréens en question sont probablement LG Energy Solution, Samsung SDI et SK On, qui exploitent respectivement des usines de cellules en Pologne et en Hongrie. Un autre grand fabricant de cellules est le géant chinois des batteries CATL, avec son usine à Arnstadt près d’Erfurt et sa deuxième usine européenne à Debrecen, en Hongrie, qui a récemment commencé la production de test.
Pour les exigences « Made in EU », c’est le lieu de production et non le pays d’origine du fabricant qui compte. En d’autres termes, l’établissement de fabricants asiatiques de cellules de batterie dans l’UE contribue également à remplir les critères de contenu local, puisque la production locale au sein de l’UE est le facteur décisif.
« Depuis l’effondrement de Northvolt, un scepticisme considérable règne en Allemagne quant à la possibilité de développer une industrie nationale des batteries. Pourtant, nos données montrent que l’Allemagne est déjà un site important au sein de l’écosystème européen des batteries et possède un grand potentiel. Lorsque Berlin débat de l’avenir de son industrie, l’attention se porte souvent sur des produits du passé, tels que le moteur à combustion interne. Il est temps de recentrer l’attention sur les industries du futur, comme celle des batteries. Soutenir une loi efficace visant à accélérer le développement de cette industrie constituerait une étape importante », a déclaré Susanne Goetz, conseillère principale en mobilité électrique chez T&E Germany.
Xavier Sol, directeur des investissements durables et des batteries chez T&E, a ajouté : « Ces dernières années ont montré que, malheureusement, une solide chaîne de valeur européenne pour les batteries ne se construira pas d’elle-même – la concurrence en provenance de l’Asie est tout simplement trop forte. Sans des règles intelligentes du côté de la demande pour les composants de batteries produits localement, l’Europe risque de perdre sa position dans la course aux technologies propres. La création d’une chaîne de valeur locale et sécurisée peut assurer la sécurité de l’approvisionnement, créer des emplois et renforcer la résilience économique »
T&E identifie de plus grandes disparités dans les matériaux précurseurs. Pour le matériau actif de cathode (CAM), bien que 529 000 tonnes de capacité européenne annuelle aient été annoncées pour 2030, seules environ 177 000 tonnes restent après pondération des projets en fonction de leur probabilité de mise en œuvre. L’incertitude est encore plus grande pour le pCAM (matériau précurseur de cathode) : parmi les projets annoncés, représentant un total équivalent à 552,6 GWh de cellules, T&E estime que seuls 217,9 GWh pourraient être réalisés d’ici 2030. L’organisation préconise donc de maintenir les exigences relatives aux cellules et au CAM prévues dans la loi Industry Accelerator Act, et d’instaurer en outre des quotas minimaux pour le pCAM et le matériau actif d’anode à partir de 2032.
