
Étude sur le Industrial Accelerator Act : l’industrie de l’UE pourrait ne pas être en mesure de couvrir la demande en batteries
L’UE débat actuellement du projet de « Industrial Accelerator Act » (IAA), destiné à stimuler la production et la compétitivité au sein de l’Union. L’ACEA a présenté une étude sur la capacité du réseau européen de fourniture de batteries à répondre aux exigences de ce package législatif. Le résultat : un écart important.
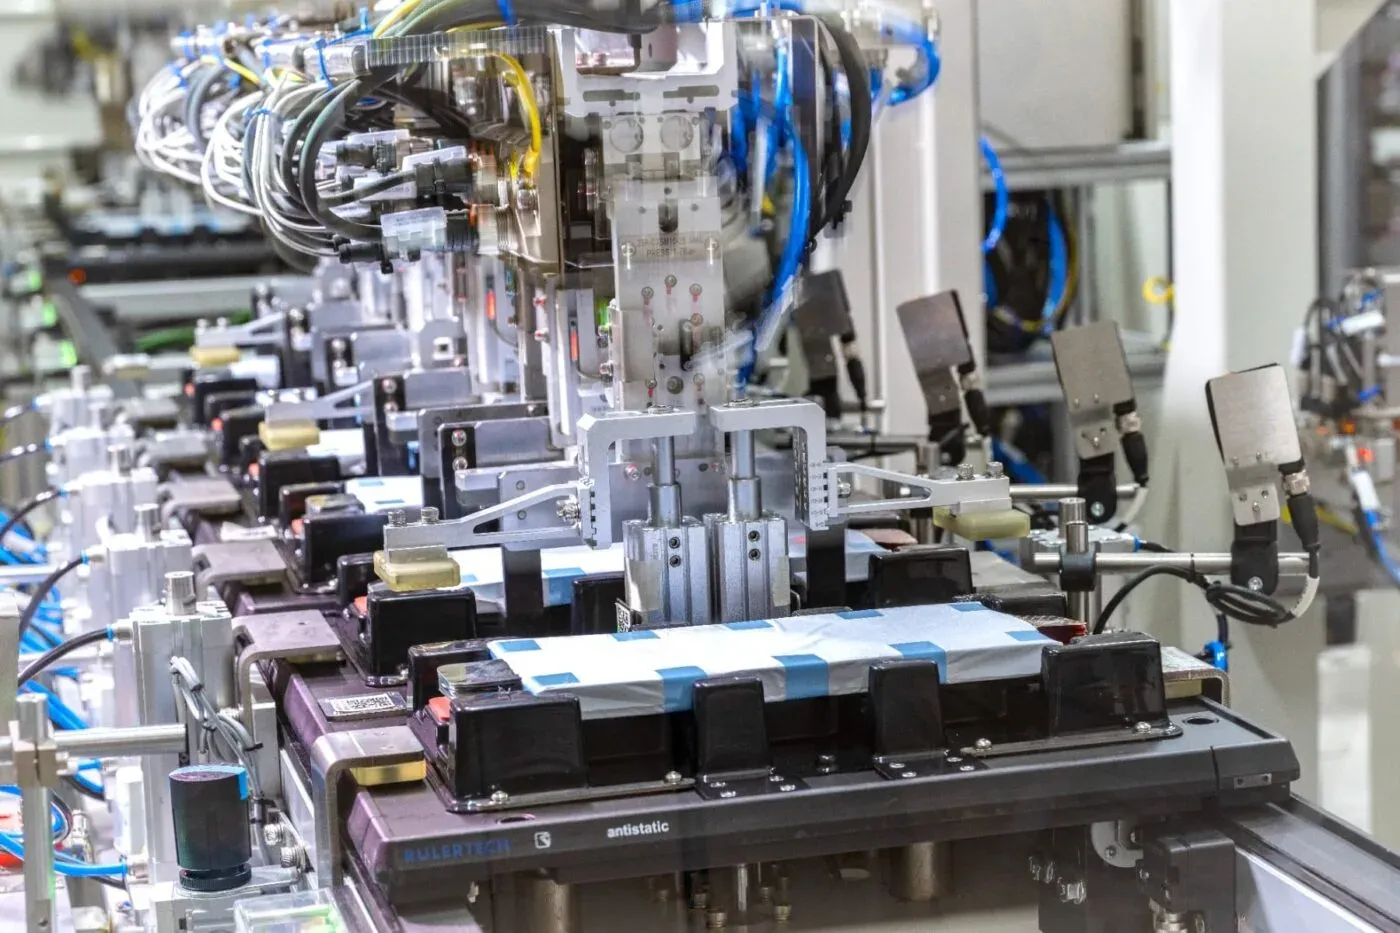
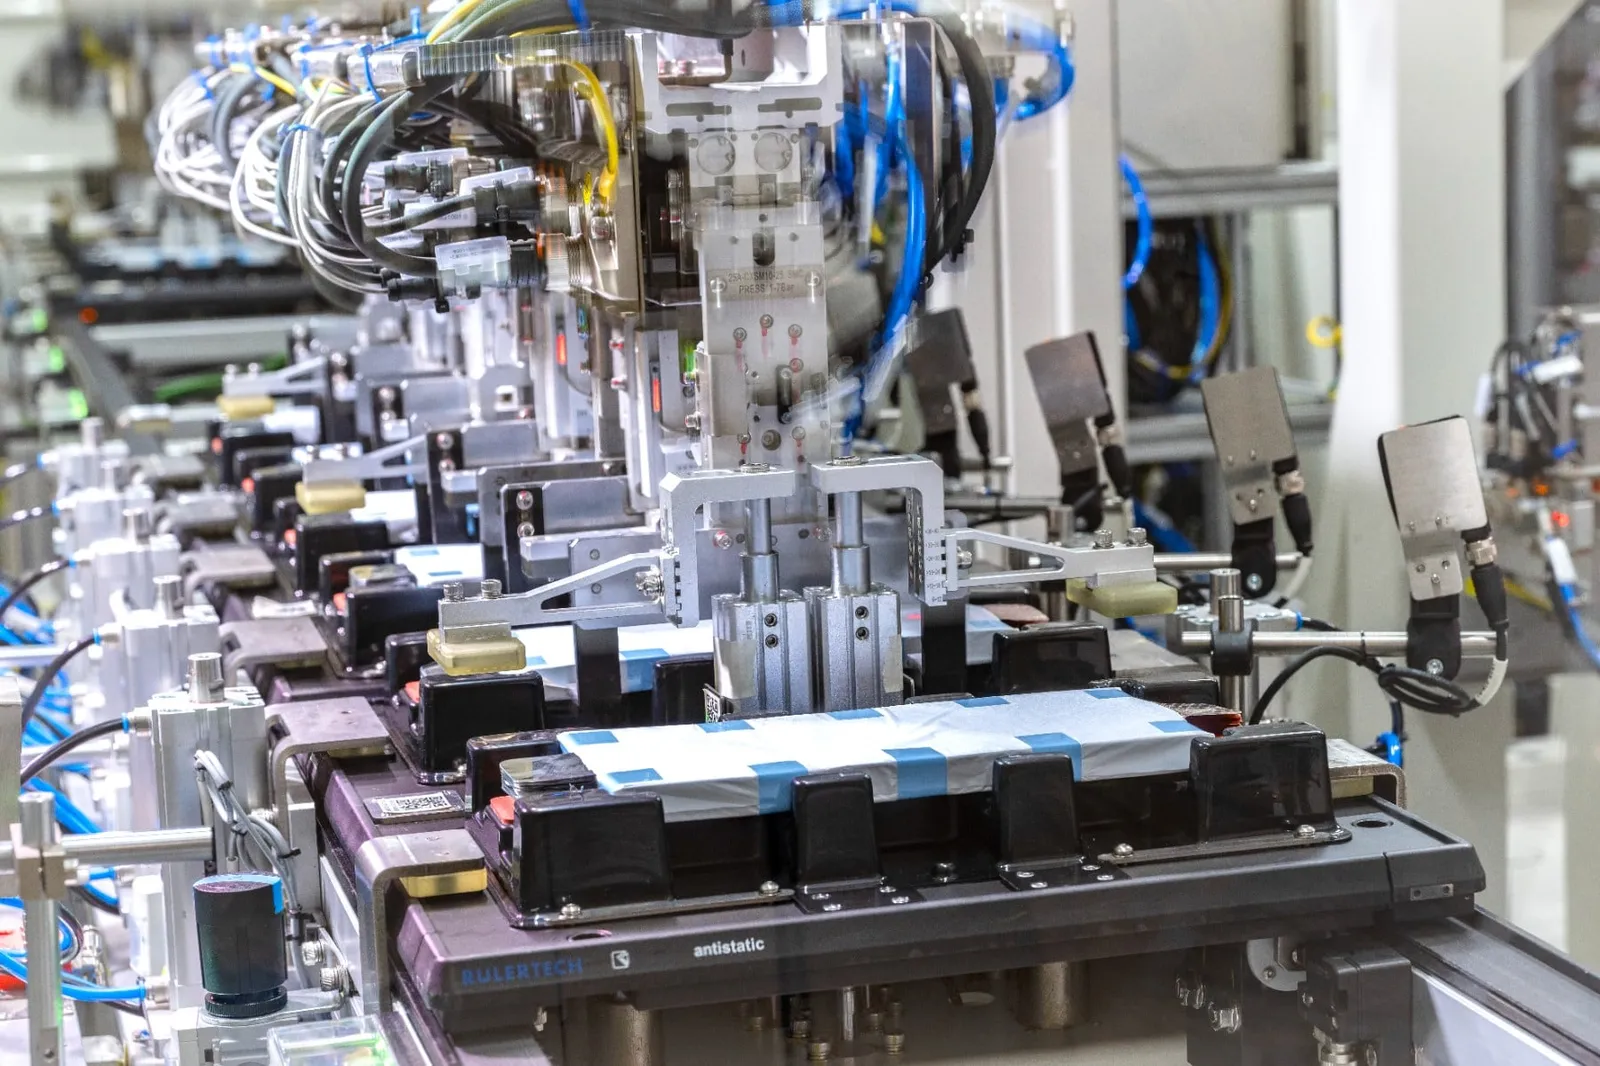
Production de batteries chez PowerCo, filiale de VW, à Salzgitter.
Image : PowerCo
L’Association des constructeurs automobiles européens (ACEA) a chargé les analystes de Mobility Global de réaliser cette étude, qui présente désormais un résumé exécutif de 19 pages intitulé « IAA Impact Assessment: European Battery Supply Chain Outlook ». Ce document analyse donc les conséquences pour les entreprises actives dans le secteur des batteries et l’ensemble de l’industrie automobile, au cas où la IAA entrerait en vigueur comme le proposé par la Commission en mars. À noter : la loi n’est pas encore finalisée. Les négociations au Parlement européen et au Conseil se poursuivent.
D’emblée : le message principal de l’étude est que des exigences strictes en matière de localisation de la production de batteries ne suffisent pas à garantir, dans la pratique, le développement local de la chaîne de valeur des batteries. Les analystes constatent en effet des « obstacles structurels profonds à la localisation de la production de batteries ». Leur élimination devrait prendre des années.
Mais passons en revue les détails : selon le projet de règlement IAA proposé, les exigences relatives aux batteries utilisées ici devraient être mises en œuvre en deux phases. Six mois après l’entrée en vigueur de la loi (« vers 2027–2028 », selon les auteurs de l’étude ), les batteries devraient contenir trois composants d’origine européenne, dont obligatoirement les cellules de batterie. Trois ans après son adoption (« vers 2030–2031 » ), ce nombre devrait augmenter pour atteindre cinq composants provenant de l’UE, incluant les cellules de batterie, le système de gestion de la batterie et les matériaux cathodiques actifs (CAM).
Mobility Global a étudié trois scénarios présentant des niveaux différents de demande industrielle pour les batteries européennes. Le résultat : dans tous les scénarios, l’offre ne parvient pas à suivre la demande – malgré une croissance attendue de la production européenne de cellules de batterie à 306 GWh d’ici 2032. En d’autres termes, à moyen terme, il n’y aura pas suffisamment de batteries conformes aux normes IAA pour approvisionner pleinement l’industrie des véhicules électriques au sein de l’Union européenne. Cette étude couvre en effet les dix prochaines années.
L’ACEA conclut : « L’offre limitée restera l’obstacle majeur à l’expansion des véhicules éligibles aux subventions „Made in the EU“. Ainsi, environ 3 millions de véhicules pourraient ne pas être qualifiés pour ces subventions en raison du manque d’offre, si le IAA entrait en vigueur en 2028. » Les subventions dites „Made in the EU“ constituent un autre aspect du package législatif visant à garantir que les programmes nationaux subventionnent avant tout l’économie de l’UE elle-même.
L’ACEA souligne une fois de plus que le défi posé par les véhicules utilitaires de catégorie moyenne et lourde est encore plus prononcé que celui des voitures particulières : « L’écart entre l’offre et la demande va continuer à s’accroître ici jusqu’en 2032 pour atteindre 23 GWh, la demande étant environ quatre fois supérieure à l’offre européenne disponible », selon l’un des principaux résultats de l’étude.
Le syndicat identifie comme problème majeur le fait que la chaîne de valeur des batteries en UE présente actuellement des structures faibles. Voici les points énumérés par les analystes à ce sujet :
- La plupart des gigafabriques européennes prévues sont axées sur les batteries NMC, tandis que la demande se tourne de plus en plus vers des batteries LFP moins coûteuses
- Les cellules fabriquées en Europe restent nettement plus chères que celles importées.
L’ACEA conclut que les résultats « soulignent la nécessité d’une approche réaliste et économiquement viable pour la localisation ». L’efficacité de l’IAA dépendra finalement non seulement de l’ambition de ses exigences, « mais aussi du fait que l’Europe puisse créer les capacités nécessaires, des conditions opérationnelles compétitives et un cadre d’investissement requis pour les mettre en œuvre dans la pratique ».
Cette analyse est complétée par des recommandations de la part de l’association sur la manière de combler le fossé entre les attentes et la réalité. L’ACEA conseille de :
- Investissements massifs dans les étapes préliminaires : Afin de produire localement du CAM et du AAM et de répondre à la demande, des investissements importants doivent être consacrés spécifiquement au développement des composants de base nécessaires à ces processus – tels que les installations pour la fabrication de substances précurseurs (pCAM) et pour le traitement du graphite (AAM)
- Déplacement de la politique vers un soutien opérationnel : Les décideurs politiques doivent passer d’un financement purement lié à la construction des usines à une subventionnement des coûts d’exploitation courants – en particulier les coûts énergétiques élevés – tout en délivrant rapidement les autorisations environnementales afin d’accélérer les calendriers de projet
est indispensable afin d’inclure officiellement des partenaires de libre-échange stratégiques ; cela permettrait à l’Europe de contourner les coûts énergétiques intérieurs élevés et d’utiliser des coentreprises internationales pour combler le déficit en matières premières.
acea.auto, acea.auto (étude, PDF)