
SNE Research : les fabricants OEM chinois dominent de plus en plus le marché mondial des batteries de voitures électriques
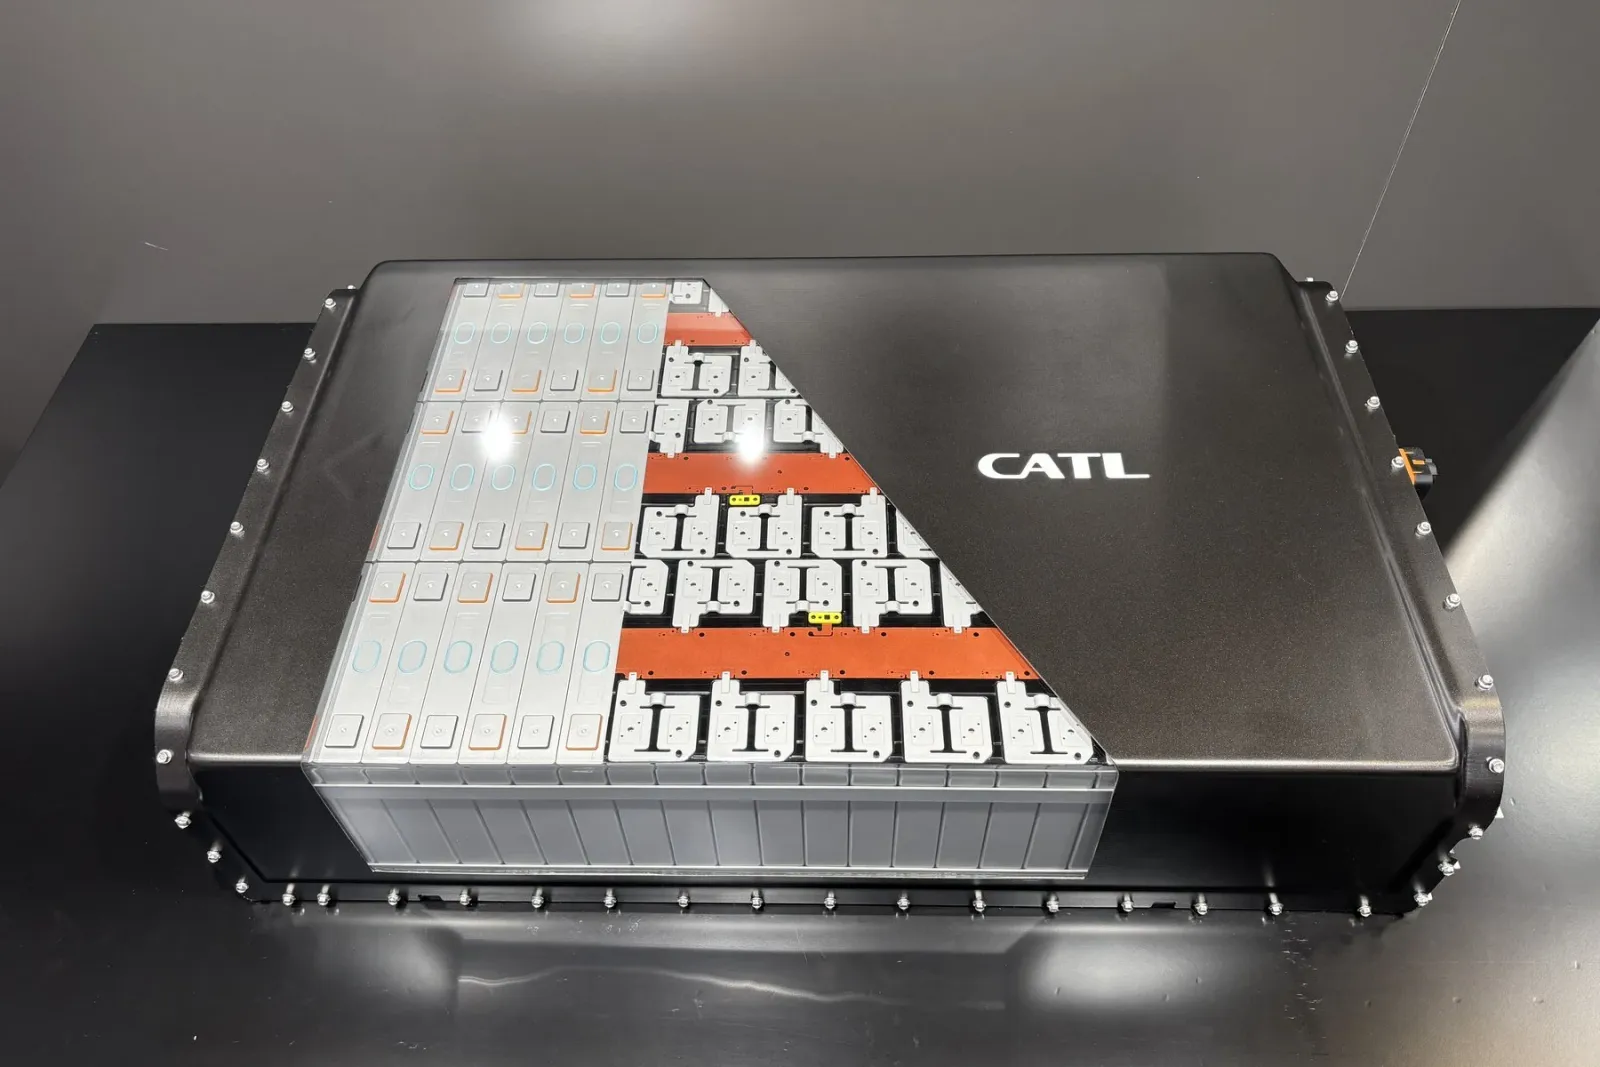
Pendant les neuf premiers mois de l’année, les fabricants chinois se sont emparés de plus de la moitié du marché des batteries pour véhicules électriques et hybrides en dehors de la Chine. Les fournisseurs coréens et japonais perdent tous du terrain. Cela ressort d’une nouvelle analyse de SNE Research.
Photo : Cora Werwitzke
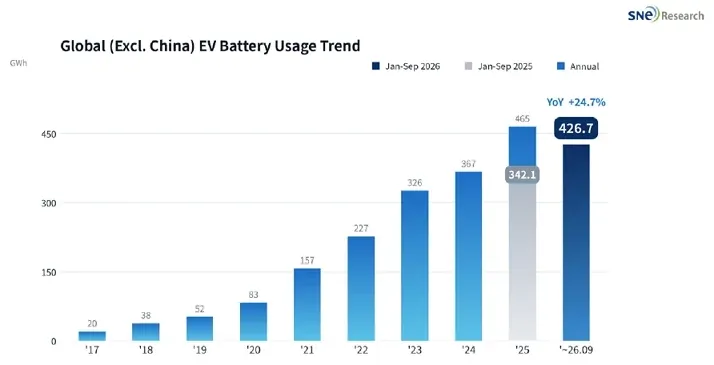
La société coréenne de recherche de marché SNE Research a analysé les dynamiques et la répartition des parts sur le marché des batteries pour voitures électriques en dehors de la Chine. La principale conclusion est que la capacité totale de ces batteries a atteint 426,7 GWh entre janvier et septembre. Le marché a ainsi connu une croissance de 24,7 % par rapport à la même période de l’année précédente. Les principaux bénéficiaires sont clairement les fabricants chinois de batteries.
« CATL, BYD, Gotion High-Tech, Svolt, CALB et Eve Energy ont ensemble conquis 56,4 % de parts sur ce marché à l’étranger, ce qui représente une hausse de plus de 13,3 points de pourcentage par rapport à la période précédente », indique SNE Research. Seules CATL et BYD représentent déjà 44,5 % du marché, contre 36,7 % pour la même période en 2025.
SNE Research a examiné plus particulièrement la vente de batteries pour véhicules électriques, hybrides rechargeables et autres hybrides. La demande a évolué différemment selon les régions. Les analystes coréens constatent que la demande en Europe et en Asie a pu compenser la faiblesse persistante en Amérique du Nord. Il est intéressant de noter que la Chine semble également connaître des difficultés. En effet, tandis que SNE Research attribue une croissance de 24,7 % au marché mondial, cette hausse n’atteint que 19,7 % si la Chine est prise en compte. La République populaire ralentit donc la dynamique globale.
Voici les chiffres concernant les fabricants eux-mêmes : les trois fabricants coréens LG Energy Solution, SK On et Samsung SDI ont contribué, de janvier à septembre dans le monde entier (hors Chine), avec 113,0 GWh – ce qui représente une baisse de 13,5 % par rapport à la même période de l’année précédente. Leur part de marché combinée a diminué de 11,7 points, passant de 38,2 % à 26,5 %. Selon SNE Research, c’est surtout le marché nord-américain qui a connu un recul, où la capacité de stockage des batteries de ce trio est passée de 56,1 à 28,1 GWh, soit une quasi-division par deux. En Europe, en revanche, on observe une légère hausse (de 58,7 à 63,0 GWh), tout comme en Asie (de 13,1 à 17,5 GWh).
Mais passons en revue les choses une par une. Après neuf mois, c’est à nouveau CATL qui occupe la première place du classement. Le groupe a atteint un volume de 143,7 GWh en dehors de la Chine, ce qui correspond exactement à un tiers du marché. Par rapport à l’année précédente, CATL a enregistré une hausse de 47 %. Sa part de marché a augmenté de 5,1 points pour atteindre 33,7 %. Selon les statistiques de SNE-Research pour l’Europe, on observe une hausse de 35 %, passant de 71,5 à 96,8 GWh, tandis qu’en Asie, ce volume a doublé pour atteindre 27,1 GWh.
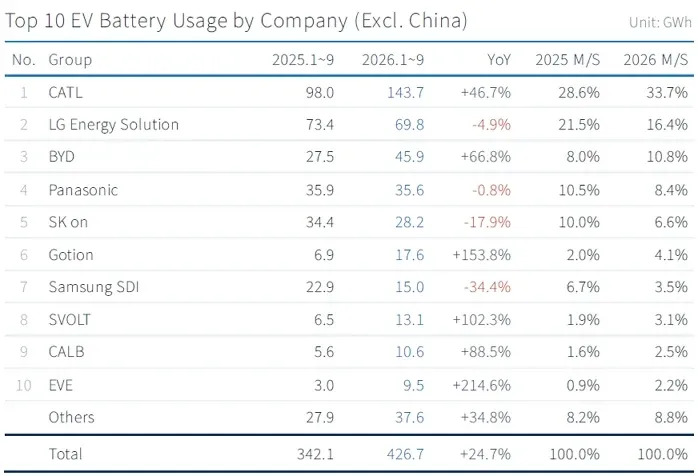
D’après les analystes, LG Energy Solution occupe la deuxième place avec 69,8 GWh, soit une baisse de 4,9 % par rapport à l’année précédente. Les activités en Europe et en Asie ont connu une évolution positive : en Europe, la production a augmenté de 13 % pour atteindre 38,6 GWh, tandis qu’en Asie elle a progressé de 49 % pour atteindre 11,1 GWh. Cependant, cela n’a pas suffi à compenser la forte baisse en Amérique du Nord, où la production a chuté de 45 %, passant de 29,9 GWh à 16,5 GWh. En raison de la croissance du marché, la part de marché de LGES a fortement diminué, de 21,5 % à 16,4 %, soit une baisse de 5,1 points de pourcentage.
Viennent ensuite BYD, qui occupe la troisième place avec 45,9 GWh, soit une hausse de 67 % par rapport à l’année précédente. La part de marché de l’entreprise est passée de 8,0 % à 10,8 %. Selon SNE Research, cette croissance s’est répartie entre l’Europe (17,4 GWh, +67 %), l’Asie (14,8 GWh, +41 %) et l’Amérique du Sud (7,1 GWh, +136 %).
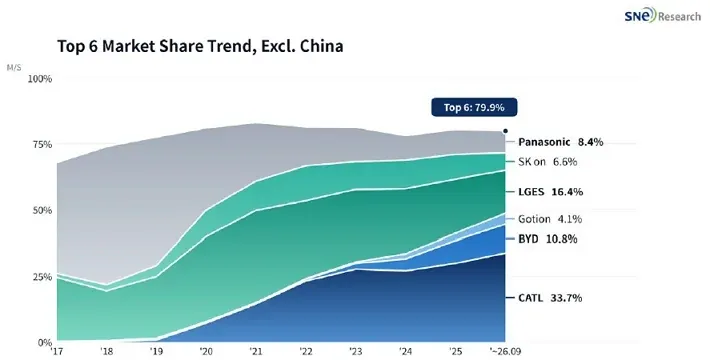
Après les neuf premiers mois de l’année, Panasonic occupe la quatrième place dans ce classement avec 35,6 GWh, ce qui représente une baisse de 0,8 % par rapport à l’année précédente. « Bien que les volumes fournis à Tesla en Amérique du Nord aient contribué aux résultats, la croissance est restée nettement en deçà de celle observée sur le marché en dehors de la Chine », commentent les auteurs. La part de marché de Panasonic a diminué de 2,1 points pour atteindre 8,4 %. En regardant un peu plus en arrière, l’exemple de Panasonic montre particulièrement bien à quel point le marché a changé au cours des dernières années :
Le fournisseur SK Onauf, classé cinquième, a enregistré des baisses significatives, son volume ayant chuté à 28,2 GWh (-18 % sur un an). Sa part de marché a donc diminué fortement, passant de 10,0 % à 6,6 %. « L’entreprise fournit des batteries, entre autres, au groupe Hyundai Motor, à Ford, à Volkswagen et à Mercedes-Benz. Néanmoins, son utilisation en Amérique du Nord a reculé de 46,7 % et en Europe de 2,2 % », indique l’étude.
Pendant ce temps, le partenaire de VW, Gotion, a vu son volume augmenter de 153,8 % pour atteindre 17,6 GWh, dépassant ainsi le fabricant Samsung SDI, qui a glissé à la septième place. Samsung SDI n’a enregistré que 15,0 GWh (-34,4 % sur un an), ce qui représente la plus forte baisse parmi les 10 principaux acteurs. Sa part de marché est passée de 6,7 % à 3,5 %. Alors que les ventes en Europe sont restées stables à 9,4 GWh par rapport à l’année précédente, Samsung SDI a connu un échec en Amérique du Nord, avec une baisse de 66 %, son volume tombant de 12,0 GWh à 4,1 GWh.
Les trois fournisseurs chinois de second plan complètent le top 10 : il s’agit de SVOLT, CALB et EVE Energy. SVOLT a enregistré une croissance de 102 %, atteignant 13,1 GWh, CALB une hausse de 88,5 %, pour arriver à 10,6 GWh, tandis qu’EVE Energy a réalisé une progression spectaculaire de 215 %, atteignant 9,5 GWh.
En résumé, on peut affirmer que les trois fabricants coréens ainsi que Panasonic ont dû céder des parts de marché sur le marché mondial aux fabricants chinois, tandis que les six entreprises chinoises mentionnées ont constamment et rapidement élargi leur présence en Europe. Un facteur important est la chimie des cellules : « L’augmentation de la part du LFP sur le marché en dehors de la Chine, de 15,8 % à 27,7 %, soit une hausse de 11,9 points de pourcentage, reflète la même tendance », soulignent les analystes. En effet, ce sont surtout les fabricants chinois qui mènent la course dans la technologie LFP. En particulier en Europe, la diffusion du LFP augmente – « surtout dans les modèles d’entrée de gamme, ce qui fait de la compétitivité des prix un critère décisif pour le choix des fournisseurs », commente SNE Research.
Les experts en études fournissent également une perspective basée sur ces données : selon eux, ce sont surtout les conditions politiques régionales et la diversification de la demande qui détermineront la compétitivité des fournisseurs. Ainsi, certains fabricants passent de plus en plus à des batteries pour les systèmes de stockage stationnaires afin d’obtenir une plus grande diversification – notamment en Amérique du Nord. En ce qui concerne l’Europe, les analystes considèrent notamment le package automobile et l’attrait qu’il exerce sur les véhicules à combustion interne, ainsi que d’éventuelles règles « Made-in-Europe », comme des facteurs déterminants.