
Pétrole, dettes et réévaluation imminente des valeurs des voitures – et ce que cela signifie pour les véhicules électriques
Les véhicules électriques moins chers offrent une protection contre les chocs pétroliers ainsi qu’une indépendance vis-à-vis des files d’attente et des prix dans les stations-service. Cependant, la baisse de la valeur des véhicules existants pourrait désavantager les propriétaires qui comptent sur des financements – et la politique monétaire pourrait aggraver ces pertes.
Récemment, nous avons soutenu que la Banque de réserve devrait distinguer les chocs pétroliers importés du surchauffage économique interne. De plus, nous avons affirmé que l’accès au capital et une répartition équitable des avantages devaient être au cœur du processus d’électrification.
Les marchés des véhicules réunissent aujourd’hui ces arguments et soulèvent la question suivante : comment pouvons-nous atténuer les pertes douloureuses des propriétaires actuels alors que le transport électrique moins cher prend de l’ampleur ?
Les Australiens sont habitués à voir la valeur de leurs voitures diminuer rapidement, mais cette transition vers les véhicules électriques se fait si vite que les pertes liées aux voitures à moteur thermique pourraient être encore plus importantes.
Le danger ne réside pas simplement dans le fait que le passage aux véhicules électriques puisse causer des difficultés financières pour certains. Le système plus large de dépendance au pétrole fait face à la volatilité des prix du pétrole ainsi qu’à une concurrence technologique de la part des énergies renouvelables, des véhicules électriques et des machines électrifiées dans l’ensemble de l’économie. L’endettement excessif ajoute une autre vulnérabilité : les dettes contractées en partant du principe d’une dépendance continue au pétrole persisteront pendant de nombreuses décennies encore.
Une correction à plusieurs vitesses
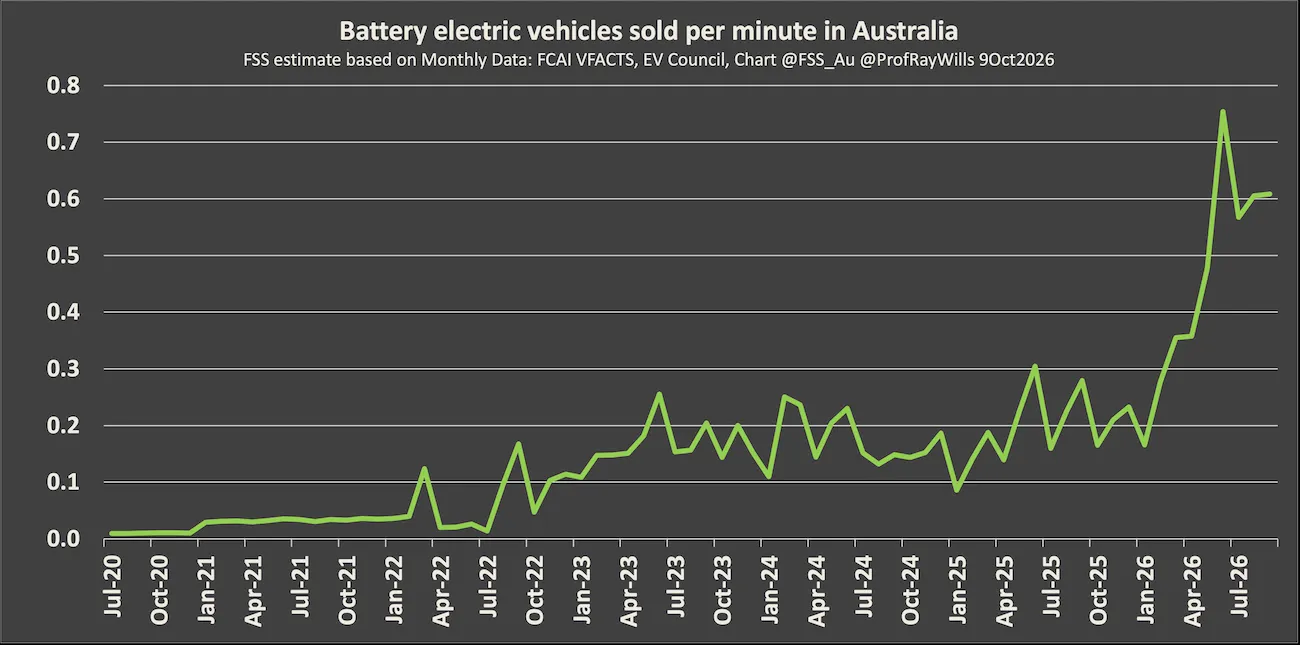
Les chiffres concernant les véhicules en Australie pour le mois de septembre montrent un remplacement entre différents types de systèmes de propulsion, et non une chute générale du marché. Les livraisons globales ont augmenté de 1,8 % par rapport à l’année précédente, mais les ventes de véhicules électriques à batterie ont progressé de 118 %, tandis que les ventes de véhicules à essence uniquement ont chuté de 36 % et celles des véhicules diesel de 18 %. Les hybrides non rechargeables constituent une catégorie distincte : ces chiffres ne signifient pas que tous les véhicules dotés d’un moteur reculent de manière égale.
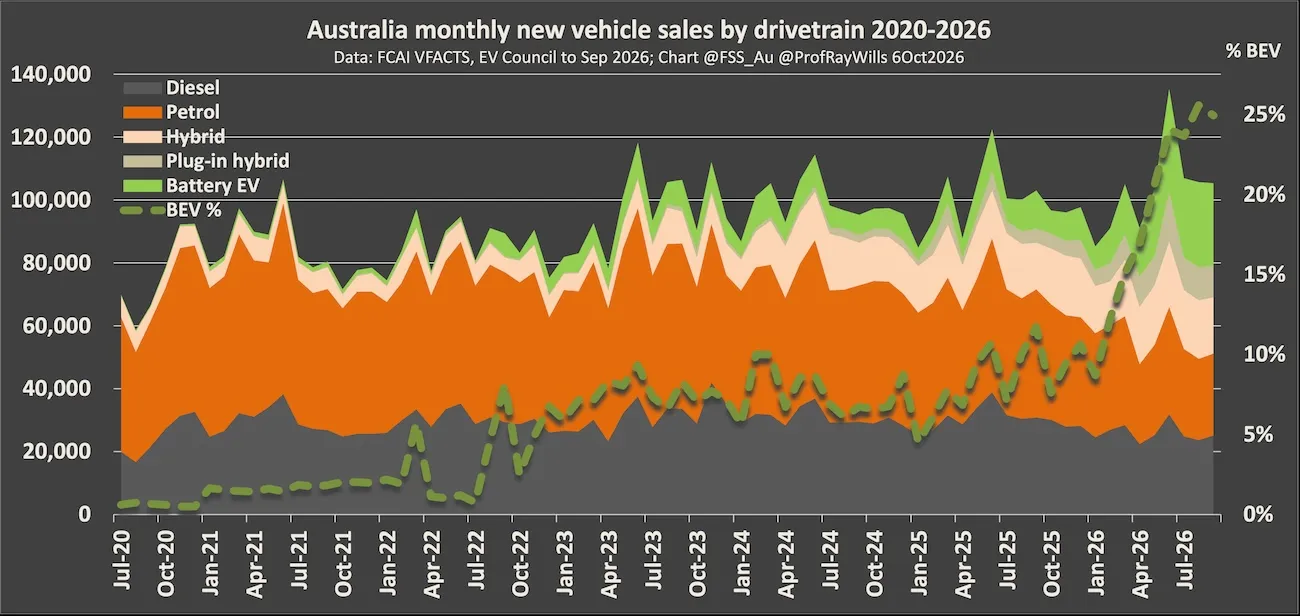
Le choc pétrolier renforce l’incitation à passer à d’autres véhicules, tandis que les voitures électriques moins chères rendent ce changement possible. Le Atto 1 Essential de BYD, proposé à un prix limité de 19 990 dollars australiens, concourt désormais dans la catégorie des voitures neuves les moins chères en Australie.
C’est un seuil significatif qui reflète la diminution rapide du « premium de prix » dans un nombre croissant de segments du marché.
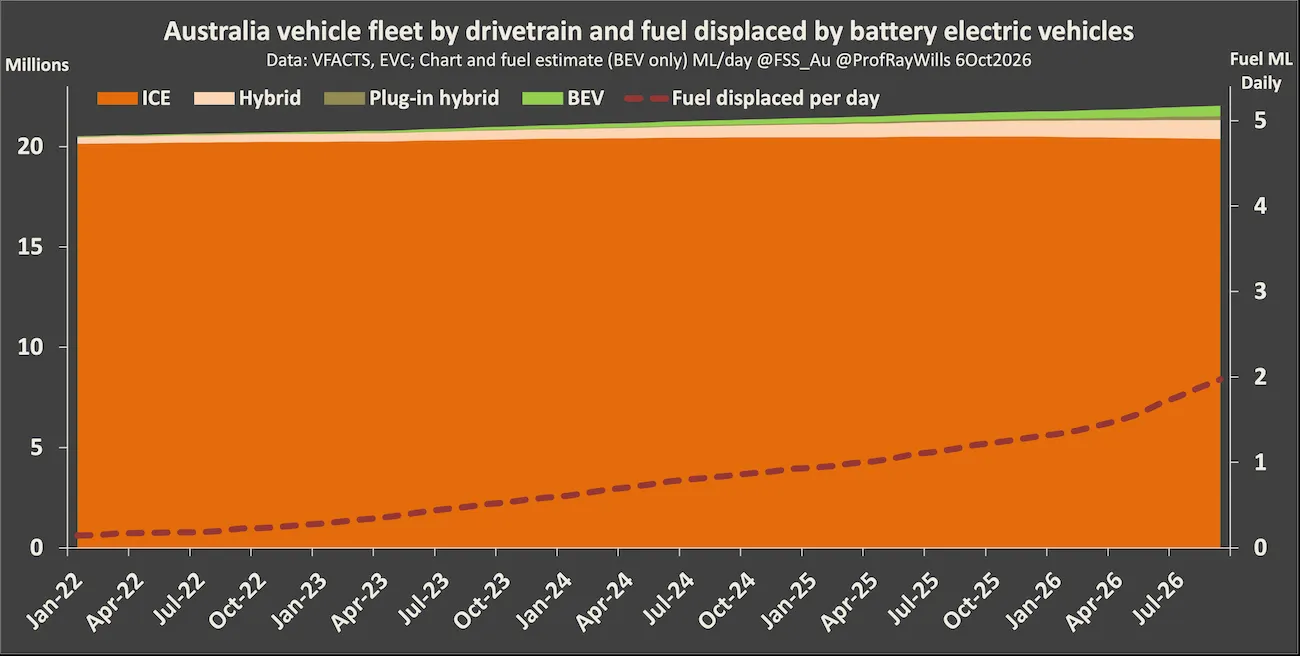
Les avantages vont au-delà des budgets familiaux : Ember estime que les voitures électriques, y compris les hybrides rechargeables, ont remplacé 200 millions de barils de pétrole brut dans les pays importateurs pendant les six premiers mois de la crise énergétique du Hormuz, ce qui correspond à une valeur d’environ 29 milliards de dollars australiens, tandis que les importations de pétrole évitées en Australie s’élèvent à environ 330 millions de dollars australiens.
Mais les prix du pétrole peuvent aussi baisser autant qu’augmenter. Une amélioration de l’offre pourrait alléger les budgets des ménages et atténuer la course immédiate vers les véhicules électriques. Une baisse des prix du pétrole due à une récession serait moins rassurante : un carburant moins cher pourrait coïncider avec du chômage et une demande plus faible pour les véhicules.
La cause de l’évolution des prix est importante, et non seulement sa direction. La recherche de la RBA distingue également les chocs de demande en pétrole des perturbations de l’offre lorsqu’elle examine les réponses monétaires. Pour les ménages, il ne s’agit pas seulement du prix, mais aussi de savoir si la station-service dispose bien de carburant à vendre !
Où l’analogie « subprime » devient pertinente
L’analogie avec le crédit subprime concerne les garanties, et non une prédiction d’une nouvelle crise comme en 2008.
Imaginez un emprunteur qui doit 30 000 dollars australiens pour un véhicule dont la valeur actuelle est de 22 000 dollars australiens. Les coûts d’entretien plus faibles rendent les véhicules électriques attractifs, mais la vente de la voiture existante crée un déficit de financement de 8 000 dollars australiens. Reporter ce manque à couvert sur un autre prêt rend encore plus difficile l’acquisition d’un véhicule de remplacement.
Ce mécanisme existe déjà dans le secteur des prêts aux États-Unis. Selon les chiffres d’Edmunds rapportés par CNBC, le déficit moyen des véhicules mis en échange et dont la valeur est inférieure à celle du prêt s’élevait à 6 884 dollars américains au deuxième trimestre. Environ 43 % des acheteurs qui reportaient ce déficit sur un nouveau prêt ont contracté des prêts sur 84 mois au premier trimestre. Il s’agit de groupes d’emprunteurs spécifiques, et non de tous les automobilistes.
Si la valeur des garanties diminue tandis que les défauts de paiement augmentent, les prêteurs récupèrent moins. Une politique de crédit plus stricte peut alors freiner les achats et accentuer la faiblesse des prix. L’ampleur de l’exposition australienne nécessite des données locales concernant les soldes de prêt restants, la valeur des véhicules et les difficultés financières des emprunteurs.
Les valeurs du système de transmission seront réinitialisées de manière inégale
Il n’y aura pas de réduction pourcentage unique applicable aux véhicules à combustion interne, ni de protection garantie pour les véhicules électriques.
Les prix élevés du carburant exercent une pression sur les véhicules peu efficaces. Les hybrides performants pourraient rester attrayants dans les zones où le rechargement est difficile. Les véhicules diesel peuvent se comporter différemment des hatchbacks à essence urbains en raison de différences dans les options de remplacement et les exigences techniques.
Les véhicules électriques font face à leur propre réévaluation des prix : de nouveaux modèles moins chers peuvent faire baisser le montant que les acheteurs sont prêts à payer pour des modèles plus anciens. En Australie, les ventes de véhicules électriques d’occasion ont plus que doublé entre février et mars 2026, tandis que les stocks disponibles ont diminué de 38 %. Cela soutient l’idée d’une pénurie à court terme, et non une augmentation permanente des valeurs résiduelles.
La durabilité de la batterie ajoute une autre dimension aux valeurs de revente. Selon Pickles, qui s’est basé sur des tests portant sur plus de 2 750 batteries d’occasion, les véhicules électriques ayant cinq ans conservent généralement environ 93 % de leur capacité de charge, tandis que les anciens véhicules de location ayant parcouru plus de 230 000 km atteignent environ 89 %. Cela renforce la confiance quant à leur utilité restante, mais ne protège pas leurs prix sur le marché des concurrents neufs moins chers.
L’ajustement probable diffère en fonction du système de transmission, de l’efficacité, des capacités, de la possibilité de se recharger et du prix d’achat – et non d’une simple distinction entre véhicules électriques et à essence.
La baisse de la valeur des actifs ne signifie pas une baisse du CPI
Cette distinction est importante pour la RBA. Perdre 8 000 dollars australiens sur une voiture existante représente une perte au niveau du bilan d’un ménage, et non une réduction de 8 000 dollars australiens de l’inflation des consommateurs.
Des véhicules neufs moins chers peuvent freiner une inflation modérée, sous réserve d’ajustements en fonction de la qualité. Un carburant cher peut en même temps faire augmenter l’IPC. Une ménagère ou un ménage peut donc connaître à la fois une hausse des coûts de vie et une diminution de sa richesse.
Il ne s’agit pas simplement de savoir si un véhicule électrique conserve sa valeur, mais aussi de savoir si la dette de son propriétaire diminue suffisamment rapidement pour suivre le rythme de sa dépréciation.
La politique ne doit pas aggraver la situation
Des taux d’intérêt plus élevés ne peuvent pas rouvrir une voie de transport pétrolier. Ils peuvent réduire la demande et influencer les attentes inflationnistes, mais ils rendent également le financement du remplacement plus coûteux.
La préoccupation légitime de la RBA concerne l’inflation persistante et ses effets secondaires. L’analyse de la RBA reconnaît que des chocs temporaires à l’offre peuvent être compensés, mais la réponse dépend de la persistance de l’inflation, des attentes et de la situation économique globale.
Le gouvernement devrait en même temps donner la priorité à l’accès payant, à des informations fiables sur l’état de la batterie et à un financement ciblé, plutôt qu’à des subventions indiscriminées visant à protéger la valeur des actifs existants, ou encore à la création de nouveaux actifs dépendant du pétrole.
Comme nous l’avons souligné en septembre, l’équité signifie avoir accès au matériel et aux financements qui permettent d’économiser. Une transition réussie rend la mobilité moins chère sans abandonner ceux dont les dettes existantes les empêchent de changer de véhicule.
La politique publique devrait aider les ménages à accéder à une mobilité moins chère, et non garantir la valeur de revente des véhicules existants – elle devrait également éviter d’inciter les emprunteurs à conserver des dettes anciennes et ingérables lors d’une nouvelle acquisition.