
NIO a enregistré son troisième trimestre bénéficiaire consécutif. Les marges restent stables, tandis que les coûts continuent de baisser.
Le 1er septembre, NIO a publié ses résultats pour le Q2 2026 et a affiché pour la troisième fois consécutive un résultat positif selon les critères Non-GAAP. L’entreprise a enregistré un bénéfice net Non-GAAP de 26 millions de RMB et un bénéfice d’exploitation Non-GAAP de 207 millions de RMB, sur un chiffre d’affaires de 32,14 milliards de RMB. Pour le marché, ce qui est plus important que la simple question « a-t-elle de nouveau perdu ? » est aujourd’hui de savoir si NIO parvient à maintenir ses marges et à accroître son échelle.
Pendant le Q2, le constructeur chinois a livré 107 658 véhicules, ce qui représente une hausse de 49,4 % par rapport à l’année précédente et de 29 % d’un trimestre à l’autre. Les revenus provenant des ventes de voitures ont atteint 29,06 milliards de RMB, soit une augmentation de 80,1 % en glissement annuel. La marge sur les véhicules s’est établie à 18,5 %, soit seulement 0,3 point de pourcentage de moins que au Q1, mais 8,2 points de pourcentage de plus qu’un an auparavant. C’est un niveau que de nombreuses jeunes marques de véhicules électriques en Chine n’ont toujours pas atteint, car beaucoup d’entre elles restent en dessous de 15 %.
ONVO croît plus rapidement que la marque NIO et perturbe la structure des ventes
Dans le deuxième trimestre, la marque principale NIO était responsable de 60 945 véhicules, ONVO de 29 124, et firefly de 17 589. Les parts respectives étaient de 56,6 %, 27,1 % et 16,3 %. Un trimestre plus tôt, elles étaient de 70,1 %, 16,0 % et 13,9 %.
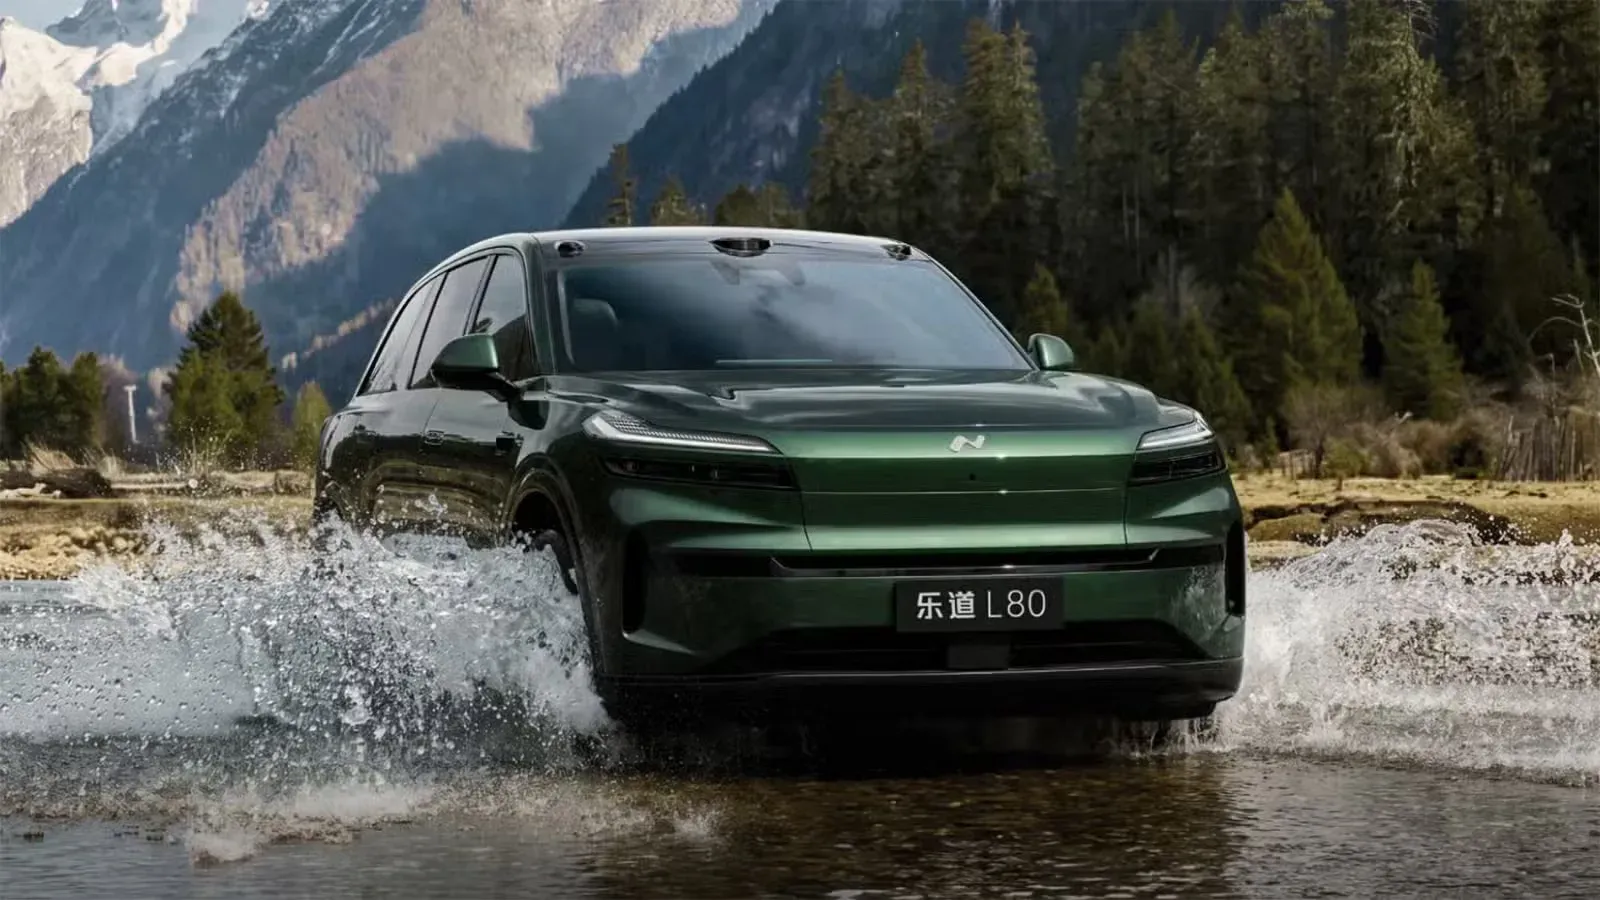
Le changement est évident. ONVO connaît une croissance rapide, ce qui entraîne un changement dans la composition des ventes. Cela exerce généralement une pression sur la marge, car la marque principale NIO a des prix plus élevés. En revanche, la baisse de la marge a été minime. Cela suggère que ONVO, en particulier les modèles L80 et L90, génère des profits supérieurs à ce qui était prévu.
Le problème se situe ailleurs. Malgré un résultat non-GAAP positif, l’entreprise a continué à subir une perte opérationnelle de 347 millions de RMB selon les critères GAAP, ainsi qu’une perte nette de 528 millions de RMB. En bref, les véhicules commencent à générer des revenus, mais l’organisation coûte encore trop cher.
La R&D et les ventes progressent trop rapidement, et le troisième trimestre ne promet pas de bond
Les dépenses en recherche et développement ont atteint 2,14 milliards de RMB au deuxième trimestre, ce qui représente une baisse de 28,7 % sur un an, mais aussi une hausse de 13,8 % d’un trimestre à l’autre. Les coûts de vente, généraux et administratifs, ont encore augmenté fortement. Les dépenses SG&A ont atteint 4,425 milliards de RMB, soit une hausse de 11,6 % sur un an et de 26,5 % d’un trimestre à l’autre. Cela est plus rapide que la croissance des revenus totaux au niveau trimestriel, qui s’élevait à 25,9 %. Ce n’est pas bon.
À cela s’ajoutent les coûts des matières premières. Stanley Qu a déclaré que par rapport à la fin de 2025, le coût d’un véhicule avait augmenté d’environ 14 000 RMB par unité, et qu’il devrait encore augmenter de 2 000 à 3 000 RMB par véhicule au cours du deuxième semestre. L’objectif de marge pour le troisième et quatrième trimestres est un niveau « plus ou moins similaire à celui du deuxième trimestre », soit autour de 18 %.
La prévision pour le troisième trimestre est prudente. NIO vise 108 000 à 111 000 véhicules livrés et des revenus compris entre 33,285 et 34,051 milliards de RMB. Cela représente seulement une augmentation de 0,3 à 3,1 % en termes de véhicules par rapport au deuxième trimestre et une hausse des revenus de 3,6 à 6,0 %. En l’absence de nouveaux modèles au cours de ce trimestre, l’entreprise compte plutôt sur une meilleure composition de sa gamme et des réductions de coûts plus efficaces qu sur une forte augmentation du volume.
William Li a abordé un deuxième sujet, plus axé sur les produits. En 2027, NIO devrait se concentrer sur le renouvellement de la gamme « 5566 », tandis qu’ONVO recevra un nouveau modèle de portée « stratégique ». Il n’a pas été précisé s’il s’agit du sedan annoncé. Firefly restera une marque à un seul modèle. Li a comparé sa positionnement à celui de l’iPhone, c’est-à-dire des éditions spéciales et des mises à jour plutôt qu’une diversification excessive de l’offre. Il a également ajouté que la notoriété d’ONVO est actuellement à peu près au même niveau que celle de NIO il y a 5 à 6 ans. L’entreprise souhaite améliorer cela grâce à des boutiques intégrées, à une stratégie marketing renforcée et à des offres destinées aux familles.
En théorie, NIO est déjà entrée dans une phase de récolte des fruits de ses efforts. La question n’est pas de savoir si elle peut vendre 100 000 véhicules par trimestre, mais plutôt si elle pourra atteindre les 150 000 à 200 000 unités sans que le réseau de rechange des batteries et le modèle à trois marques ne deviennent à nouveau un obstacle. Qu’en pensez-vous : ONVO parviendra-t-elle à réaliser cette croissance, ou est-il encore trop tôt pour être aussi optimiste ?
Newsletter LovEV
Voulez-vous plus de contenus comme celui-ci ?
Inscrivez-vous — nous vous enverrons un résumé de la semaine dès que la newsletter sera lancée.