
Les fabricants chinois obtiennent de bons résultats, mais l’Europe change les règles avec les véhicules hybrides.
Les exportations soutiennent les prévisions de bénéfices de BYD et Geely, mais la situation commence à se compliquer. La limite européenne imposée aux hybrides fabriqués en Chine, ainsi qu’une réduction des crédits fiscaux pour les exportations, exerceront une pression sur leurs marges et renforceront l’intérêt pour la production en Europe.
Vendre en dehors de la Chine est devenu une partie de plus en plus importante des activités de leurs fabricants. La concurrence sur le marché intérieur s’intensifie, et les exportations permettent de trouver de nouveaux acheteurs et de compenser une demande intérieure moins dynamique. Les hybrides ont contribué à cette croissance, bien que les conditions qui ont favorisé leur expansion en Europe soient en train de changer.
D’après les estimations de Bloomberg, BYD pourrait enregistrer sa plus forte croissance du bénéfice net en six trimestres, tandis que le bénéfice de Geely augmenterait d’environ 36 %, sur la base de la moyenne de deux prévisions. Il s’agit d’attentes pour le troisième trimestre, et non de chiffres définitifs publiés par les entreprises.
Cet optimisme s’explique en partie par des facteurs externes, mais les mois à venir posent une autre question : dans quelle mesure les constructeurs pourront-ils conserver cette rentabilité lorsque l’exportation deviendra plus difficile ? La pression viendra de deux côtés, avec des restrictions d’accès au marché européen et une réduction du soutien fiscal que la Chine accorde à certains véhicules exportés.
L’accord commercial annoncé entre l’Union européenne et la Chine prévoit un quota initial de 350 000 véhicules hybrides fabriqués en Chine par an, y compris les hybrides rechargeables. Selon les informations disponibles, cet accord pourrait entrer en vigueur le 1er décembre et durer quatre ans, avec une augmentation annuelle du quota de 6 %. Son application concrète sera déterminante pour savoir comment le potentiel de croissance sera réparti entre les constructeurs.
La comparaison avec le volume attendu permet de comprendre l’ampleur de cette mesure. Face aux environ 800 000 unités prévues à l’importation en 2026, ce quota initial signifierait une réduction d’environ 56 % du volume autorisé. Bloomberg Intelligence estime que cette restriction pourrait exclure près de 60 % du volume de véhicules hybrides chinois destinés à l’Europe, BYD, SAIC et Chery figurant parmi les groupes les plus touchés.
Il convient de distinguer cette mesure des droits de douane supplémentaires appliqués aux voitures électriques fabriquées en Chine. Ici, l’attention se porte sur les véhicules hybrides, une technologie qui avait gagné en importance dans les exportations. La limite annoncée concerne les unités provenant de Chine, ce qui rend la fabrication sur le territoire européen encore plus cruciale pour les marques souhaitant continuer à se développer.
La fabrication en Europe prend de l’importance par rapport aux exportations depuis la Chine
Le deuxième changement est prévu à une date plus lointaine, mais il a également des conséquences pour les comptes. La Chine a annoncé qu’à partir du 1er avril 2027, elle réduira de 13 % à 9 % le remboursement de la TVA sur les modèles inclus dans cette mesure, appartenant à la catégorie des énergies nouvelles. Cette catégorie comprend, entre autres, les voitures électriques et hybrides rechargeables.
Il s’agit d’une réduction de quatre points de pourcentage sur le remboursement fiscal, et non d’une augmentation automatique de 4 % du prix de vente au public. L’effet final dépendra des coûts, des marges et des décisions commerciales de chaque fabricant. Les marques pourront absorber une partie de cet impact, ajuster leurs remises ou revoir leurs prix, mais elles disposeront de moins de marge pour maintenir toutes les conditions précédentes.
Pour un acheteur espagnol, ces changements ne permettent donc pas encore de prévoir combien coûtera un modèle spécifique en 2027. Ils exercent cependant une pression sur les politiques commerciales ainsi que sur le choix des versions que les marques destinent à l’Europe. Si les unités importées sont limitées, une réponse possible consisterait à privilégier celles qui offrent le plus de marge, bien qu’il faille vérifier quelle stratégie adopte chaque entreprise.
Les analystes de Jefferies cités par Bloomberg envisagent également un avancement des expéditions afin de profiter des délais précédant les nouvelles restrictions. Cependant, les calendriers diffèrent : le quota européen pourrait entrer en vigueur avant la fin de 2026, tandis que la réduction fiscale chinoise prendra effet en avril 2027. Une augmentation temporaire des exportations avant ces dates ne signifierait pas nécessairement une accélération durable de la demande.
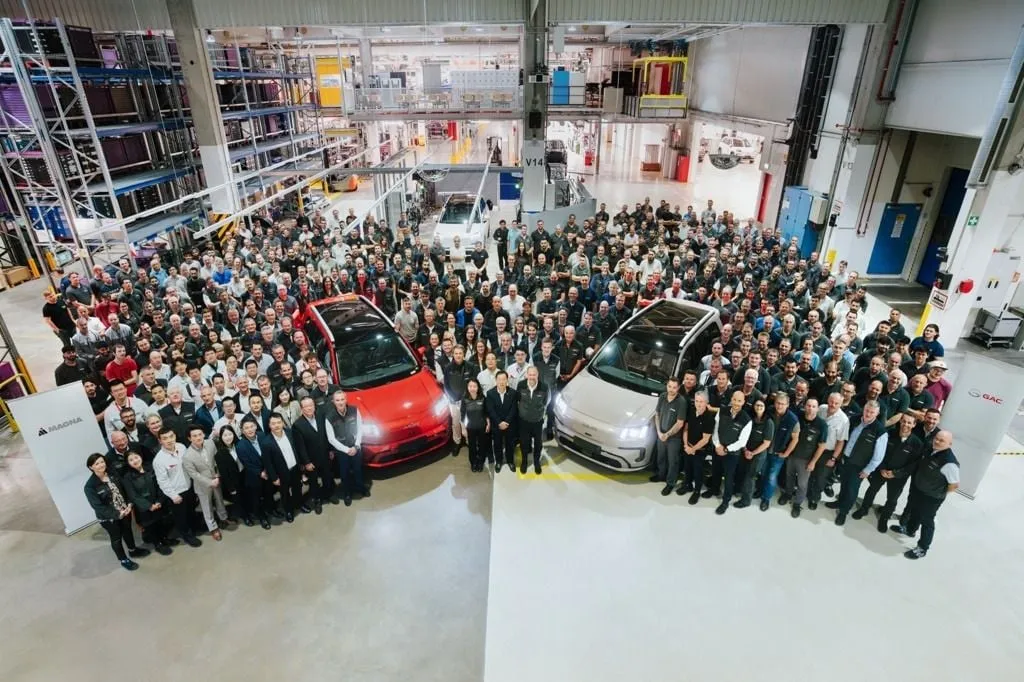
L’alternative fondamentale consiste à produire plus près du client. Xpeng dispose déjà d’une usine en Autriche, tandis que BYD prévoit de commencer la production en Hongrie au cours de ce trimestre. Il s’agit de projets aux structures différentes, mais qui partagent tous l’objectif d’avoir une présence à l’étranger moins dépendante de l’envoi de voitures finies depuis la Chine.
Ouvrir ou adapter une usine ne résout pas non plus le problème immédiatement. Cela nécessite des investissements, des fournisseurs, du personnel et du temps pour atteindre un rythme de production suffisant. L’avantage commercial doit compenser ces coûts ainsi que les risques liés au lancement de nouvelles installations. C’est pourquoi les marques disposant d’une plus grande capacité financière et de partenaires industriels peuvent se trouver dans une position plus favorable pour faire face à ce changement.
La Bourse reflète une partie de ces doutes. Selon les données recueillies par Bloomberg jusqu’à la publication de ses informations, BYD a enregistré une baisse de 23 % à Hong Kong au cours de l’année 2026, contre une baisse de 14 % pour un indice mondial des actions liées aux voitures électriques. Xpeng et Xiaomi ont connu des baisses encore plus importantes, de 53 % et de 31 % respectivement. Il s’agit de fluctuations boursières, non pas de baisses des ventes, mais elles montrent que les investisseurs exigent toujours des preuves de rentabilité.
Les résultats du troisième trimestre peuvent offrir une bonne image de la dynamique des exportations. La prochaine épreuve consistera à maintenir cette dynamique malgré des avantages fiscaux réduits et un accès plus restreint aux véhicules hybrides importés. Pour les marques chinoises, gagner du terrain dans les concessionnaires européens dépendra de plus en plus de leur capacité à fabriquer également en Europe.