
Les voitures électriques chinoises ne sont pas responsables de la possible disparition de SEAT : il y a un conflit interne qui dure depuis plusieurs années.
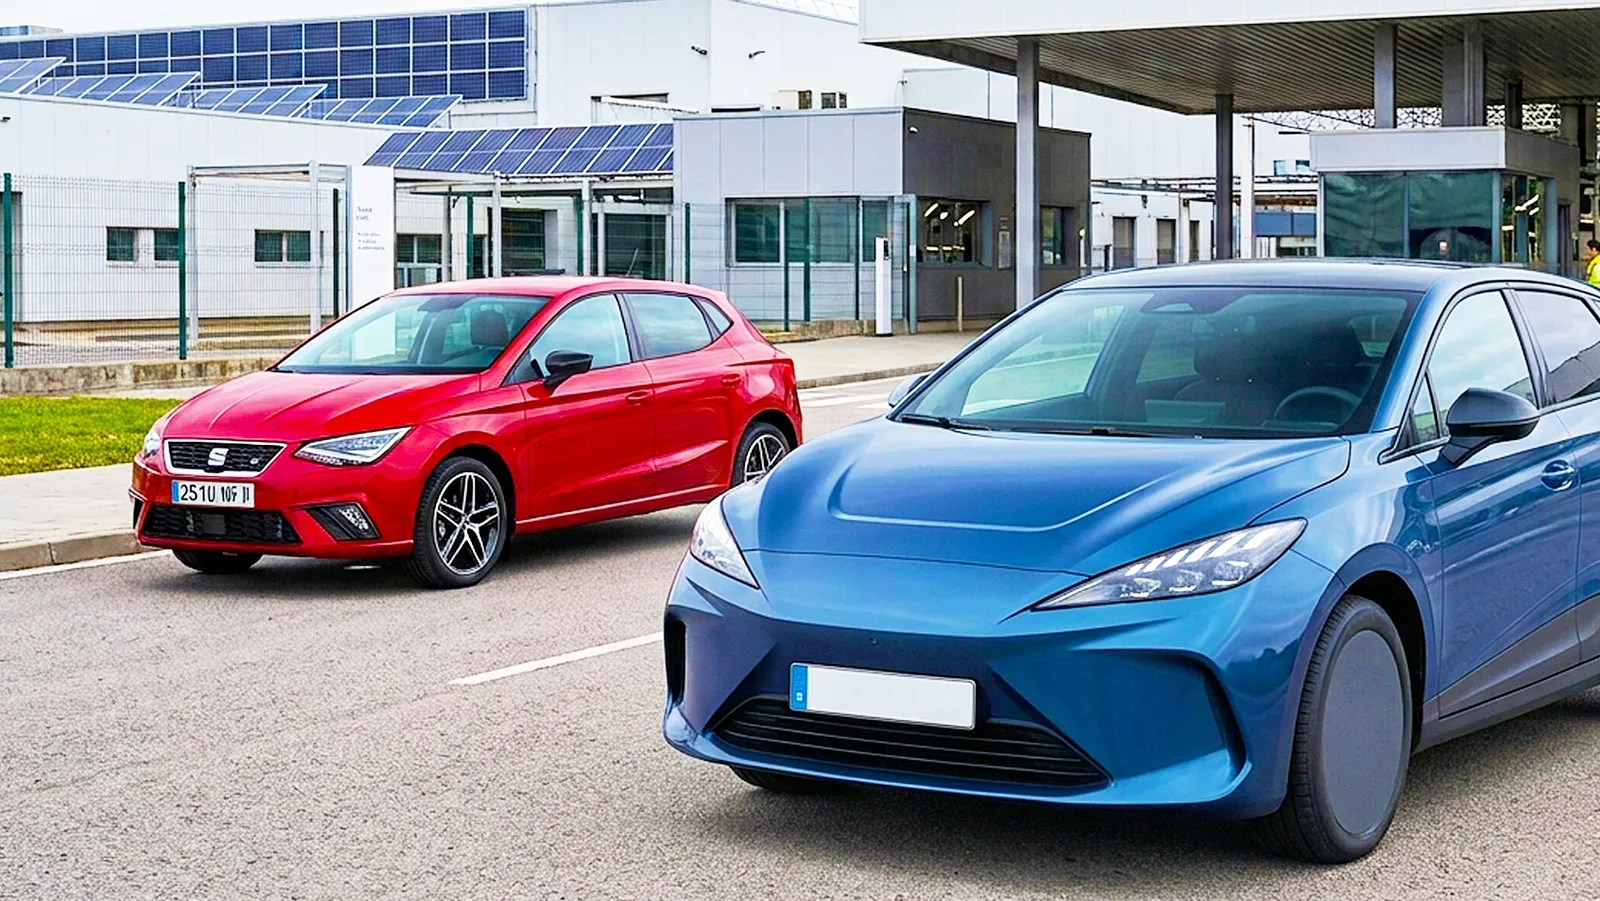
L’évolution de SEAT, CUPRA et Škoda permet de construire l’une de ces histoires qui, à première vue, semblent simples : une marque connaît une forte croissance, une autre voit son volume diminuer et une troisième devient l’un des grands acteurs du marché européen. Mais derrière les chiffres se cache une réalité bien plus complexe.
Ces trois marques font partie du même groupe et partagent de plus en plus de ressources, de technologies et de structures industrielles. En même temps, elles se disputent des clients qui peuvent se trouver dans des segments similaires. Le résultat est une paradoxe : Volkswagen a besoin que ses marques se distinguent auprès des consommateurs tout en renforçant les synergies entre elles au-delà de cette dimension commerciale.
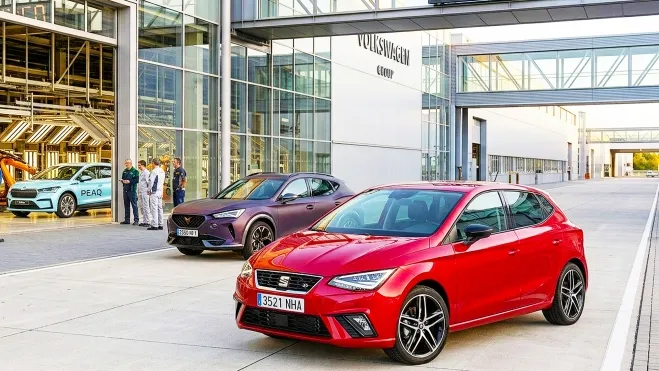
CUPRA a déjà modifié l’équilibre au sein de SEAT S.A.
Les résultats de 2025 représentent le meilleur point de départ pour SEAT S.A., l’entreprise qui regroupe SEAT et CUPRA : elle a livré 586.300 véhicules dans le monde, soit 5,1 % de plus que en 2024, ce qui constitue son meilleur résultat historique.
Cependant, la répartition interne a changé radicalement. CUPRA a atteint 328.800 unités, soit une augmentation de 32,5 %, tandis que SEAT a livré 257.400 véhicules, soit une baisse de 17 %. En d’autres termes, CUPRA a dépassé pour la première fois SEAT en volume annuel de ventes.
La différence — 71.400 véhicules — est frappante, mais il serait erroné de l’interpréter automatiquement comme un transfert de clients de SEAT vers CUPRA. Les données de livraison ne précisent pas d’où provient chaque acheteur. Elles permettent cependant de tirer une autre conclusion : CUPRA est devenue la marque principale de SEAT S.A. en termes de volume de livraisons.
Ce changement se reflète également dans la trajectoire globale. En 2025, CUPRA a célébré la vente de son premier million de véhicules depuis sa création en tant que marque indépendante en 2018. Le Formentor a été son modèle le plus vendu, avec 104 400 unités, tandis que le Terramar a atteint 66 000 livraisons durant sa première année complète.
Et la croissance n’a pas cessé pour autant. Au premier semestre 2026, CUPRA a de nouveau établi un record, avec 170 100 véhicules vendus, selon Volkswagen.
La clé ne réside pas seulement dans vendre plus, mais aussi différemment
Le succès de CUPRA présente une dimension commerciale évidente, mais aussi une dimension liée à son positionnement. La marque est née en 2018 et a construit une identité propre autour de concepts tels que le design, la sportivité et une image plus émotionnelle. Son catalogue s’est progressivement élargi pour inclure désormais des modèles électriques. Sans histoire antérieure, en dehors du fait d’être la version la plus sportive des voitures SEAT, son positionnement sur le marché, par décision du Groupe Volkswagen, se situe entre Audi et Volkswagen.
En 2025, les véhicules électriques à batterie représentaient 24,2 % des ventes de CUPRA, avec 43 700 unités du Born et 36 000 unités du Tavascan.
SEAT, quant à elle, suit une autre voie. En 2025, elle a vendu moins de véhicules, mais a présenté les nouveaux Ibiza et Arona, définissant cette mise à jour comme une nouvelle étape pour la marque, liée à son positionnement de mobilité abordable.
Cela permet de parler de segmentation au sein du même groupe, mais pas de substitution. Le fait que CUPRA prospère tandis que SEAT décline ne prouve pas que Volkswagen ait décidé d’éliminer SEAT, ni que tous les clients quittant SEAT finissent chez CUPRA.
En réalité, l’activité de SEAT montre que la marque continue d’avoir un rôle bien défini au sein de la stratégie du groupe. L’entreprise continue de commercialiser des modèles tels que l’Ibiza, l’Arona et le León, et a récemment mis à jour les deux premiers.
Škoda introduit une troisième variable
SEAT n’arrive pas vraiment à trouver sa place sur le marché. En l’an 2000, Volkswagen a achevé le processus d’achat de Škoda en devenant propriétaire à 100 % de Škoda Auto.
En termes de prix et de positionnement, elle occupe un marché stratégique similaire à celui de SEAT, qui perd la bataille face à la forte croissance de la marque tchèque.
Škoda a livré 1.043.900 véhicules en 2025, soit 12,7 % de plus que l’année précédente. En Europe (UE27+4), elle a atteint 836.200 unités, une hausse de 9,9 %, devenant ainsi pour la première fois la troisième marque automobile la plus vendue sur ce marché.
La marque tchèque connaît également une forte croissance en matière d’électrification. En 2025, elle a livré 174.900 véhicules électriques à batterie, soit une augmentation de 119,8 %, et 43.800 véhicules hybrides rechargeables, soit une hausse de 108,6 %. En Europe, les véhicules dotés d’un système de propulsion rechargeable représentaient 25,7 % de ses livraisons. Ces chiffres montrent que Škoda gagne en importance. Mais cela ne signifie pas pour autant que cette croissance se fasse au détriment de SEAT.
Volkswagen a envisagé de faire de SEAT l’« Alfa Romeo » du groupe, mais bien qu’elle ait été fondée en 1950 et joué un rôle essentiel dans la motorisation de l’Espagne, son parcours a été pendant des décennies davantage axé sur la production de voitures en grande série et sur la popularisation de l’automobile que sur l’instauration d’une image sportive et luxueuse.
Il existe en outre une raison commerciale qui n’est pas favorable à la marque espagnole pour conquérir le marché international. SEAT, en anglais, signifie « siège », un nom difficile à imposer sur un marché où le marketing joue un rôle crucial.
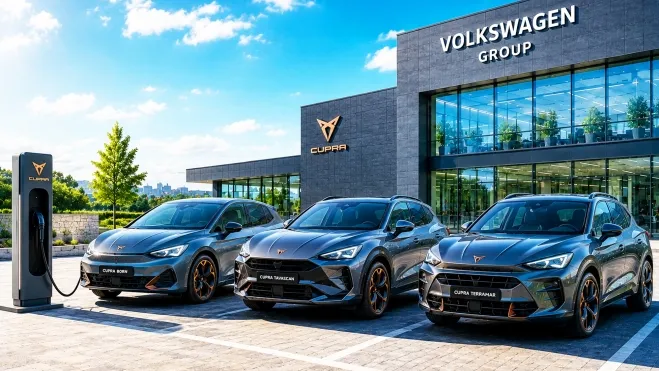
La paradoxe : ils concourent en haut et coopèrent en bas
Volkswagen renforce ce qu’on appelle le Brand Group Core, qui regroupe les marques à fort volume du groupe et vise à intensifier la coopération interne. L’objectif est de tirer parti des économies d’échelle sans que les marques aient à proposer exactement le même produit.
La nouvelle famille de petits véhicules électriques en est un exemple particulièrement clair. Volkswagen, CUPRA et Škoda ont développé quatre modèles sur la plateforme électrique MEB+ : Volkswagen ID. Polo, CUPRA Raval et Škoda Epiq.
Le groupe Volkswagen souligne lui-même que ces modèles partagent une plateforme, des technologies et certaines solutions, mais que chaque marque conserve son propre caractère et sa propre positionnement.
La stratégie industrielle est tout aussi révélatrice. En 2026, la production du Škoda Epiq a débuté à l’usine Volkswagen Navarra, tandis que le CUPRA Raval et le Volkswagen ID. Polo sont fabriqués à Martorell. Le groupe explique explicitement ces décisions en termes de synergies et d’utilisation flexible de la capacité de production.
Cela signifie qu’un même groupe peut fabriquer des véhicules technologiquement liés dans des installations partagées et, en même temps, s’efforcer de faire en sorte que le consommateur les perçoive comme des produits distincts. Le marketing devient ainsi un outil industriel et cesse d’être uniquement une question de publicité.
Si deux voitures utilisent des technologies liées, partagent des composants ou même une plateforme, la différenciation de marque devient d’autant plus importante. Le fabricant doit justifier auprès du client pourquoi celui-ci devrait choisir l’une ou l’autre.
C’est là que les identités SEAT, CUPRA et Škoda prennent une valeur stratégique.
CUPRA a démontré qu’elle pouvait se développer rapidement grâce à une identité propre. Škoda a consolidé une position de forte volume en Europe. Quant à SEAT, elle maintient un positionnement plus abordable tout en renouvelant une partie de sa gamme.
Aucun élément public ne permet d’affirmer que Volkswagen ait orchestré une guerre entre ses trois marques. En revanche, il existe des signes indiquant qu’elle cherche à atteindre un objectif plus sophistiqué : que plusieurs marques partagent de plus en plus de technologies et d’infrastructures sans pour autant cesser de concurrencer séparément sur le marché.
Le véritable défi pour SEAT
Peut-être que la question la plus importante n’est pas de savoir pourquoi CUPRA a devancé SEAT et Škoda l’a emportée sur le marché des volumes, mais plutôt ce que ce changement signifie pour son avenir.
CUPRA devra conserver l’attrait qui a stimulé sa croissance sans diluer sa différenciation, tout en augmentant ses volumes et en partageant de plus en plus de technologies avec d’autres marques. Škoda fait face à un autre défi : continuer de croître sans perdre l’espace qu’elle s’est construit, tout en se rapprochant technologiquement de ses marques sœurs.
SEAT, quant à elle, devait démontrer que sa proposition de valeur reste suffisamment attractive au sein d’un groupe où existent des alternatives de plus en plus fortes.
Les données, seules, ne permettent pas de parler d’une marque gagnante et de deux perdantes. Ce qu’elles montrent, c’est quelque chose de différent : la structure interne du Groupe Volkswagen est en train de changer.
CUPRA est déjà la plus importante des deux marques de SEAT S.A. en termes de volumes de ventes ; Škoda a atteint une position historique en Europe ; SEAT renouvelle ses produits ; et Volkswagen approfondit la coopération industrielle et technologique entre toutes ces marques.
Ainsi, la bataille ne consiste pas nécessairement en ce qu’une marque disparaisse pour que une autre prospère. Elle consiste à faire en sorte que le consommateur trouve une raison différente d’acheter chacune d’elles, même lorsque derrière leurs logos existe une architecture industrielle de plus en plus partagée.