
Les camions électriques chinois menacent de s’emparer de 25 % du marché européen d’ici 2030.
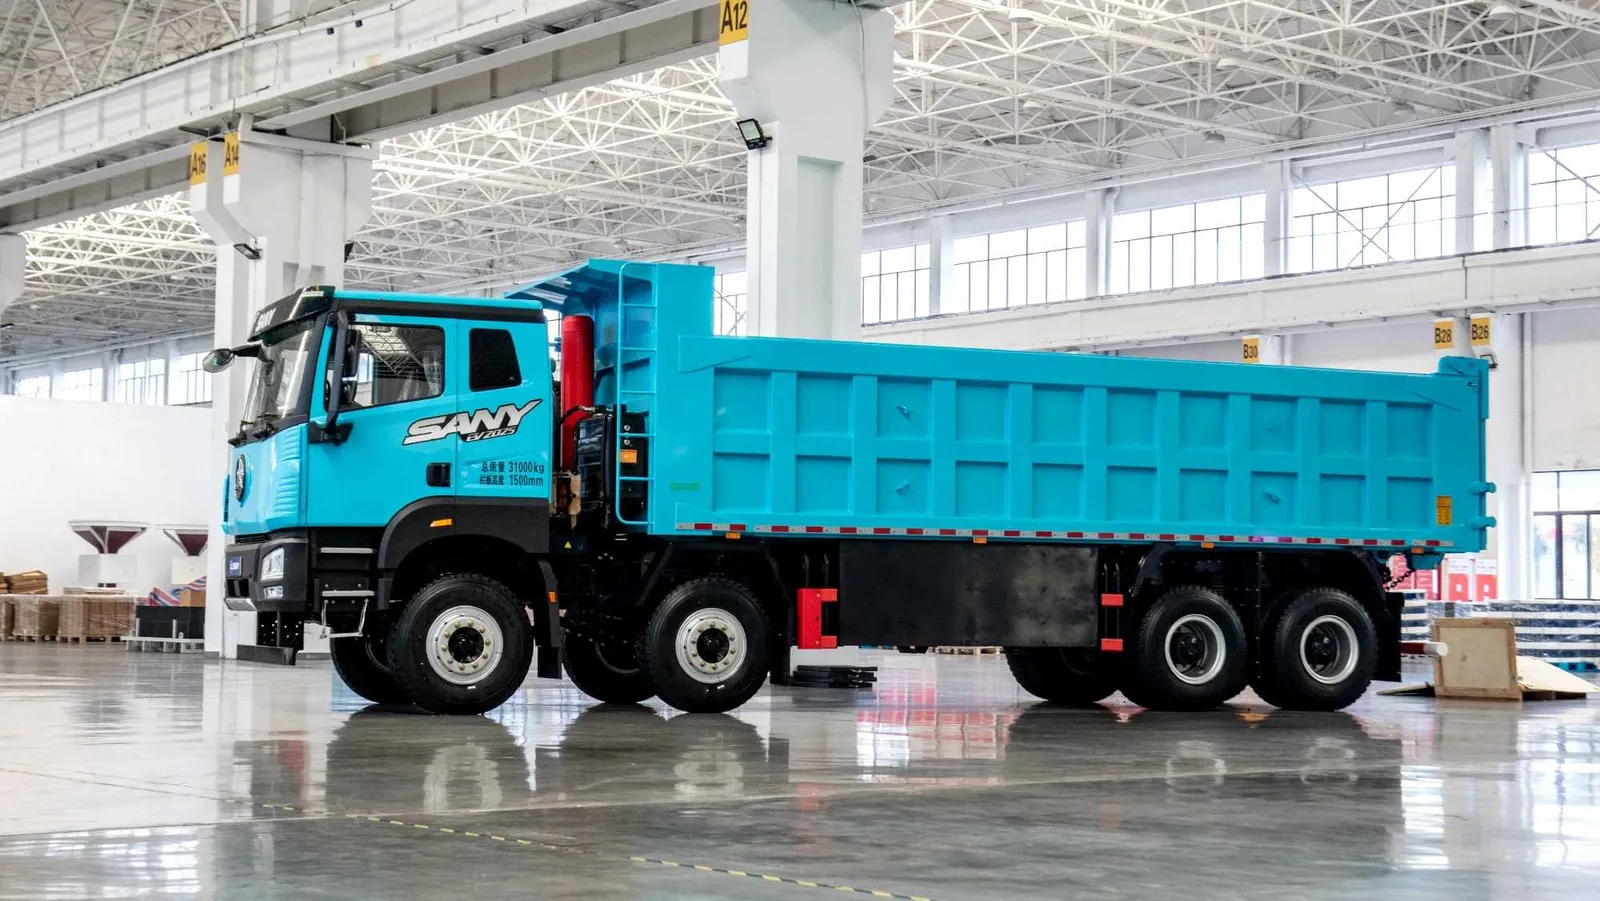
Les constructeurs européens de camions font face à un nouveau défi dans leur transition vers la mobilité électrique : une analyse de Transport & Environment (T&E) met en garde contre le risque que les marques chinoises et américaines s’emparent d’un quart du marché européen des camions électriques lourds d’ici 2030, si les marques européennes ne accélèrent pas leur processus d’électrification.
Le marché européen des véhicules lourds représente environ 245 000 unités par an et est principalement dominé par des constructeurs tels que Daimler Truck, Traton (groupe mère de marques comme Scania et MAN), Iveco, DAF et Volvo Group. Les camions à zéro émission représentaient 5,6 % des ventes en 2025, soit le double par rapport à l’année précédente ; dans ce contexte, les constructeurs originaires de Chine et des États-Unis renforcent leur présence en Europe.

De nouveaux concurrents frappent à la porte
Des entreprises chinoises telles que Sany, Sinotruk, SuperPanther, FAW Trucks et Foton se préparent à entrer ou à s’étendre sur le marché européen, en mettant un accent particulier sur les modèles électriques. L’expérience considérable acquise par la Chine dans le développement et la commercialisation de ce type de véhicules pourrait leur conférer un avantage supplémentaire par rapport aux concurrents européens. À elles s’ajoute Tesla, qui a annoncé des plans pour introduire son camion électrique Semi en Europe.
Le problème, c’est que l’avantage de ces nouveaux concurrents ne serait pas uniquement technologique, mais aussi économique. Selon l’étude de T&E, un camion électrique chinois pourrait réduire jusqu’à 12 % le coût total de possession par rapport à un modèle européen équivalent. Pour une entreprise de transport allemande, par exemple, cette différence pourrait se traduire par un coût de 0,55 euro par kilomètre contre 0,63 euro pour un véhicule européen, y compris la valeur résiduelle. Sur une période de cinq ans, l’économie réalisée pourrait atteindre 43 000 euros.
Cette question revêt une importance particulière dans un secteur marqué par des marges commerciales très faibles, généralement comprises entre 1,5 % et 2 %. Dans de telles conditions, une réduction supérieure à 10 % du coût total de possession peut devenir un facteur décisif lors du renouvellement d’une flotte. De plus, T&E affirme que les nouveaux modèles électriques sont capables de concurrencer les véhicules européens sur des aspects essentiels au transport de marchandises, tels que l’autonomie, les temps de recharge, la capacité de chargement et l’efficacité énergétique.
Stef Cornelis, directeur des transports de marchandises et des flottes chez T&E, déclare : « Il existe déjà sur le marché européen des modèles de camions chinois et américains compétitifs, et beaucoup d’autres sont sur le point d’arriver. C’est un moment crucial pour le secteur européen des transports routiers, qui devrait tirer des leçons de ce qui s’est passé dans l’industrie automobile. Ralentir maintenant le rythme de l’électrification donnerait aux concurrents américains et chinois l’occasion de conquérir une part de marché significative, tant en Europe qu’ailleurs dans le monde. »
Il n’est pas encore nécessaire de paniquer
Néanmoins, les prévisions doivent être interprétées avec prudence, car une partie de l’analyse repose sur les prix, les spécifications techniques et les objectifs commerciaux de modèles qui n’ont pas encore atteint le marché européen ou dont les informations définitives ne sont pas encore connues. Le cas du Tesla Semi en est un exemple clair, car ses caractéristiques et son prix pour l’Europe ne sont pas encore connus.
Ainsi, il convient de prendre l’avertissement de T&E comme un avertissement sérieux, car l’organisation estime que l’Europe dispose d’une fenêtre d’opportunités limitée pour conserver sa position de leader dans l’industrie des véhicules lourds. Assouplir les objectifs de réduction des émissions pourrait ralentir l’électrification et, en même temps, faciliter l’entrée de concurrents étrangers. Au contraire, elle pense qu’un cadre réglementaire climatique ambitieux et une accélération de la transition pourraient stimuler l’innovation et permettre aux constructeurs européens de défendre leur position.
« La concurrence sera bénéfique pour les entreprises de logistique et les consommateurs, mais la transition offre un marges limitées pour que les opérateurs européens établis maintiennent leur leadership. Tandis qu’ils hésitent entre les technologies à combustion et celles électriques, et tentent de réduire les objectifs d’émissions de CO2 pour les camions, les nouveaux acteurs ont pleinement misé sur l’électrification », conclut Cornelis.