
Utiliser l’IAA pour construire la chaîne de valeur des batteries en Europe
Soutenez le travail de CleanTechnica par le biais d’une abonnement Substack, sur Patreon ou via Stripe. Aidez-nous à produire tout le contenu de haute qualité et original que nous publions semaine après semaine, malgré les défis posés par l’IA de scraping de contenu, les réseaux sociaux antisociaux, l’inflation et d’autres obstacles.
Pourquoi les incitations pour les batteries prévues dans la loi Industrial Accelerator Act (IAA) sont essentielles et réalisables.
La chaîne de valeur des batteries en Europe a connu plusieurs revers au cours des dernières années. Cependant, elle ne part pas de zéro. La loi Industrial Accelerator Act (IAA) doit fournir l’élan nécessaire pour concrétiser et développer ces projets. T&E montre comment les incitations prévues par l’IAA sont à la fois nécessaires et réalisables.
T&E a examiné la faisabilité des objectifs fixés par l’IAA, ainsi que l’étude de Mobility Globa (commandée par l’ACEA), qui estime qu’il y aura un « déficit de batteries » de 150 GWh d’ici 2028.
D’un quart de la capacité annoncée en Europe pour les cellules de batterie depuis 2022 a été annulée ou reportée. La situation en Allemagne est particulièrement préoccupante, car son plan de projets pour 2035 a été réduit de moitié.
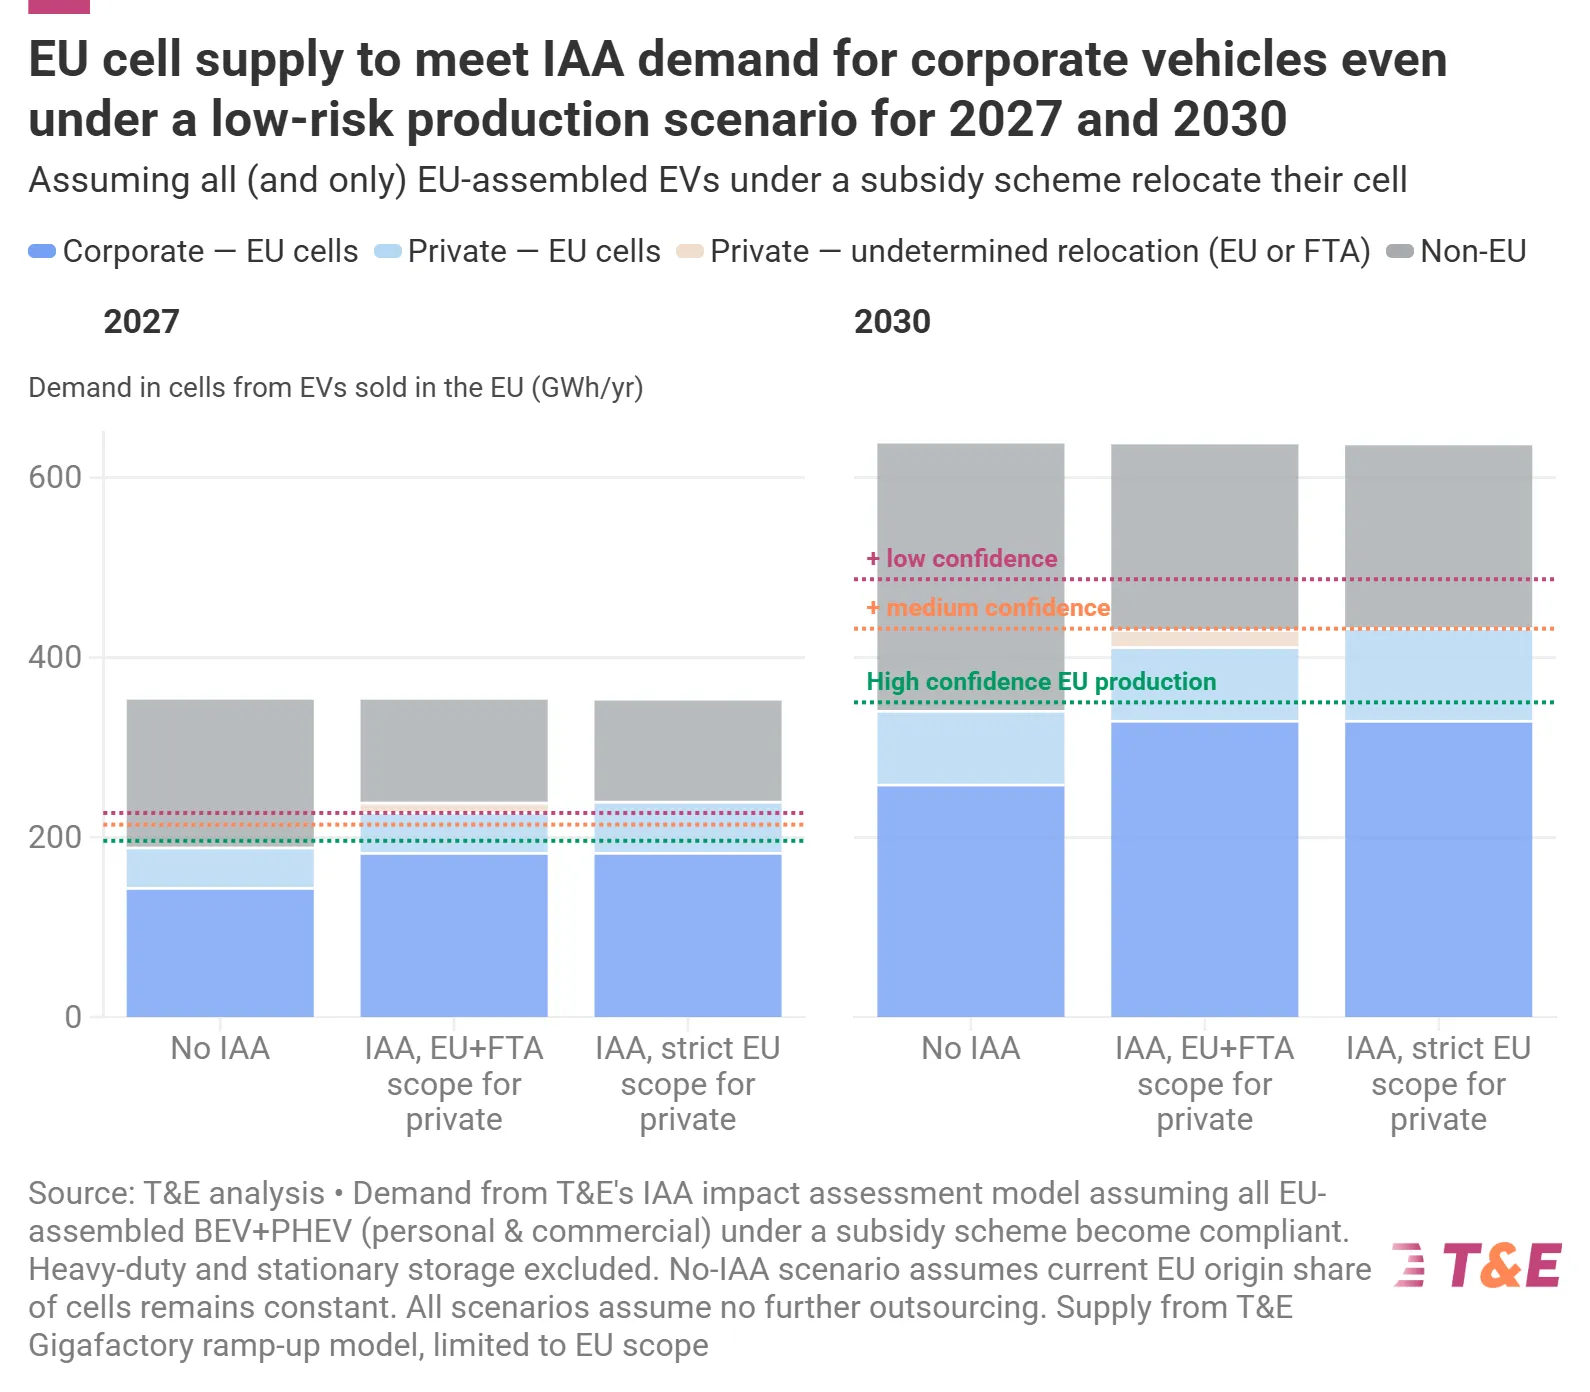
La production européenne de cellules pourra répondre à la demande de véhicules d’entreprise d’ici 2027. D’ici 2030, seule la production européenne de cellules pourra alimenter les véhicules éligibles aux programmes de soutien (entreprise et particuliers).
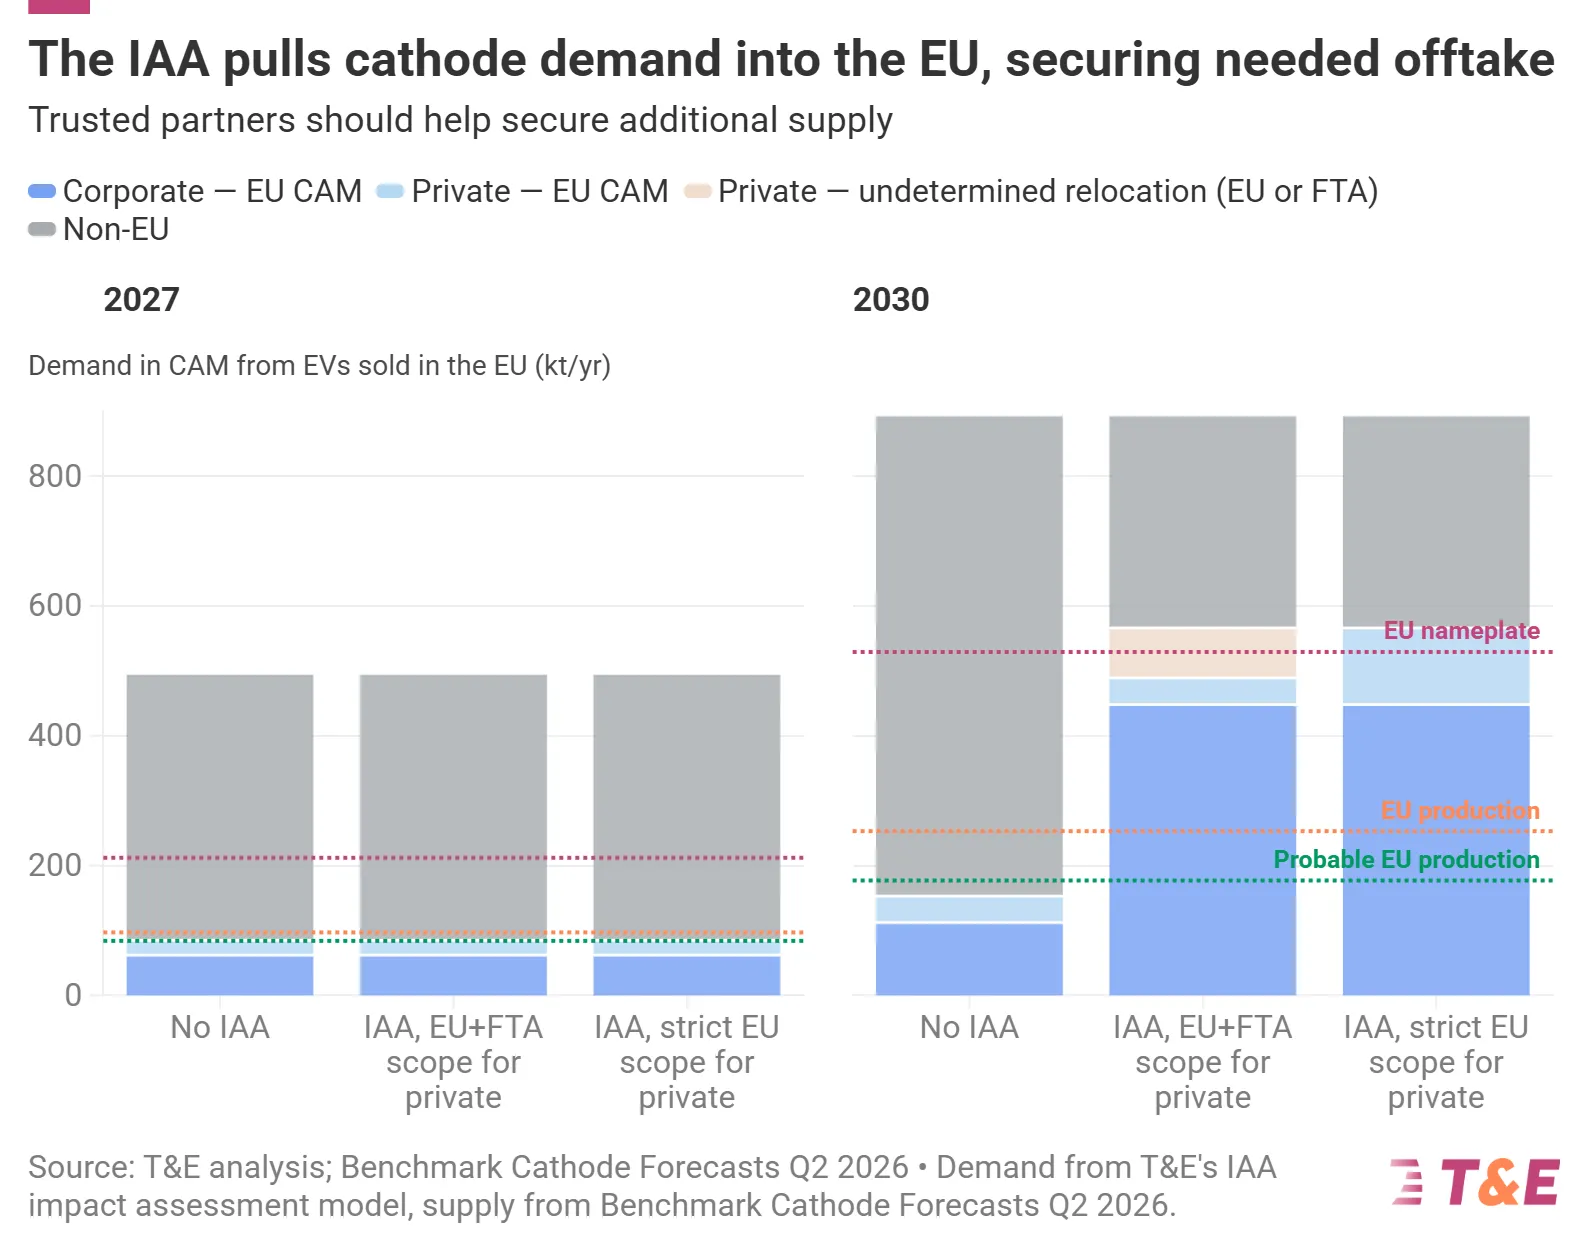
La demande en cathodes pourra être satisfaite, au moins pour les véhicules d’entreprise, grâce aux capacités annoncées d’ici 2030. L’IAA créera une demande stable et favorisera la concrétisation des projets.
T&E a analysé les affirmations de l’ACEA et a identifié des défauts méthodologiques fondamentaux dans les arguments de l’industrie — ce qui conduit à une conclusion excessivement pessimiste concernant la capacité des cellules de batterie en Europe ainsi qu’aux augmentations de coûts liées au rapatriement de la chaîne de valeur des batteries.
T&E constate qu’un quart de la capacité annoncée depuis 2022 a été annulée ou mise en attente. L’Allemagne est particulièrement touchée, son programme de projets jusqu’en 2035 ayant été réduit de moitié. Actuellement, les entités non européennes, principalement des fabricants sud-coréens, représentent plus de 72 % de la production active de cellules de batterie sur le continent.
Cependant, l’Europe ne part pas de zéro. Plus de la moitié des cellules utilisées dans les véhicules électriques vendus sur le marché de l’UE sont déjà « fabriquées en UE ». La chaîne de valeur des batteries en Europe se spécialise tant dans les chimies NMC que dans celles LFP. Bien que l’Europe soit encore en retard pour les batteries LFP, son potentiel est considérable : elle devrait produire plus de 100 GWh de batteries LFP d’ici 2030 et pourrait atteindre 140 GWh si tous les projets envisagés se concrétisent.
D’ici 2027, l’UE seule disposerait de suffisamment de cellules pour alimenter les véhicules électriques d’entreprise (en se basant sur la puissance réelle attendue, et non sur la capacité indiquée). Une part importante de la demande provenant des véhicules privés subventionnés pourrait également être satisfaite grâce à une production locale de cellules. En 2030, la demande tant pour les véhicules d’entreprise que pour les véhicules privés pourrait être couverte par la production existante de cellules.
Dans le cadre de la production de matériaux cathodiques actifs (MCA), T&E constate que, sans mesures supplémentaires, la Chine pourrait conserver plus de 80 % de la production mondiale d’ici 2035, avec seulement 3 % de la production cathodique mondiale basée en Europe. Bien que la Chine domine l’offre mondiale, plusieurs pôles de production de cathodes – pour les technologies LFP et NMC – émergent en Europe. Selon l’analyse de T&E, la demande en cathodes peut être satisfaite au moins pour les véhicules professionnels grâce aux capacités déjà annoncées. Cependant, afin de couvrir l’approvisionnement en MCA pour les véhicules privés subventionnés, des partenaires fiables tels que le Canada et la Corée du Sud devraient être inclus dans ce cadre. Reporter les exigences relatives aux MCA est hautement contre-productif, car cela mettrait en péril le développement des projets locaux dans ce domaine.
L’analyse T&E révèle un lien encore plus faible dans la chaîne d’approvisionnement en batteries en Europe : le précurseur CAM (pCAM). Malgré son importance stratégique et son rôle dans l’offre de matières premières aux raffineurs et recycleurs de l’UE, des seuils minimaux pour le pCAM ne font pas encore partie de l’IAA. Sur l’ensemble des capacités annoncées pour le pCAM d’ici 2030 (552,6 GWh), seuls 217,9 GWh sont encore en cours de réalisation.
T&E a également examiné les affirmations du secteur
Les flexibilités proposées par les constructeurs automobiles – les soi-disant propositions de renforcement des flottes – affaibliraient considérablement l’efficacité de l’IAA, car il est actuellement possible d’atteindre des exigences IAA atténuées grâce à un renforcement de 70 % des flottes avec des ajustements stratégiques minimes. Reporter les obligations relatives aux cellules et au CAM éliminerait les facteurs de motivation essentiels pour les projets liés à ces composants.
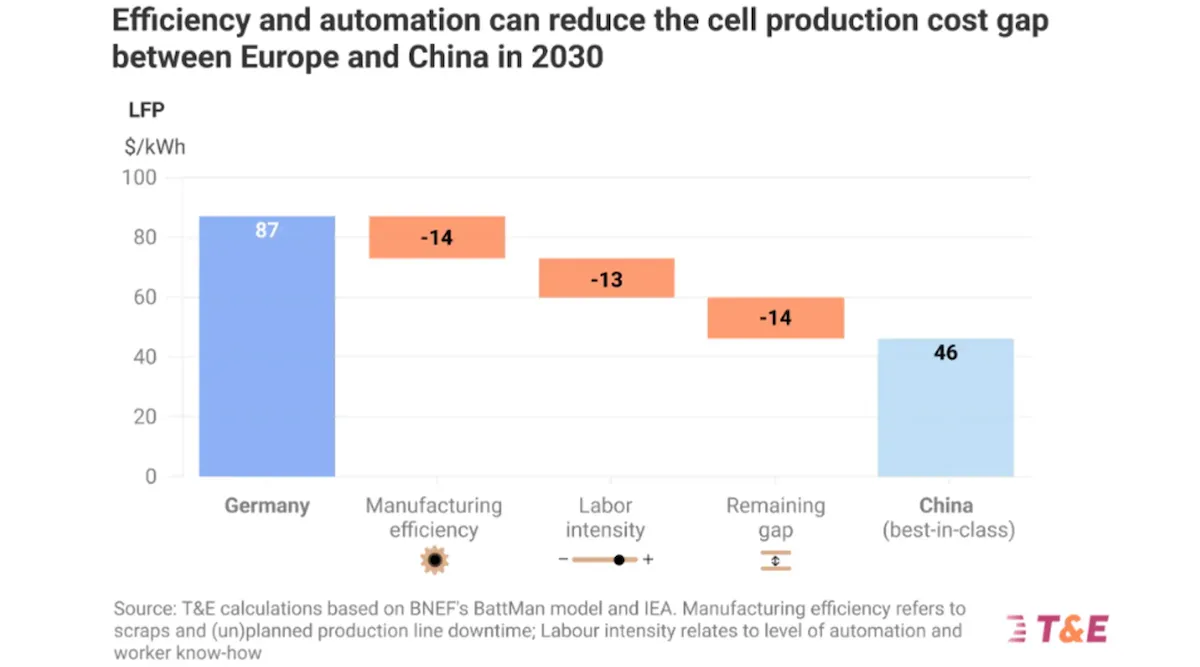
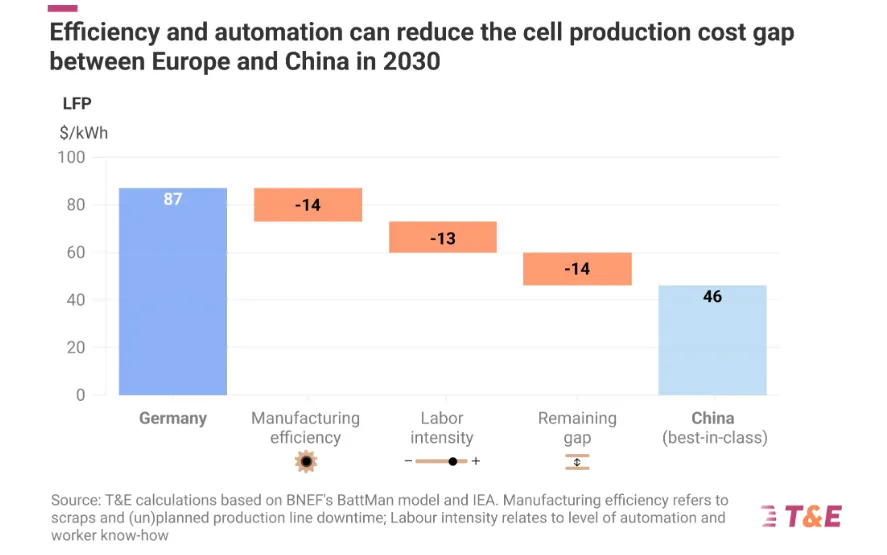
Le chiffre de 150 GWh indiqué par l’ACEA pour le « manque/déficit de batteries » en 2028 est exagéré et provient d’hypothèses comptables restrictives. Ce déficit ne représente en réalité pas un manque de capacité physique, mais plutôt un choix d’affectation commerciale de la part des constructeurs. En soustrayant les cellules de batterie exportées dans des voitures assemblées en UE et en excluant celles qui ne correspondent pas aux installations d’assemblage locales, l’étude Mobility Global sous-estime la véritable capacité de production de l’UE. De plus, la demande de véhicules relevant de la norme IAA est surestimée. De même, les augmentations de coûts liées aux batteries fabriquées en UE, telles que modélisées par les constructeurs, sont exagérées. Les hausses de coûts resteront limitées, car les écarts de coût ne sont pas statiques et diminueront avec le temps à mesure que la production européenne de batteries se développera. T&E estime que l’écart de coût entre les cellules européennes et chinoises chutera de 70 % d’ici 2030, ce qui n’ajoutera que 500 € au coût d’un véhicule électrique moyen.
Créer une demande locale est essentiel, car les entreprises de technologies propres telles que les fabricants de batteries et d’autres producteurs de composants traversent ce qu’on appelle la vallée de la mort — la phase allant d’une usine pilote à une production en série — durant laquelle les taux de déchets sont élevés en raison de l’optimisation des processus industriels. L’IAA peut aider ces entreprises à survivre et à surmonter leur dépendance excessive envers la Chine en créant une demande supplémentaire pour les acteurs nationaux.
Recommandations clés
Conserver les exigences relatives aux cellules pour la période 2027-2028. L’article 13 (champ d’application strict de l’UE pour les véhicules d’entreprise) doit être maintenu sous sa forme actuelle, car il garantira que la grande majorité du marché (60 % des véhicules électriques) sera fabriquée dans l’UE. Une alternative consisterait à adopter une approche avec des partenaires de confiance, assortie de critères stricts d’adhésion, pour les véhicules privés et d’entreprise.
Conserver les exigences CAM pour 2030 et y inclure des partenaires de confiance. Les projets CAM de l’UE ne pourront pas survivre sans de nouveaux signaux de demande.
Fixer un seuil minimum pour les composants intermédiaires : 20 % pour le pCAM et 10 % pour le matériau actif de l’anode (AAM) d’ici 2032, à atteindre en collaboration avec des partenaires de confiance. Il est urgent, du point de vue de la résilience et de la stratégie, de développer des capacités industrielles nationales afin de diversifier les sources par rapport à la Chine. Cela devrait également inclure un seuil minimum de 20 % pour le lithium, le nickel, le cobalt et le graphite.
Adoptez des critères stricts pour déterminer quels partenaires peuvent être considérés comme fiables, afin de réduire les risques de contournement. L’une des conditions devrait être d’exclure les projets situés dans des pays tiers gérés par un pays détenant plus de 40 % de la capacité de production mondiale.
Rendez obligatoires les batteries pour les petits véhicules électriques fabriqués en UE à partir de 2029/2030, étant donné que la capacité européenne en matière de batteries LFP sera suffisante pour couvrir ce segment.
Rejetez la proposition des constructeurs automobiles visant à autoriser un seuil de conformité de 70 % dans l’ensemble des flottes, car cela élimine les facteurs essentiels nécessaires à la réduction des risques liés aux cellules et aux projets CAM. Pour être efficace, l’IAA doit permettre la prise de décisions finales d’investissement.
Article de T&E. Par Franziska Grüning, responsable des matières premières. Bruxelles (UE)
Lisez le résumé. Lisez la réaction de T&E concernant l’étude de l’ACEA.
